

29 de setembro de 2026
O interesse de empresas e investidores chineses pelo agronegócio brasileiro tem aumentado. Em 24 de setembro, Tian Bin, fundador e CEO do IEST Group, participou de uma transmissão online voltada ao público chinês para apresentar um panorama do mercado agrícola brasileiro e discutir oportunidades de investimento no país. A transmissão teve mais de 4.600 pessoas assistindo simultaneamente e mais de 20 mil visualizações. A live teve como tema “Panorama do mercado agrícola brasileiro e oportunidades de investimento” e integrou uma programação promovida em conjunto com o Ningbo Bank, que também apresentou soluções de serviços financeiros e internacionais para empresas com operações no exterior. "Queremos aproximar o público empresarial chinês da realidade do agronegócio brasileiro , em um momento no qual a relação entre Brasil e China avança para além da tradicional compra e venda de commodities agrícolas", afirma Tian Bin. A audiência oferece um indicador relevante sobre a procura por informações a respeito do mercado brasileiro, principalmente entre empresas que avaliam processos de internacionalização. Brasil e China: uma relação comercial sólida O interesse apresentado durante a transmissão ocorre dentro de uma relação econômica já consolidada. No primeiro semestre de 2026, a China permaneceu como principal destino das exportações do agronegócio brasileiro, com compras de aproximadamente US$ 30,54 bilhões, equivalentes a 35,1% das exportações do setor. O valor representou crescimento de 10,5% em comparação com o mesmo período de 2025. A composição dessas vendas mostra também onde estão atualmente os principais vínculos entre os dois países. Do valor adquirido pela China no período, 66,3% esteve relacionado ao complexo soja, 18,8% às carnes e 8,3% aos produtos florestais. Quando considerado todo o comércio exterior brasileiro, a dimensão da relação é ainda mais evidente. Entre janeiro e agosto de 2026, o Brasil exportou US$ 77,07 bilhões para a China, crescimento de aproximadamente 15% sobre igual período de 2025. O mercado chinês respondeu por 30,72% de todas as exportações brasileiras no período. Durante muitos anos, a relação entre China e agronegócio brasileiro foi observada principalmente pelo volume de soja, carnes, celulose e outros produtos embarcados pelos portos brasileiros. Esse fluxo continua sendo fundamental. Entretanto, para empresas chinesas que estudam o Brasil, as perguntas estão gradualmente se tornando mais amplas. Além de “o que comprar do Brasil?”, entram na análise questões como onde investir, como estabelecer uma empresa no país, quais regiões apresentam maior competitividade, como funciona a cadeia logística, quais são as exigências regulatórias e tributárias e de que forma fornecedores chineses podem participar das cadeias produtivas brasileiras. Nesse contexto, oportunidades podem envolver diferentes segmentos relacionados ao agronegócio, desde máquinas e equipamentos agrícolas até sementes, defensivos, fertilizantes e insumos industriais, além de logística, armazenagem, processamento de alimentos, proteínas animais, florestas plantadas, bioenergia e outras atividades ligadas à transformação da produção agropecuária. O próprio Ministério da Agricultura e Pecuária classifica atualmente a China como principal compradora dos produtos do agronegócio brasileiro e destaca que a relação bilateral também envolve investimentos e mecanismos institucionais de cooperação agrícola e sanitária entre os dois países. Para uma empresa estrangeira, porém, o tamanho do mercado brasileiro não elimina sua complexidade. Questões tributárias, ambientais, regulatórias, trabalhistas, sanitárias, logísticas e de comércio exterior podem variar significativamente conforme o setor e o Estado escolhido para implantação de um projeto. Por isso, a internacionalização exige uma análise que vá além do tamanho da produção agrícola brasileira. Localização, disponibilidade de matéria-prima, infraestrutura, proximidade dos clientes, incentivos estaduais, acesso aos portos, estrutura tributária e requisitos regulatórios podem alterar substancialmente a viabilidade de um investimento.
15 de julho de 2026
A produção brasileira de grãos na safra 2025/2026 está estimada em 360,1 milhões de toneladas, segundo a Companhia Nacional de Abastecimento - CONAB . O volume representa crescimento de 2,2% em relação ao ciclo anterior e confirma um novo recorde para o agronegócio brasileiro . A área cultivada deverá alcançar 83,5 milhões de hectares, também com expansão de 2,2%. Já a produtividade média nacional permanece praticamente estável, em cerca de 4.311 quilos por hectare. Isso mostra que o aumento da produção foi sustentado principalmente pela ampliação da área plantada. A soja é a principal responsável pelo resultado. A produção está estimada em 180,6 milhões de toneladas, alta de 5,3%. O crescimento da oleaginosa foi suficiente para compensar as reduções registradas em culturas como arroz, feijão e trigo. A Conab projeta ainda exportações de aproximadamente 116,3 milhões de toneladas de soja. Para a China, maior compradora do produto brasileiro, o recorde representa maior segurança no abastecimento das cadeias de óleo vegetal, rações e proteína animal. A produção de milho deverá atingir 141,7 milhões de toneladas, mantendo-se próxima ao volume registrado no ciclo anterior. A primeira safra apresentou recuperação, enquanto a segunda safra sofreu impactos climáticos em áreas de Goiás, Minas Gerais e Piauí. Apesar do recorde total, o desempenho não é uniforme. A produção de arroz deverá cair 13,1%, o feijão recuar 1,4% e o trigo apresentar redução de 23,5%. Isso demonstra que o crescimento está concentrado principalmente nas grandes commodities agrícolas. O resultado também varia entre as regiões. Enquanto estados como Mato Grosso, Mato Grosso do Sul e Paraná apresentam desempenho mais favorável, Goiás deverá registrar redução de produção, mesmo com aumento da área cultivada, devido à queda de produtividade. Uma safra recorde também não garante maior rentabilidade para todos os produtores. Os resultados econômicos continuam dependentes dos preços internacionais, da taxa de câmbio, dos custos de produção, da capacidade de armazenagem e da infraestrutura de transporte. A estimativa de 360,1 milhões de toneladas confirma a força produtiva do agronegócio brasileiro. No entanto, o resultado também revela que o próximo salto de competitividade dependerá menos da simples expansão da área e mais da capacidade de elevar a produtividade, reduzir perdas e industrializar uma parcela maior da produção. O Brasil já demonstrou que possui capacidade para produzir grãos em grande escala. O desafio agora é garantir que essa produção seja armazenada, transportada, processada e comercializada com eficiência. A safra recorde, portanto, não representa apenas um aumento da oferta agrícola. Ela amplia a importância estratégica do Brasil para a segurança alimentar chinesa e cria novas possibilidades de investimentos conjuntos ao longo de toda a cadeia do agronegócio. Para as empresas chinesas, o avanço da produção brasileira amplia oportunidades que vão além da compra de grãos. O país demanda capital, tecnologia e infraestrutura para armazenar, transportar e industrializar uma parcela maior de sua produção. O novo recorde confirma a importância estratégica do Brasil para a segurança alimentar chinesa. O próximo desafio brasileiro será transformar o crescimento da produção em maior produtividade, eficiência logística e agregação de valor dentro do próprio país.
18 de junho de 2026
O governo brasileiro concluiu negociações para ampliar o acesso de produtos agropecuários ao mercado internacional. A China autorizou a importação de polpas de frutas e frutas congeladas do Brasil, enquanto o Panamá abriu seu mercado para sementes de coco e de café. Com os novos acordos, o agronegócio brasileiro soma 642 aberturas de mercado desde o início de 2023. A autorização concedida pelas autoridades sanitárias chinesas permite a exportação de polpas de frutas e frutas congeladas, ampliando as oportunidades para a fruticultura brasileira e agregando valor à produção nacional. Em 2025, as exportações agropecuárias do Brasil para a China ultrapassaram US$55 bilhões, com destaque para proteínas animais, produtos do complexo soja e produtos florestais. No Panamá, o governo brasileiro obteve autorização para exportar sementes de coco e de café. Em 2025, o país importou cerca de US$100 milhões em produtos agropecuários brasileiros, principalmente produtos florestais, café, cereais, farinhas e preparações. Segundo o governo federal, os novos acessos ao mercado são resultado da atuação conjunta do Ministério da Agricultura e Pecuária (Mapa) e do Ministério das Relações Exteriores (MRE). Fonte: Gov.br
12 de junho de 2026
A China comprou US$6,3 bilhões em produtos do agronegócio brasileiro em maio e manteve a posição de principal mercado para o setor. As aquisições chinesas cresceram 12,8% na comparação anual e contribuíram para que as exportações do agro alcançassem US$16 bilhões no mês, segundo dados do Ministério da Agricultura e Pecuária (Mapa). O resultado representa um crescimento de 8,2% em relação a maio de 2025. Com isso, o agronegócio respondeu por 50,2% de todas as exportações brasileiras registradas no período. Entre janeiro e maio, as vendas externas do setor somaram US$70,5 bilhões, alta de 4,6% na comparação anual e recorde para os cinco primeiros meses do ano. Além da China, a União Europeia foi o segundo principal destino dos produtos agropecuários brasileiros em maio, com importações de US$2,4 bilhões e participação de 15% nas exportações do setor. Os Estados Unidos ficaram na terceira posição, com US$837 milhões, embora tenham reduzido as compras em 28% em relação ao mesmo mês do ano passado. Mercados como Bangladesh, Tailândia, Vietnã, Paquistão, Turquia e Jordânia também ampliaram as importações de produtos agropecuários brasileiros no período. Soja lidera exportações A soja em grãos permaneceu como principal produto exportado pelo agronegócio brasileiro. As vendas externas alcançaram US$6,3 bilhões em maio, alta de 14,6% em relação ao mesmo mês de 2025. O volume embarcado chegou a 14,8 milhões de toneladas, crescimento de 5,1%. O complexo soja, que inclui grãos, farelo e óleo, movimentou US$7,5 bilhões no mês, aumento de 16,3% na comparação anual. China concentra compras de carne bovina As exportações brasileiras de carne bovina in natura somaram US$1,7 bilhão em maio, avanço de 50,2% em relação ao ano anterior. O volume embarcado atingiu 262 mil toneladas, crescimento de 20,2%. A China manteve a liderança entre os compradores da proteína, com aquisições de US$1 bilhão, o equivalente a 61,4% das exportações brasileiras de carne bovina no período. As exportações de carne de frango in natura alcançaram US$883 milhões, alta de 40%, enquanto os embarques cresceram 32,3%, para 442 mil toneladas. Já a carne suína registrou US$278 milhões em vendas externas e 111 mil toneladas embarcadas, aumentos de 1,4% e 5%, respectivamente. No conjunto, as proteínas animais movimentaram US$3,2 bilhões em exportações, crescimento de 38% na comparação anual. DDG amplia presença no mercado chinês Entre os produtos que ampliaram espaço no comércio exterior está o DDG (Dried Distillers Grains), subproduto da produção de etanol de milho utilizado na alimentação animal. Entre janeiro e maio, as exportações brasileiras de DDG alcançaram US$130 milhões, crescimento de 37,7% em relação ao mesmo período do ano passado. O volume embarcado chegou a 555 mil toneladas, alta de 30,5%. Segundo o Mapa, os resultados representam recordes para o período. A China foi o principal destino do produto, com compras de US$63,2 milhões. Na sequência aparecem Turquia, Vietnã e Nova Zelândia. Segundo o Mapa, o Brasil abriu 21 novos mercados para o DDG desde 2023, ampliando a presença internacional do produto. Saldo comercial supera US$ 14 bilhões As importações de produtos agropecuários somaram US$1,6 bilhão em maio, recuo de 3,6% na comparação anual. Com isso, o superávit comercial do agronegócio alcançou US$14,4 bilhões no mês, crescimento de 9,7%. Além da soja e das proteínas animais, segmentos como fibras e produtos têxteis também registraram avanço. As exportações da categoria alcançaram US$483 milhões, alta de 39,6% em relação a maio de 2025. Fonte: Ministério da Agricultura e Pecuária (Mapa)
29 de maio de 2026
O planejamento da safra brasileira de soja 2026/27 começa a revelar um cenário que merece atenção de produtores, fornecedores de insumos e investidores internacionais. Dados recentes do mercado apontam que os custos dos principais insumos utilizados na produção de soja já se encontram aproximadamente 20% acima da média observada nos últimos sete anos, elevando significativamente a necessidade de capital de giro e pressionando as margens dos produtores rurais. A situação ocorre em um momento particularmente relevante para o agronegócio brasileiro. O Brasil segue consolidado como o maior produtor e exportador mundial de soja, desempenhando papel fundamental no abastecimento da indústria de alimentos, proteínas animais e biocombustíveis para o mercado externo. No entanto, a competitividade dessa cadeia produtiva depende diretamente do acesso a fertilizantes, defensivos agrícolas, combustíveis e serviços logísticos em condições economicamente viáveis. Levantamentos de mercado indicam que o custo adicional para implantação da próxima safra representa aproximadamente 5,7 sacas de soja por hectare acima da média histórica. Embora a produtividade brasileira continue entre as mais competitivas do mundo, o aumento dos custos vem reduzindo a margem operacional dos produtores, especialmente em regiões de grande expansão agrícola como Mato Grosso, Goiás, Mato Grosso do Sul e Paraná. O principal fator de pressão continua sendo o mercado internacional de fertilizantes. O Brasil permanece fortemente dependente das importações para atender sua demanda agrícola. Atualmente, mais de 90% dos fertilizantes utilizados no país possuem origem externa, tornando o setor altamente sensível às oscilações cambiais, aos custos de transporte marítimo e aos eventos geopolíticos que afetam os grandes países produtores de nutrientes agrícolas. Nos últimos meses, o mercado internacional registrou novas pressões sobre produtos estratégicos utilizados na produção de soja. Fertilizantes nitrogenados, fosfatados e potássicos apresentaram valorização em diversos mercados globais, refletindo preocupações relacionadas à oferta internacional, custos energéticos e tensões geopolíticas em importantes regiões produtoras. Os aumentos observados nos principais insumos agrícolas evidenciam que a pressão de custos não está concentrada em um único produto, mas distribuída por toda a cadeia produtiva. Os números do mercado mostram uma escalada relevante: [caption id="attachment_28921" align="alignnone" width="1958"] Imagem: China2Brazil[/caption] Em diversas regiões produtoras estratégicas, como Rio Verde (GO), Sorriso (MT) e Cascavel (PR), o custo operacional da soja já supera R$5 mil por hectare, dependendo do nível tecnológico adotado e das condições específicas de cada propriedade. Além dos fertilizantes, outro componente que passou a exercer influência crescente sobre os custos agrícolas brasileiros é o diesel, principal combustível utilizado nas operações mecanizadas do campo e no transporte da produção. O diesel impacta diretamente as atividades de preparo do solo, plantio, pulverização, colheita e transporte dos grãos até armazéns, indústrias processadoras e portos de exportação. O diesel possui relevância estratégica para o agronegócio brasileiro, podendo representar entre 10% e 20% dos custos associados às operações mecanizadas em determinadas regiões produtoras. Além do abastecimento de máquinas agrícolas, o combustível influencia diretamente os custos de frete, armazenagem e escoamento da produção. Como consequência, a recente valorização do diesel passou a impactar toda a cadeia da soja, contribuindo para aumentos estimados de até 3% no custo operacional total da safra em algumas regiões. Outro fator que preocupa o setor é a deterioração da relação de troca. Na prática, os agricultores precisam entregar uma quantidade maior de sacas de soja para adquirir os mesmos volumes de fertilizantes e demais insumos necessários para o plantio. Esse fenômeno reduz a rentabilidade potencial da atividade e exige maior rigor no planejamento financeiro das operações agrícolas. O atual cenário brasileiro revela não apenas desafios, mas também oportunidades relevantes. A elevada dependência do Brasil em relação aos fertilizantes importados evidencia o potencial para novos investimentos em produção local, mistura, armazenamento, distribuição e logística de insumos agrícolas. Da mesma forma, projetos voltados para infraestrutura logística, armazenagem, tecnologia agrícola e eficiência operacional tendem a ganhar importância estratégica nos próximos anos. A evolução dos custos da safra 2026/27 reforça uma realidade cada vez mais evidente: a competitividade do agronegócio brasileiro não dependerá apenas da expansão da área cultivada ou do aumento da produção, mas também da capacidade do país de fortalecer sua cadeia de suprimentos, ampliar investimentos industriais e reduzir sua dependência externa em insumos estratégicos. Para a China, maior compradora mundial de soja brasileira, a elevação dos custos de produção no Brasil é um fator que merece acompanhamento contínuo. Embora não exista risco imediato de redução da oferta, a pressão sobre as margens dos produtores pode influenciar decisões de investimento, adoção tecnológica e expansão de área nas próximas safras. O momento atual representa uma oportunidade de observar não apenas o crescimento da produção agrícola, mas também as transformações estruturais que estão ocorrendo nos setores de fertilizantes, logística, tecnologia agrícola e infraestrutura, segmentos que serão fundamentais para sustentar o próximo ciclo de expansão do agronegócio brasileiro.
4 de maio de 2026
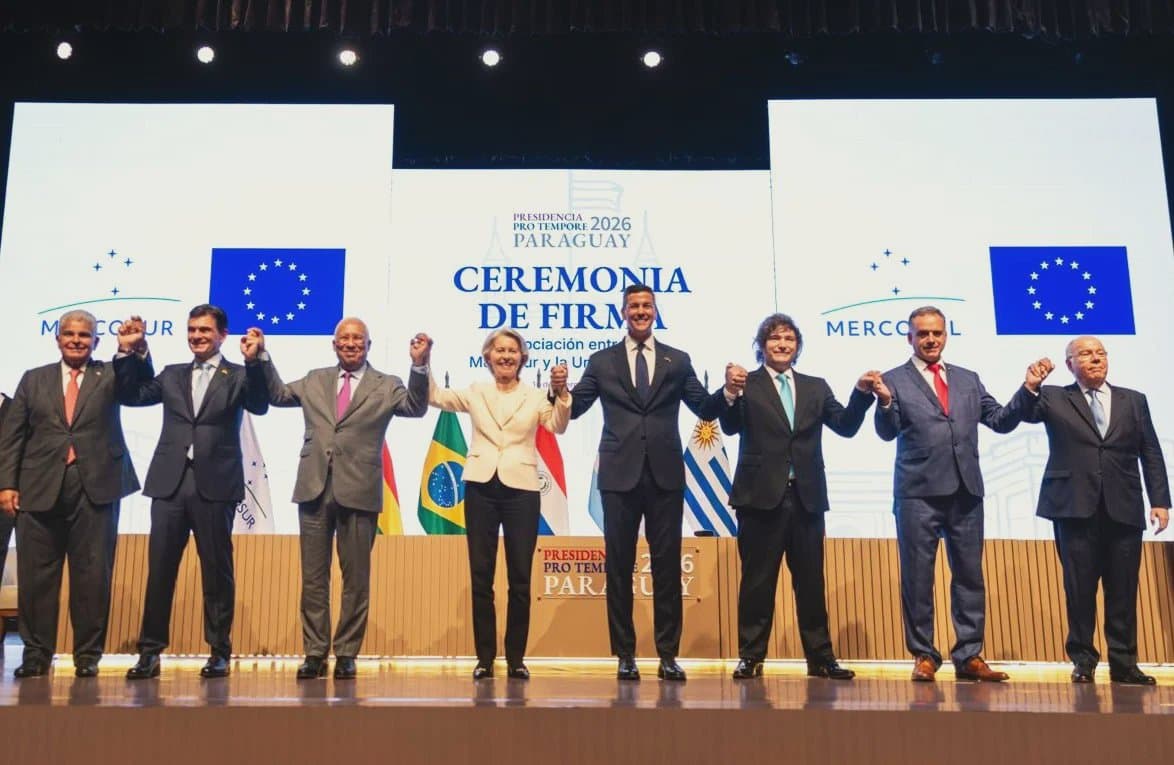
A entrada em vigor provisória do acordo comercial entre Mercosul e União Europeia , em 1º de maio de 2026, representa um dos movimentos mais relevantes do comércio internacional para o agronegócio brasileiro nas últimas décadas. Após mais de vinte anos de negociações, o entendimento conecta dois grandes blocos econômicos, reúne cerca de 700 milhões de consumidores e cria uma nova etapa de integração comercial entre América do Sul e Europa. Para o Brasil, principal país agroexportador do Mercosul, o acordo abre uma nova fronteira internacional baseada em acesso ampliado a mercados, redução tarifária gradual e maior diversificação de destinos estratégicos para seus produtos. Segundo informações oficiais do Governo do Brasil e da União Europeia, o acordo estabelece cronogramas progressivos de desgravação tarifária, além de avanços em áreas como facilitação de comércio, investimentos, compras públicas, medidas sanitárias e fitossanitárias e cooperação regulatória. Na prática, isso significa melhores condições de competitividade para diversos setores do agro brasileiro, especialmente aqueles em que o país já possui escala produtiva, eficiência logística crescente e forte reputação internacional em abastecimento. Para um país que já lidera exportações globais de soja, café, açúcar, suco de laranja, carne bovina e carne de frango, o novo ambiente comercial reforça o protagonismo do Brasil no fornecimento global de alimentos. Entre os segmentos mais impactados está a proteína animal. O mercado europeu historicamente impõe elevados padrões sanitários e barreiras tarifárias relevantes , o que sempre limitou parte do potencial exportador sul-americano. Com o novo acordo, foram definidos mecanismos de acesso preferencial e cotas específicas para determinados produtos, criando oportunidades concretas para expansão gradual das vendas brasileiras de carne bovina e de aves. Ainda que volumes estejam sujeitos a controles e exigências rígidas, a simples abertura institucionalizada desse canal comercial já altera a percepção estratégica sobre o futuro do setor. No caso da carne bovina, a criação de quotas tarifárias com alíquota reduzida é interpretada por analistas europeus como uma das áreas mais sensíveis do tratado, justamente pela competitividade do Brasil. Já no segmento avícola, onde o país ocupa posição global de liderança, o acesso ampliado tende a favorecer exportadores com histórico consolidado em biossegurança, produtividade e escala industrial. Outro grupo altamente beneficiado envolve açúcar, etanol e produtos agroindustriais. O Brasil reúne vantagens naturais e industriais difíceis de replicar: clima favorável, grande disponibilidade de terras agricultáveis, tecnologia tropical consolidada e matriz energética competitiva. No açúcar e no etanol, o acordo reforça a posição brasileira em um momento em que a Europa amplia o debate sobre segurança energética, transição verde e redução de emissões. O etanol de cana, em particular, passa a ganhar importância não apenas como commodity, mas como solução energética de baixo carbono. Frutas frescas, sucos e alimentos processados também devem encontrar ambiente favorável. O consumidor europeu valoriza rastreabilidade, qualidade, sustentabilidade e regularidade de entrega, atributos que cadeias exportadoras brasileiras vêm fortalecendo nos últimos anos. Itens como limão, melão, manga, uva, abacate, café especial e derivados vegetais podem ampliar presença em nichos premium, agregando valor à pauta exportadora nacional. I mpacto além da exportação direta O acordo reposiciona o Brasil como plataforma internacional de produção agroindustrial. Empresas globais que buscam abastecer diferentes mercados passam a enxergar o país não apenas como fornecedor de matéria-prima, mas como base estratégica para processamento, industrialização e distribuição. Para investidores estrangeiros, inclusive chineses, esse fator merece atenção especial. A China continuará sendo o principal parceiro comercial do agronegócio brasileiro em diversas cadeias, especialmente soja, carne bovina e celulose. No entanto, a abertura simultânea de uma nova frente robusta na Europa aumenta o valor geopolítico do Brasil. Em outras palavras, o país passa a atender com ainda mais relevância os dois maiores polos consumidores do mundo: Ásia e Europa. Isso fortalece a posição negociadora brasileira, amplia alternativas comerciais e reduz dependência excessiva de destinos específicos. Para grupos chineses com interesse em alimentos, logística, armazenagem, proteína animal, fertilizantes, biocombustíveis e infraestrutura portuária, o momento exige leitura estratégica. Investir no Brasil deixa de significar apenas acesso ao mercado local ou fornecimento à China. Passa a significar presença em uma plataforma capaz de abastecer múltiplos continentes sob diferentes regimes comerciais. Trata-se de uma mudança estrutural no mapa global de investimentos ligados ao agro. Naturalmente, o acordo não elimina desafios. O mercado europeu continuará exigindo padrões elevados de conformidade sanitária, rastreabilidade, sustentabilidade ambiental, bem-estar animal e governança corporativa. Portanto, o ganho brasileiro não será automático. As empresas mais preparadas tecnicamente, mais eficientes logisticamente e mais aderentes a padrões ESG serão as principais beneficiadas. Ainda assim, a mensagem central é clara: o agronegócio brasileiro entra em uma nova fase. Em um cenário global marcado por tensões geopolíticas, preocupação com segurança alimentar e busca por fornecedores confiáveis, o Brasil amplia mercados exatamente no momento em que o mundo mais precisa de estabilidade no abastecimento. O acordo Mercosul-União Europeia não substitui a importância da China para o campo brasileiro, nem reduz o protagonismo asiático. Ao contrário: ele confirma que o Brasil se consolida como eixo estratégico da segurança alimentar mundial. Para quem observa o comércio internacional com visão de longo prazo, a conclusão é objetiva: o agro brasileiro acaba de ganhar uma nova fronteira internacional. Autor: João Luiz Filho
20 de abril de 2026
O crescimento de 53% nas entregas de fertilizantes no Brasil em janeiro de 2026, conforme dados divulgados pela Associação Nacional para Difusão de Adubos (ANDA), não deve ser interpretado apenas como um indicador positivo de demanda agrícola. Trata-se, na realidade, de um movimento estratégico do agronegócio brasileiro diante de um cenário global cada vez mais volátil, marcado por incertezas geopolíticas, dependência externa e riscos crescentes na cadeia de suprimentos de insumos essenciais. O aumento expressivo nas entregas no início do ano reflete, em grande medida, a recomposição de estoques após um ciclo anterior de compras mais cautelosas, influenciado por oscilações de preços internacionais e custos elevados de financiamento. Além disso, há um componente relevante de antecipação de demanda, especialmente voltado à safrinha de milho e ao planejamento da safra 2026/27, em um contexto no qual produtores e distribuidores buscam se proteger contra potenciais choques de oferta e aumentos de preços ao longo do ano. Esse comportamento defensivo está diretamente associado à estrutura do mercado brasileiro de fertilizantes, caracterizado por elevada dependência de importações. De acordo com dados do Ministério da Agricultura , Pecuária e Abastecimento (MAPA) e da própria Associação Nacional para Difusão de Adubos (ANDA), aproximadamente 85% a 90% dos fertilizantes utilizados no país são provenientes do exterior, o que torna o Brasil particularmente sensível a variações geopolíticas, logísticas e cambiais. No caso dos fertilizantes potássicos, fundamentais para culturas como soja e milho, o Brasil depende majoritariamente de fornecedores como Rússia, Belarus e Canadá. Já os fosfatados têm forte participação de países como Marrocos, China e Estados Unidos. No segmento de nitrogenados, especialmente ureia e amônia, a dependência recai sobre China, Rússia, Irã e Trinidad e Tobago, sendo este último grupo particularmente sensível a variações no mercado de gás natural, principal insumo produtivo. Do ponto de vista territorial, a distribuição desses fertilizantes no Brasil segue a geografia da produção agrícola. Estados do Centro-Oeste concentram a maior parte das entregas, com destaque para Mato Grosso, principal polo de produção de soja, milho e algodão do país, além de Goiás e Mato Grosso do Sul. Na região Sul, Paraná e Rio Grande do Sul também apresentam elevada demanda, enquanto no Sudeste destacam-se São Paulo e Minas Gerais, impulsionados principalmente pela produção de cana-de-açúcar e café. Dados históricos da ANDA indicam que o Mato Grosso, isoladamente, pode representar mais de 20% das entregas nacionais, evidenciando o peso do agronegócio na dinâmica de consumo de insumos. Nesse contexto, as tensões geopolíticas envolvendo o Irã ganham relevância estratégica. O país é um dos principais produtores globais de ureia, fertilizante nitrogenado amplamente utilizado na agricultura brasileira. A produção iraniana é fortemente baseada em gás natural, o que a torna altamente sensível a sanções internacionais, restrições logísticas e instabilidades regionais. Eventuais interrupções na oferta iraniana ou elevação dos custos energéticos têm impacto direto nos preços internacionais dos fertilizantes nitrogenados. Adicionalmente, conflitos ou tensões no Oriente Médio afetam rotas marítimas estratégicas, elevando custos de frete e seguros, o que repercute diretamente no preço final dos insumos importados pelo Brasil. Esse efeito cascata tende a pressionar os custos de produção agrícola, com impactos potenciais sobre a competitividade das commodities brasileiras no mercado internacional. A China ocupa posição central nesse cenário, atuando simultaneamente como fornecedora relevante de fertilizantes e como principal destino das exportações agrícolas brasileiras. Nos últimos anos, autoridades chinesas adotaram medidas para restringir exportações de fertilizantes, com o objetivo de garantir a segurança alimentar interna e estabilizar preços domésticos, conforme reportado por veículos como a agência estatal Xinhua e diretrizes do Ministério do Comércio chinês. Esse movimento adiciona uma camada adicional de incerteza ao mercado global, reduzindo a disponibilidade de insumos e pressionando preços. O Brasil apresenta demanda crescente e consistente por fertilizantes, associada à expansão contínua do agronegócio. Ao mesmo tempo, a vulnerabilidade externa cria espaço para investimentos em produção local, infraestrutura logística, armazenamento e distribuição de insumos. Além disso, há potencial relevante para integração vertical entre cadeias de fertilizantes e produção agrícola, fortalecendo a segurança de suprimento e reduzindo exposição a choques externos. Em síntese, o aumento de 53% nas entregas de fertilizantes no início de 2026 não representa apenas um movimento conjuntural de mercado, mas sim um sinal claro de adaptação estratégica do agronegócio brasileiro a um ambiente global mais complexo e incerto. O fertilizante, nesse contexto, deixa de ser apenas um insumo produtivo e passa a ocupar posição central na geopolítica da segurança alimentar, com implicações diretas para o Brasil, a China e o equilíbrio das cadeias globais de produção agrícola.
26 de março de 2026
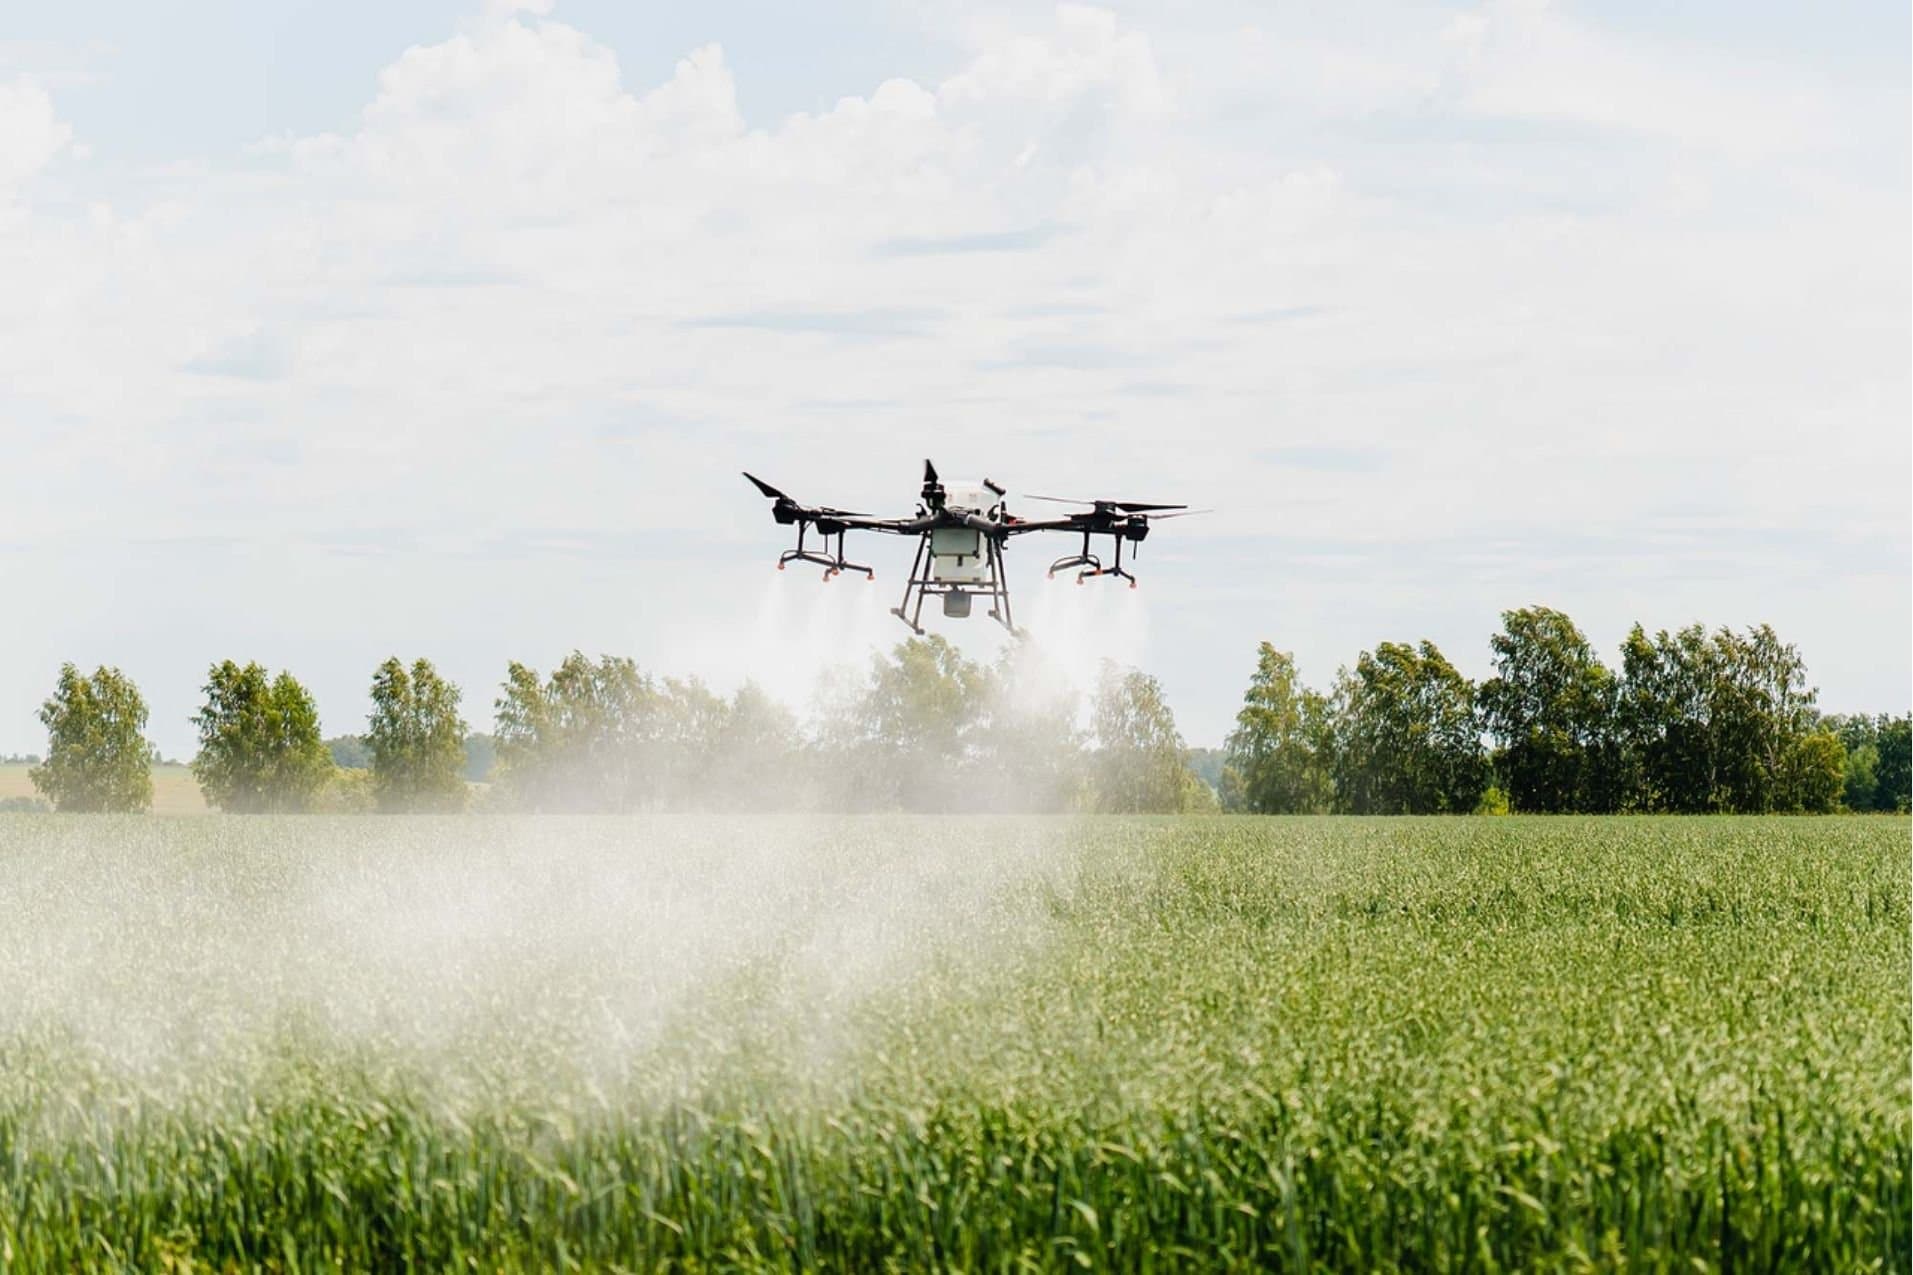
A rápida incorporação de tecnologias digitais no agronegócio brasileiro, em especial o uso de drones para aplicação de defensivos agrícolas, tem ampliado a eficiência operacional no campo. No entanto, esse avanço vem sendo acompanhado por um aumento de riscos técnicos, jurídicos e financeiros associados à chamada deriva de pulverização, fenômeno em que o produto aplicado atinge áreas não alvo. Um caso recente ocorrido em Leopoldo de Bulhões, no interior do estado de Goiás, ilustra esse cenário. Um produtor rural utilizou um drone para aplicação de defensivos em área de pastagem, mas parte do produto atingiu uma lavoura vizinha, gerando um prejuízo estimado em até R$1 milhão. O episódio, amplamente divulgado pela mídia, evidencia que, mesmo com tecnologias de precisão, o risco operacional permanece elevado quando não há controle rigoroso das condições de aplicação. Contudo, esse não é um evento isolado. Levantamentos recentes indicam que casos semelhantes vêm sendo registrados em diferentes regiões do Brasil, sinalizando uma tendência estrutural. No estado do Maranhão, reportagem da Repórter Brasil (2025) identificou 228 comunidades afetadas por contaminação relacionada à pulverização de agrotóxicos, sendo que 94% dos casos estavam associados ao uso de drones. Os impactos relatados incluem perda de produção agrícola, contaminação ambiental e danos à saúde de populações locais, evidenciando a escala do problema em áreas de expansão agrícola. Em Minas Gerais, registros institucionais da Assembleia Legislativa do estado apontam denúncias de deriva de defensivos atingindo propriedades de produção orgânica, com perdas econômicas relevantes e impacto direto sobre a renda de aproximadamente 150 famílias. Estudos técnicos citados nessas discussões indicam que, em determinadas condições, menos de um terço do produto aplicado atinge efetivamente o alvo, reforçando a importância do controle operacional. Já no Ceará, série especial publicada pelo jornal O Povo (2025) destacou casos em que a deriva atingiu não apenas lavouras, mas também áreas residenciais e equipamentos públicos, como escolas, ampliando o debate sobre os limites regulatórios e a necessidade de fiscalização mais rigorosa no uso dessas tecnologias. A recorrência desses episódios em diferentes regiões, incluindo estados como Goiás, Maranhão, Minas Gerais, Ceará e áreas do MATOPIBA, revela um padrão consistente: o avanço tecnológico no campo brasileiro não está sendo acompanhado, na mesma velocidade, por uma padronização operacional e regulatória capaz de mitigar riscos. Do ponto de vista técnico, a deriva está diretamente associada a variáveis como velocidade do vento, temperatura, umidade relativa do ar, altura de voo e tamanho de gota. Mesmo em aplicações com drones, considerados mais precisos do que métodos tradicionais, a ausência de controle rigoroso desses parâmetros pode resultar em dispersão significativa do produto. Nesse contexto, ganha relevância o processo de profissionalização e certificação dos operadores de drones agrícolas no Brasil, que vem sendo estruturado a partir de diretrizes estabelecidas por órgãos como a Agência Nacional de Aviação Civil (ANAC), o Departamento de Controle do Espaço Aéreo (DECEA) e o Ministério da Agricultura e Pecuária (MAPA). A regulamentação vigente exige, entre outros pontos, o registro das aeronaves não tripuladas, autorização de voo, observância das regras de segurança do espaço aéreo e, no caso específico da aplicação de defensivos, o cumprimento de requisitos agronômicos e operacionais definidos pelo MAPA. Paralelamente, observa-se a expansão de cursos técnicos e programas de capacitação oferecidos por instituições de ensino, empresas especializadas e fabricantes de tecnologia agrícola, com foco em formação prática, calibração de equipamentos, interpretação de condições climáticas e boas práticas de aplicação. Ainda assim, o mercado apresenta níveis heterogêneos de qualificação, e a ausência de padronização plena na formação dos operadores continua sendo um dos principais vetores de risco operacional. Nesse cenário, a certificação técnica e a capacitação contínua dos pilotos emergem como elementos críticos para a consolidação segura do uso de drones no agronegócio brasileiro, especialmente em operações de maior escala e com elevado nível de exigência regulatória. Sob a ótica jurídica, o ambiente brasileiro impõe um nível elevado de responsabilidade ao operador. Casos de deriva tendem a ser enquadrados no regime de responsabilidade civil objetiva, no qual a obrigação de indenizar independe da comprovação de culpa, bastando a demonstração do dano e do nexo causal. Na prática, isso significa que falhas operacionais podem resultar em indenizações elevadas, além de eventuais sanções administrativas e ambientais. Para investidores internacionais, especialmente aqueles provenientes da China, que vêm ampliando sua presença no agronegócio brasileiro, esse contexto traz uma leitura estratégica clara. O Brasil continua sendo um dos mercados agrícolas mais atrativos do mundo, com escala produtiva, disponibilidade de terras e rápida adoção de tecnologias. No entanto, a operação nesse ambiente exige um nível elevado de governança técnica, gestão de risco e compliance operacional. A adoção de drones e outras tecnologias de agricultura de precisão não deve ser analisada apenas sob a ótica da eficiência, mas também sob a perspectiva de controle operacional, capacitação de equipes e adequação às condições locais. Em um ambiente de alta intensidade produtiva e proximidade entre diferentes culturas, o risco de externalidades negativas, como a deriva, torna-se um fator crítico de gestão. Dessa forma, o diferencial competitivo no agronegócio brasileiro tende a migrar de um modelo baseado apenas em tecnologia para um modelo orientado por excelência operacional e mitigação de riscos. Empresas e investidores que conseguirem estruturar protocolos robustos de aplicação, monitoramento climático, treinamento técnico e rastreabilidade terão vantagem em relação aos demais players. O caso de Leopoldo de Bulhões, quando analisado em conjunto com os demais episódios registrados no país, não deve ser interpretado como uma exceção, mas sim como um sinal de alerta sobre a necessidade de evolução do modelo operacional do agronegócio brasileiro. Em um cenário de crescente integração entre Brasil e China no setor agrícola, compreender e gerenciar esses riscos será determinante para garantir não apenas a rentabilidade dos investimentos, mas também sua sustentabilidade no longo prazo.
19 de janeiro de 2026
O ano de 2026 se projeta como um marco relevante para o agronegócio brasileiro, com um calendário robusto de feiras e eventos que reforçam o papel do setor não apenas como pilar da economia nacional, mas também como ator estratégico no comércio global de alimentos, insumos, tecnologia e bioenergia. Em fevereiro, o Show Rural Coopavel, em Cascavel (PR), um dos eventos mais tradicionais do calendário agro nacional, reúne produtores, empresas e instituições em torno de tecnologia aplicada, sustentabilidade e soluções produtivas, ao longo de cinco dias intensos. Em março, feiras como a Expodireto Cotrijal (RS), o Farm Show Primavera do Leste (MT) e o Show Safra (MT) consolidam a agenda no Sul e no Centro-Oeste, refletindo a força da agricultura de larga escala e da inovação tecnológica nessas regiões. Os meses de abril e maio concentram alguns dos principais destaques do calendário. A Tecnoshow Comigo, em Rio Verde (GO), reafirma a vocação do Centro-Oeste como polo de inovação em máquinas, insumos e agricultura digital. Já a Agrishow, realizada em Ribeirão Preto (SP) e reconhecida como a maior feira de tecnologia agrícola da América Latina, consolida-se como palco privilegiado para lançamentos, debates estratégicos, articulações institucionais e fechamento de grandes negócios. Nesse mesmo período ocorre a Expozebu, realizada anualmente em Uberaba (MG), considerada o principal evento mundial da pecuária zebuína. No início de junho, a Bahia Farm Show, em Luís Eduardo Magalhães (BA), expressa o vigor do agronegócio no Nordeste e na região do Matopiba, atraindo produtores e investidores e movimentando intensamente a economia regional, além de reforçar o papel estratégico dessa fronteira agrícola no cenário nacional. Confira as principais feiras agropecuárias do Brasil em 2026: [caption id="attachment_27287" align="alignnone" width="1125"] Imagem: China2Brazil[/caption]