

29 de outubro de 2026
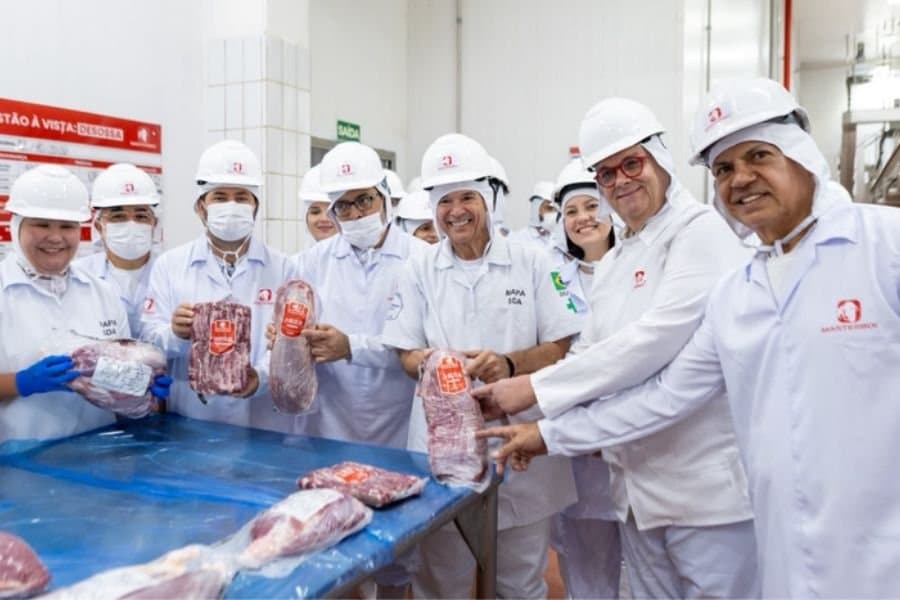
O Nordeste realizou, em 23 de outubro, seu primeiro embarque de carne bovina com destino à China. A operação foi conduzida pelo frigorífico Masterboi, localizado em Canhotinho, em Pernambuco, com o envio de 27 toneladas de carne congelada. A carga seguirá pelo Porto de Suape, até o Porto de Xangai, na China. A unidade pernambucana é a primeira da região Nordeste habilitada a exportar carne bovina para o mercado chinês. A autorização foi concedida em 29 de setembro pela Administração-Geral das Alfândegas da China (GACC), órgão responsável pelo controle aduaneiro e pela habilitação de estabelecimentos estrangeiros para exportação de alimentos ao país. Frigorífico investe para atender ao mercado chinês Para cumprir as exigências do mercado internacional, a Masterboi instalou um túnel de congelamento automático na unidade de Canhotinho. A empresa também pretende aumentar sua capacidade de abate para mais de mil bovinos por dia até o final de 2026. O primeiro embarque foi acompanhado pelo ministro da Agricultura e Pecuária, André de Paula, e por representantes do governo de Pernambuco. Segundo o Ministério da Agricultura e Pecuária (Mapa), a entrada da unidade no mercado chinês representa uma nova oportunidade comercial para os produtores e para a indústria frigorífica do Nordeste. Carne deve chegar à China em 2027 Apesar de a carga ter saído do frigorífico em outubro, a chegada ao mercado chinês está prevista para janeiro de 2027. Segundo informações divulgadas pelo Jornal do Commercio, o transporte marítimo deve começar em novembro, com duração estimada de 60 dias. O cronograma considera as cotas anuais estabelecidas pela China para a importação de carne bovina. Para 2027, o limite brasileiro informado é de 1,128 milhão de toneladas, com aplicação de uma tarifa adicional de 55% sobre os volumes que ultrapassarem a cota.
9 de setembro de 2026
Exportações recuaram 80,56% em agosto frente a julho. Dados brasileiros e avisos oficiais chineses ajudam a dimensionar a retração, mas exigem cuidado na leitura do saldo da cota e de suas causas. As exportações brasileiras de carne bovina para a China sofreram uma forte retração em agosto de 2026. Na consulta ao Comex Stat utilizada nesta análise, restrita à carne bovina fresca, refrigerada ou congelada, o volume passou de 82,71 mil toneladas em julho para 16,08 mil toneladas em agosto, uma queda de 80,56%. A receita FOB diminuiu de US$529,24 milhões para US$92,07 milhões, recuo de 82,60%. O movimento aprofundou a desaceleração iniciada em julho. Em junho, os embarques haviam alcançado 158,35 mil toneladas e US$1,069 bilhão. Em apenas dois meses, o volume mensal caiu 89,84%, enquanto a receita recuou 91,39%. Essa trajetória coloca em evidência a exposição comercial da cadeia brasileira às condições de acesso ao mercado chinês. A proximidade dos limites estabelecidos pela salvaguarda chinesa é um elemento relevante para interpretar o movimento, embora os dados disponíveis não permitam atribuir toda a queda a uma única causa. Entre janeiro e agosto, a consulta brasileira soma 872.755,670 toneladas e US$5,436 bilhões. O valor médio ponderado foi de U$$6,23 por quilograma. A evolução mensal mostra expansão entre abril e junho, seguida de forte retração. A pauta está praticamente concentrada em carne bovina desossada congelada, classificada na NCM 02023000. Em agosto, essa categoria respondeu por 16.080.371 dos 16.080.598 quilogramas registrados. Portanto, a retração alcança o principal produto comercializado nesse fluxo. Além da redução da quantidade, o valor médio FOB caiu 10,52% entre julho e agosto. Esse indicador, porém, representa a divisão da receita pelo peso exportado. Não equivale à cotação de um corte padronizado: pode variar conforme preços negociados, composição dos cortes e contratos embarcados. Mesmo dentro de uma única NCM, os produtos não são necessariamente homogêneos. A distinção mais importante para compreender o cenário está no acompanhamento da cota. O anúncio nº 87/2025 do Ministério do Comércio da China, o MOFCOM , estabeleceu salvaguardas para carne bovina fresca, refrigerada ou congelada, com cotas por origem e tarifa adicional de 55% sobre a alíquota vigente após o gatilho previsto na norma. O anexo fixa para o Brasil 1.106.000 toneladas em 2026. A medida encarece as importações acima do limite, sem estabelecer uma proibição automática de compra. Dividir as 872.755,670 toneladas registradas pelo Brasil pela cota anual resulta em 78,91%. A conta está correta, mas não representa a utilização oficial da cota na China. Trata-se de uma comparação entre embarques brasileiros registrados no ano e o tamanho do limite chinês. Os avisos do próprio MOFCOM mostram outra referência: as importações de origem brasileira já haviam atingido 80% da cota em 21 de julho e 90% em 10 de agosto. A diferença decorre da necessidade de comparar registros equivalentes. Exportação na origem e importação no destino ocorrem em momentos distintos. Embarques do ano anterior, mercadorias em trânsito e diferenças no momento do registro podem contribuir para a divergência. Determinar o peso de cada fator exige conciliar as bases brasileira e chinesa. Por isso, subtrair as exportações brasileiras de 2026 da cota e concluir que ainda existiriam 233.244,330 toneladas disponíveis seria inadequado. Esse é apenas um saldo aritmético, sem comprovação de disponibilidade para novas entradas sem a tarifa adicional. O aviso de 90% tampouco fornece o saldo atualizado de setembro. A sequência de expansão até junho e retração em julho e agosto é compatível com antecipação de compras e posterior redução dos embarques diante do risco tarifário. A coincidência com os avisos de utilização da cota reforça essa interpretação. Ainda assim, comprovar sua contribuição específica exigiria informações adicionais sobre contratos, estoques chineses, compras de outros fornecedores e demanda interna. Também não é possível concluir que a queda das compras do Brasil represente redução proporcional do consumo de carne bovina na China. Estoques, produção doméstica e importações de outras origens podem atender parte dessa demanda. Para os exportadores, o cenário reforça a importância de acompanhar a contabilização chinesa, os prazos de chegada das cargas e a exposição tarifária das operações. Para a cadeia brasileira, há riscos de pressão sobre o escoamento e as margens, mas os dados analisados ainda não demonstram quanto do volume foi redirecionado a outros mercados nem o efeito efetivo sobre o preço da arroba. A evidência disponível sustenta uma conclusão: os embarques brasileiros sofreram uma ruptura expressiva no momento em que a China se aproximava do limite de sua cota. Avaliar esse risco exige combinar os registros brasileiros com as informações oficiais do destino, preservando a distinção entre queda observada, mecanismo regulatório e hipóteses sobre seus efeitos. Nota metodológica: análise baseada nas imagens de uma consulta ao Comex Stat fornecidas pelo autor, com recálculo dos indicadores, e nos documentos oficiais chineses citados. Informações consideradas até 7 de setembro de 2026.
30 de janeiro de 2026
A recente mobilização dos frigoríficos brasileiros junto ao governo federal para que o Brasil adote, nas exportações de carne bovina à China, um modelo semelhante ao da Cota Hilton europeia expõe um ponto sensível da atual relação comercial sino-brasileira : a ausência de previsibilidade operacional em um mercado que se tornou central para a pecuária brasileira. Desde janeiro de 2026, a China passou a aplicar medidas de salvaguarda às importações de carne bovina, com a instituição de cotas anuais por país fornecedor e a aplicação de uma tarifa adicional de 55% sobre os volumes que ultrapassarem esses limites. A decisão foi formalizada pelo Ministério do Comércio da China (MOFCOM), após investigação que concluiu que o crescimento acelerado das importações estaria causando “danos relevantes” à indústria pecuária doméstica chinesa. No desenho definido por Pequim, o Brasil recebeu a maior cota individual entre os exportadores, reflexo de sua posição como principal fornecedor externo de carne bovina ao mercado chinês. Ainda assim, o ponto crítico não está apenas no volume total autorizado, mas na forma como essa cota será administrada. As autoridades chinesas deixaram claro que não pretendem adotar um modelo de distribuição por empresa exportadora, como ocorre na União Europeia com a Cota Hilton. A gestão da cota será feita internamente, sob critérios definidos pelas autoridades chinesas, com uma lógica operacional próxima ao first come, first served: os embarques que chegarem primeiro dentro do período contam para a cota; os volumes excedentes ficam sujeitos à tarifa adicional de 55%. Esse desenho preserva o controle soberano da China sobre o fluxo de importações, confere flexibilidade ao importador chinês e evita compromissos bilaterais mais rígidos com países ou empresas específicas. Do ponto de vista regulatório chinês, trata-se de uma salvaguarda prevista nas regras da Organização Mundial do Comércio (OMC), aplicada de forma unilateral e temporária. Do lado brasileiro, o tema vem sendo acompanhado pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), em articulação com o setor privado. Em comunicações oficiais, o governo reconheceu a adoção das salvaguardas chinesas, informou que mantém diálogo técnico com Pequim e indicou que avaliará o tema à luz das regras multilaterais. A preocupação central dos frigoríficos é que, sem um critério de distribuição mais previsível, o sistema atual incentive uma corrida por embarques, pressionando plantas industriais, a logística portuária e o próprio mercado interno de boi gordo. Daí a defesa de um modelo inspirado na Cota Hilton, no qual os volumes seriam distribuídos proporcionalmente com base no histórico exportador de cada empresa, com potencial redução de volatilidade e risco contratual. Apesar de recorrente, a comparação tem limites claros. A Cota Hilton é resultado de negociação formal e consolidada, inserida em acordos internacionais da União Europeia, com regras estáveis e previsíveis. No caso chinês, trata-se de uma medida de salvaguarda unilateral, sem compromisso prévio de repartição entre exportadores estrangeiros. Para investidores e importadores chineses, o Brasil segue sendo um parceiro estratégico no fornecimento de proteína animal. Para os exportadores brasileiros, o desafio é essencialmente operacional: competir, cumprir contratos e preservar margens em um mercado de grande escala, porém submetido a mecanismos regulatórios mais rigorosos. Sob a ótica chinesa, o debate sobre a “replicação da Cota Hilton” revela mais sobre o processo de adaptação do exportador brasileiro a um novo ambiente regulatório do que sobre eventuais fragilidades no desenho da política chinesa. A sinalização é objetiva: o mercado chinês permanece aberto e relevante, mas exige planejamento, disciplina logística e alinhamento às prioridades domésticas da China.
5 de janeiro de 2026
A China consolidou-se nas últimas décadas como o maior mercado individual para a carne bovina produzida no Brasil. Em 2025, dados da Secretaria de Comércio Exterior (SECEX/MDIC) mostram que o Brasil exportou aproximadamente 1,5 milhão de toneladas de carne bovina desossada congelada à China, principal item da pauta brasileira de exportação no setor. Esse volume corresponde a uma parcela significativa dos embarques totais de carne bovina do Brasil e reforça a importância do mercado chinês para os frigoríficos brasileiros. Reportagens setoriais com base em dados oficiais confirmam que a China absorveu cerca de 51,3% do total das exportações brasileiras de carne bovina em 2025, consolidando-se como parceiro estratégico de longo prazo para o agronegócio brasileiro. Esse cenário, contudo, passou a conviver com um novo ambiente regulatório a partir da conclusão da investigação de salvaguarda conduzida pelo Ministry of Commerce of the People's Republic of China (MOFCOM). O órgão concluiu que o crescimento acelerado das importações de carne bovina nos últimos anos causou dano à indústria doméstica chinesa, o que justificou a abertura formal da investigação em 27 de dezembro de 2024 e sua aprovação definitiva em 31 de dezembro de 2025. O regime de salvaguarda aprovado terá vigência de três anos (2026–2028) e será implementado por meio de quotas tarifárias específicas por país de origem. As importações realizadas dentro da quota anual definida para cada país permanecerão sujeitas à tarifa de importação previamente vigente. Já os volumes que excederem essa quota estarão sujeitos a uma tarifa adicional de 55%, conforme estabelecido no Comunicado nº 87/2025 do MOFCOM. [caption id="attachment_27047" align="alignnone" width="1688"] Imagem: Ministério do Comércio da China em Pequim/ Xinhua[/caption] É importante destacar que, mesmo antes da adoção das medidas de salvaguarda, a importação de carne bovina pela China já estava sujeita a uma tarifa ad valorem de aproximadamente 12%, conforme previsto na Tarifa Aduaneira de Importação da República Popular da China, aplicada de forma regular aos principais códigos do Sistema Harmonizado (HS) relativos à carne bovina refrigerada e congelada. Essa alíquota compõe o regime tarifário ordinário e permanece válida para os volumes importados dentro das quotas. Na prática, isso significa que a importação de carne bovina acima da quota torna-se economicamente proibitiva: 12% de tarifa ad valorem + 55% de tarifa adicional de salvaguarda, resultando em uma carga tarifária total de 67% sobre o valor da mercadoria. Embora o texto principal do comunicado no portal oficial não expresse diretamente os números das quotas por país, diversos veículos especializados — com base nas informações oficiais do Anexo 2 do comunicado — confirmaram os volumes específicos atribuídos a cada fornecedor. Para 2026, os volumes reportados são: Brasil: 1.106.000 toneladas Argentina: 511.000 toneladas Uruguai: 324.000 toneladas Nova Zelândia: 206.000 toneladas Austrália: 205.000 toneladas Estados Unidos: 164.000 toneladas Esses números são consistentes com dados oficiais divulgados aos exportadores pela própria autoridade chinesa e refletem o conteúdo do Anexo 2 do Comunicado nº 87/2025 (quota por país). O comunicado do MOFCOM descreve de forma clara o mecanismo de cobrança da tarifa no momento da importação, isto é, no desembaraço aduaneiro. No entanto, o texto público não detalha o método de alocação da quota — se por distribuição prévia, licenciamento específico ou consumo global ao longo do ano. O órgão também deixa explícito que quotas não utilizadas não podem ser transferidas ou acumuladas para anos subsequentes, o que impõe uma necessidade rigorosa de planejamento logístico e comercial dentro do ano-calendário. Neste novo ambiente regulatório, torna-se fundamental compreender a mudança prática no papel dos agentes da operação. Quem compra a carne bovina, promove o desembaraço aduaneiro e assume o risco regulatório na China é o importador chinês, provocando uma gestão de riscos e na estrutura econômica das operações. Caso, no momento do desembaraço aduaneiro, a quota brasileira já esteja total ou parcialmente esgotada — seja por atrasos logísticos, seja pela utilização prévia da quota por outros importadores — o importador estará automaticamente sujeito à tarifa adicional de 55%, o que reduz de forma significativa a margem da operação e pode torná-la economicamente inviável. Esse risco tende a se intensificar para importadores que concentram suas operações no final do ano civil, período em que a quota anual normalmente já se encontra amplamente consumida. Nessas circunstâncias, a previsibilidade de custos se reduz e o planejamento financeiro torna-se mais complexo, exigindo maior rigor no controle de volumes, cronogramas e janelas de desembaraço. Além disso, novos entrantes no mercado chinês podem enfrentar dificuldades adicionais para acessar volumes relevantes de quota nos primeiros ciclos do regime de salvaguarda, uma vez que a quota tende a ser absorvida mais rapidamente por empresas com histórico operacional consolidado. Por outro lado, o novo marco regulatório também cria oportunidades estratégicas. Importadores capazes de planejar com precisão seus fluxos logísticos e controlar o momento do desembaraço aduaneiro passam a deter vantagem competitiva baseada na previsibilidade do uso da quota. Nesse contexto, a quota deixa de ser apenas um instrumento regulatório e passa a assumir características de um ativo econômico indireto, influenciando negociações comerciais, formação de preços e estruturação contratual. Parcerias estratégicas com frigoríficos brasileiros que apresentem histórico consistente de embarques dentro das janelas de quota tornam-se, portanto, um fator relevante de mitigação de riscos. Para o frigorífico brasileiro, o novo regime também redefine seu posicionamento estratégico. Embora não detenha quota, suas decisões operacionais influenciam diretamente se a importação ocorrerá ou não dentro do limite disponível. A definição da data de embarque, a previsibilidade logística e a estabilidade de fornecimento passam a impactar diretamente o momento do desembaraço na China, tornando o frigorífico um gestor indireto do risco de quota. O novo regime cria um ambiente de competição interna entre embarques brasileiros. Caso o volume total exportado pelo Brasil exceda a quota anual atribuída ao país, apenas parte das cargas poderá ser desembaraçada sem a incidência da tarifa adicional, o que pode gerar disputas entre compradores, renegociações comerciais e pressões por desconto ou revisão de preços. Além disso, operações spot ou com clientes novos tendem a perder atratividade relativa, uma vez que importadores chineses passam a valorizar relações comerciais mais estáveis e previsíveis diante da limitação de quota. Outro ponto de atenção é o aumento da exigência por governança logística. Atrasos operacionais, transbordos imprevistos ou qualquer evento que amplie o tempo de trânsito internacional podem resultar na chegada da carga após o esgotamento da quota anual, transferindo o impacto econômico da tarifa adicional para a operação como um todo e comprometendo a competitividade do embarque. Por outro lado, o novo ambiente regulatório também abre oportunidades estratégicas relevantes para frigoríficos mais estruturados. Aqueles que oferecem previsibilidade logística, coerência operacional e integração contratual com o importador chinês tendem a ser priorizados como parceiros de longo prazo. A competição deixa de se concentrar exclusivamente no preço e passa a incorporar critérios como confiabilidade, segurança de entrega e capacidade de operar dentro das janelas de quota. [caption id="attachment_27048" align="alignnone" width="1688"] Imagem: Trabalhadores do Hulun Buir Meat Industry Group realizam corte e processamento de carne bovina importada do Brasil/ Xinhua[/caption] A partir de 2026, o comércio de carne bovina entre Brasil e China passa a operar sob um novo regime de governança comercial, no qual a introdução das quotas chinesas não representa uma interrupção do fluxo comercial, mas uma mudança estrutural na forma de competir. O mercado permanece aberto, porém passa a exigir maior sofisticação na gestão operacional, contratual e logística dos agentes envolvidos. Para o importador chinês, a quota deixa de ser apenas um instrumento regulatório e passa a se configurar como um ativo estratégico, cuja utilização eficiente depende de planejamento rigoroso de cronogramas, controle do momento do desembaraço aduaneiro e estruturação de contratos alinhados à disponibilidade de quota. Essa lógica, contudo, também introduz riscos relevantes, como a incidência da tarifa adicional de salvaguarda e maiores barreiras de entrada para novos participantes, especialmente em um ambiente de quota limitada e elevada concorrência. Para o frigorífico brasileiro, o novo regime não implica perda automática de mercado, mas exige uma reformulação da atuação comercial. A competitividade deixa de se apoiar exclusivamente em preço e volume e passa a incorporar, de forma decisiva, critérios como confiabilidade logística, previsibilidade operacional e capacidade de contribuir para a gestão do risco de quota do importador. Frigoríficos que consigam se posicionar como parceiros estratégicos tendem a preservar e até ampliar sua relevância no mercado chinês.
22 de dezembro de 2025
Em 2025, o Brasil alcançou um marco histórico na pecuária mundial. Segundo dados oficiais do Departamento de Agricultura dos Estados Unidos (USDA), o país superou os Estados Unidos e tornou-se o maior produtor global de carne bovina, consolidando uma posição que já vinha sendo construída ao longo de décadas por meio de ganhos de escala, produtividade e inserção internacional. Mais do que uma mudança estatística, o novo ranking evidencia diferenças estruturais relevantes entre os dois maiores produtores do mundo — incluindo modelos produtivos, práticas regulatórias e exigências sanitárias, entre elas o uso de hormônios na produção de carne bovina. De acordo com o relatório “Livestock and Poultry: World Markets and Trade”, publicado pelo USDA – Foreign Agricultural Service, a produção brasileira de carne bovina em 2025 foi estimada em aproximadamente 12,35 milhões de toneladas em equivalente carcaça, enquanto a produção norte-americana ficou em torno de 11,81 milhões de toneladas. Essa é a primeira vez na série histórica do USDA que o Brasil ocupa isoladamente a liderança mundial em produção de carne bovina, superando os Estados Unidos segundo a metodologia internacionalmente aceita de equivalente carcaça. O crescimento da produção brasileira não está associado a uma expansão indiscriminada de área ou ao uso intensivo de insumos proibidos, mas sim a fatores estruturais consolidados como avanços genéticos e nutricionais, a melhoria no manejo de pastagens, maior eficiência produtiva por animal, além da profissionalização da cadeia frigorífica e a adequação crescente a protocolos sanitários internacionais. Esses elementos permitiram ao Brasil elevar o volume produzido mantendo competitividade e acesso a mercados altamente regulados. Um dos pontos mais relevantes — e frequentemente mal compreendidos no debate internacional — diz respeito ao uso de hormônios como promotores de crescimento. No Brasil, o uso de hormônios para promoção de crescimento em bovinos destinados à produção de carne é proibido por legislação federal. Essa diretriz é estabelecida e fiscalizada pelo Ministério da Agricultura e Pecuária (MAPA) , por meio de seus sistemas de controle sanitário, registro de produtos veterinários e fiscalização oficial. A carne bovina produzida no Brasil não utiliza hormônios como promotores de crescimento, é submetida a programas oficiais de inspeção, e atende a exigências sanitárias de mercados que proíbem esse tipo de substância, como a União Europeia. É importante destacar que substâncias hormonais podem ser utilizadas em protocolos reprodutivos, como sincronização de cio, o que é tecnicamente distinto do uso de hormônios para engorda ou ganho de peso. Esses procedimentos são regulados, rastreáveis e não têm relação com resíduos hormonais na carne destinada ao consumo. Nos Estados Unidos, o cenário regulatório é diferente. O uso de hormônios como promotores de crescimento em bovinos de corte é legal e amplamente adotado, sob regulamentação da U.S. Food and Drug Administration (FDA). Esses hormônios, naturais ou sintéticos, são utilizados por meio de implantes para acelerar o ganho de peso, melhorar a conversão alimentar, e reduzir custos de produção. As autoridades sanitárias norte-americanas consideram essa prática segura para o consumo humano, e a carne produzida sob esse modelo é amplamente comercializada no mercado interno e em países que aceitam esse tipo de tecnologia. Por outro lado, essa carne não é aceita em mercados que proíbem hormônios, como a União Europeia, o que historicamente gerou disputas comerciais internacionais. Para países importadores, em especial a China, maior compradora mundial de carne bovina, essas diferenças regulatórias são estratégicas. O Brasil reúne hoje três atributos fundamentais como escala produtiva, capacidade de fornecimento contínuo, e produção alinhada a mercados que restringem o uso de hormônios. Esse conjunto fortalece a posição brasileira como fornecedor estratégico de proteína animal, especialmente em um contexto de crescente atenção global à segurança alimentar, rastreabilidade e exigências sanitárias. O próprio USDA projeta que, em 2026, a produção brasileira possa recuar levemente, aproximando-se novamente da produção norte-americana, em função do ciclo pecuário. Ainda assim, o marco de 2025 permanece simbólico e estrutural. O Brasil deixa de ser apenas o maior exportador para se consolidar também como o maior produtor mundial de carne bovina, com um modelo produtivo que combina escala, competitividade e aderência a normas sanitárias restritivas. A liderança brasileira na produção mundial de carne bovina em 2025 reflete mais do que volume. Ela expressa um modelo produtivo distinto, baseado em eficiência, clima favorável, tecnologia tropical e proibição do uso de hormônios como promotores de crescimento, em contraste com o modelo adotado pelos Estados Unidos. Para o mercado global — e particularmente para a China — esse diferencial amplia a relevância estratégica do Brasil como fornecedor confiável de proteína animal em um cenário de transformação da geopolítica dos alimentos.
6 de agosto de 2025
O Ministério do Comércio da China prorrogou, até 26 de novembro de 2025, o prazo da investigação sobre a possível adoção de restrições temporárias à importação de carne bovina. A decisão foi publicada em 27 de dezembro de 2024 por meio do Comunicado nº 60, com base no Regulamento da República Popular da China sobre Medidas de Salvaguarda. Desde a abertura do processo, o ministério segue os trâmites legais, com envio de questionários, realização de audiências públicas, inspeções presenciais e análise dos documentos apresentados por representantes do setor. A investigação recebeu contribuições de governos, associações e produtores de países exportadores, além de pecuaristas e importadores chineses. Brasil lidera as exportações para a China A China consome cerca de 12 milhões de toneladas de carne bovina por ano, sendo aproximadamente 2,5 milhões importadas. O Brasil é o principal fornecedor e em 2024 exportou 1,3 milhão de toneladas ao país asiático, o equivalente a 10% do consumo total chinês. No primeiro semestre de 2025, os frigoríficos brasileiros embarcaram 641,1 mil toneladas, aumento de 13,4% em relação ao mesmo período do ano anterior, segundo dados da Associação Brasileira das Indústrias Exportadoras de Carnes (Abiec). O valor dessas exportações somou US$ 3,2 bilhões no primeiro semestre de 2025, alta de 28,2% frente ao mesmo intervalo de 2024. O desempenho reforça a importância do mercado chinês para a cadeia exportadora brasileira de proteína animal. O governo chinês justificou a prorrogação pelo alto volume de informações recebidas e pela complexidade do caso. A investigação segue os parâmetros estabelecidos pela legislação local e pelas normas da Organização Mundial do Comércio (OMC) . Segundo o ministério, o processo continuará sendo conduzido conforme a lei e será concluído com base nas evidências reunidas. A China informou que manterá o diálogo com todas as partes envolvidas para preservar a estabilidade do comércio internacional. Fonte: The Paper
23 de abril de 2025
As exportações de proteína animal, principalmente a bovina, serão marcadas por três pilares neste ano de 2025: segurança alimentar, bem-estar animal e a instabilidade no cenário político internacional. Com tensões políticas, comerciais e mudanças no equilíbrio econômico global, o Brasil tem a chance de reforçar seu papel como protagonista no fornecimento de proteína animal. Esses pilares não apenas impulsionam o comércio exterior, mas também posicionam o país como peça-chave para atender à crescente demanda por alimentos em um mundo cada vez mais atento à sustentabilidade e à ética nas cadeias produtivas. O Ministério da Agricultura, Pecuária e Abastecimento (MAPA) do Brasil habilitou 38 novos frigoríficos para exportação à China em 2024, destacando o compromisso com os padrões sanitários exigidos. A Secretaria de Defesa Agropecuária do MAPA garante rigoroso controle sanitário, assegurando a qualidade e a segurança alimentar dos produtos brasileiros. Essas ações estratégicas, coordenadas pelo governo federal, fortalecem o papel do Brasil como fornecedor estratégico de carne bovina, impulsionando o comércio exterior e reforçando sua liderança global. Em 2025, o Brasil reafirma seu compromisso com o bem-estar animal, reconhecendo seu papel essencial na qualidade da produção e no fortalecimento das exportações. O MAPA lidera ações que garantem práticas humanitárias em toda a cadeia produtiva, desde o transporte até o abate. Manuais de boas práticas, desenvolvidos pelo MAPA, orientam produtores e transportadores sobre o manejo adequado, destacando que o conhecimento do comportamento animal e o manejo racional aumentam a produtividade e melhoram a qualidade da carne. Paralelamente, programas de capacitação contínua preparam profissionais para práticas éticas, disseminando técnicas atualizadas de abate humanitário. Essas iniciativas não apenas elevam os padrões internos, mas também atendem às exigências de mercados rigorosos, como a União Europeia e a Ásia. A China continuará sendo o principal destino da carne bovina brasileira. Segundo a Conab, espera-se um aumento de 2,1% nas exportações de carne bovina, atingindo 3,8 milhões de toneladas em 2025. Apesar de uma projeção de queda de 4,9% na produção interna, essa diminuição é atribuída à maior retenção de fêmeas para reprodução, após um período de abates elevados. No entanto, em dezembro de 2024, o Ministério do Comércio da China iniciou uma investigação de salvaguarda sobre as importações de carne bovina, abrangendo o período de 2019 até o primeiro semestre de 2024. Essa investigação, com duração prevista de oito meses, visa avaliar o impacto das importações na indústria doméstica chinesa. Durante esse período, a tarifa de importação permanece em 12% ad valorem. O governo brasileiro, em conjunto com o setor exportador, está colaborando para demonstrar que a carne bovina brasileira complementa a produção local chinesa, sem causar prejuízos à indústria daquele país.
26 de fevereiro de 2025
O governo chinês anunciou medidas para apoiar a pecuária nacional, inserindo pela primeira vez no Documento Central Nº 1 a necessidade de "aliviar dificuldades na indústria de carne bovina e leiteira". A decisão sinaliza um esforço concreto para reequilibrar a cadeia de suprimentos e fortalecer a produção interna diante da queda nos preços e dos desafios enfrentados pelo setor. A inclusão desse tema no documento estratégico do governo chinês ocorre em um momento crucial. Segundo dados do Ministério da Agricultura e Assuntos Rurais da China (MARA), divulgados em 21 de fevereiro de 2025, o preço médio da carne bovina no atacado caiu 17,4% no último ano, atingindo 57,47 CNY/kg (7,93 USD/kg). Os preços do gado vivo atingiram o nível mais baixo dos últimos dez anos, refletindo um desequilíbrio entre oferta e demanda. A disparidade nos preços da carne bovina entre Brasil e China também merece atenção. Segundo o Instituto de Economia Agrícola (IEA) de São Paulo, o preço médio no atacado no Brasil é de R$ 24,50/kg (4,29 USD/kg), enquanto o preço médio FOB da carne bovina exportada para a China, conforme o Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), é de 4,92 USD/kg. Com a tarifa de importação chinesa de 12% "ad valorem", o valor médio chega a 5,51 USD/kg. Esse cenário pode estar entre os fatores que levaram à investigação do Ministério do Comércio chinês sobre as importações. Paralelamente, o Ministério do Comércio da China anunciou, em dezembro de 2024, a abertura de uma investigação sobre as importações de carne bovina, alegando que o crescimento expressivo das importações nos últimos anos pode ter impactado negativamente os produtores locais. De acordo com o Ministério da Agricultura, Pecuária e Abastecimento (MAPA), o Brasil é o maior exportador de carne bovina para a China, exportando mais de 1 milhão de toneladas em 2024, representando um aumento de 12,7% em relação ao mesmo período de 2023. O governo brasileiro acompanha de perto essa movimentação e reforça que a carne bovina brasileira não prejudica o mercado chinês, mas complementa a oferta interna. A combinação dessas medidas sugere que a China tem buscado um maior controle sobre seu mercado interno, equilibrando incentivos à produção nacional com políticas regulatórias voltadas para as importações. Ainda não está claro quais serão os impactos diretos dessas ações sobre os fluxos comerciais entre Brasil e China . Nos próximos meses, espera-se um acompanhamento mais detalhado sobre como essas iniciativas irão influenciar a dinâmica do mercado e se resultarão em novas exigências para os exportadores de carne bovina. O Brasil segue como parceiro estratégico da China no fornecimento de carne de qualidade, e a transparência no diálogo entre os dois países será essencial para garantir a continuidade desse comércio bilateral. Crédito: João Luiz
27 de dezembro de 2024
Segundo a agência de notícias chinesa Xinhua, o Ministério do Comércio da China anunciou, nesta sexta-feira (27), o início de uma investigação sobre medidas de proteção relacionadas à importação de carne bovina, em resposta a um pedido formal apresentado por associações do setor pecuário. De acordo com um porta-voz do Ministério do Comércio, a Associação de Pecuária da China, em conjunto com nove grandes associações de áreas produtoras, solicitou a investigação alegando que o aumento expressivo das importações de carne bovina nos últimos anos tem causado impactos significativos na indústria nacional. Dados apresentados indicam que as importações de carne bovina cresceram 65% entre 2019 e 2023, com volumes no primeiro semestre de 2024 sendo mais do que o dobro do registrado no mesmo período de 2019. Esse crescimento teria contribuído para sérios prejuízos ao setor produtivo doméstico. Base legal e objetivos da investigação O porta-voz destacou que a investigação segue as legislações chinesas e está alinhada às regras da Organização Mundial do Comércio (OMC) . Segundo essas diretrizes, medidas de salvaguarda podem ser aplicadas quando o aumento nas importações de determinados produtos ameaça ou causa danos graves às indústrias nacionais que produzem bens similares ou concorrentes. Após análise do pedido, as autoridades chinesas concluíram que estavam reunidas as condições necessárias para abrir o processo de investigação. O porta-voz enfatizou que a medida não é direcionada a países ou regiões específicos e não fará distinção quanto à origem dos produtos importados. Além disso, o comércio regular de carne bovina não será interrompido durante o período da investigação. Compromisso com um comércio justo e diálogo internacional A agência de investigação informou que conduzirá o processo de maneira objetiva e justa, garantindo os direitos de todas as partes interessadas. O porta-voz reafirmou que a China permanece aberta ao diálogo com todas as partes envolvidas no caso, buscando soluções amigáveis que atendam às preocupações de todas as partes e promovam um ambiente econômico e comercial internacional saudável e estável. A decisão reflete os esforços do governo chinês para proteger os interesses legítimos de suas indústrias nacionais enquanto se compromete com os princípios de comércio justo e cooperação internacional. Fonte: news.cn
3 de junho de 2024
Os preços da carne bovina caíram acentuadamente recentemente na China, à medida que o mercado tem sido abastecido com carne fresca devido a um excesso de oferta impulsionado por importações baratas, uma queda no setor de laticínios que resultou no abate de mais vacas e uma demanda mais fraca do que o esperado. O preço médio de atacado da carne bovina despencou 18,4% na última semana de maio em relação ao mesmo período do ano passado, para 61,96 yuans (US$ 8,60) por quilograma, de acordo com um relatório semanal de preços divulgado pelo Ministério da Agricultura e Assuntos Rurais da China. Segundo Song Liang, analista independente do setor de laticínios, os preços da carne bovina estão caindo devido à abundante oferta de importações baratas, ao abate de vacas pelos produtores de laticínios que estão lutando para sobreviver, e à demanda fraca. O preço da carne bovina importada caiu 21% no ano passado em relação ao ano anterior, para US$ 5.195 por tonelada, tornando-a significativamente mais barata do que os produtos locais. Como resultado, as importações aumentaram 2% no período, alcançando 2,7 milhões de toneladas, enquanto a produção de carne bovina da China saltou 4,8%, atingindo 7,5 milhões de toneladas, de acordo com a Associação da Indústria de Gado da China. Além disso, os preços baixos prolongados do leite estão forçando os produtores de laticínios a abater suas vacas, resultando em um excesso de carne bovina no mercado. O preço de uma vaca leiteira para abate caiu pela metade, para 12 yuans (US$ 1,66), desde meados do ano passado, conforme relatado por um produtor de laticínios na província de Hebei, no norte do país. E a carne bovina fresca agora está sendo vendida por apenas entre 36 yuans e 40 yuans por quilograma. O excesso de oferta no setor de laticínios deve atingir o limite no próximo ano, o que significará menos vacas leiteiras abatidas, momento em que o impacto adverso no mercado de carne bovina deve diminuir, prevê Song Liang. Os preços da carne bovina provavelmente permanecerão baixos este ano, acrescentou a associação de gado. Tradução: Mei Zhen Li Fonte: Yicai Global Imagem principal: Li He/ Xinhua