

26 de agosto de 2025
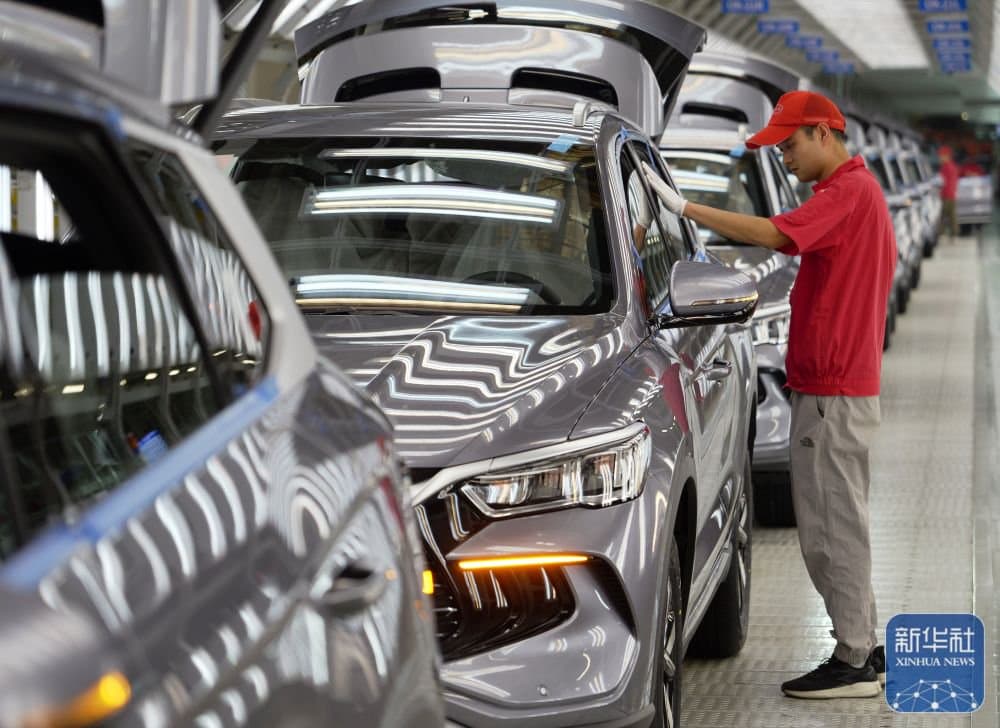
O mercado chinês é conhecido pela competição intensa em praticamente todos os setores. Essa competição vai desde o aço, turismo, plataformas de delivery, carros elétricos, entre outros. Segundo Daniel Lau, Diretor Executivo do IEST Group, o mercado chinês vive uma disputa constante para oferecer o melhor produto, serviço e custo ao consumidor. “Não se trata de uma guerra de preço. Eu diria que seria uma intensa competição que afeta os preços das montadoras chinesas, mas isso é característica do mercado chinês como um todo. Morei na China por oito anos, sendo a primeira vez em 2002 e desde essa época a forte competição é uma característica do mercado em quase todos os setores”, disse. Segundo Lau, existem mais de 110 fabricantes de veículos elétricos na China, essa quantidade grande de empresas faz com que os preços tenham que ser competitivos. Quem não conseguir acompanhar essa característica do mercado, geralmente acaba fechando as portas ou sendo comprado por outras empresas concorrentes. Ele lembra que esse movimento não é novo “isso não é uma coisa que acontece hoje, já tem acontecido no passado, é que atualmente deram mais notícias sobre isso aqui no Ocidente”, afirma. Como exemplo, veja o caso da maior montadora chinesa de veículos elétricos, que tem como meta vender 5,5 milhões de carros em 2025. “Dentro dessa meta de 5,5 milhões, a montadora tem um desejo de exportar cerca de um milhão de veículos, ou seja, 4,5 milhões de veículos seriam vendidos dentro da China e cerca de um milhão de veículos seriam exportados para outros países do mundo”, afirma Segundo o especialista, os órgãos reguladores do mercado acompanham o movimento atual de competição e já orientaram as montadoras a evitarem descontos excessivos.“Os diversos órgãos reguladores estão atentos e já tem conversado no setor e pedido para que as empresas não se lancem a descontos vorazes dos seus veículos, para manter o mercado como um todo mais saudável, mais perene”, disse. Em 2024, a China vendeu mais de 31 milhões de veículos, de acordo com a Associação Chinesa de Fabricantes de Automóveis (CAAM, em inglês). Desse total, mais de 12 milhões foram elétricos, o equivalente a cerca de um terço das vendas. Em 2025, o cenário já mudou: “os veículos elétricos já possuem mais de 50% de market share mês a mês. Então, ao final de 2025, a gente vai ter uma mudança bastante interessante do mix de produtos”. Lau explicou que o país concentra grande parte da produção mundial. “O que a China vende de veículos elétricos dentro do país, representa cerca de 70% de toda a produção de veículos elétricos do mundo”, afirma. Grandes empresas também têm investido no Brasil, como a fabricante chinesa GWM, que inaugurou em 15 de agosto, em Iracemápolis, interior de São Paulo, uma fábrica dedicada a veículos de novas energias. Durante a cerimônia de abertura da fábrica da GWM foram anunciados 10 bilhões de reais até 2032. Estima-se que vão ser criados mais de 900 postos de trabalho e no começo dessa fábrica já vão ser montados três modelos de veículos. Sobre a cadeia de suprimentos, Lau explica que algumas montadoras chinesas são altamente verticalizadas pois produzem internamente componentes importantes, como carroceria, motores e baterias, até partes mais caras e mais nobres do veículo. Segundo ele, isso ajuda a baixar os custos. “Isso, tendo o menor custo, permite a ela oferecer um menor valor de venda do seu veículo no mercado.” Em relação ao impacto fora da China, Lau avalia que ainda não há uma guerra de preços em mercados como Brasil, Europa ou Sudeste Asiático. “A princípio, não vejo uma guerra de preços em outros mercados, mas tudo é possível. O que existe hoje, 2025, é uma expansão, seja na exportação de veículos prontos ou abertura de fábricas”. No Brasil, por exemplo, a tendência é de mais chegada de marcas: “nos próximos 12 meses, a previsão de 10 marcas chinesas estarão presentes no Brasil”, afirma. Segundo ele, no futuro pode até surgir uma competição de preços mais forte nesses mercados, mas o foco atual está na consolidação das operações e no aumento da participação internacional.
27 de maio de 2025
A BYD iniciou uma nova rodada de cortes de preços em 22 modelos das linhas Dynasty e Ocean, com subsídios que chegam a RMB 53 mil. A campanha é limitada e inclui modelos como o Qin PLUS DM-i versão inteligente (RMB 63.800), Seal 06 DM-i (RMB 76.800) e Seagull versão inteligente (RMB 55.800). A montadora, líder em veículos de nova energia (NEVs) na China, reforçou a ofensiva de preços, acirrando a disputa no setor. O movimento provocou reação imediata no mercado financeiro. Em 26 de maio, ações de empresas do setor automotivo recuaram nas bolsas de Xangai e Hong Kong. A BYD caiu mais de 6% na China. Seres, GWM, Changan, BAIC BluePark, SAIC e GAC registraram perdas superiores a 2%. Em Hong Kong, Leapmotor, BYD e Geely despencaram mais de 8%. Na mesma data, a Geely também aderiu aos cortes. A empresa anunciou descontos entre RMB 5 mil e RMB 18 mil em modelos como o Star Wishes (de RMB 70 mil para RMB 59.800), L6 (RMB 69.800), Galaxy Starship 7 (RMB 79.800) e E5 (RMB 89.800), ampliando a concorrência direta com a BYD. A adesão simultânea de BYD e Geely colocou o setor em novo patamar de competição. Leapmotor, IM Motors e SAIC-GM também entraram na disputa. A expectativa é que marcas como Chery e Changan acompanhem o movimento. Estoques elevados forçam cortes agressivos O modelo de "preço fixo", adotado inicialmente por fabricantes estrangeiras na China, se tornou padrão entre montadoras locais. Com estoques elevados, empresas como BYD e Leapmotor usam campanhas promocionais para acelerar as vendas. Em 25 de maio, a Leapmotor lançou sua campanha para o Festival do Barco-Dragão com o C16 híbrido a RMB 111.800 e o C11 híbrido a RMB 103.800. Com incentivos adicionais como troca ou sucateamento, o consumidor pode adquirir o C01 por RMB 94.800, o C16 por RMB 91.800 e o C11 por RMB 83.800. A Geely, com mais de 1 milhão de unidades vendidas neste ano, também reduziu preços no segmento abaixo de RMB 100 mil, onde a competição é mais intensa. Desde o Ano Novo Chinês, a BYD realiza campanhas de descontos. Em março, lançou preços fixos para modelos de entrada das linhas Ocean e Dynasty. O Qin L DM-i caiu para RMB 89.800 e o Song L DM-i para RMB 119.800. Em maio, ampliou os subsídios em modelos inteligentes como Han EV, Han DM-i e Tang DM-i, com benefícios combinados de até RMB 35 mil. Desta vez, a BYD incluiu mais modelos e adotou cortes mais amplos. A decisão reflete a perda de participação nas vendas de modelos líderes e a redução no volume de unidades comercializadas. A empresa, que já vendeu 500 mil carros por mês, registrou média de pouco mais de 300 mil unidades nos quatro primeiros meses do ano. O desequilíbrio entre oferta e demanda se agravou. Segundo a Associação de Carros de Passageiros (CPCA), os estoques de veículos leves superaram 3,5 milhões de unidades, recorde para o período. Desse total, 850 mil são NEVs. O estoque elevado contrasta com a sazonalidade do setor. Entre junho e agosto, o mercado registra baixa nas vendas. A pressão sobre concessionárias aumenta, e campanhas de curto prazo, que duram de uma semana a um mês, tentam liberar espaço antes da adoção de novos padrões de segurança para baterias e do fim dos subsídios para NEVs. Cortes beneficiam o consumidor, mas fragilizam a indústria A produção intensiva, sem acompanhamento da demanda, gerou excesso de oferta. Montadoras operam fábricas em capacidade máxima, enquanto o mercado absorve menos veículos. Para as concessionárias, campanhas com preços promocionais ajudam a reduzir estoques e atrair clientes indecisos. O índice médio de estoque já se aproxima de 3, segundo relatos de revendedores. Apesar de alguns analistas apontarem a guerra de preços como um ajuste temporário, o movimento pode afetar a estrutura de preços do setor. A percepção de que “carros agora devem custar esse valor” pode comprometer a imagem das marcas e afetar a satisfação de consumidores recentes. A pressão de preços reflete a atual situação econômica. Após incentivos à troca, o consumo de veículos segue tendência deflacionária: maior volume de vendas com queda nos preços, principalmente em modelos de entrada. Com o avanço dos elétricos e inteligentes, consumidores acessam veículos com mais espaço e recursos por valores menores. Isso obriga o setor a reduzir preços e intensifica a disputa. No entanto, o modelo de alto volume e baixa margem compromete o desenvolvimento do setor. Segundo o Escritório Nacional de Estatísticas, a margem de lucro da indústria automotiva no primeiro trimestre de 2025 foi de 3,9%, abaixo da média da indústria. Em 2024, a margem foi de 4,3%, mesmo com o volume recorde de mais de 31 milhões de veículos vendidos. A rentabilidade das montadoras chinesas segue distante de concorrentes internacionais. O lucro total das empresas listadas no país equivale a menos de 40% do que a Toyota gera em um ano. Em um setor de alto investimento, margens reduzidas limitam a capacidade de inovação e tornam a competição exaustiva. No curto prazo, os cortes estimulam a demanda. No longo prazo, enfraquecem o setor. Para sustentar reduções de preço, toda a cadeia precisa absorver custos, o que pressiona fornecedores e compromete a qualidade da produção. Como alertou Wei Jianjun, CEO da GWM: “Qual produto industrial pode reduzir RMB 100 mil e ainda garantir qualidade? Isso é absolutamente impossível”. A Comissão Nacional de Desenvolvimento e Reforma já alertou que a “competição excessiva” prejudica o desenvolvimento do setor e distorce a ordem de mercado. O tema já aparece com frequência em comunicados oficiais. Fonte: 36kr.com