

19 de março de 2021
A China vai realizar a primeira “Exposição Internacional de Bens de Consumo” ou “Hainan Expo” (também denominada Consumer Expo). Um grande número de empresas internacionais e nacionais famosas confirmaram a participação na exposição. A primeira Consumer Expo concentra-se em produtos de consumo de excelência, internacionais e nacionais. A exposição terá uma área total de exposição planejada de 80.000 m², sendo a área de exposição internacional 60.000 m², e a área de exposição nacional de 20.000 m². Na área de exposição internacional, há mais de 600 expositores e mais de 1.000 marcas, reunindo todos os tipos de bens de consumo de alta qualidade. Marcas líderes globais de consumo como Van Cleef & Arpels, KARL LAGERFELD, L'Oréal, Boucheron, Rolls-Royce, Hanse Yachts, Dell, Hennessy e Blackmores estarão presentes. Na área de exposições nacional, 31 províncias, regiões e municípios autônomos, Xinjiang Production and Construction Corps e duas cidades especiais, Xiamen e Dalian, estão organizando ativamente as principais empresas de bens de consumo locais para a exposição. Atualmente, mais de 600 empresas nacionais já confirmaram sua participação, incluindo Huawei, BYD, Tong Ren Tang e um grande número de empresas domésticas e tradicionais da China. A primeira Consumer Expo realizará fóruns temáticos, lançamento de novos produtos e outras atividades variadas, centenas de novos produtos serão lançados na exposição. Será realizado um fórum sobre “Global Consumer Innovation and Duty Free and Travel Retail Conference”, que tem o tema voltado para "Novo Consumo, Nova Plataforma, Novas Oportunidades", convidando especialistas e estudiosos de renome, empresas líderes a proferirem discursos ou apresentações para discutir como usar a plataforma da zona franca de Hainan e a Consumer Expo. O fórum tem como objetivo criar novas oportunidades para a inovação do consumo global, o desenvolvimento da indústria de varejo de duty free e turismo, promovendo o retorno do consumo no exterior e a otimização do consumo doméstico. Em 1º de junho de 2020, o Plano Geral para a Construção do Porto de Livre Comércio de Hainan foi oficialmente anunciado. O programa propõe claramente a realização da Feira Internacional de Bens de Consumo da China, as exposições nacionais estrangeiras podem desfrutar da política de isenção de impostos. Portanto, a política de isenção de impostos é um importante "ponto de atração" para atrair expositores e consumidores para esta feira de bens de consumo. Fonte: Diário do Povo; Página oficial da Hainan Free Trade Port
18 de março de 2021
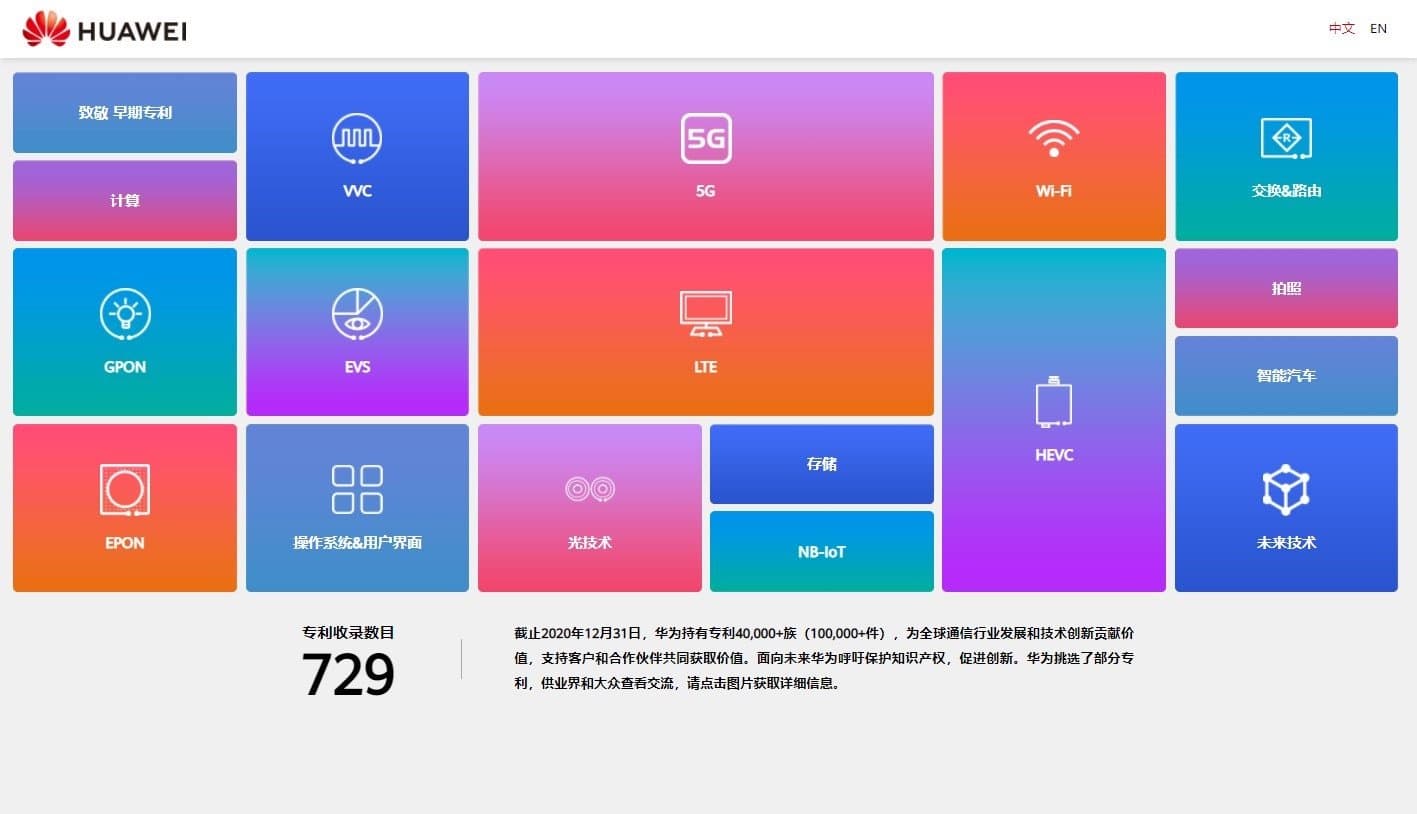
De acordo com a mídia IT Home, em 17 de março, A Huawei lançou uma página nova de patentes em seu site oficial, mostrando as 729 patentes que a Huawei conquistou em vários campos, incluindo 5G, Wi-Fi, sistemas operacionais, fotografia, carros inteligentes, tecnologias futuras, EVS, VVC, HEVC, tecnologias óticas, comutação e roteamento, e dentre outros, porém, essa quantidade é apenas uma fração bem pequena das 100.000 patentes que a Huawei detém. A Huawei contribui um valor considerável para o desenvolvimento da indústria global de comunicação e inovação tecnológica, apoiando clientes e parceiros a agregar valor mutuamente. Preocupada com o futuro, a Huawei incentiva a proteção da propriedade intelectual e a promoção da inovação. Com isso, A Huawei selecionou algumas de suas patentes para que a indústria e o público tenham acesso e trocassem essas informações. A Huawei lançou recentemente o “Livro Branco de Inovação e Propriedade Intelectual da Huawei 2020” (tradução livre), que destaca algumas das práticas feitas pela Huawei na área de inovação e propriedade intelectual antes de 2010, revendo alguns dados e eventos históricos chave. Até o final de 2020, a Huawei já concedeu mais de 100.000 patentes válidas em todo o mundo, e mais de 90% delas são patentes de invenção. (Fonte: Página Oficial da Huawei; Mural de Patentes) De acordo com o muro de patentes no site oficial da Huawei, a Huawei conquistou a patente sobre 5G já em 2002, e por quase 17 anos que a tecnologia entrou em comercialização em 2019. O primeiro pedido de patente da Huawei data em 1995. Segundo a IT Home, a Huawei foi fundada em 1987 e inicialmente tinha como foco fazer Central telefônica (Telephone exchange), depois mudou-se para a indústria de telecomunicações. A Huawei já tinha um grande número de patentes na fundação da empresa, porém não há certeza que essas são as primeiras patentes da empresa. Fonte: IT Home
18 de março de 2021
Segundo o The Nature Index 2021 supplement on Asia-Pacific, a China tornou-se o motor de crescimento em pesquisa científica na região Ásia-Pacífico e tem uma atração considerável para os colaboradores de pesquisa na região. Desde 2015, as 30 instituições que contribuiu mais para o indicador Nature Index, 29 dessas instituições são da China. O Nature Index é um indicador que mostra o desempenho científico das instituições. Os dois indicadores utilizados para a classificação são números de artigos (Count) e a proporção da contribuições (Share). (Fonte: Wenhui Daily; Postagem do assunto no Nature Index) Desde 2015, a participação da região Ásia-Pacífico na parte da Share pelo Nature Index cresceu de 26,9% para 34,3%, com a China respondendo por mais de 98% do aumento. Excluindo a China, a participação da região na produção científica diminuiria ligeiramente, devido a contribuição do Japão ter diminuído entre 2015 a 2020. De acordo com a Nature Index de 2020, os países destacados em pesquisa científica são China, Japão, Coréia do Sul, Austrália e Índia, e as cidades pioneiras em pesquisa são Pequim, Xangai, Tóquio, Nanjing e Seul. Das 50 instituições de investigação científica com maior participação na região, 32 são chinesas, sendo as 10 melhores são: Chinese Academy of Sciences (CAS, sigla em inglês), University of Science and Technology of China (USTC, sigla em inglês), The University of Tokyo (TODAI, sigla em inglês), Peking University (PKU, sigla em inglês), University of Chinese Academy of Sciences (UCAS, sigla em inglês), Nanjing University (NJU, sigla em inglês), Tsinghua University (THU, sigla em inglês), Zhejiang University (ZJU, sigla em inglês), Shanghai Jiaotong University (STJU, sigla em inglês) e National University of Singapore (NUS, sigla em inglês). Os EUA, a Alemanha e o Reino Unido continuam sendo importantes parceiros científicos na região Ásia-Pacífico, mas não conseguem ser comparadas com o tamanho e a taxa de crescimento das cooperações científicas da China na região. A colaboração em pesquisa entre EUA e China cresceu 56% desde 2015, superando o crescimento da cooperação dos EUA com outros países líderes em pesquisa científica na região da Ásia-Pacífico. David Swinbanks, fundador do Nature Index, disse: “A produção em investigação científica na região Ásia-Pacífico está crescendo rapidamente (o que mais cresce no mundo), devido à enorme contribuição da China”. Fonte: Diário do Povo; WENHUI Daily
18 de março de 2021
No início dos anos 90, a velocidade média de operação das ferrovias chinesas era de apenas 48,1 km/h. A fim de se adaptar às mudanças no mercado de transporte, melhorar a competitividade do transporte ferroviário de passageiros e aumentar os benefícios econômicos das ferrovias. As autoridades ferroviárias realizaram, no total, seis grandes projetos para aumentar a velocidade dos trens em todo o país. Desde o primeiro projeto de aumento de velocidade para 120 km/h em 1 de abril de 1997 até o sexto aumento de velocidade para 200 km/h em 18 de abril de 2007. Com base nisso, deu início a construção da ferrovia de alta velocidade da China. A primeira verdadeira ferrovia de alta velocidade (ou trem-bala) da China, a ferrovia interurbana Pequim-Tianjin, foi construída em antecipação aos Jogos Olímpicos de Pequim; a construção começou em julho de 2005 e levou três anos para ser aberta ao tráfego em 1º de agosto de 2008. O comprimento total da ferrovia é de 120 km e a velocidade entre 300 - 350 km/h. A viagem entre as duas cidades vizinhas levariam mais de 2 horas no passado, mas agora em apenas 30 minutos a viagem é completada. Isto facilita muito a conexão de pessoas entre as duas megacidades de Pequim e Tianjin. Em 26 de dezembro de 2009, foi construída a ferrovia com a maior quilometragem de construção e a mais rápida velocidade operacional de 350 km/h do mundo. Nesta data, a linha ferroviária Wuhan-Guangzhou de alta velocidade foi aberta oficialmente para operação. A viagem que originalmente levava 12 horas para ser alcançado, agora pode ser completado suavemente em apenas cerca de 4 horas. Em 2010, foram inaugurados gradualmente as ferrovias de alta velocidade em 350 km/h de Zhengzhou-Xi'an, Shanghai-Nanjing e Shanghai-Hangzhou. Em 30 de junho de 2011, a linha ferroviária de alta velocidade de Pequim-Shanghai, que começou a ser construída em 18 de abril de 2008, foi aberta ao tráfego com uma velocidade máxima de 380 km/h. O comprimento total da linha é de 1318 km. O tempo da viagem é de 4 horas e 18 minutos. Este é o projeto com o maior investimento (220,9 bilhões de RMB) e o mais alto nível técnico do plano de construção ferroviária de médio e longo prazo da China. Como resultado, as ferrovias de alta velocidade da China têm se desenvolvido rapidamente em todo o país como se fosse brotas de bamboo erguendo-se depois da chuva. No final de dezembro de 2015, a quilometragem operacional total da ferrovia de alta velocidade da China era de 19.800 km, enquanto que no final de dezembro de 2020, a quilometragem operacional total da ferrovia de alta velocidade havia alcançado 37.900 km, quase dobrando a quilometragem da operação de trem-bala da China em apenas cinco anos. Isto representa 26% da quilometragem total das ferrovias da China em operação (146.000 km) no mesmo ano. Em agosto de 2020, a China Railway Corporation publicou o "Outline of Railway Advance Planning in the New Era" (“Esboço do Planejamento Ferroviário Avançado na Nova Era”, tradução livre). Propôs que até 2035, a quilometragem operacional total da ferrovia do país será estendida dos atuais 146.000 km para 200.000 km; a quilometragem operacional total da ferrovia de alta velocidade também será estendida dos atuais 37.900 km para 70.000 km, que é quase o dobro da atual ferrovia de alta velocidade. Ao mesmo tempo, as ferrovias da China também se prepararão para estabelecer redes ferroviárias interurbanas, especificamente conectando trens interurbanos entre cidades vizinhas, criando áreas metropolitanas conectados por trilhos em cidades densamente povoadas. Será formado um círculo de 1 a 2 horas entre as regiões. E realizar gradualmente a conexão eficiente entre trem-bala, trem padrão, interurbano, metrô e aeroporto. Fornecer mais e melhores serviços para as viagens do povo e para a circulação de material. Reduzir os custos logísticos e estimular o crescimento econômico para fornecer um apoio positivo. A China Railway Corporation propôs uma vez a construção de 4 redes ferroviárias verticais e 4 horizontais no país em 2004, e com a mudança da situação mais complexa, foram proposta 8 verticais e 8 horizontais em julho de 2016. Atualmente, é cada vez mais conveniente para os chineses viajar, e eles podem oprtar o transporte público de acordo com seu próprio status econômico e físico; além de aviões, navios e ônibus, há também trens de alta velocidade (300 km/h ou mais) que são ligeiramente mais caros, trens de alta velocidade secundário (200-250 km/h) que são de médio porte, e trens de lazer e econômicos que param em todas as estações. (120-150 km/h). Autor: Tian Aiguo
17 de março de 2021
No final de 2020, Pinduoduo tinha 788,4 milhões de usuários (consumidores) ativos, 35% acima dos 585,2 milhões no final do ano anterior, tornando-a a maior plataforma de comércio eletrônico da China em termos de número de usuários, passando a Alibaba. A empresa divulgou no dia 17 de março os resultados financeiros do quarto trimestre e do ano completo de 2020. De acordo com os demonstrativos, o volume bruto de mercadoria (GMV, na sigla em inglês) da plataforma para 2020 foi de RMB 1,66 trilhão ( US$ 260 bilhões), um aumento de 66% em relação aos RMB 1 trilhão (US$ 150 bilhões) em 2019. Entretanto, numa base não-GAAP (Non-GAAP), a Pinduoduo registrou um prejuízo líquido de RMB 2,96 bilhões (US$ 460 bilhões) em 2020, diminuindo em relação ao mesmo período do ano anterior. Dados do Departamento Nacional de Estatísticas mostram que em 2020, as vendas nacionais de varejo online cresceram a uma taxa anual de 10,9%. Com base no GMV nas casas de trilhões, a Pinduoduo cresceu 6 vezes mais rápido que a média da indústria. Em 2020, a Pinduoduo lançou uma série de iniciativas como o apoio aos agricultores (crise devido à pandemia) e orientação da transformação de empresas de comércio exterior a vender dentro do país, e aprofundou a cooperação com várias das principais regiões produtoras da China. O crescimento da receita da Pinduoduo foi derivado principalmente do forte crescimento da receita de serviços de tecnologia de marketing online e da receita gerada pela venda de novas mercadorias. Para o quarto trimestre, a receita dos serviços de tecnologia de marketing online da plataforma foi de 18,92 bilhões yauns (US$ 2,91 bilhões), um aumento de 95% em relação ao ano anterior. Para o ano completo de 2020, a receita dos serviços de tecnologia de marketing online da empresa foi de 47,95 bilhões yuans (US$ 7,37 bilhões), um aumento de 79% em relação ao ano anterior. Devido a pandemia, os produtos agrícolas e os subprodutos agrícolas se tornaram a categoria de crescimento mais rápido na plataforma. Em 2020, o volume de negócios de produtos agrícolas foi de 270 bilhões de yuans (US$ 41,51 bilhões), dobrando o tamanho da categoria, atualmente ela representa 16,2% do volume de negócios anual. Até o momento, são mais de 12 milhões de produtores agrícolas conectados com os consumidores em todo o país através da plataforma Pinduoduo. A empresa também continua cooperando profundamente com muitas instituições de pesquisa de ponta, especialistas acadêmicos e outras equipes de pesquisa do país e no exterior, investindo continuamente em plantio científico, aplicação da Internet das Coisas no campo, estufas autônomas, agricultura inteligente e outras áreas. Em 2020, a Pinduoduo investiu 6,89 trilhões de yuans (US$ 1,06 trilhão) em P&D, 78% a mais do que no ano anterior. A relação entre P&D e receita foi de 11,6%. Fonte: 21 st Century Business Herald
16 de março de 2021
A Energy Monster, uma empresa que oferece serviços de bateria portátil compartilhada, entregou recentemente um prospecto à Comissão de Valores Mobiliários dos EUA (SEC, na sigla inglês), para ser listada na Nasdaq, gerando bastante atenção do mercado. A bateria portátil compartilhada é disponibilizada em forma de aluguel em pontos específicos das cidades. O prospecto revelou pela primeira vez os dados contábeis e composição de negócio da Energy Monster. De acordo, com os prospectos, a receita da Energy Monster para 2019 e 2020 foram de 2,02 bilhões yuans (US$ 310 milhões) e 2,8 bilhões yuans (US$ 430 milhões), respectivamente, e o lucro líquido foi de 167 milhões de yuans (US$ 25,67 milhões) e 75,42 milhões de yuans (US$ 11,59 milhões), respectivamente. Um relatório da indústria de bateria portátil apontou que a indústria de bateria portátil chinesa começou a desenvolver-se a partir de 2017, e o mercado só começou a se desenvolver a partir de 2019, com um pequeno número de fabricantes a alcançar rentabilidade. Hoje em dia, apenas a partir dos dados de receita e lucro líquido da Energy Monster, a startup de bateria portátil compartilhada é realmente um negócio seguro e estável. Porém, notícias do aumento do preço do serviço de bateria portátil compartilhada gerou controvérsias para o setor. Os consumidores refletiram sobre aumento do valor de 1 yuan por hora para 4 yuans por hora (o equivalente a US$ 0,15 a US$ 0,61). Outro ponto é que a mesma marca com os mesmos produtos têm uma precificação variada em locais diferentes. Em um relatório divulgado sobre Energy Monster KA, mostra que a empresa tem um contrato para reter 99% da receita no primeiro trimestre com os lojistas, e uma participação de 75% a partir do quarto mês. Segundo os insiders do setor, as lojistas concorrem para ser os primeiros contratados e muitas vezes oferecem a “taxa de entrada de 70% ou 80%” de negociações com a loja, que irá aumentar o custo e, assim, descartar algumas empresas de carregador portáteis. Contudo, conforme o avanço do crescimento da tecnologia de carregamento, para poder ganhar mais dinheiro com este negócio, os comerciantes precisam começar a aumentar o número de aluguéis e preços de aluguel de mercadorias. Fonte: 36Kr; Cai Jing Xin Zhi; cyzone.cn
16 de março de 2021
O Escritório Nacional de Estatísticas da China (NBS, sigla em inglês) divulgou, no dia 15 de março, os dados econômicos referentes aos meses janeiro e fevereiro de 2021. Segundo alguns analistas, a taxa de crescimento econômico da China pode ultrapassar 15% até o final do primeiro trimestre, ou até mais de 20%. No entanto, devido à grande diferença econômica entre o primeiro e o segundo bimestre do ano passado, a tendência é que a taxa de crescimento caia na segunda metade de 2021. Devido à queda de 6,8% que aconteceu no primeiro trimestre do ano passado, nos primeiros dois meses deste ano, vários macrodados atingiram o recorde de crescimento anual, incluindo setores industriais e de serviços, consumo, investimento e importações e exportações. Comparando com o mesmo período (janeiro e fevereiro) de ano passado, a taxa de crescimento foi mais de 30%. Para evitar a “ilusão” de melhoria, foi feita a estatística comparando os dados deste ano com os de 2019, supondo que as taxas de crescimento dos anos de 2020 e 2021 foram iguais. Os resultados dessa análise mostram que, mesmo comparando com o mesmo período de 2019, houve um grande desenvolvimento na área de importação e exportação, e também na de indústria. O setor de serviços voltou ao nível normal de funcionamento, mas a recuperação do consumo e do investimento está sendo mais lenta. A causa principal da alta taxa de crescimento é restauração das demandas externas originadas de grandes potências econômicas, como Europa e EUA, que possibilitou o aumento de 19,3% de exportações da China, comparando com o mesmo período de 2019. Além disso, a economia doméstica também está em constante recuperação. As autoridades chinesas adotaram a política chamada de “stay put during Spring Festival”, ou seja, encorajaram as pessoas a deixarem de voltar para a terra natal no Ano Novo Chinês (12 de fevereiro) e comemorarem a festa na cidade onde trabalha, a fim de evitar o pico de viagens e diminuir o risco de contaminação. Essa medida, além de ter evitado a propagação da Covid-19, prolongou o tempo de produção industrial. Os trabalhadores que ficaram na cidade da fábrica trabalharam quase 6 dias a mais comparando com outros anos, recebendo, além de salário, as compensações financeiras concedidas pelo governo local. Consequentemente, a quantidade de produtos fabricados foi elevada. Assim, a taxa média de crescimento nos primeiros dois meses dos anos de 2020 e 2021 foi de 8,1% por ano, superior aos anos anteriores. Entretanto, a política de “stay put during Spring Festival” não impactou tão significativamente o consumo. Comparando com o mesmo período de 2019, nos meses de janeiro e fevereiro de 2021, a quantidade total de vendas de bens de consumo aumentou 6,4%, e a taxa média de crescimento em 2020 e 2021 foi de 3,2% por ano, que é abaixo do nível normal de desenvolvimento. Por causa da pandemia, os consumos que causam aglomeração e contato físico ainda são fracos, como restaurantes, que cresceram somente 4,9% em comparação com 2019. Mas a bilheteria durante Ano Novo Chinês chegou a novo recorde, ultrapassando de 12,26 bilhões de yuans (equivale a US$ 1,88 bilhão). As compras online e serviços de entrega expressa também foram impulsionadas. Além do consumo, o investimento é outro setor que está se recuperando mais lentamente. Nos primeiros dois meses, os investimentos em ativos fixos aumentaram 3,5% em relação ao mesmo período de 2019, o que significa que o crescimento médio nos últimos dois anos foi de 1,7%. Dentre todos os tipos de investimento, o industrial diminuiu, em média, 3,4% por ano; em infraestrutura a queda foi de 1,6% por ano; e o imobiliário aumentou 7,6% por ano. Fonte: 21st Century Business Herald
15 de março de 2021
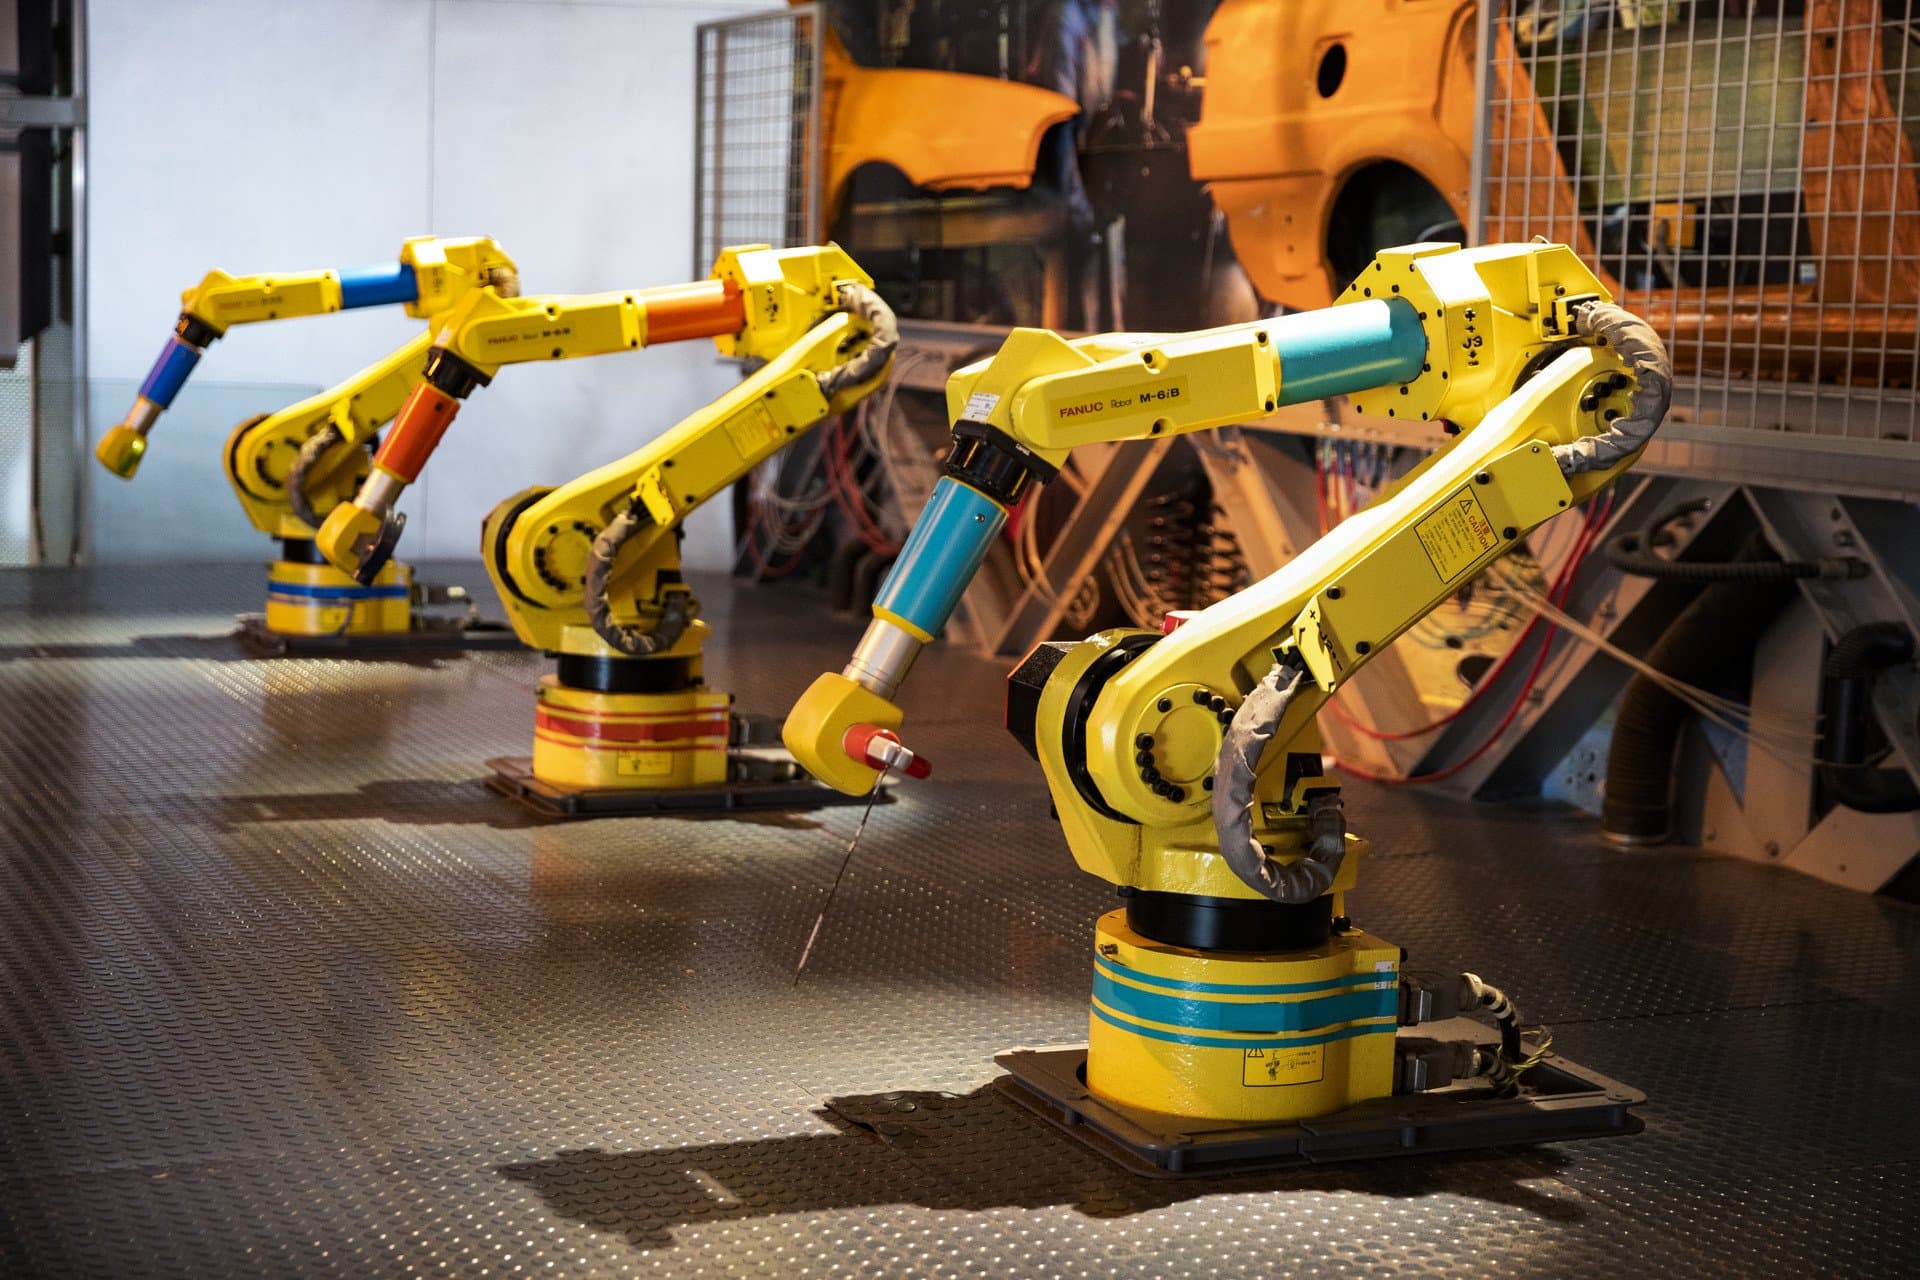
No dia 12 de março, o livro Blue Book of Robot Industry – Annual Report on Development of Robot Industry in China (2020-2021), denominado “Livro Azul”, foi lançado oficialmente online. O livro aponta que a China já ultrapassou o Japão, os EUA, a Coreia do Sul e a Alemanha no total de patentes relacionadas a robôs, posicionando-se em primeiro lugar no mundo. O livro é pioneiro na análise da indústria robótica chinesa a partir de cinco dimensões: regional, capital, talento, patentes e inovação, estudando caminhos e mecanismos de desenvolvimento industrial e fazendo análises de autoridade sobre as tendências e direções do desenvolvimento industrial. Foi escrito com base nos dados primários exclusivos, literatura, pesquisa e empírica, procurando ser prospetivo e objetivo, fornecendo os últimos dados primários e referências de tendências dinâmicas para o desenvolvimento da indústria. O Livro Azul é editado pelo HRG International Institute(Hefei) of Researchand Innovation e China Institute of Science and Tecnology, e publicado pela Social Sciences Academic Press (CHINA), ou SAAP, na sigla inglês. De acordo, com o recente relatório do Ministério da Indústria e Tecnologia da Informação (MIT, na sigla inglês), mostra-se “o funcionamento da indústria de robôs” no período de janeiro a dezembro de 2020, quando foram produzidas 237.000 unidades de robôs, com o aumento de 19,1% em relação ao ano anterior, estabelecendo um recorde para a maior produção anual de robôs industriais na China. Entretanto, os robôs estão desempenhando um papel cada vez mais importante na atualização do Made in China para o “smart made” chinês. O livro azul indica que, até o final de 2019, a China já havia recebido um total de 162.485 patentes relacionadas a robôs, representando 44% do total de pedidos de patentes relacionadas a robôs publicados no mundo, ultrapassando o Japão, os EUA, a Coreia do Sul e a Alemanha, para ficar em primeiro lugar no mundo. O número de pedidos de patentes de componentes é relativamente elevado, atingindo 37%, como pode ser visto pela proporção de patentes recebidas na China para as tecnologias de cada ramo de robótica. Entre elas, as patentes relacionadas ao sistema de controle e atuador terminal são relativamente elevadas, enquanto o número de pedidos de patentes relacionadas à redutora é de apenas 1%. O Livro Azul também apontou que a taxa de nacionalização dos robôs industriais aumentou significativamente em algumas indústrias, entre as quais a indústria de alimentos e bebidas, e a indústria 3C (Computador, conectividade e eletrônicos), onde a taxa nacionalização aumentou ligeiramente. Além disso, a indústria de aplicações de robótica industrial continua a expandir-se e as necessidades de indústrias emergentes como calçado e vestuário e produtos químicos são cada vez mais evidentes. Ao mesmo tempo, o comitê editorial do livro azul resumiu e analisou algumas das tendências da inovação na indústria robótica, incluindo a diversificação de políticas, a comunidade de marketing, a verticalização dos cenários, plataformas tecnológicas, globalização de mercado e a convergência da inovação. O livro - Annual Report on Development of Robot Industry in China (2020-2021), apresenta uma análise sistemática da indústria robótica da China, a partir de uma perspectiva científica rigorosa, com o objetivo de fornecer informações autoritárias e detalhadas sobre o desenvolvimento da indústria robótica no país para departamentos governamentais relevantes, empresas, institutos de pesquisa científica, instituições de investimento e outras entidades do setor. Fonte: Diário do Povo
15 de março de 2021
Em 15 de março, o Escritório Nacional de Estatísticas da China (NBS, sigla em inglês) divulgou os dados relativos à economia nacional de janeiro-fevereiro de 2021. A seguir, alguns destaques: O valor industrial agregado entre janeiro e fevereiro foi de 35,1% mais alto comparado com o ano passado Em janeiro-fevereiro, o valor agregado da indústria acima da escala (métrica estabelecida pela China para classificar as empresas de grande porte) aumentou 35,1% em termos reais (as taxas a seguir serão todas reais) do que o mesmo período do ano anterior. A taxa de crescimento é de 16,9% acima do que o mesmo período de 2019, com uma taxa de crescimento média dos dois anos de 8,1%. Em relação ao curto prazo, o valor agregado da indústria acima da escala aumentou 0,69 % em comparação com o mês de fevereiro para o janeiro. A produção de veículos elétricos de janeiro e fevereiro foi de 317.000 unidades, crescimento de 395,3% Dados do NBS mostraram que 3,855 milhões de veículos foram produzidos de janeiro a fevereiro, 89,9%, dos quais 317.000 eram veículos de energia nova, 395,3% a mais. Investimentos em ativos fixos urbanos crescem 35% anualmente do período de janeiro-fevereiro Em janeiro-fevereiro, o investimento nacional em ativos fixos (excluindo os agricultores) foi de 4,52 trilhões de yuans, 35,0% a mais do que o mesmo período de 2019, com uma taxa média de crescimento de 1,7% dos dois anos. Entre eles, o investimento privado em ativos fixos foi de 2,61 bilhões de yuans, 36,4% a mais do que no ano anterior. Em termos mensais, os investimentos em ativos fixos (excluindo os agricultores) cresceram 2,43% em fevereiro. O investimento nacional na área de incorporação imobiliário aumentou 38,3% em janeiro-fevereiro Em janeiro-fevereiro, o investimento nacional em incorporação imobiliária foi de 1,39 bilhão de yuans, 38,3% a mais do que o mesmo período de 2019, com uma taxa de crescimento médio de 7,6% nos dois anos. Entre eles, o investimento residencial foi de 1,03 trilhão de yuans, aumento de 41,9%. Vendas totais de bens de consumo no varejo aumentaram 33,8% no período de janeiro a fevereiro Em janeiro-fevereiro, as vendas totais de bens de consumo no varejo foram de 6,97 trilhões de yuans, 33,8% a mais que o mesmo período de 2019, com uma taxa de crescimento médio de 3,2% nos dois anos. Entre eles, as vendas no varejo de bens de consumo, excluindo automóveis, foram de 6,30 trilhões de yuans, aumento de 30,4%. Excluindo os fatores de preço (como inflação), as vendas totais de bens de consumo no varejo cresceram 34,3% em termos reais em janeiro-fevereiro de 2021, com uma taxa média de crescimento de 1,2% em dois anos. Crescimento na produção de petróleo, carvão bruto e eletricidade Em janeiro-fevereiro, a produção de petróleo bruto manteve um crescimento constante em relação ao ano anterior, produzindo 32,08 milhões de toneladas de petróleo bruto, um aumento de 4,1% em relação a janeiro-fevereiro de 2019. A produção média diária foi de 544.000 toneladas, um aumento de 19.000 toneladas em relação a dezembro do ano anterior. A produção de carvão bruto aumentou no mesmo ritmo do ano anterior, com um ligeiro declínio na média diária. Além disso, 620 milhões de toneladas de carvão bruto foram produzidas em janeiro-fevereiro, um aumento de 17,1% a mais do que o mesmo período de 2019. A produção média diária foi de 10,47 milhões de toneladas, 880.000 toneladas a menos do que em dezembro do ano anterior. Em janeiro-fevereiro, a geração de eletricidade foi de 124,28 bilhões de quilowatts-hora (kWh), aumento de 9,7% no mesmo período de 2019. A média diária foi de 21,06 bilhões kWh, redução de 2,41 bilhões de kWh em relação a dezembro do ano anterior. Fonte: 21st Century Business Herald
12 de março de 2021
O Internet Data Center (IDC) divulgou nesta sexta-feira, 12 de março, seu relatório trimestral de acompanhamento do 4º trimestre de 2020 em mercado de wereables do mercado chinês. A Huawei ocupa o primeiro lugar da lista, seguido da Xiaomi e Apple. As informações foram divulgadas pela mídia IThome. Segundo o relatório, no 4º trimestre de 2020, o mercado de wearables na China transportou 30,26 milhões de unidades, um aumento de 7,7% em relação ao mesmo período do ano anterior. Os volumes de remessa do wearables básicos (wearables que não suportam aplicações de terceiros) foram de 25,18 milhões de unidades, um aumento de 10,3% em relação ao ano anterior, enquanto os wearables de dispositivos portáteis inteligentes foram de 5,08 milhões de unidades, uma queda de 3,6% em relação ao ano anterior. De acordo com informações obtidas pela IThome, a Huawei permaneceu como o primeiro do mercado neste trimestre, com a linha de produtos de fones de ouvido, representado pelo Freebuds Pro, e a linha de relógios GT, representada pelo Watch GT Pro, sendo sua principal fonte de crescimento. Os fones de ouvido bluetooth da série Air 2 da Xiaomi, bem como o novo relógio Redmi, mantiveram efetivamente o segundo lugar no mercado durante o trimestre. De acordo com a IDC, a linha de produtos do Apple Watch cresceu significativamente com a ajuda da série 6 e série SE, reduzindo efetivamente a diferença em relação ao segundo lugar no mercado. A OPPO é a quarta fabricante de celulares do ranking, com os seus produtos de pulseiras e fones de ouvido bluetooth da série W que lhe fornecem uma base importante. O relógio celular infantil (imoo WATCH PHONE, em inglês) subordinado da empresa BBK (pertencente a China) é o quinto lugar da lista, porém ela é o primeiro lugar no mercado de relógios infantis. Fonte: Diário do Povo; IT Home