

1 de dezembro de 2020
Durante a pandemia, o aumento contínuo das importações e a escassez de mão de obra, levou a um grande número de contêineres encalhados no exterior, o que causou a escassez de contêiner nos transportes aéreo, marítimo e ferroviário do país exportador, China. Os últimos dados do Container xChange, uma plataforma global de comércio de contêineres, mostram que na 48ª semana de 2020 (15-21 de novembro), o índice CAx (Container Availability Index) para contêineres de 40 pés no Porto de Xangai caiu para 0,05. O índice CAx quantifica a disponibilidade de contêineres nos principais portos em todo o mundo. Quando o valor do CAx é maior que 0,5, significa que há equipamento de contêiner excedente, enquanto que abaixo de 0,5 significa que há equipamento insuficiente. No início de fevereiro deste ano, o porto de Shanghai, registrou-se o ponto mais alto deste índice (no ano 2020) que foi 0,66 e chegando ao final do ano esse índice caiu drasticamente, chegando a 0,03 na 49ª semana de 2020, o mais baixo em dois anos. (dado retirado do site Container xChange, ilustra o CAx versus tempo, em semanas) A Associação da Indústria de Contêineres da China (CCIA, na sigla em inglês) apontou que, desde julho, o volume de carga de exportação da China aumentou acentuadamente, assim como a demanda por contêineres de exportação. Mas, ao mesmo tempo, a eficiência logística global foi amplamente reduzida, as vagas dos navios internacionais são escassas e os custos de transporte subiram. Seja no mercado de frete marítimo ou na ferrovia entre China-União Europeia, registraram fenômenos de falta de contêineres, aumento do custo de transporte e atraso na cadeia de suprimentos. A CCIA combinou os dados de monitoramento da indústria e informações de pesquisa empresarial, concluiu as causas da atual situação de escassez de contêineres se deve a quatro fatores principais: Aumento da dependência das exportações chinesas devido à pandemia da Covid-19 O Covid-19 afeta continuamente o desenvolvimento econômico global, o ritmo da recuperação econômica desigual em vários países, levou a um fortalecimento da dependência do comércio internacional em relação ao comércio da China. A pandemia tornou difícil para as empresas de muitos países retomar o trabalho e a produção. Um grande número de fábricas em todo o mundo foi forçado a interromper a produção e demitir trabalhadores. As fábricas que retomaram a produção também precisaram intensificar as medidas de segurança e encarar a diminuição da eficiência da produção. Na maioria dos países, o abastecimento do mercado só pode ser atendido através de importações. A China, que foi a primeira a recuperar sua economia, tinha um grande número de commodities para exportação, mas a importação de mercadorias continuou a diminuir, e o transporte em contêineres havia quebrado o nível original de equilíbrio entre chegada e partida, formando um fluxo unidirecional de contêineres da China para o exterior e exacerbando a tensão de demandas por contêineres no mercado domésticos. Surto da pandemia reduziu a eficiência do fluxo logístico internacional Segundo a CCIA, os contêineres de exportação da China são oriundos de duas fontes: uma é a descarga de contêineres antigos vazios, a segunda são as fabricações de novos contêineres de empresas chinesas. De acordo com as estatísticas, geralmente a escala de armazenamento de contêineres vazios do porto é de cerca de 4 milhões de TEU e a escala de armazenamento de contêineres recém-fabricados responde por 10%-20%, o volume total de produção e vendas das empresas de fabricação de contêineres da China está em torno de 2-3 milhões de TEU a cada ano. A associação diz que, no momento, a cada exportação de 3 contêineres chineses, somente é devolvido 1 para a China. Existe um grande número de contêineres vazios nos Estados Unidos, Europa e Austrália e outros lugares. Como os habituais 60 dias para retornar o contêiner, agora demora 100 dias, o custo de aluguel de um contêiner também aumentou cerca de 150%. A eficiência da rotatividade de contêineres foi afetada e a capacidade efetiva do mercado foi limitada. As empresas marítimas (proprietários de contêineres) não conseguiram reservar normalmente os pedidos de novos contêineres no primeiro semestre do ano. A CCIA informou que, antes de maio, o número de contêineres vazios ociosos nos portos da China atingiu um recorde histórico. Diante da pandemia mundial do primeiro semestre, as companhias de navegação, companhias de transporte marítimo fizeram uma expectativa mais pessimista do mercado neste ano. De janeiro a maio, as empresas de produção de contêineres da China quase não receberam novas encomendas. Normalmente, a entrega de pedidos necessita de 3-4 meses, as empresas marítimas e os proprietários de caixas geralmente compram novos contêineres com antecedência para atender às exigências de transporte. Após junho, com o comércio exterior da China se recuperou rapidamente e depois do consumo de contêineres vazios, surgiram rapidamente novos pedidos de contêineres. A capacidade de produção de contêineres da China está totalmente restabelecida, mas a escassez da oferta ainda é proeminente A CCIA apontou que a produção e as vendas de contêineres na China representam 96% do mercado global, formando uma linha completa de produtos, cadeia de fornecimento e capacidade técnica de um cluster industrial. No primeiro semestre deste ano, a epidemia afetou seriamente as empresas fabricantes de contêineres, pois não há novas encomendas, o que fez com que a maioria das empresas produtoras de contêineres parassem a produção, reduzindo o número de trabalhadores. Após a retomada da produção, as fábricas não conseguiram recrutar rapidamente novos trabalhadores, como soldadores, que têm demanda muito grande. O departamento nacional de supervisão de segurança exige que os soldadores possuam certificado para trabalhar, e a prova para retirar o certificado é relativamente difícil, resultando na escassez de mão de obra nas fábricas de contêineres. Fonte: 21 caijing; caixin.com
30 de novembro de 2020
Em 29 de novembro, um post no Sina Weibo, a maior plataforma de microblog da China similiar ao Twitter, afirmou que a plataforma de streaming de música do Alibaba, Xiami’s Music (虾米 音乐), vai encerrar operações permanentemente em janeiro de 2021. O autor foi supostamente o Diretor de Marketing da Universal Music, Xiang Zheng, e a postagem se tornou viral em poucas horas, com contas oficiais retuitando. “Guokefangdadeng 果壳放大灯”, uma conta de notícias do tablóide Weibo, em seguida, publicou a notícia acrescentando mais detalhes, dizendo que os diretores de marketing do Xiami se reuniram em Pequim para discutir o fechamento e um anúncio será feito após eles voltarem para Hangzhou, onde o escritório da Xiami está localizado. Com 14,4 milhões de usuários ativos por mês, a Xiami Music é uma das plataformas de streaming de música mais populares da China. Foi adquirida pelo Alibaba Group em 2013 e, graças ao seu apoio, a empresa gastou 30 milhões de yuans comprando os direitos autorais da Voice of China 3 no ano seguinte. Embora continue a ser a menor entre as cinco principais plataformas de streaming de música da China - atrás apenas de QQ Music, KuGou Music, KuWo e NetEase Cloud Music - Xiami é famosa por sua escolha de música clássica e design delicado de interação com o usuário. A marca de nicho da Xiami provou ser uma fraqueza e a empresa vem sofrendo perdas desde 2018, quando tinha apenas 30 milhões de usuários ativos - um décimo de seu concorrente Kugou. De acordo com um relatório da iResearch de 2016 sobre a indústria musical online chinesa, a Tencent Music detém mais de 90% dos direitos autorais da biblioteca de música mundial, enquanto a Xiami Music possui apenas 20%. O fundador da empresa, Wang Hao, disse em uma entrevista que as taxas anuais de direitos autorais da Xiami são dez vezes a escala de receita. A empresa parece não ser mais a menina dos olhos do Alibaba. Em setembro passado, o fundador do Alibaba Group, Jack Ma, investiu aproximadamente US$ 700 milhões no concorrente do Xiami, NetEase Cloud Music, como parte de sua última rodada de financiamento. Essa operação anormal gerou rumores sobre um possível fechamento, perturbando muitos usuários, com um blogueiro do Sina Weibo chamado Wensisisi comentando: “Uso o Xiami há anos e nunca pensei que fecharia um dia. Adoro o recurso de recomendação do Xiami, pois ele refrescará minha manhã com músicas interessantes. Por favor, não feche o Xiami! Meu coração está quebrado." Enquanto os rumores de fechamento continuam fervilhando, a administração do Xiami ainda não fez um anúncio oficial. Fonte: Pandaily
30 de novembro de 2020
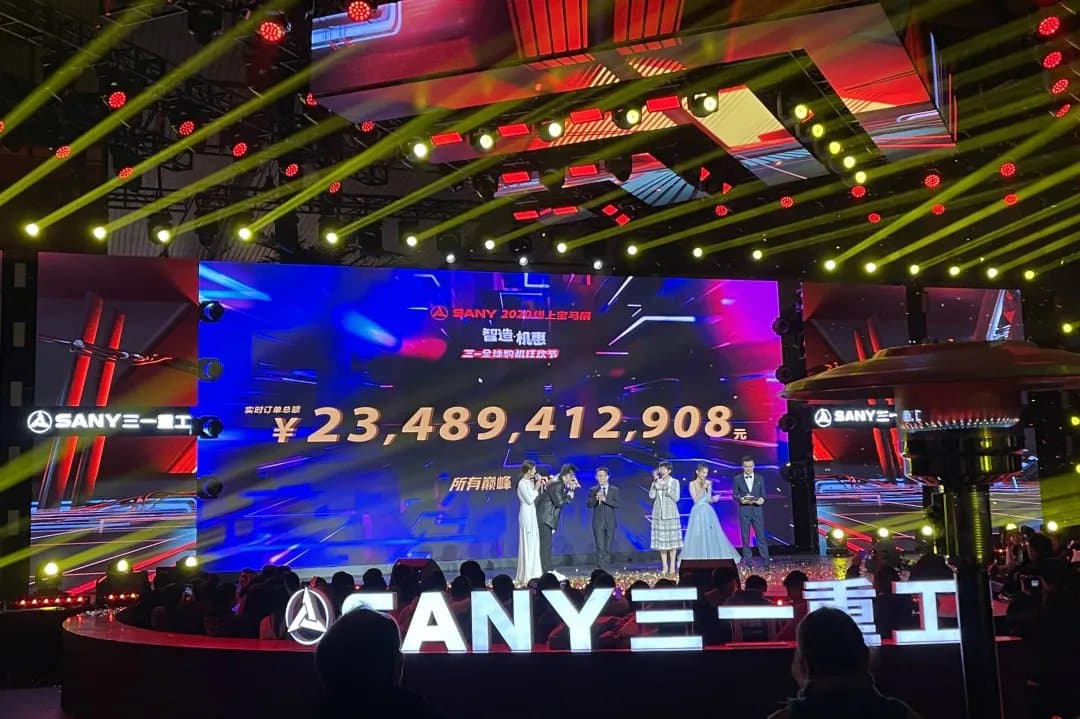
Na exposição “Bauma China” (BMW China) que é equivalente ao “Double Eleven” da área de máquinas de construção, iniciou-se o "Festival global de compras de maquinários" da Sany. Dados mostram que em 1 minuto do início das vendas (às 20h00 do dia 26 de novembro), 34 milhões de pessoas entraram na transmissão ao vivo. Em 8 minutos o faturamento excedeu 100 milhões de yuans, e depois de 2 horas, o faturamento excedeu 23,5 bilhões de yuans (aproximadamente R$ 19,2 bilhões). Apenas os modelos de escavadeiras foram vendidas mais de 17.919 unidades, um novo recorde dos eventos promocionais globais online da indústria. O presidente da SANY Heavy Industry, Xiang Wenbo, também foi ao evento para testemunhar o recorde. De acordo com as informações no site oficial do Grupo Sany, o Festival é a atividade de fechamento da SANY na exposição "Bauma China", diminuindo uma margem de lucro total de cerca de 1 bilhão de yuans para a promoção. As promoções com cupons, serviços e garantias aumentaram os pedidos de forma significativa. Na primeira rodada da sessão de escavadeira/bate estacas naquela noite, atualizou os números da indústria, em pouco mais de três minutos, esgotaram 17.919 unidades de escavadeiras, num valor total de mais de 11,7 bilhões de yuans (R$ 9,55 bilhões). Segundo o responsável da empresa pelo evento online, este número é aproximadamente a venda anual de muitas empresas do setor. Foram abertas sessões especiais de bombeamento, máquinas rodoviárias, equipamentos pesados, caminhões pesados e outras. Às 22h00, as vendas foram fixadas em 23,489 bilhões de yuans na tela grande do evento, o que equivale ao total de vendas do Grupo SANY em dois meses. Um funcionário diz: "Embora avisamos os vários departamentos para estocar com antecedência, um total de bilhões de dólares de mercadorias, mesmo assim, o estoque foram esvaziados de um dia para o outro". Pedido da Zoomlion ultrapassa 20 bilhões de yuans Enquanto a SANY bate o novo recorde, a Zoomlion também marcou seus próprios recordes de vendas. A notícia divulgada no site Zoomlion mostra que em 26 de novembro, terceiro dia da Bauma China 2020, as encomendas da segunda geração do modelo W ganhou mais de 8 bilhões de yuans de pedidos, mais uma vez quebrando o recorde de vendas de pedidos. A Zoomlion assinou um total de mais de 20 bilhões de yuans no BMW China 2020. A BMW China reafirma o alto nível de prosperidade da indústria Segundo as pesquisas da Pacific Securities, a exposição Bauma China mais uma vez confirmou a alta prosperidade do setor. Abaixo são algumas análises do setor separados por produto: Escavadeiras: no próximo ano, o crescimento das vendas da indústria deve aumentar para 10% - 20%; na concorrência, aliviou-se a concorrência de preços das máquinas de pequeno porte, porém a pressão das máquinas de médio porte ainda está presente; as políticas de vendas quase não mudam em comparação com o ano passado. Guindastes: a demanda é particularmente boa, oriundos principalmente de projetos de energia eólica, petroquímicos, oficina de estruturas metálicas, escassez de máquinas de grande tonelagem. No próximo ano espera-se um crescimento de mais de 20% nas vendas da indústria. A demanda do exterior diminuiu significativamente, mas espera-se uma recuperação na demanda exterior. Concreto: excedeu as expectativas recentemente. Os caminhões bomba de concreto e caminhão betoneira crescerão no próximo ano. Fonte: Tencent News
30 de novembro de 2020
A China combate a importação de "lixo estrangeiro", enquanto regulamenta a construção de sistemas de reciclagem de resíduos sólidos e acelera o desenvolvimento das indústrias de processamento e reutilização de resíduos sólidos. Na conferência de imprensa periódica realizada no dia 30 pelo Ministério Ecológico e Ambiental (MEE, na sigla em inglês), Qiu Qiwen, Diretor Geral do Departamento de Resíduos Sólidos e Químicos, disse que desde a proibição da importação de "lixos estrangeiros", os membros do grupo de coordenação interministerial trabalharam para o fortalecimento da conservação de recursos e do uso intensivo, assim como para a melhora da reutilização dos resíduos sólidos domésticos. Por muitos anos a China importou lixo de outros países para fins comerciais, por exemplo, roupas utilizadas que não foram higienizadas e transportadas em ambiente precário que carregam microrganismo maléficos. Além disso, papéis, piano, eletrônicos, peças de automóveis, entre outros. O MEE tem trabalhado na implementação da proibição dos "lixos estrangeiros", a meta de importação zero deve ser alcançada até o final de 2020. A China era o maior importador mundial de "lixo estrangeiro". Desde os anos 1980, com o rápido desenvolvimento das indústrias baseadas na manufatura doméstica, a China começou a importar resíduos sólidos, comumente conhecidos como "lixo estrangeiro", do exterior para aliviar a escassez de matéria-prima interna. Um tipo clássico de "lixo estrangeiro" é o papel utilizado. Estes resíduos são uma das matérias-primas importantes da indústria de papel e celulose da China. As estatísticas da “China Paper Association” mostram que em 2019, existiam cerca de 2.700 empresas nacionais de produção de papel e papelão, tendo uma produção de 10.765 milhões de toneladas, um aumento de 3,16% em relação ao ano anterior. Quase 70% do papel da China vem de resíduos de papel, enquanto os resíduos de papel importados em todos os anos anteriores ocupavam 1/3 do total de resíduos de matérias-primas de papel da China. A importação de "lixo estrangeiro" atende às necessidades de produção de algumas empresas, mas também coloca em risco a segurança ecológica da China e a saúde de sua população. Estatísticas divulgadas pelo MEE mostram que houve uma redução na importação de resíduos sólidos nos últimos anos. Em 2016, antes da reforma, a importação foi de 46,55 milhões de toneladas. Em 2017, 42,27 milhões de toneladas; 2018, 22,63 milhões de toneladas; e em 2019, 13,48 milhões de toneladas. A redução foi de 9,2% (2017), 51,4% (2018) e 71% (2019). A partir de 15 de novembro de 2020, as importações totais de resíduos sólidos do país atingiram 7,18 milhões de toneladas, uma diminuição de 41% em relação ao ano anterior. Qiu disse aos repórteres que o MEE continuaria a trabalhar com a Administração Geral Aduaneira para combater o contrabando de "lixo estrangeiro", impor sanções rigorosas para a importação de resíduos sólidos e outras atividades ilegais, cortar efetivamente a cadeia de suplementos do contrabando de "lixo estrangeiro". Ao mesmo tempo, aumentar os esforços de gerenciamento e consolidação das áreas de coleta e distribuição de resíduos sólidos, reforçar a supervisão da indústria de reciclagem de resíduos sólidos, investigar os processos ilegais e punir de acordo com a lei. Ele disse aos repórteres que os departamentos relevantes estão regulamentando a construção de um sistema de reciclagem de resíduos sólidos. O Ministério da Habitação e Desenvolvimento Urbano e Rural está trabalhando com departamentos relevantes para promover o lançamento completo da classificação de lixo (coleta seletiva) em cidades acima do segundo nível administrativo, e chegando a 81,2% de cobertura das áreas residenciais com coleta seletiva em 46 cidades-chave. Os Correios do Estado estão promovendo a redução dos materiais de embalagem, a taxa de utilização de sacos de trânsito recicláveis chegou a 87,2%. O MEE está gerenciando um sistema centralizado de coleta e transferência trans-regional para fabricantes de baterias de chumbo em Pequim e mais de 20 províncias. Hoje o repórter da Yicai Finance, recebeu estatísticas do MEE mostrando que, até agora, os pontos de teste da China de "cidade sem resíduos" foram traçados mais de 900 tarefas e 500 projetos, com investimento de mais de 120 bilhões de yuans (R$ 97,92 bilhões). Fonte: Yicai Finance
27 de novembro de 2020
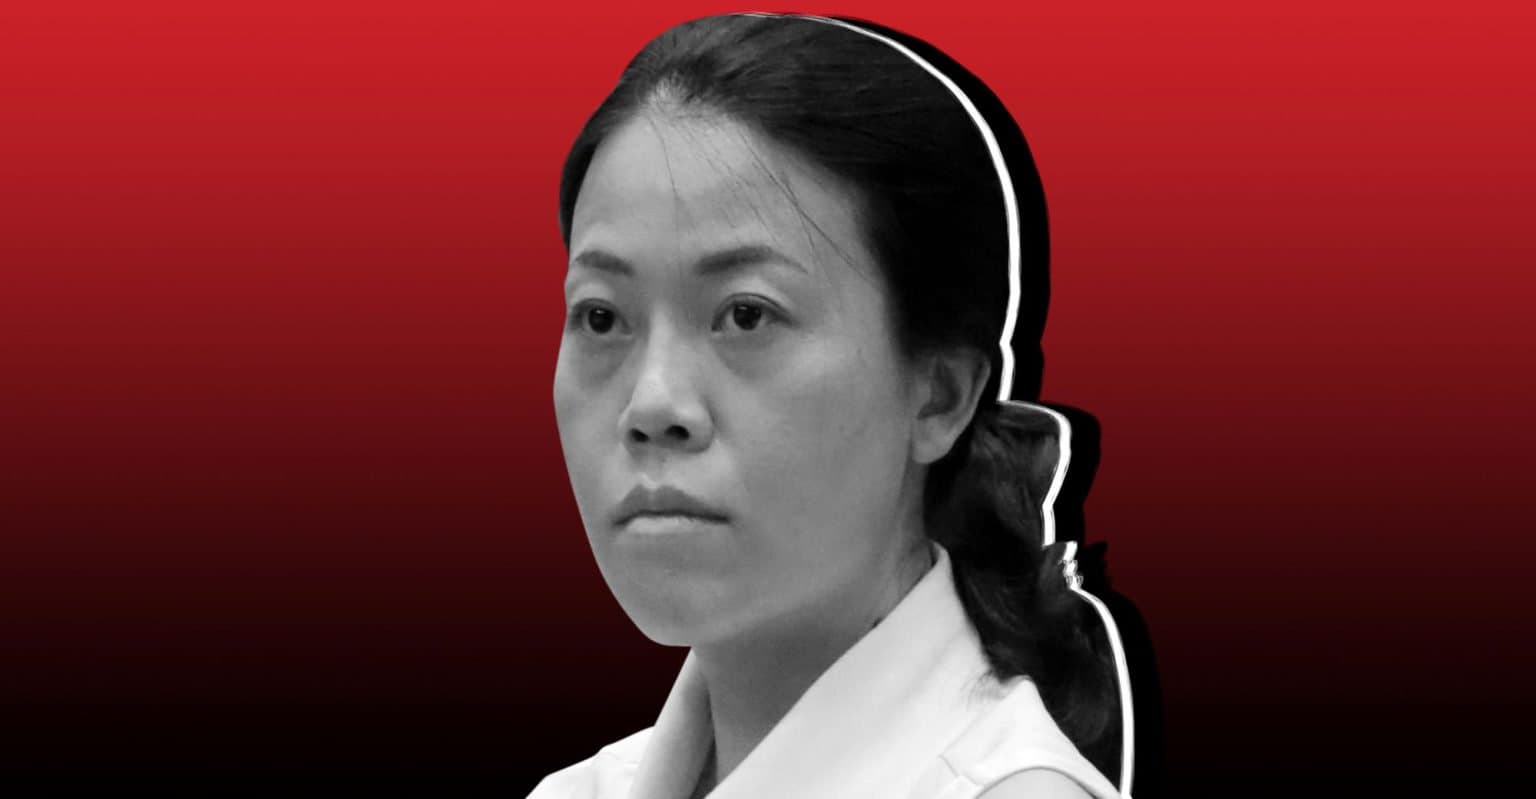
A Hurun Research Institute divulgou em 27 de novembro a Lista das Mulheres Mais Ricas da China 2020. Huiyan Yang, co-presidente executiva e acionista majoritária da gigante imobiliária Country Garden Holdings, liderou a lista pelo quarto ano consecutivo. Aos 39 anos, a riqueza de Yang aumentou em 50 bilhões de yuans (R$40 bilhões) para 225 bilhões de yuans (R$182,2 bilhões) neste ano. O valor corresponde a 57% da fortuna de Jack Ma, fundador do Alibaba. Em 2007, Yang recebeu 9,52 bilhões de ações do Country Garden de seu pai, Guoqiang Yang, o fundador da empresa, equivalente a 70% do patrimônio líquido geral da empresa, tornando Yang, então com 25 anos, a mulher mais rica da China continental da noite para o dia. Dezesseis entre 50 mulheres na lista herdaram sua fortuna e assumiram parte dos negócios da família, incluindo Chang Liu, de 40 anos, cujo pai Yonghao Liu fundou uma das maiores empresas de fabricação de alimentos para animais e produtos agrícolas da China. Cinco das 10 primeiras são do setor imobiliário. Entre as outras 34 mulheres empresárias que se tornaram independentes está Qunfei Zhou, de 50 anos, da Lens Technology, um fabricante de telas de vidro para dispositivos móveis, cuja riqueza teve o crescimento mais rápido entre os listados, aumentando em 79 bilhões de yuans neste ano. Ela entrou no top 3 com uma fortuna de 110 bilhões de yuans. Peng Lei, uma das cofundadores do gigantesco comércio eletrônico Alibaba e acionista do Ant Group, voltou à lista com um patrimônio líquido de 30,5 bilhões. O patrimônio líquido médio das 10 principais mulheres empresárias foi de 101,9 bilhões de yuans, um aumento de 91% em relação ao ano passado. E uma taxa muito maior do que o crescimento médio dos 10 principais empresários do sexo masculino de 69%. Fonte: Pandaily
27 de novembro de 2020
A Comissão Nacional de Desenvolvimento e Reforma (NDRC) da China participa ativamente no estabelecimento da Bolsa de Valores de Macau em Hengqin, o que tem despertado interesse do mercado na Bolsa. Atualmente, existem duas grandes bolsas de valores na região de “Guangdong-Hong Kong-Macau Greater Bay Area”(GBA): a Bolsa de Valores de Hong Kong e a Bolsa de Valores de Shenzhen. A RAEM (Região Administrativa Especial de Macau) está bastante cautelosa em estabelecer a Bolsa de Valores. A ideia é oferecer produtos e serviços diferenciados das Bolsas de Hong Kong e Shenzhen, e não competir diretamente, para desenvolver o próprio sistema financeiro. Atualmente, a RAEM estuda promulgar leis sobre o sistema financeiro, tais como a Lei de Fundos de Investimento, a Lei de Títulos e Ações e a Lei de Fidúcia, a fim de estabelecer uma estrutura legal para o sistema financeiro. Em 25 de novembro, o Secretário de Administração e Justiça da RAEM, Zhang Yongchun, disse que as leis sobre o sistema financeiro estão em fase de estudo, e através do Departamento de Assuntos Econômicos e Financeiros, contratou instituições experientes para ajudar na construção do quadro jurídico financeiro. Após a estruturação, ela será transmitida para a avaliação da jurídica de Macau, de modo que o sistema possa ser alinhado com a legislação de Macau. Governo apoia o estabelecimento de um mercado de valores mobiliários em Macau A NDRC respondeu a uma proposta do “The National Committe of the Chinese People’s Political Consultative Conference” (CPPCC) de que o estudo sobre a exploração do estabelecimento da Bolsa de Valores de Macau em Hengqin seria propício para apoiar o desenvolvimento da indústria financeira única de Macau. Assim, promoverá o desenvolvimento moderado e diversificado da economia de Macau, facilitando a construção da Área GBA e positivo para a implementação das tarefas relevantes do Plano “Outline Development Plan for the GBA”. A NDRC participará ativamente do trabalho relevante juntamente com as instituições relacionadas. A proximidade de Hengqin com Macau e sua localização geográfica oferece uma vantagem inerente à cooperação Guangdong-Macau. Em fevereiro de 2019, foi emitido formalmente o Esboço de Planejamento, que propunha explicitamente “Estudar o estabelecimento de um Bolsa de Valores baseada em RMB em Macau" e "Explorar a construção da Zona de Demonstração para a cooperação financeira Macau-Zhuhai. Atualmente, Macau e Guangdong estão promovendo em Hengqing a construção da Zona de Demonstração Macau-Zhuhai, que atraiu mais de 10 instituições financeiras de Macau para se estabelecerem em Hengqin, incluindo o Banco Nacional Ultramario (BNU) de Macau. Já são mais de 5.000 empresas financeiras registradas em Hengqin, lançando uma boa base para o aprofundamento da cooperação da indústria financeira de Guangdong-Macau. Em abril deste ano, a Universidade da Cidade de Macau publicou um relatório intitulado “Relatório de Pesquisa sobre Tecnologia Financeira, Apoio do Governo e Desenvolvimento do Mercado Financeiro de Macau na GBA”, que concluiu que o estabelecimento de um centro de liquidação transfronteiriça de RMB em Macau é uma grande oportunidade a longo prazo. Concluiu ainda que o estabelecimento de uma Bolsa de Valores denominada RMB permitirá que o RMB seja melhor retido em Macau e que as ações locais de RMB sejam revitalizadas. Fonte: 21caijng
27 de novembro de 2020
Especialistas da China rastrearam a origem do coronavírus que infectou 138 pessoas na cidade de Kashgar, na província de Xinjiang, no noroeste da China. Segundo a Caixin, o vírus foi detectado nas paredes internas dos veículos de carga de Kashgar e de países vizinhos. De acordo com a investigação, os veículos foram usados para exportar mercadorias de Kashgar. A mercadoria foi descarregada e os carros voltaram vazios. Dessa forma, presume-se que os trabalhadores (do destino de entrega da carga), que descarregaram a mercadoria, contaminaram a parede interna dos veículos, resultando na infecção dos trabalhadores de Kashgar, que entraram em contato com a parede contaminada do carro. Também foi detectado o vírus em contêineres. Todos os pacientes eram assintomáticos. O primeiro caso de infecção assintomática foi encontrado em um teste periódico de ácido nucléico em uma mulher de 17 anos, que foi transferida para um hospital de Kashgar para observação médica e isolamento. A nova onda de infecção da covid-19 em Kashgar foi controlada. Em 25 de novembro, a “Joint Prevention and Control Mechanism of the State Council” realizou uma coletiva de imprensa, o especialista-chefe do“Chinese Center for Disease Control and Prevention” (CDC), Wu Zunyou, informou que em Kashgar e Xangai, foram encontradas condições ambientais de baixa temperatura no transporte de contêineres, produzindo um efeito semelhante de cadeia fria, causando agregação local do vírus da Covid-19. Foto da capa meramente ilustrativo. Fonte: caixin.com; BBC News China
26 de novembro de 2020
A fornecedora de serviços de cadeia de suprimentos e logística JD Logistics está se preparando para uma oferta pública inicial (IPO) no próximo ano com uma avaliação estimada de de US$ 40 bilhões (R$ 216 bilhões), de acordo com a Reuter’s International Financing Review (IFR). A JD Logistics não comentou o assunto até o momento. Assim que o IPO for confirmado, a unidade de logística da JD.com se tornará a terceira subsidiária da JD a estar pronta para negociação no mercado público este ano, seguindo o braço de saúde online JD Health e o setor de fintech JD Digits. A JD Health foi aprovada na audiência de listagem de Hong Kong em 15 de novembro, enquanto a JD Digits submeteu seu prospecto ao STAR Market em Xangai. Além disso, o varejista online fez uma listagem secundária em 18 de junho, em Hong Kong, dando início ao grande plano de IPO da empresa. Como parte dos quatro negócios da subsidiária unicórnio da JD.com, a unidade de correio operou mais de 800 armazéns no último trimestre encerrado em 30 de setembro, cobrindo uma área bruta total de cerca de 20 milhões de metros quadrados, de acordo com o relatório financeiro não auditado da JD do terceiro trimestre de 2020. A unidade, juntamente com outros serviços, gerou US$ 1,5 bilhão em receita nos últimos três meses, representando cerca de 5,8% da receita geral da gigante do comércio eletrônico no último trimestre. Em dezembro de 2019, a Reuters relatou que a JD Logistics havia realizado discussões iniciais sobre um potencial IPO no exterior que poderia levantar aproximadamente US$ 8 bilhões a US$ 10 bilhões (R$ 43,2 bilhões a R$ 54 bilhões), citando duas pessoas com conhecimento direto do assunto. A última rodada de financiamento da JD Logistics ocorreu em fevereiro de 2018, levantando US$ 2,5 bilhões (R$ 13,5 bilhões) e apoiado por investidores como Hillhouse Capital, Sequoia China, China Merchants Group, Tencent e China Life Insurance. Após a última rodada de financiamento, a JD Logistics atingiu uma avaliação de aproximadamente US$13,5 bilhões (R$ 72,9 bilhões), com o JD Group detendo 81,4% das ações da unidade. Fonte: Pandaily
26 de novembro de 2020
Em 26 de novembro, Liu Yuanchun, Vice-reitor da Universidade Renmin da China, previu na “2020 Sohu Finance Annual Conference” que a China ultrapassará o limiar dos países de alta renda nos próximos cinco anos, com o PIB per capita crescendo de US$ 11.000 no final de 2020 para US$ 13.700 em 2025. "De acordo com nossas estimativas, o PIB per capita atingirá US$11.000 até o final de 2020. O limiar para a armadilha da renda média (teoria econômica) é de US$ 12.375 que cresce a uma velocidade de cerca de US$ 200 ao ano, o limiar para os países de renda alta será de US$ 13.500 no ano de 2025. Projetamos que nosso PIB per capita em 2025 estará em US$13.700". Liu Yuanchun enfatizou que a superação da "armadilha da renda média" é um desafio que a China deve enfrentar. De acordo com a meta estabelecida pela Quinta Sessão Plenária do Comitê Central da China, a taxa de crescimento econômico da China precisa atingir 5,5% em média nos próximos 5 anos, dobrar o PIB per capita nos próximos 15 anos e a taxa de crescimento econômico da China precisa atingir 4,8% em média nos próximos 15 anos. Para atingir estes objetivos, ele apontou que a economia da China precisa trabalhar em quatro diâmetros: deter tecnologia centrais; fazer reformas institucionais; ser uma nação forte em talentos; quebrar o atual "caos" para criar uma nova plataforma competitiva. Na conferência foram tratados vários assuntos importantes sobre a futura economia internacional, a seguir são alguns pontos resumidos: Por enquanto, a recuperação da economia mundial levará mais tempo do que o esperado, o problema da estagnação econômica prolongada, em vez de ser resolvido, pode ser exacerbado. Em outras palavras, a economia internacional terá menores taxas de crescimento, taxas de juros mais baixas e menor crescimento do investimento e do comércio, além disso, terá maior endividamento e maior risco de investimento. A maior dúvida é a economia dos EUA: vai desacelerar nos próximos cinco anos, ou entrará em uma nova rodada de expansão? Atualmente, a opinião do FED (Federal Reserve System) é que os EUA entrarão num período de contínuo descendente econômico nos próximos anos e que o crescimento diminuirá de cerca de 2% no passado, para cerca de 1,5%. As economias emergentes e os países em desenvolvimento podem continuar a ser o motor de crescimento da economia mundial? A participação das economias emergentes e dos países em desenvolvimento na economia mundial podem continuar a aumentar a partir dos atuais 50%? Existem problemas significativos no momento, e a posição da China neles merece uma pesquisa especial. O problema da dívida global foi aliviado? A solução para uma eventual crise financeira e econômica é eficaz? De acordo com as últimas estatísticas da Instituição Financeira Internacional (IIF, na sigla em inglês), o montante total da dívida global em outubro atingiu US$ 2,72 milhões; a taxa de endividamento subiu para 365%, o que levou o mundo à uma combinação de dívidas altas e taxas de juros baixas. As mesmas soluções para a crise financeira de 2008 são insuficientes para resolver alguns dos novos problemas. O progresso tecnológico terá avanços significativos no futuro, levando a economia mundial a uma era de produtividade total dos fatores (PFT) e a sair da estagnação a longo prazo? Estamos vendo um declínio no papel do progresso tecnológico para o crescimento econômico. O paradoxo de Solow ressurgiu, com as taxas de crescimento da PFT caindo drasticamente nas regiões onde o progresso tecnológico é melhor. Nos próximos cinco anos, é difícil esperar que as revoluções tecnológica e industrial conduzam a humanidade para fora do caos e das depressões econômicas atuais. É possível reverter a taxa de envelhecimento da população? Não há solução para o problema atual do envelhecimento no norte da Europa e no Japão, pelo menos em termos de crescimento econômico, mas o mais importante é que isso leva a uma mudança sistemática na taxa de poupança. O declínio na taxa de crescimento econômico global, levou a uma mudança qualitativa no padrão de distribuição, tornando o mercado cada vez mais enxuto. Será que o populismo provocado pela desigualdade de renda será aliviado a curto prazo? O padrão de distribuição de renda entre países mudou drasticamente na última década, a distribuição de renda de 2021 tem um padrão semelhante ao de 1928. A desigualdade de renda levou a um populismo crescente, e a epidemia exacerbou ainda mais a situação. Fonte: 21caijing; Sohu Finance
25 de novembro de 2020
A fabricante de smartphones Xiaomi revelou um forte impulso de crescimento no terceiro trimestre de 2020 e registrou receita trimestral recorde de 72,2 bilhões de yuans (US$ 10,98 bilhões), de acordo com seu relatório financeiro não auditado anunciado na terça-feira. No terceiro trimestre de 2020, o negócio de smartphones da Xiaomi cresceu significativamente em receita e remessas, no mercado doméstico da China e em mercados internacionais. A receita de smartphones totalizou 47,6 bilhões de yuans (US$ 7,24 bilhões) no trimestre, representando um aumento de 47,5% ano a ano, enquanto as remessas de smartphones aumentaram 45,3%, totalizando 46,6 milhões de unidades. A participação de mercado de remessas de smartphones da Xiaomi na China continental subiu para 12,6% no terceiro trimestre de 2020, de 9% no mesmo período de 2019, mantendo uma das quatro primeiras posições, de acordo com um relatório da Canalys. Durante o festival de compras do 2020 Singles ’Day (11.11) na China, a Xiaomi ficou em primeiro lugar em vendas entre os smartphones Android em sites Tmall.com, JD.com e Suning.com. De acordo com a Canalys, as remessas de smartphones da Xiaomi para a Europa Ocidental aumentaram 107,3% anualmente neste trimestre, alcançando uma participação de mercado de 13,3% e ficando entre as três primeiras da região pela primeira vez. Em particular, a Xiaomi manteve a primeira posição na Espanha em remessas de smartphones pelo terceiro trimestre consecutivo, com uma participação de mercado de 33,9%. O Redmi da Xiaomi, notavelmente, foi responsável por três dos 10 smartphones mais vendidos do mundo no terceiro trimestre de 2020. No terceiro trimestre de 2020, a receita da empresa nos mercados externos aumentou 52,1% ano a ano para 39,8 bilhões de yuans ($ 6,05 bilhões), respondendo por 55,1% da receita total, marcando uma receita trimestral recorde no exterior e contribuição da receita externa para a receita total. A Xiaomi ampliou significativamente seu portfólio de produtos IoT (Internet of Things) e AIoT (Artificial Intelligence of Things) no período. Aproveitando sua grande base de usuários e a estratégia "Smartphone × AIoT", a receita da empresa com o segmento de IoT e produtos de estilo de vida totalizou 18,1 bilhões de yuans (aproximadamente R$ 214,64 bilhões) no terceiro trimestre de 2020, representando um crescimento de 16,1% ano a ano. A receita de produtos de IoT e estilo de vida em mercados internacionais aumentou 56,2% ano a ano, atingindo um recorde. De acordo com um relatório do IDC, a Xiaomi ficou entre as 3 primeiras em termos de remessas no último trimestre em várias categorias na China continental, incluindo fechaduras inteligentes, purificadores de ar, aspiradores de pó robóticos, fones de ouvido TWS, etc. A Xiaomi continuou sua liderança no mercado de smart TVs da China continental e introduziu uma série de produtos carro-chefe na Mi TV Master Series no terceiro trimestre de 2020. As remessas globais de Smart TVs da Xiaomi alcançaram 3,1 milhões de unidades, e a Xiaomi foi classificada em 1º lugar na China continental para remessas de TV pelo sétimo trimestre consecutivo e manteve uma das cinco primeiras posições globalmente, de acordo com dados da All View Cloud. Em 30 de setembro de 2020, o número de dispositivos IoT conectados (excluindo smartphones e laptops) na plataforma AIoT da Xiaomi cresceu 35,8%, atingindo 289,5 milhões de unidades. O número de usuários que possuem cinco ou mais dispositivos conectados à plataforma AIoT da Xiaomi (excluindo smartphones e laptops) atingiu 5,6 milhões, representando um crescimento de 59%. O assistente de AI Xiao’Ai tinha 78,4 milhões de usuários ativos mensais (MAU) em setembro de 2020, representando um aumento ano a ano de 35,5%. Ao mesmo tempo, os MAUs do Mi Home App alcançaram 43,1 milhões. Fonte: Pandaily