

19 de agosto de 2025
Os carros de nova energia (NEVs) na China estão cada vez mais largos, o que tem levado parte da classe média a reconsiderar os veículos a combustão. A largura padrão de uma vaga de estacionamento no país é de 2,4 metros, estabelecida em 1998, mas muitos modelos atuais já se aproximam desse limite. O Zeekr 001 mede 1.999 mm de largura, o Li Auto L9 chega a 2.018 mm e o Aito M9 ultrapassa os 2.045 mm. O BYD Han, vendido por pouco mais de RMB 200 mil, tem 4,98 metros de comprimento e 1,91 m de largura. Já o Zeekr 001, na faixa dos RMB 300 mil, alcança quase 2 metros de largura. Até o sedã NIO ET5, classificado como médio, supera o Mercedes-Benz S400L em largura. Modelos como Han, Tang, Denza e Qin L, todos da BYD, também passam dos 1.900 mm. Em vagas padrão, veículos desse porte deixam apenas 20 cm de cada lado, dificultando a abertura das portas e o acesso ao carro. Esse cenário impacta tanto motoristas quanto pedestres no cotidiano das cidades. Motivos para o aumento de largura O principal fator é a bateria. Para oferecer maior autonomia, as montadoras precisam de pacotes de alta capacidade e estruturas de proteção robustas. A solução tem sido ampliar a carroceria. Além disso, a adoção de motores em cada roda, suspensões complexas e plataformas que posicionam as rodas nos cantos exige maior bitola. As campanhas de marketing também reforçam a ideia de espaço interno semelhante ao de uma “casa móvel”. Principais problemas relatados pelos consumidores Muitas vagas tornam-se inutilizáveis porque as portas não abrem completamente. Mesmo com câmeras 360º e sistemas automáticos, a dificuldade aumenta quando o veículo vizinho também é largo. Além disso, em áreas como escolas, hospitais e feiras, carros de 2 metros de largura intensificam congestionamentos, elevam o risco de colisões e dificultam manobras em engarrafamentos. Plataformas automáticas, comuns em grandes cidades, não comportam modelos acima de 1,9 m de largura. Diante dessas limitações, cresce o interesse por carros em torno de 1.850 mm de largura, que oferecem equilíbrio entre espaço interno e praticidade urbana. Espaço para marcas tradicionais e perspectivas para o mercado Poucos elétricos premium mantêm medidas moderadas, o que abriu espaço para montadoras alemãs como BMW, Mercedes-Benz e Audi. Esses fabricantes ainda oferecem motores a combustão eficientes e veículos compatíveis com o uso urbano, mantendo a preferência de parte da classe média e alta. O dilema é evidente: famílias chinesas optam por carros grandes para atender a múltiplas necessidades, mas enfrentam os problemas decorrentes da largura excessiva. Especialistas avaliam que, com a expansão dos elétricos e o aumento contínuo das dimensões, o governo poderá ser pressionado a criar políticas de restrição. Para os fabricantes, a oportunidade está em lançar modelos premium que conciliem praticidade e dimensões adequadas. Essa estratégia pode atrair consumidores que, diante das dificuldades atuais, voltaram a considerar os veículos a combustão. Fonte: 36Kr
24 de julho de 2025
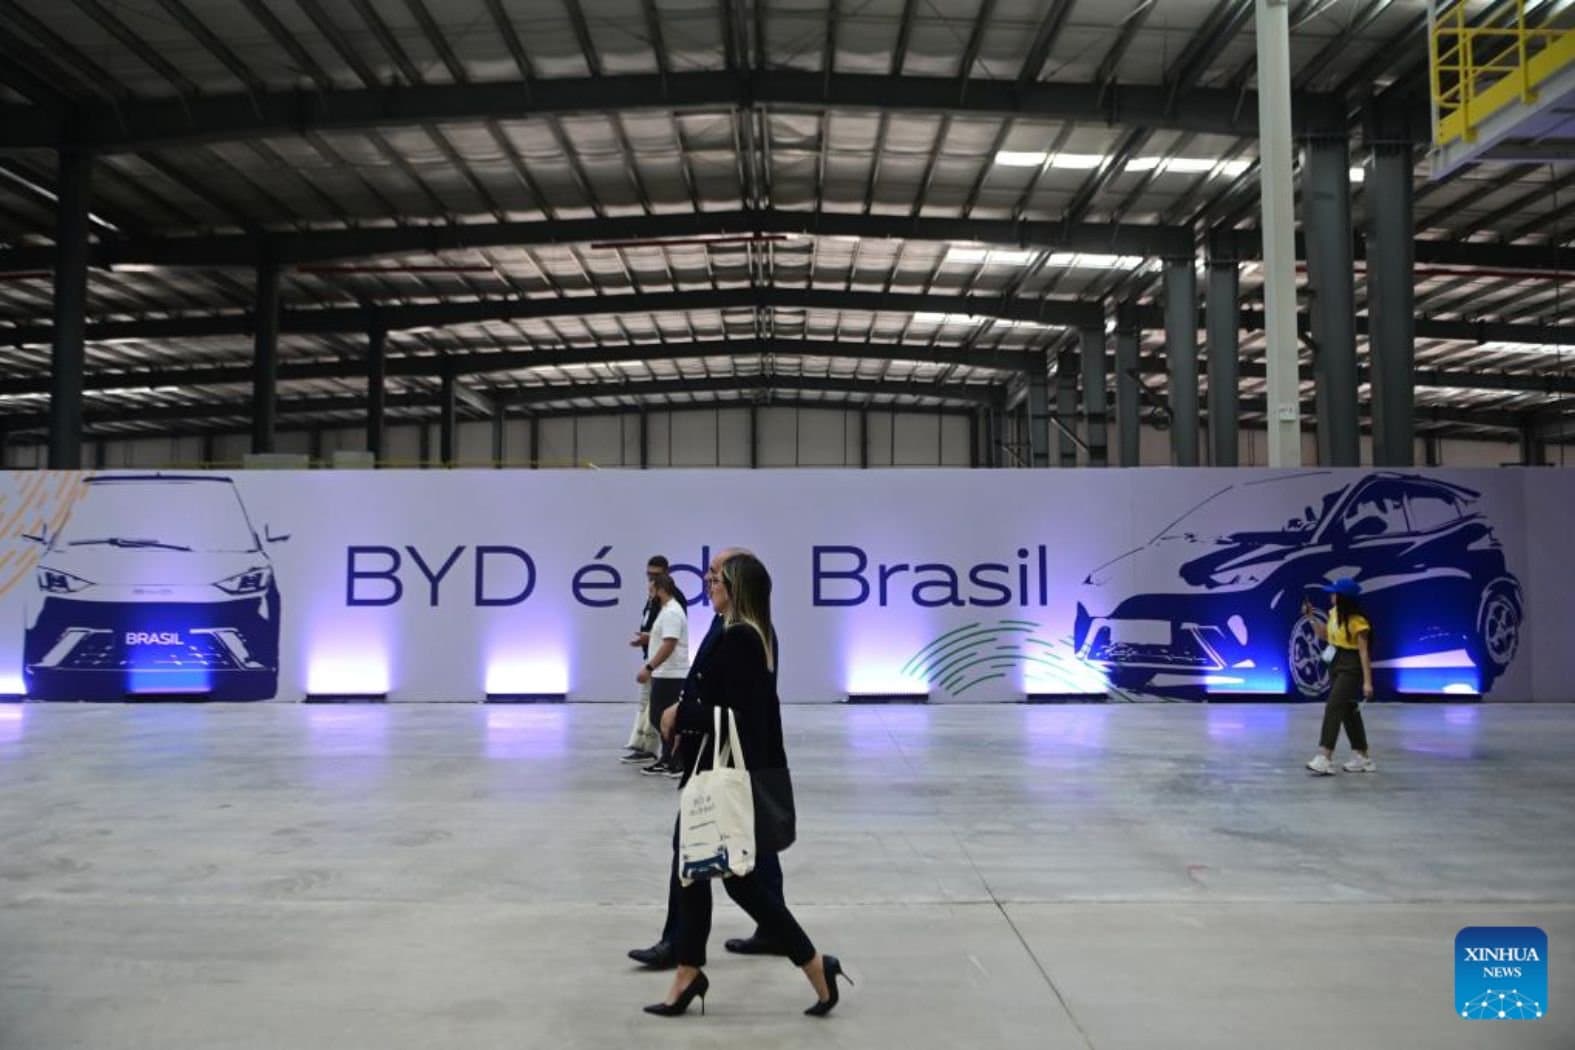
A participação das montadoras chinesas no mercado brasileiro de veículos elétricos (EVs) aumentou nos últimos anos, impulsionada pela produção local, incentivos fiscais e mudanças no perfil de consumo. A BYD, por exemplo, inaugurou sua fábrica no país em 2025 após 15 meses de obras. A unidade tem capacidade inicial de 150 mil veículos por ano e planeja produzir localmente mais de 90% dos modelos vendidos no Brasil. Segundo a Associação Brasileira de Veículos Elétricos (ABVE) , no primeiro semestre de 2024, os EVs chineses representaram 91,4% das importações brasileiras, movimentando US$1,2 bilhão. Entre janeiro e maio de 2025, BYD e Great Wall Motors lideraram o ranking nacional de vendas entre os fabricantes de carros de energia nova. As montadoras chinesas avançam sobre um mercado historicamente dominado por marcas como Fiat, Volkswagen, Hyundai e Chevrolet. No estado de São Paulo, onde o preço da gasolina é cerca de cinco vezes superior ao da eletricidade, a procura por modelos elétricos cresceu. Apesar disso, as opções ainda são limitadas, com as marcas chinesas concentrando a maior fatia da oferta. Carros elétricos se tornam mais vantajosos no custo total No Rio de Janeiro, um motorista de aplicativo afirmou economizar cerca de RMB 20 mil por ano ao trocar o carro a combustão por um modelo elétrico chinês, valor que inclui redução de impostos, manutenção e custo por quilômetro rodado. Ele estima uma economia média de R$10.800 por ano ao rodar 25 mil km. Além disso, veículos elétricos têm isenção ou redução de tributos em comparação aos modelos a combustão e exigem menos manutenção. Segundo a Fenabrave, o Brasil vendeu 183.200 veículos novos em maio de 2025, aumento de 10,2% em relação ao mesmo mês do ano anterior. A BYD ficou em 6º lugar no ranking nacional de montadoras, superando a Honda e consolidando 5,55% de participação de mercado. A Chery também entrou no grupo das 10 maiores fabricantes do país. Mesmo com esse avanço, modelos a combustão de baixo custo seguem entre os mais vendidos, como Fiat Strada, VW Polo e Hyundai HB20. Para disputar esse segmento, montadoras chinesas têm apostado em tecnologia embarcada e relação custo-benefício. Segundo um concessionário da BYD no Rio de Janeiro, os modelos mais vendidos são os compactos Song e Dolphin, com cerca de 50 unidades comercializadas por mês. Montadoras chinesas crescem no ranking nacional A BYD assumiu em 2023 a antiga planta da Ford em Camaçari (BA) , fechada dois anos antes, e investiu R$5,5 bilhões para construir um complexo industrial com três fábricas: veículos de passeio, baterias e veículos comerciais. Ex-funcionários da Ford foram recontratados. Um deles, agora empregado pela BYD, afirma que a nova linha de produção é mais automatizada e voltada para resultados. A cidade de Camaçari, antes em declínio, voltou a crescer com a instalação da nova unidade. [caption id="attachment_24873" align="alignnone" width="1575"] Fonte da imagem: Lucio Távora/ Xinhua[/caption] Outras montadoras chinesas seguem o mesmo caminho. A Great Wall Motors assumiu a fábrica da Mercedes-Benz em Iracemápolis (SP) e deve iniciar operações em 2025, com investimento previsto de RMB 12,7 bilhões. A GAC planeja aplicar US$1,3 bilhão até o fim de 2026. A Geely anunciou joint venture com a Renault, e a Changan estuda abrir filial no Brasil. A SAIC-GM-Wuling já exporta veículos e testa modelos de distribuição. Até o final de 2024, o Brasil contava com mais de 150 mil veículos elétricos em circulação. Para atender à demanda, a infraestrutura de carregamento também avançou, em fevereiro de 2025, o país tinha cerca de 15 mil pontos públicos de carregamento, aumento de 22,16% em um ano. A maior parte se concentra no litoral sudeste; o norte e o interior seguem com menor cobertura. Incentivos fiscais e novas tarifas aceleram investimento Desde o fim de 2023, o governo federal adotou uma nova política industrial para estimular a produção local. A isenção de imposto para EVs foi retirada e substituída por tarifas crescentes, que devem chegar a 35% em 2026. Em julho de 2025, a tarifa para veículos 100% elétricos chegou a 25%, e para híbridos, a 30%. A medida acompanha o lançamento do “Plano Nacional de Mobilidade Elétrica”, que prevê que 30% das vendas de veículos em 2030 sejam de EVs. O “Programa Nacional de Mobilidade Verde e Inovação”, lançado em 2024, destinou R$ 19,3 bilhões em crédito e incentivos fiscais para estimular o setor. A proposta inclui a instalação de centros de P&D, treinamento de mão de obra local e integração da cadeia produtiva. Executivos da BYD afirmam que a instalação da fábrica é apenas o início. A empresa pretende produzir baterias e outros componentes no país e capacitar profissionais brasileiros para atuar em manufatura inteligente. A estratégia também busca transformar a percepção sobre os veículos chineses, associando-os a tecnologia de ponta e inovação, e não apenas a baixo custo. Fonte: yicai.com
22 de julho de 2025
A Fortune divulgou nesta segunda-feira (22) a edição 2025 de sua lista China 500. O ranking, baseado no desempenho financeiro de 2024, evidenciou o crescimento de montadoras emergentes, com destaque para SERES, NIO, Xpeng, Li Auto e Leapmotor. As principais fabricantes privadas, BYD , Geely e Great Wall, também subiram de posição, refletindo a força do setor automotivo no país. A Seres apresentou o maior avanço do ranking ao subir da 404ª para a 169ª colocação. A receita chegou a US$20,17 bilhões, alta de 298,5% em relação ao ano anterior. A empresa ampliou sua parceria com a Huawei e saiu do prejuízo para o lucro. A Xiaomi, estreante no setor, entrou diretamente no top 100, ocupando a 76ª posição. A receita e o lucro líquido da companhia cresceram mais de 30%. Entre as novas montadoras, a Xpeng subiu da 452ª para a 351ª colocação, com receita de US$5,68 bilhões (+31,1%). A Li Auto passou da 184ª para a 171ª posição, com receita de US$20,07 bilhões (+14,8%). A NIO subiu da 312ª para a 269ª, com receita de US$9,13 bilhões (+16,3%). Já a Leapmotor entrou na lista pela primeira vez, na 423ª colocação, com receita de US$4,47 bilhões (+89%). Entre as empresas privadas, a BYD avançou da 40ª para a 27ª posição. A receita cresceu 26,9%, e o lucro, 31,8%. A Geely Holding passou da 54ª para a 41ª posição, com alta de 13,6% na receita e de 2,8% no lucro. A Great Wall Motor subiu 18 posições, chegando à 140ª colocação, com crescimento de 14,9% na receita e 77,8% no lucro. O desempenho das montadoras estatais foi menos favorável. A Dongfeng caiu da 64ª para a 73ª posição, com queda de 10,9% na receita. Ainda assim, saiu de um prejuízo de US$ 391 milhões para lucro de US$ 318 milhões. A SAIC caiu da 30ª para a 38ª, com redução de 17,1% na receita e de 88,4% no lucro. A FAW recuou da 35ª para a 43ª, com queda de 13,1% na receita e de 70,8% no lucro. A GAC desceu para a 66ª posição, com queda de 21,5% na receita e de 168% no lucro. A Chery subiu da 100ª para a 49ª posição. A empresa fechou o ano com receita de US$ 59,69 bilhões (+52,7%), impulsionada pelas exportações. Em 2024, o grupo exportou 1,145 milhão de veículos (+21,4%). A BAIC também avançou no ranking, embora com queda de 1,0% na receita e de mais de 70% no lucro. A Yutong Bus subiu da 488ª para a 375ª posição, com aumento de 35,4% na receita e de 122,9% no lucro. A empresa exportou 14 mil ônibus (com mais de 3,5 metros) em 2024, alta de 37,7%. Apesar do avanço no ranking, várias montadoras registraram recuo no lucro. A Li Auto teve lucro de US$1,11 bilhão, queda de 32,5%. A Chery perdeu 21,7% no lucro. A pressão da guerra de preços deve continuar em 2025, enquanto o setor passa por consolidação. NIO, Xpeng e Leapmotor enfrentam o desafio de alcançar rentabilidade. Entre as fabricantes de baterias, a CATL caiu nove posições e ficou na 77ª colocação. A receita recuou 11,2%, mas o lucro cresceu 13,2%. A Guoxuan High-tech subiu para a 394ª, com receita 10,2% maior e lucro 26,5% superior. A Zhongxinhang avançou para a 471ª posição, com aumento de 1,1% na receita e de 97,5% no lucro. Empresas ligadas à cadeia de suprimentos de direção inteligente também cresceram. A Joyson Electronics passou da 311ª para a 300ª posição. A Desay SV entrou no ranking pela primeira vez, na 474ª posição, com receita de US$3,83 bilhões (+24%) e lucro de US$279 milhões (+27,5%). Fonte: yicai.com
21 de julho de 2025
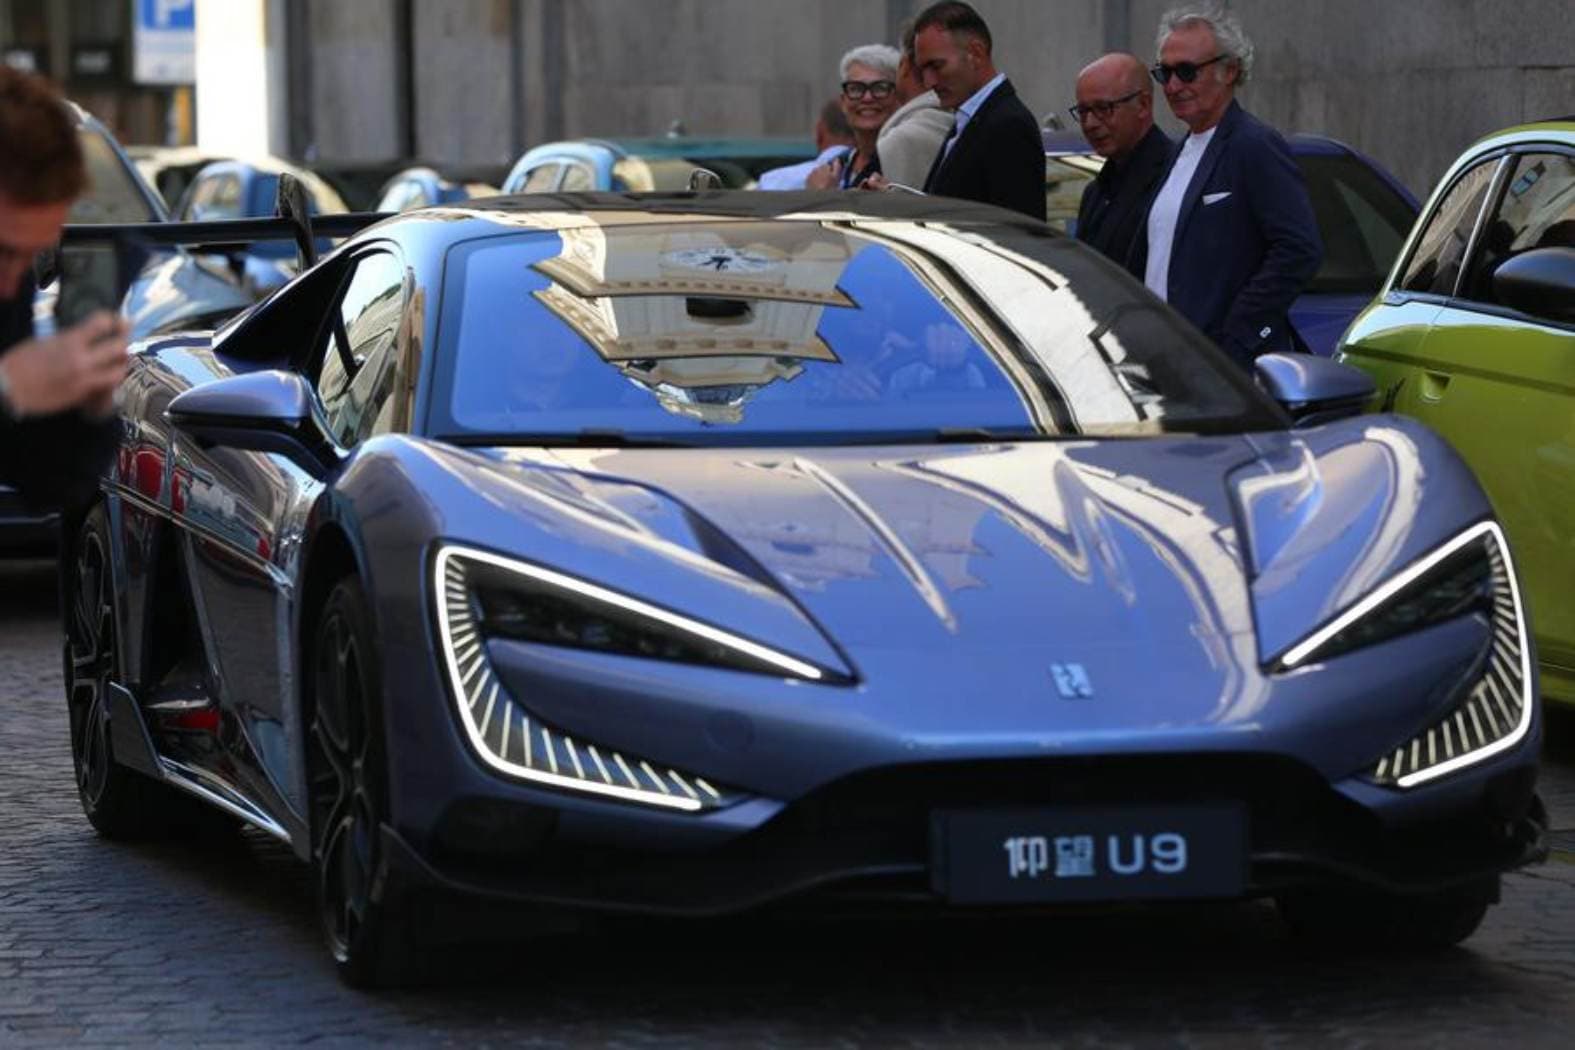
A BYD confirmou o lançamento da marca de luxo Yangwang na Europa, com o objetivo de competir com Bentley, Porsche e Ferrari. A Yangwang está posicionada acima das linhas principais da BYD e da marca premium Denza. A empresa oferece veículos com tecnologia avançada e desempenho elevado. A marca foi apresentada em 2023, com o modelo inaugural Yangwang U8, SUV híbrido de autonomia estendida com mais de 1000 cavalos de potência. O veículo supera o BMW M3 em desempenho, pode girar 360° no próprio eixo e flutuar em situações de emergência. Em seguida, a Yangwang lançou o U9, supercarro elétrico com velocidade máxima de 375,12 km/h e suspensão hidráulica completa. O modelo realiza saltos no local e pode trafegar com apenas três rodas. Ambos estão disponíveis no mercado chinês há cerca de dois anos. Apesar de terem sido exibidos no Festival de Velocidade de Goodwood no ano passado, a entrada oficial na Europa ainda não estava confirmada. Stella Li, vice-presidente da BYD, disse à revista Autocar que a marca Yangwang chegará à Europa após a estreia da Denza, prevista para o início do próximo ano. Além disso, confirmou que os modelos U8 e U9 estarão à venda no continente e que a linha será ampliada com novos veículos, como o sedã Yangwang U7. O U7 terá tração nas quatro rodas independentes, 1300 cavalos de potência e aceleração de 0 a 100 km/h em 2,9 segundos, competindo diretamente com o Lotus Emeya. Com essa expansão, a BYD se tornará a primeira fabricante chinesa a entrar no segmento de luxo extremo na Europa. Ainda não há informações sobre preços, mas a adaptação para volante à direita e a tarifa de importação de 17% para veículos elétricos chineses podem aumentar os valores em relação ao mercado local. Fonte: ithome.com
16 de julho de 2025
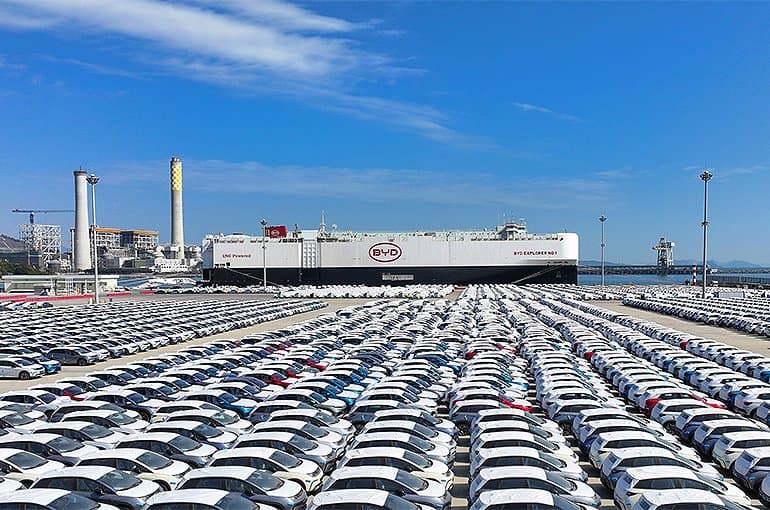
A BYD anunciou nesta terça-feira, 16 de julho, a entrega do navio de transporte de veículos “Zhengzhou”. A embarcação é o sétimo ro-ro (roll-on/roll-off) da chamada “frota de exportação” da montadora e reforça sua capacidade logística no comércio exterior. Fabricado pelo estaleiro Guangzhou Shipyard International, o navio leva o nome de uma das nove principais bases produtivas da BYD na China. Com 199,9 metros de comprimento e 38 metros de largura, o “Zhengzhou” transporta até 7.000 veículos e utiliza propulsão dual movida a GNL (gás natural liquefeito) , gerador de eixo com ímã permanente e sistemas de economia de energia. A frota marítima da empresa já inclui os navios Explorer No. 1 (4.000 veículos), Changzhou, Hefei, Shenzhen, Xi’an, Changsha (cada um com 9.200 veículos) e agora o Zhengzhou. O oitavo navio, “Jinan”, deve ser entregue entre agosto e setembro. Com a nova embarcação, a BYD avança no plano de operar até 2026 uma frota de 8 navios ro-ro, com capacidade total de exportação superior a 1 milhão de veículos por ano. Fonte: ithome.com
24 de junho de 2025
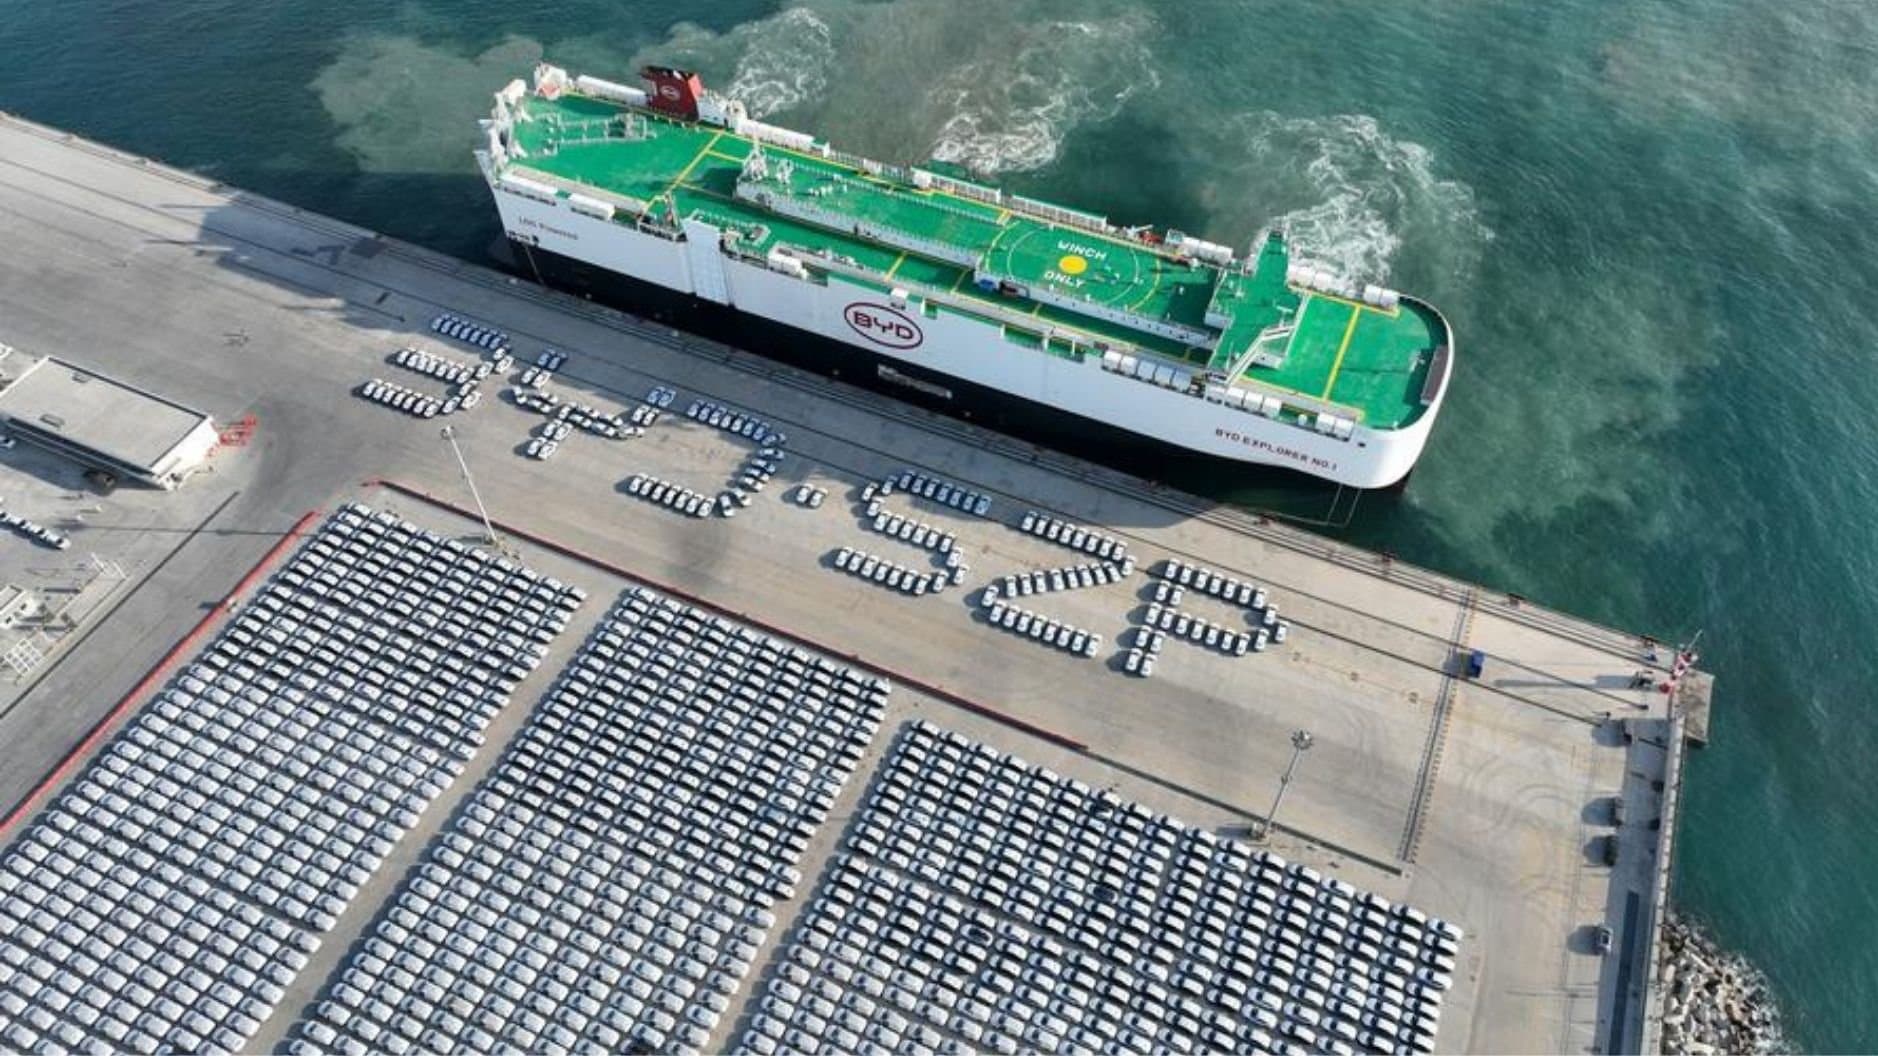
A BYD iniciou, em 23 de junho, os testes no mar do “Zhengzhou”, seu sétimo navio ro-ro voltado à exportação de veículos. A entrega está prevista para julho. O navio foi construído pelo estaleiro Guangzhou Shipyard International e integra a frota marítima da montadora, composta por embarcações nomeadas segundo as cidades que abrigam suas fábricas na China . Com 199,9 metros de comprimento, 38 metros de largura e capacidade para 7.000 veículos, o “Zhengzhou” utiliza propulsão com combustível duplo ( GNL ) e incorpora tecnologias como gerador de eixo com ímã permanente e sistemas de economia de energia. É navio-irmão do “Hefei”. Até junho de 2025, a BYD já colocou em operação os seguintes navios: BYD Explorer No. 1 (4.000 veículos); Changzhou; Hefei; Shenzhen (9.200 veículos); Xi’an (9.200 veículos); Changsha (operações iniciadas em 24 de junho, também com capacidade para 9.200 veículos). O oitavo navio, batizado de Jinan, tem entrega estimada entre agosto e setembro. A BYD pretende concluir a frota com oito navios ro-ro até 2026, atingindo capacidade de transporte marítimo superior a 1 milhão de veículos por ano. Em paralelo, a companhia registrou recorde de exportações em maio, com 89 mil unidades embarcadas. No acumulado entre janeiro e maio, as exportações somaram 374.200 veículos, alta de 112% em relação ao mesmo período de 2024. Fonte: ithome.com
27 de maio de 2025
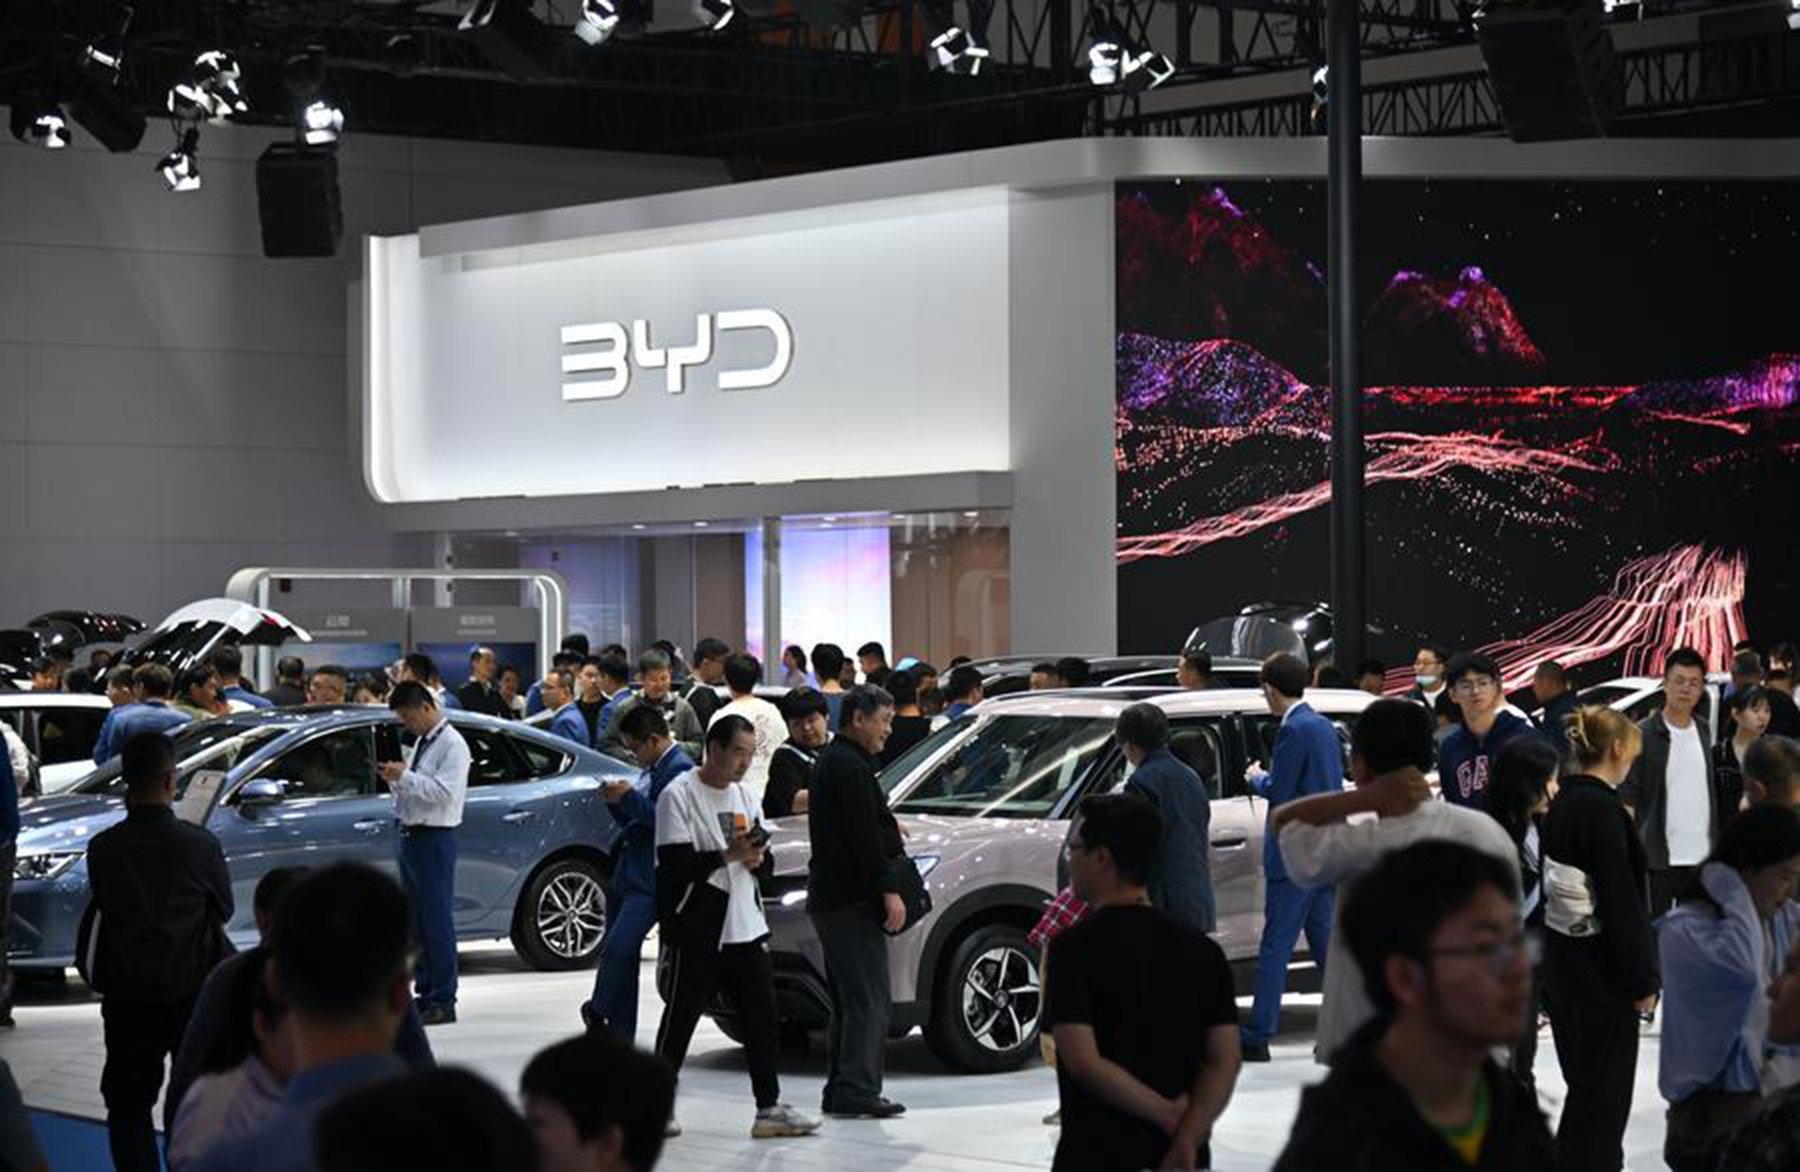
A BYD iniciou uma nova rodada de cortes de preços em 22 modelos das linhas Dynasty e Ocean, com subsídios que chegam a RMB 53 mil. A campanha é limitada e inclui modelos como o Qin PLUS DM-i versão inteligente (RMB 63.800), Seal 06 DM-i (RMB 76.800) e Seagull versão inteligente (RMB 55.800). A montadora, líder em veículos de nova energia (NEVs) na China, reforçou a ofensiva de preços, acirrando a disputa no setor. O movimento provocou reação imediata no mercado financeiro. Em 26 de maio, ações de empresas do setor automotivo recuaram nas bolsas de Xangai e Hong Kong. A BYD caiu mais de 6% na China. Seres, GWM, Changan, BAIC BluePark, SAIC e GAC registraram perdas superiores a 2%. Em Hong Kong, Leapmotor, BYD e Geely despencaram mais de 8%. Na mesma data, a Geely também aderiu aos cortes. A empresa anunciou descontos entre RMB 5 mil e RMB 18 mil em modelos como o Star Wishes (de RMB 70 mil para RMB 59.800), L6 (RMB 69.800), Galaxy Starship 7 (RMB 79.800) e E5 (RMB 89.800), ampliando a concorrência direta com a BYD. A adesão simultânea de BYD e Geely colocou o setor em novo patamar de competição. Leapmotor, IM Motors e SAIC-GM também entraram na disputa. A expectativa é que marcas como Chery e Changan acompanhem o movimento. Estoques elevados forçam cortes agressivos O modelo de "preço fixo", adotado inicialmente por fabricantes estrangeiras na China, se tornou padrão entre montadoras locais. Com estoques elevados, empresas como BYD e Leapmotor usam campanhas promocionais para acelerar as vendas. Em 25 de maio, a Leapmotor lançou sua campanha para o Festival do Barco-Dragão com o C16 híbrido a RMB 111.800 e o C11 híbrido a RMB 103.800. Com incentivos adicionais como troca ou sucateamento, o consumidor pode adquirir o C01 por RMB 94.800, o C16 por RMB 91.800 e o C11 por RMB 83.800. A Geely, com mais de 1 milhão de unidades vendidas neste ano, também reduziu preços no segmento abaixo de RMB 100 mil, onde a competição é mais intensa. Desde o Ano Novo Chinês, a BYD realiza campanhas de descontos. Em março, lançou preços fixos para modelos de entrada das linhas Ocean e Dynasty. O Qin L DM-i caiu para RMB 89.800 e o Song L DM-i para RMB 119.800. Em maio, ampliou os subsídios em modelos inteligentes como Han EV, Han DM-i e Tang DM-i, com benefícios combinados de até RMB 35 mil. Desta vez, a BYD incluiu mais modelos e adotou cortes mais amplos. A decisão reflete a perda de participação nas vendas de modelos líderes e a redução no volume de unidades comercializadas. A empresa, que já vendeu 500 mil carros por mês, registrou média de pouco mais de 300 mil unidades nos quatro primeiros meses do ano. O desequilíbrio entre oferta e demanda se agravou. Segundo a Associação de Carros de Passageiros (CPCA), os estoques de veículos leves superaram 3,5 milhões de unidades, recorde para o período. Desse total, 850 mil são NEVs. O estoque elevado contrasta com a sazonalidade do setor. Entre junho e agosto, o mercado registra baixa nas vendas. A pressão sobre concessionárias aumenta, e campanhas de curto prazo, que duram de uma semana a um mês, tentam liberar espaço antes da adoção de novos padrões de segurança para baterias e do fim dos subsídios para NEVs. Cortes beneficiam o consumidor, mas fragilizam a indústria A produção intensiva, sem acompanhamento da demanda, gerou excesso de oferta. Montadoras operam fábricas em capacidade máxima, enquanto o mercado absorve menos veículos. Para as concessionárias, campanhas com preços promocionais ajudam a reduzir estoques e atrair clientes indecisos. O índice médio de estoque já se aproxima de 3, segundo relatos de revendedores. Apesar de alguns analistas apontarem a guerra de preços como um ajuste temporário, o movimento pode afetar a estrutura de preços do setor. A percepção de que “carros agora devem custar esse valor” pode comprometer a imagem das marcas e afetar a satisfação de consumidores recentes. A pressão de preços reflete a atual situação econômica. Após incentivos à troca, o consumo de veículos segue tendência deflacionária: maior volume de vendas com queda nos preços, principalmente em modelos de entrada. Com o avanço dos elétricos e inteligentes, consumidores acessam veículos com mais espaço e recursos por valores menores. Isso obriga o setor a reduzir preços e intensifica a disputa. No entanto, o modelo de alto volume e baixa margem compromete o desenvolvimento do setor. Segundo o Escritório Nacional de Estatísticas, a margem de lucro da indústria automotiva no primeiro trimestre de 2025 foi de 3,9%, abaixo da média da indústria. Em 2024, a margem foi de 4,3%, mesmo com o volume recorde de mais de 31 milhões de veículos vendidos. A rentabilidade das montadoras chinesas segue distante de concorrentes internacionais. O lucro total das empresas listadas no país equivale a menos de 40% do que a Toyota gera em um ano. Em um setor de alto investimento, margens reduzidas limitam a capacidade de inovação e tornam a competição exaustiva. No curto prazo, os cortes estimulam a demanda. No longo prazo, enfraquecem o setor. Para sustentar reduções de preço, toda a cadeia precisa absorver custos, o que pressiona fornecedores e compromete a qualidade da produção. Como alertou Wei Jianjun, CEO da GWM: “Qual produto industrial pode reduzir RMB 100 mil e ainda garantir qualidade? Isso é absolutamente impossível”. A Comissão Nacional de Desenvolvimento e Reforma já alertou que a “competição excessiva” prejudica o desenvolvimento do setor e distorce a ordem de mercado. O tema já aparece com frequência em comunicados oficiais. Fonte: 36kr.com
20 de maio de 2025
O plano de cooperação entre Nissan e Toyota foi oficialmente encerrado. Em dezembro de 2024, Nissan e Honda anunciaram uma iniciativa para avaliar uma possível fusão, mas divergências sobre o controle da gestão encerraram as negociações em fevereiro de 2025. A Nissan passa por um processo de reestruturação. Em 14 de maio, segundo a emissora chinesa CCTV, a empresa pretende ampliar o corte de empregos de 9 mil para até 20 mil postos em todo o mundo até o final de 2027, o equivalente a cerca de 15% de sua força de trabalho. O plano também inclui a redução do número de fábricas globais de 17 para 10 unidades. No plano financeiro, o relatório mais recente da Nissan apontou prejuízo líquido de ¥ 670,9 bilhões em 2024, revertendo o lucro de ¥ 426,6 bilhões registrado em 2023. A empresa planeja encerrar as atividades de sete fábricas, o que representa uma redução de mais de um terço na capacidade produtiva. As receitas e as vendas vêm apresentando queda nos últimos anos. Na China, as vendas caíram 24% em 2023. Em 2024, a Nissan vendeu 3,35 milhões de veículos em todo o mundo, queda de 3% em relação ao ano anterior. Na China, as vendas somaram 696 mil unidades, menos da metade do volume registrado em 2021. No primeiro trimestre de 2025, a retração no país chegou a 29,5%. Especialistas apontam que os resultados da Nissan refletem tanto mudanças estruturais no setor quanto decisões estratégicas recentes. A empresa priorizou o mercado norte-americano, que em 2023 respondeu por 42% de suas vendas. Com o aumento dos juros nos Estados Unidos, modelos como Altima e Rogue tiveram retração de 19% nas vendas. A Nissan utilizou incentivos comerciais para manter a competitividade, o que reduziu sua margem de lucro por unidade para cerca de US$ 1.200, um terço da média do setor. Na transição para veículos elétricos, a Nissan enfrenta desafios de escala e atualização tecnológica. Em 2023, a Tesla vendeu 1,8 milhão de veículos elétricos, enquanto a Nissan registrou 87 mil unidades, abaixo do total de 2022. O modelo Leaf, lançado em 2010, perdeu competitividade diante de modelos mais recentes, com autonomia e desempenho superiores. Os investimentos em pesquisa e desenvolvimento representaram 4,1% da receita em 2024, abaixo dos 6,7% registrados pelo Grupo Volkswagen no mesmo período. A aliança Renault-Nissan-Mitsubishi, considerada estratégica, não avançou conforme o previsto. O lançamento da plataforma elétrica unificada, inicialmente programado para 2024, foi adiado para 2027. Enquanto isso, cada empresa segue com planos próprios. A Nissan investiu ¥ 580 bilhões em sua tecnologia e-POWER, enquanto a Toyota destinou ¥ 2 trilhões à eletrificação. O modelo de produção vertical da Nissan, no qual 90% das peças são fornecidas por empresas associadas ao grupo, tem apresentado limitações de custo e flexibilidade. O preço das baterias, por exemplo, é 20% superior ao de concorrentes que operam com fornecedores chineses como a CATL. A paralisação temporária da fábrica em Sunderland, no Reino Unido, evidenciou a complexidade de equilibrar produção local e otimização global da cadeia de suprimentos. O plano de reestruturação prevê o fechamento de sete fábricas, com uma redução anual de 1,5 milhão de veículos na capacidade produtiva. A dispensa de 20 mil profissionais técnicos e de engenharia também pode impactar as capacidades internas de desenvolvimento. Estudos de mercado indicam que cortes acima de 10% na força de trabalho afetam, em média, 37% da capacidade de pesquisa e inovação das empresas. BYD avança e pressiona Nissan A presença de novas montadoras no mercado internacional, especialmente as chinesas, aumentou a concorrência. Em 2024, a BYD vendeu 4,27 milhões de veículos globalmente, crescimento de 41,26% sobre o ano anterior. As exportações somaram 417 mil unidades, alta de 71,86%. A estratégia da empresa inclui equiparar os preços de modelos elétricos e a combustão, o que aumentou sua participação em mercados como China, Sudeste Asiático e Europa. No mercado chinês, o modelo Qin PLUS da BYD custa menos de RMB 100.000, enquanto modelos tradicionais da Nissan, como o Sylphy, vêm sendo reposicionados com descontos. Modelos como Han e Tang ganharam espaço no segmento médio-alto, pressionando outras montadoras. No Sudeste Asiático, a BYD liderou as vendas de veículos elétricos na Tailândia no primeiro trimestre de 2025, com 8.800 unidades. No Reino Unido, a marca registrou crescimento de 620% no mesmo período. A Nissan mantém participação relevante em algumas regiões, mas enfrenta desafios na adaptação da sua linha à eletrificação. Em 2023, a montadora vendeu 623 mil veículos na Europa, alta de 42,5% em relação ao ano anterior. No entanto, a estrutura de vendas ainda baseada em modelos a combustão pode limitar sua competitividade frente às novas ofertas do mercado. A Nissan iniciou sua trajetória nos veículos elétricos em 2010, com o lançamento do Leaf. A empresa, no entanto, não conseguiu manter a liderança no segmento. Em 2024, os veículos totalmente elétricos representaram menos de 5% das vendas globais da montadora. O modelo Ariya, lançado recentemente, teve desempenho abaixo do esperado no mercado chinês, com média de 19 unidades vendidas por mês. Enquanto isso, a BYD consolidou sua atuação com uma linha completa de veículos elétricos e híbridos plug-in. Em 2024, a empresa vendeu 1,765 milhão de veículos elétricos e cerca de 2,5 milhões de híbridos. A quinta geração de sua tecnologia híbrida oferece autonomia combinada de até 1.060 km e consumo de 5,3 litros por 100 km no ciclo NEDC, mesmo em condição de bateria descarregada. A empresa também produz internamente as baterias Blade, conhecidas por sua densidade energética e segurança. Fonte: 36kr.com
19 de maio de 2025
No primeiro trimestre de 2025, três montadoras chinesas, BYD , Geely e Seres, apresentaram forte crescimento nos lucros, enquanto outras empresas do setor despencaram 160%. Das nove montadoras que divulgaram seus resultados até agora, o lucro líquido agregado cresceu apenas RMB 800 milhões em relação ao mesmo período de 2024, revelando um cenário de forte polarização no setor automotivo. A seguir, veja os principais indicadores analisados pela equipe do CheDongXi com base nos balanços financeiros e dados de mercado dos últimos cinco anos. Receita: apenas BYD e Geely crescem; BYD ultrapassa Tesla e SAIC A receita da BYD alcançou RMB 170,36 bilhões no trimestre, superando Tesla e SAIC pela primeira vez. A Geely também registrou crescimento, com alta de 25% e total de RMB 72,5 bilhões. As demais sete montadoras apresentaram queda. A Dongfeng teve a menor receita, com RMB 2,6 bilhões, queda de 20% em relação ao ano anterior. A distância entre BYD e Dongfeng aumentou de 9 vezes (2021) para 64 vezes (2025). Lucro líquido: BYD, Geely e Seres em alta; GAC tem prejuízo A BYD lucrou RMB 9,155 bilhões, mais de RMB 100 milhões por dia. Em cinco anos, seu lucro líquido cresceu 37 vezes. A Geely obteve RMB 5,672 bilhões em lucro (+264%), enquanto a Seres saiu do prejuízo e alcançou RMB 748 milhões (+241%). GAC registrou prejuízo de RMB 730 milhões. A Tesla também viu seus ganhos recuarem para RMB 2,951 bilhões, patamar próximo ao de 2021 e RMB 20,9 bilhões abaixo do pico de 2022. A Seres teve a maior margem bruta entre as nove empresas analisadas: 27,6%. A BYD manteve 20,07%, e a Tesla caiu de 19,3% (Q1 2023) para 16,3% (Q1 2025). A Great Wall oscilou, mas apresentou leve melhora nos últimos três anos. Já GAC fechou com margem de apenas 0,21%. Montadoras estatais como SAIC, Changan e GAC registraram queda contínua nas margens desde 2022. Investimento em P&D: BYD lidera; Dongfeng reduz A BYD investiu RMB 14,22 bilhões em pesquisa e desenvolvimento, aumento de 34%. A Tesla destinou RMB 10,2 bilhões (+22%). Geely, Seres e GAC também elevaram os aportes. Por outro lado, a Dongfeng reduziu em 59,22% os investimentos em P&D, enquanto SAIC, Great Wall e Changan também cortaram recursos. A BYD vendeu mais de 1 milhão de veículos no trimestre (+60%), média de 10 mil unidades por dia. A Geely comercializou 704 mil (+48%), atingindo 26% da meta anual. Seres, Dongfeng, GAC e Great Wall registraram queda nas vendas. Entre as estatais, os veículos elétricos representam até 43% das metas de vendas totais. Fonte: 36kr.com
28 de abril de 2025
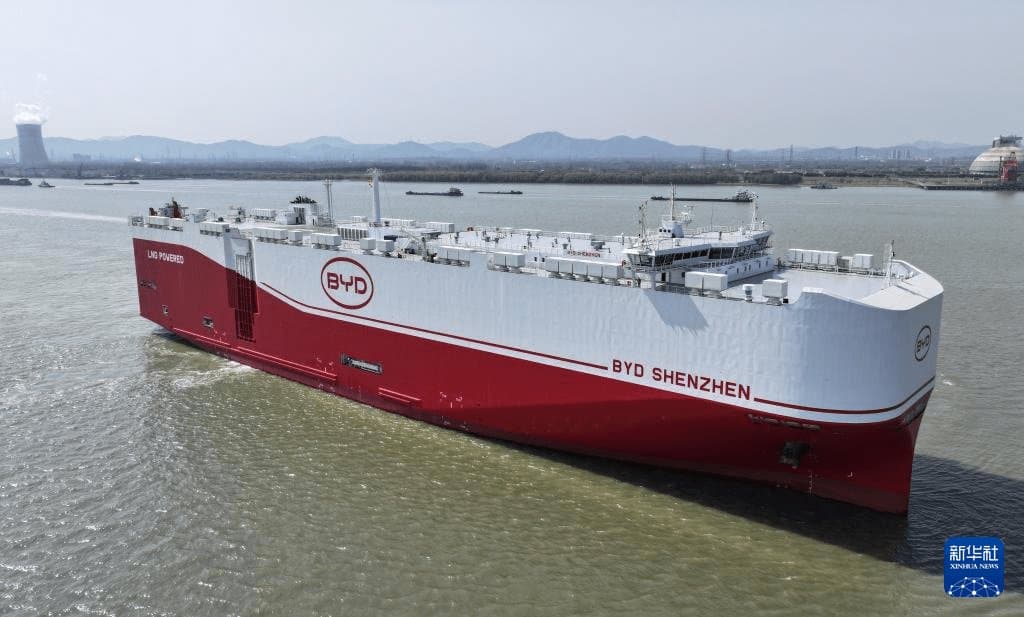
O “Shenzhen”, maior navio transportador de veículos do mundo já em operação e fabricado de forma independente pela China, iniciou sua primeira viagem de exportação na noite de 27 de abril, no horário local. A embarcação, da montadora chinesa BYD, partiu do Porto de Taicang, em Jiangsu, transportando mais de 7.000 veículos elétricos rumo ao Porto de Itajaí, no Brasil. A viagem deve durar pouco mais de 30 dias. A BYD é uma das principais fabricantes chinesas de veículos elétricos. Especialistas afirmam que a partida do "Shenzhen" marca a aceleração da chamada era da “auto-logística” das montadoras chinesas. Construído por um estaleiro do China Merchants Group, o “Shenzhen” possui capacidade para transportar até 9.200 veículos padrão. Este é o quarto navio especializado da BYD, sendo que os três anteriores também foram fabricados na China. Segundo Wang Junbao, gerente geral da Divisão de Negócios Corporativos da BYD, a entrega do “Shenzhen” é um passo estratégico para a expansão internacional da empresa. “Ele não é apenas um navio, mas uma ‘ponte marítima’ que conecta a inteligência da fabricação chinesa ao mercado global, permitindo que consumidores de todo o mundo desfrutem dos avanços tecnológicos da China”, afirmou. De acordo com dados da Administração Geral de Alfândegas da China, em 2024 o volume de exportação de veículos chineses ultrapassou a marca de 6,4 milhões de unidades, consolidando a liderança global do país pelo segundo ano consecutivo. Apesar disso, mais de 700 navios especializados em transporte marítimo de veículos estão atualmente sob controle de empresas da Europa, Japão e Coreia do Sul. A participação chinesa representa apenas 2,63% da capacidade mundial, o que evidencia a defasagem entre o volume de exportação e a infraestrutura logística do país. Nos últimos anos, montadoras chinesas como BYD, Chery e SAIC vêm investindo na formação de suas próprias frotas. Em janeiro de 2023, a Guangzhou Shipyard International anunciou a venda de dois navios movidos a combustível duplo para a BYD. Pouco depois, a Chery também anunciou a criação de sua frota, enquanto a Anji Logistics, subsidiária da SAIC, encomendou diversos navios transportadores de grande porte ao estaleiro Jiangnan Shipyard. No primeiro trimestre de 2025, os navios roll-on/roll-off da BYD transportaram mais de 25.000 veículos elétricos para o exterior. Atualmente, os carros elétricos da BYD estão presentes em mais de 100 países e regiões. Especialistas do setor destacam que o custo do transporte marítimo influencia diretamente o preço final dos veículos. A posse de frotas próprias, apontam, proporciona às montadoras chinesas mais autonomia e poder de negociação. Segundo Xie Xiaowen, membro do Comitê de Especialistas da Associação de Transporte da China, “a corrida das montadoras para adquirir navios e expandir sua presença no exterior é um reflexo do crescimento contínuo e da internacionalização da indústria automobilística chinesa”. Xie ressalta que possuir frotas próprias contribui para a estabilidade das exportações, a redução dos custos de transporte e a garantia de entregas pontuais aos clientes internacionais. Fonte: news.cn