

7 de maio de 2025
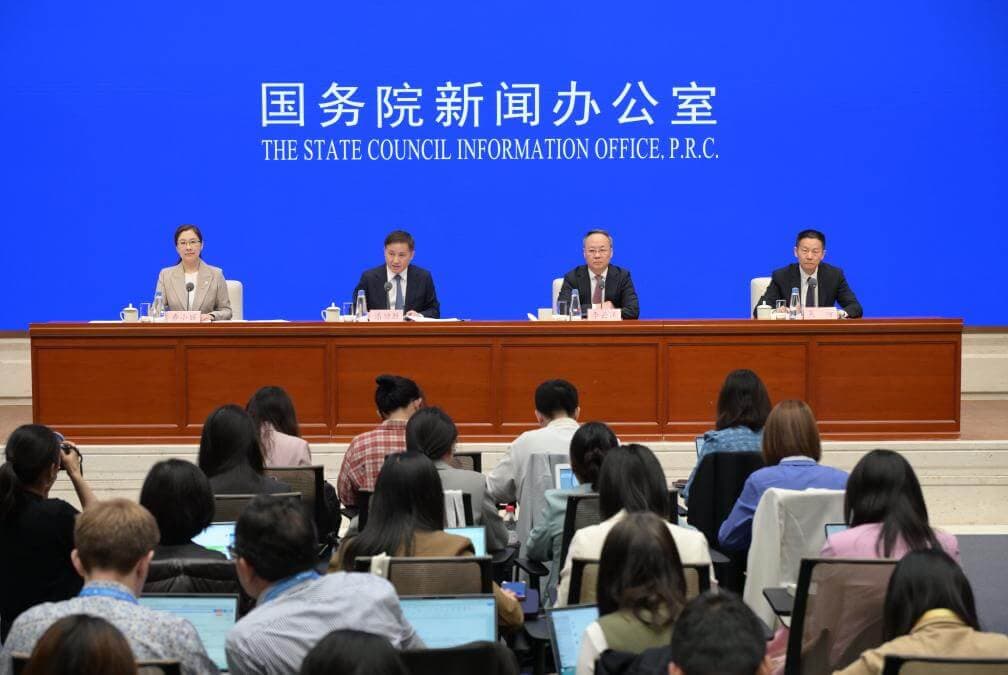
Na manhã desta terça-feira (7), às 9h no horário de Pequim, o Gabinete de Imprensa do Conselho de Estado da China realizou uma coletiva com representantes do Banco Popular da China, da Administração Nacional de Supervisão Financeira e da Comissão Reguladora de Valores Mobiliários. Durante o encontro, foram detalhadas novas medidas de estímulo econômico por meio de um pacote de políticas financeiras voltadas à estabilização do mercado e das expectativas. O presidente do Banco Popular da China, Pan Gongsheng, anunciou a adoção de dez medidas organizadas em três categorias — políticas quantitativas, de preços e estruturais —, como parte de uma estratégia de regulação macroeconômica e apoio ao crescimento de alta qualidade. As ações refletem uma orientação de política monetária moderadamente expansionista. Entre os principais anúncios estão: Redução do compulsório bancário em 0,5 ponto percentual, liberando aproximadamente 1 trilhão de yuans (RMB) em liquidez de longo prazo no sistema financeiro. Corte de 0,1 ponto percentual na taxa de recompra reversa de 7 dias, de 1,5% para 1,4%, com expectativa de impactar a LPR (Loan Prime Rate), taxa referencial de empréstimos no país. Redução do compulsório para empresas de leasing financeiro e financeiras automotivas, de 5% para 0%. Queda de 0,25 ponto percentual nas taxas de ferramentas estruturais, como linhas de crédito voltadas à agricultura, pequenas empresas e o instrumento de empréstimo suplementar hipotecário (PSL). Redução da taxa de juros do fundo de habitação em 0,25 ponto percentual: para imóveis de primeira moradia com prazo superior a cinco anos, a taxa recua de 2,85% para 2,6%, o que pode gerar uma economia de até RMB 47,6 mil ao longo de 30 anos em financiamentos de RMB 1 milhão. Ampliação da linha de crédito para inovação tecnológica, que sobe de RMB 500 bilhões para RMB 800 bilhões. Criação de nova linha de RMB 500 bilhões para estimular consumo de serviços e o setor de aposentadoria, incentivando o crédito bancário nessas áreas. Expansão da linha de crédito para agricultura e pequenas empresas em RMB 300 bilhões. Fusão de dois instrumentos de apoio ao mercado de capitais em um único fundo de RMB 800 bilhões, voltado a fundos mútuos, seguradoras, corretoras e recompra de ações. Criação de mecanismo de compartilhamento de risco para títulos de inovação tecnológica, com apoio do Banco Central, governos locais e instituições privadas, visando impulsionar emissões de longo prazo por empresas inovadoras. O pacote reforça o compromisso das autoridades chinesas com o estímulo à economia real e à estabilidade do sistema financeiro em meio aos desafios do cenário global. Superintendência Financeira anuncia oito novas políticas incrementais Durante coletiva de imprensa realizada nesta terça-feira (7), o diretor da Administração Nacional de Supervisão Financeira da China, Li Yunze, anunciou oito novas medidas para fortalecer o sistema financeiro e impulsionar setores estratégicos da economia. As políticas, de caráter incremental, visam ampliar o crédito, apoiar a inovação e garantir a estabilidade do mercado. Entre os destaques está o estabelecimento de um novo modelo de financiamento para o setor imobiliário , alinhado ao atual padrão de desenvolvimento do segmento, em meio à reestruturação do mercado habitacional. Também foi anunciada a ampliação de projetos-piloto que permitirão investimentos de longo prazo por parte de seguradoras, o que deve injetar capital adicional no sistema financeiro. Para promover maior estabilidade no mercado de capitais, o governo reduzirá os fatores de risco exigidos para os investimentos em ações realizados por seguradoras. Além disso, será lançado um pacote de apoio voltado ao financiamento de pequenas empresas e companhias privadas, com medidas específicas para facilitar o acesso ao crédito. No comércio exterior, serão implementadas novas políticas de suporte, com atenção especial às empresas impactadas por tarifas. Outra medida relevante é a regulamentação de empréstimos para fusões e aquisições , com o objetivo de fomentar a transformação industrial em setores-chave da economia. A China também vai permitir que mais instituições, incluindo bancos comerciais nacionais, estabeleçam empresas de investimento em ativos financeiros, com foco em companhias inovadoras. Por fim, foi anunciada a criação de um conjunto de políticas voltadas ao desenvolvimento de seguros tecnológicos, voltados à partilha de riscos e ao estímulo à inovação. Fonte: thepaper.cn
13 de dezembro de 2024
O Banco Popular da China divulgou, em 13 de dezembro, dados financeiros que apontam um aumento de RMB 17,1 trilhões nos empréstimos em moeda local (RMB) nos primeiros 11 meses deste ano. Desse total, os empréstimos para empresas e instituições subiram RMB 13,84 trilhões, com destaque para os empréstimos de longo prazo, que cresceram RMB 10,04 trilhões. No final de novembro, o saldo total dos empréstimos em RMB atingiu RMB 254,68 trilhões, representando um crescimento de 7,7% em relação ao mesmo período de 2023. Por setor, os empréstimos residenciais aumentaram RMB 2,37 trilhões no acumulado do ano. Oferta monetária e depósitos A oferta monetária ampla (M2) alcançou RMB 311,96 trilhões em novembro, um aumento de 7,1% em comparação ao ano anterior. A moeda em circulação (M0) registrou crescimento de 12,7%, somando RMB 12,42 trilhões, enquanto a moeda estreita (M1) apresentou queda de 3,7%, totalizando RMB 65,09 trilhões. Nos primeiros 11 meses de 2024, os depósitos em RMB aumentaram RMB 19,39 trilhões, com destaque para os depósitos residenciais, que subiram RMB 12,07 trilhões. Financiamento social O estoque total do mercado de financiamento social da China foi de RMB 405,6 trilhões no final de novembro, representando um crescimento de 7,8% em relação ao mesmo período do ano anterior. No entanto, o incremento acumulado do financiamento social nos primeiros 11 meses foi de RMB 29,4 trilhões, uma redução de RMB 4,24 trilhões em relação ao mesmo período de 2023. Os dados refletem a contínua expansão da oferta de crédito e do mercado financeiro na China, apesar dos desafios econômicos globais, e apontam para o fortalecimento do papel do setor financeiro no apoio ao crescimento econômico interno. Fonte: news.cn
20 de fevereiro de 2024
O banco central da China reduziu sua taxa de referência de empréstimos de longo prazo, à qual as hipotecas, empréstimos corporativos e investimentos em ativos fixos estão ancorados, pela primeira vez neste ano. O Banco Popular da China cortou hoje a Taxa de Juros Prime de Empréstimo de mais de cinco anos em 25 pontos-base, para 3,95%. A Taxa de Juros Prime de Empréstimo de um ano permanece inalterada em 3,45%. Ambas as taxas estão em níveis recordes. O banco cortou pela última vez a Taxa de Juros Prime de Empréstimo em agosto, reduzindo a taxa de um ano em 10 pontos-base para 3,55%, para ajudar a estabilizar o investimento, o consumo e o crescimento econômico, bem como apoiar o mercado imobiliário. A Taxa de Juros Prime de Empréstimo de cinco anos permaneceu em 4,2%. O corte de hoje era muito esperado, apesar de o Banco Popular da China ter mantido inalterada neste mês a taxa da facilidade de empréstimo de médio prazo, um indicador líder para a Taxa de Juros Prime de Empréstimo. O Banco Popular da China anunciou no final de janeiro que reduziria os tributos de reserva obrigatória para os bancos em 50 pontos-base a partir de 5 de fevereiro, liberando mais de RMB 1 trilhão (US$ 138,9 bilhões) de financiamento de longo prazo. O banco também disse que reduziria as taxas de refinanciamento e redesconto em 25 pontos-base para 1,75% para apoiar a agricultura e as pequenas empresas. O presidente do Banco Popular da China, Pan Gongsheng, disse na época que as medidas ajudariam a reduzir a Taxa de Juros Prime de Empréstimo. O mercado geralmente espera que o Federal Reserve dos EUA comece a reduzir as taxas de empréstimo em algum momento deste ano, o que também ajudará a ampliar o espaço operacional da política monetária da China. A Taxa de Juros Prime de Empréstimo de cinco anos foi reduzida em apenas 65 pontos-base entre setembro de 2019 e o mês passado, em comparação com 75 pontos-base para a Taxa de Juros Prime de Empréstimo de um ano, então ainda há espaço para cortar o referencial de longo prazo, disse Song Xuetao, pesquisador macroeconômico-chefe da TF Securities, em 18 de fevereiro. Song também apontou que uma redução maior na taxa de cinco anos pode reduzir o custo de compra de uma casa e aliviar os custos de financiamento para os incorporadores imobiliários, além de enviar um sinal mais positivo para o mercado. Fonte: yicaiglobal.com Imagem principal: Li Xin/ Xinhua
16 de fevereiro de 2024
No final de 2023, o saldo dos empréstimos de longo prazo em moeda chinesa e estrangeira para a indústria na China atingiu RMB 21,83 trilhões, com um aumento de 28% em relação ao ano anterior. O crescimento foi 17,9 pontos percentuais mais alto do que o de outros tipos de empréstimos e 1,5 ponto percentual mais alto do que o final de 2022. De acordo com o relatório estatístico de empréstimos das instituições financeiras divulgado pelo Banco Popular da China , no final de 2023, o saldo dos empréstimos de longo prazo para a indústria pesada atingiu RMB 18,62 trilhões, com um aumento de 28% em relação ao ano anterior, o que representa um aumento de 2,5 pontos percentuais em comparação com o final do ano anterior. Já o saldo dos empréstimos de longo prazo para a indústria leve foi de RMB 3,2 trilhões, com um aumento de 27,9% em relação ao ano anterior, representando uma diminuição de 4,6 pontos percentuais em comparação com o final do ano anterior. O relatório também indica que os empréstimos de longo prazo para o setor de serviços e infraestrutura na China mantiveram um crescimento considerável em 2023. No final do ano, o saldo dos empréstimos de longo prazo em moeda nacional e estrangeira para o setor de serviços atingiu RMB 61,48 trilhões, com um aumento de 12,4% em relação ao ano anterior, representando um aumento de 1,2 ponto percentual em comparação com o final do ano anterior. O saldo dos empréstimos de longo prazo para a infraestrutura atingiu RMB 37,57 trilhões, com um aumento de 15% em relação ao ano anterior, representando um aumento de 2 pontos percentuais em comparação com o final do ano anterior. Fonte: news.cn
11 de setembro de 2023
O Banco Popular da China (PBOC) informou que os empréstimos em yuans da China aumentaram em 1,36 trilhão de yuans em agosto, um adicional de 86,8 bilhões de yuans em relação ao mesmo período do ano anterior. Dados do PBOC mostraram que os empréstimos em RMB aumentaram em 17,44 trilhões de yuans nos primeiros oito meses, um adicional de 1,76 trilhão de yuans em relação ao mesmo período do ano anterior. No final de agosto, o saldo de empréstimos em RMB na China era de RMB 232,28 trilhões, um aumento de 11,1% em relação ao mesmo período do ano anterior, a taxa de crescimento foi a mesma do final do mês anterior e 0,1% maior do que no mesmo período do ano anterior. Em agosto, os empréstimos destinados à compra de casas próprias aumentaram em 392,2 bilhões de yuans, dos quais os empréstimos de médio e longo prazo aumentaram em 160,2 bilhões de yuans; os empréstimos às entidades empresariais aumentaram em 948,8 bilhões de yuans, dos quais os empréstimos de médio e longo prazo aumentaram em 644,4 bilhões de yuans. Além disso, os depósitos em RMB da China aumentaram em 1,26 trilhão de yuans em agosto, um declínio anual de 13,2 bilhões de yuans a menos. Entre eles, os depósitos de residentes aumentaram em 787,7 bilhões de yuans. Os depósitos em RMB em geral aumentaram em 20,24 trilhões de yuans nos primeiros oito meses, um adicional de 115,8 bilhões de yuans em relação ao ano anterior. Fonte: gov.cn Imagem principal: Agência Xinhua
28 de abril de 2023
Especialistas afirmaram que os bancos chineses continuarão a fornecer um melhor suporte para a economia real, estendendo mais empréstimos e aumentando as linhas de crédito, especialmente em áreas-chave e fragilizadas. Os comentários foram feitos após a análise dos últimos dados da Comissão Reguladora de Seguros e Bancos da China (CBIRC) , que mostrou que os bancos comerciais tiveram um desempenho melhor em termos de apoio ao setor manufatureiro, setor privado e pequenas e microempresas durante o primeiro trimestre do ano. Segundo a CBIRC, o lucro líquido dos bancos comerciais totalizou 667,9 bilhões de yuans (US$ 96 bilhões) no primeiro trimestre, alta de 1,3% em relação ao ano anterior. Os novos empréstimos para o setor manufatureiro durante o período atingiram 2,2 trilhões de yuans, alta de 381,9 bilhões de yuans em relação ao ano anterior. Os empréstimos para empresas privadas chegaram a 3,7 trilhões de yuans, alta de 1 trilhão de yuans em relação ao ano anterior. Empréstimos inclusivos para pequenas e microempresas aumentaram para 2,3 trilhões de yuans no primeiro trimestre, alta de 808,8 bilhões de yuans em relação ao ano anterior. "Graças à reforma do lado da oferta e ao empoderamento da digitalização, a força dos bancos em servir a economia real está em ascensão, com a melhoria contínua na estrutura de empréstimos e crédito", disse Zhou Maohua, analista do China Everbright Bank. "Como a economia chinesa está se recuperando a um ritmo constante, as necessidades de financiamento da economia real vão crescer, e espera-se que os bancos comerciais otimizem ainda mais a estrutura de crédito e empréstimos sob a premissa de aumentar empréstimos e crédito de forma estável, especialmente em setores emergentes e elos fracos (na cadeia industrial)." No final do primeiro trimestre, os empréstimos pendentes para o setor manufatureiro de alta tecnologia aumentaram 28,6% em relação ao ano anterior, enquanto os empréstimos concedidos para indústrias emergentes estratégicas aumentaram mais de 50% em relação ao ano anterior, disse a CBIRC. Em uma coletiva de imprensa na quarta-feira, um funcionário da CBIRC disse que a tendência de queda no crescimento dos lucros dos bancos comerciais nos últimos anos reflete o apoio à economia real, pois eles fizeram mais provisões para possíveis perdas ou empréstimos ruins. Ele relacionou a tendência de queda da rentabilidade dos bancos à redução das margens entre depósitos e empréstimos. As informações do CBIRC também mostraram que as reservas de perda de empréstimos dos bancos aumentaram em 257,2 bilhões de yuans no primeiro trimestre, e a taxa de cobertura de provisão - reservas de perda de empréstimos em comparação com empréstimos ruins - foi superior a 205%, um nível relativamente alto. Os dados do CBIRC também mostraram que as instituições financeiras do setor bancário e as companhias de seguros viram uma expansão estável de ativos durante o primeiro trimestre. Os ativos dessas instituições financeiras totalizaram 397,3 trilhões de yuans, um aumento de 11% em relação ao ano anterior. Os ativos das companhias de seguros aumentaram para 28,4 trilhões de yuans, um aumento de 10,5% em relação ao ano anterior. Tradução: Mei Zhen Li Fonte: Xinhua Imagem principal: C A/Wirestock/ Adobe Stock