

2 de julho de 2024
A forte concorrência na indústria de beleza da China deve continuar eliminando as marcas mais fracas este ano, à medida que a necessidade de diferenciação se aprofunda. Segundo especialistas ouvidos pelo portal de notícias, Yicai, toda a indústria passará por uma reestruturação em um ciclo de dois a três anos. Algumas empresas que ajustarem seus produtos crescerão, mas outras que não se adaptarem serão eliminadas. Na semana passada, a VNK, que já foi líder no segmento de maquiagem no mercado chinês, fechou sua loja oficial no Tmall, o e-commerce do gigante Alibaba. Durante o festival de compras Double 11 em 2020, a loja oficial da VNK superou 10 milhões de yuans (US$ 1,4 milhão) em vendas. Em 2023, a marca de maquiagem It's Focus foi a primeira marca local do segmento de beleza a encerrar suas vendas. Nos meses seguintes, muitas empresas chinesas, incluindo Colorpedia e Fomomy, emitiram avisos de fechamento de loja ou liquidação. A notícia surpreendeu, já que a Fomomy havia sido classificada como uma das marcas mais vendidas nas plataformas Douyin e Taobao. Nos últimos anos, as principais plataformas de comércio eletrônico favoreceram novas marcas de beleza, dando origem a um grande número de novatas, disseram os especialistas. No entanto, a tendência deu origem a um influxo de empreendedores que muitas vezes usam fabricantes de equipamentos originais ou fabricantes de design original, levando a uma barreira competitiva fraca. Como os produtos são quase similares e a fidelidade do cliente é baixa, a popularidade desaparece rapidamente, e as marcas que não conseguem atrair mais capital têm que fechar as portas, explicaram. Tradução: Mei Zhen Li Fonte: Yicai Global
25 de junho de 2024
A Secretaria de Cultura e Turismo de Xangai e a Administração de Rádio e Televisão de Xangai anunciaram uma série de medidas para promover a indústria cinematográfica de produção de dramas curtos. O projeto tem como um dos objetivos lançar mais de 300 microdramas de alta qualidade em três anos, fortalecer dez empresas líderes do setor e alcançar um volume de negócios anual na indústria de microdramas de RMB 15 bilhões. As medidas foram anunciadas na primeira Conferência de Microdramas de Xangai foi realizada nesta terça-feira, 25, no Festival de Televisão de Xangai. Elas abrangem a promoção de mercado, aceleração da concentração industrial, liderança em conteúdo de alta qualidade, incentivo à expansão no exterior, otimização de processos de aprovação. Além disso, serão implementados planos de apoio complementares focados na produção de conteúdo, internacionalização das obras, desenvolvimento de talentos e garantia de implementação. Para apoiar o desenvolvimento de alta qualidade da indústria de dramas curtos de Xangai, a cidade alocará anualmente RMB 50 milhões em fundos de orientação para a indústria de microdramas online de Xangai, visando apoiar e recompensar toda a cadeia de produção de microdramas. A Aliança para o Desenvolvimento da Indústria de Microdramas de Xangai, lançada em conjunto por associações setoriais de Xangai, também foi estabelecida no dia 25. Fonte: news.cn
13 de junho de 2024
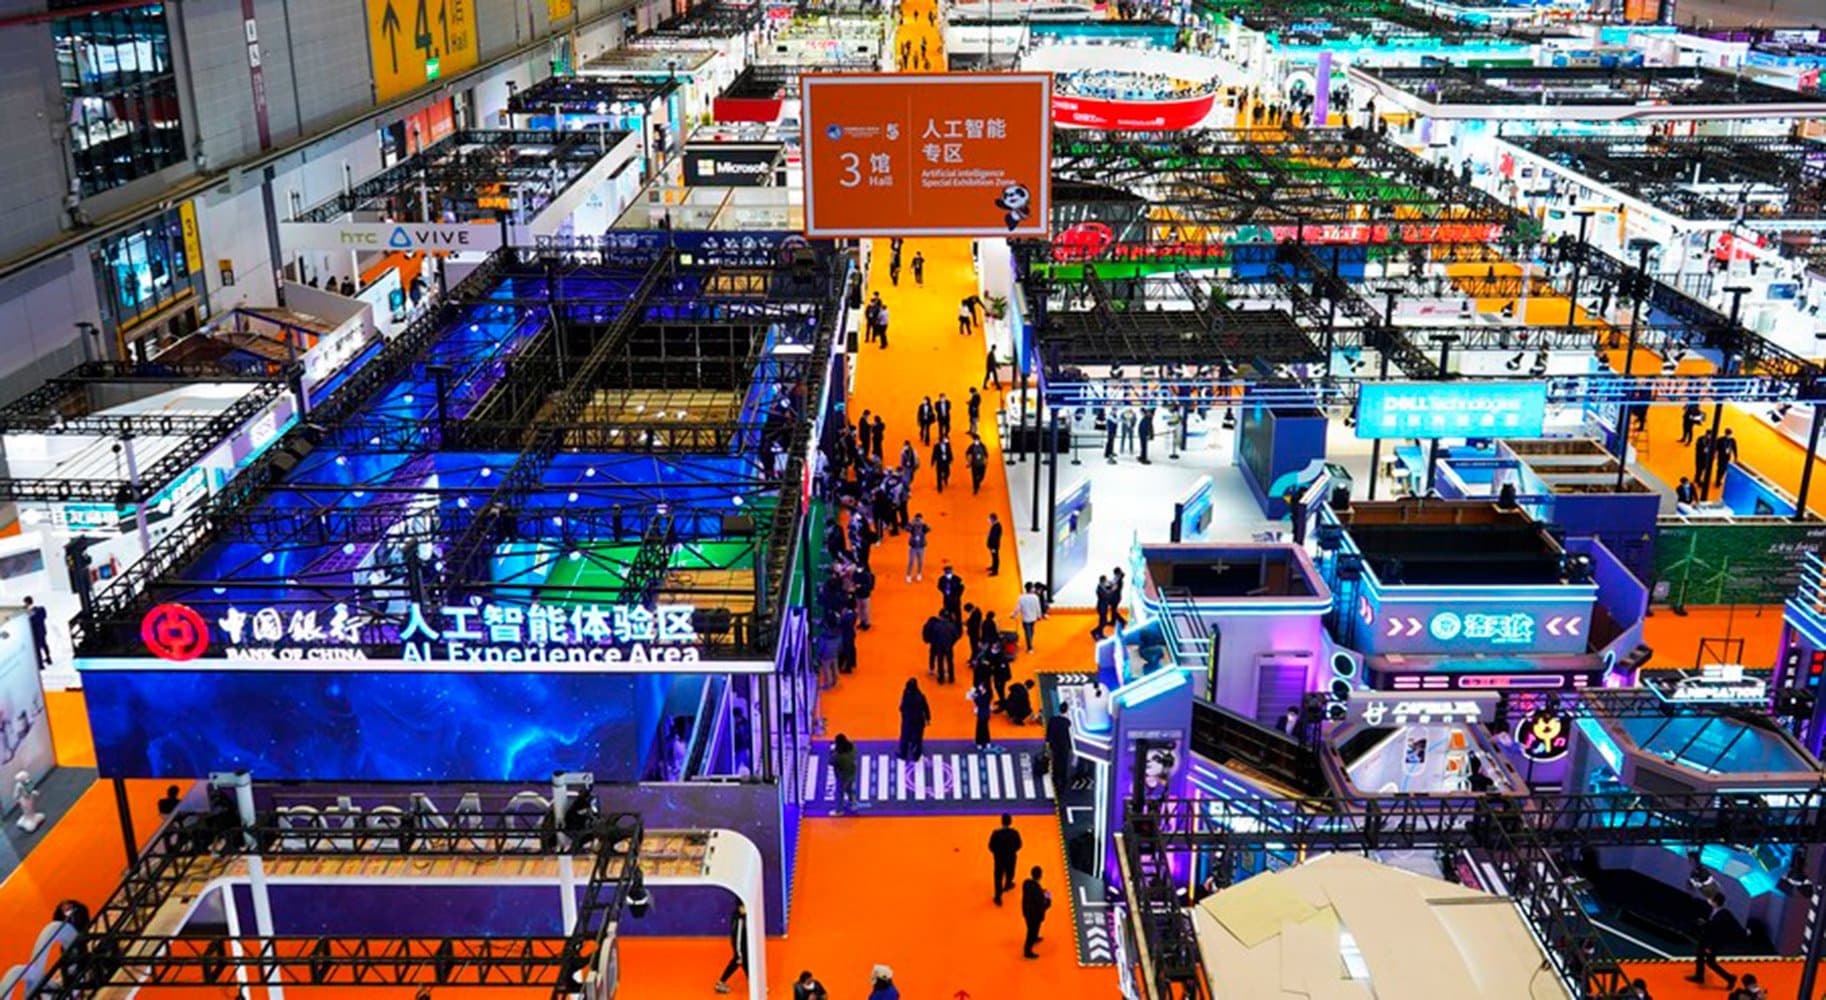
A primeira Exposição Mundial da Indústria de Inteligência será realizada em conjunto por Tianjin e Chongqing, de 20 a 23 de junho, em Tianjin. O evento combinará exposições, apresentação de relatórios de pesquisa e inovação, experiências e competições. A exposição terá 10 principais temas, incluindo inteligência artificial, veículos inteligentes conectados à rede, fabricação inteligente, robótica , abrangendo os principais campos de destaque da indústria inteligente. Instituições de renome mundial, think tanks de alta qualidade e empresas conhecidas lançarão mais de 90 relatórios de pesquisa e inovações em torno de temas como oportunidades de desenvolvimento da indústria inteligente compartilhada e ativação do crescimento global da indústria inteligente. Uma série de novas tecnologias, produtos e experiências de vanguarda de todo o mundo serão apresentados, como mais de 40 modelos de grande escala, incluindo Baidu ERNIE Bot , Alibaba Cloud Tongyi, iFlytek SparkDesk, entre outros. Robôs inteligentes, incluindo robôs humanoides UBTECH, robôs biónicos da China Mobile, robôs de quatro patas da Unitree Robotics, robôs inteligentes de Fourier Intelligence, entre outros. Na área da economia de baixa altitude, serão apresentados drones como XPeng, Ehang, I-KINGTEC, EFY TECHNOLOGY, e Yunyao Aerospace. Além disso, a exposição terá pela primeira vez um pavilhão de veículos conectados à rede, com empresas automobilísticas nacionais e estrangeiras como FAW Toyota, FAW Volkswagen, Great Wall Motors, Seres, Xiaomi, NIO, XPeng, Tesla, entre outras. A sustentabilidade e a baixa emissão de carbono são destaque este ano, com o comitê organizador promovendo a integração profunda da indústria inteligente com energia verde, garantindo que 100% da energia utilizada na exposição seja proveniente de fontes renováveis. Esse ano, a exposição se concentrará em três eventos de competição de destaque. A Copa do Mundo de Robótica da Ásia-Pacífico em Tianjin é a competição de robótica de maior nível acadêmico da região da Ásia-Pacífico. O Desafio Mundial de Condução Inteligente é um evento de competição de marcas de carros inteligentes de nível mundial, que promoverá a implementação de mais teorias inovadoras e aplicações de ponta. E por último, a Conferência Internacional de Esportes Inteligentes se concentrará em competições de bicicletas inteligentes, corridas de drones e esportes eletrônicos. A exposição terá a participação de convidados de 49 países e regiões, trazendo novas oportunidades de cooperação nos campos de tecnologia, comércio e cultura. O comitê organizador continuará realizando atividades de promoção de investimentos e intercâmbio industrial, planejando organizar mais de 300 reuniões bilaterais, com o objetivo de alcançar uma série de intenções de cooperação. Fonte: stdaily.com Imagem principal: Jin Haoyuan/ Xinhua
3 de junho de 2024
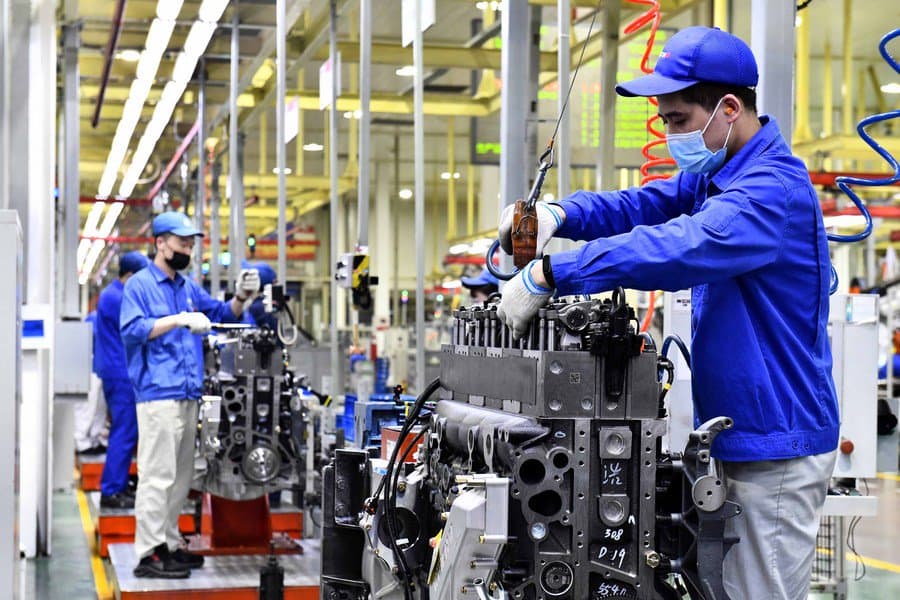
O índice PMI da indústria manufatureira da China compilado pela Caixin em maio registrou 51,7, o nível mais alto desde julho de 2022, superando os dados oficiais. Os dados mais recentes divulgados pela Caixin na segunda-feira, 3, mostram que o índice PMI da indústria manufatureira da China subiu 0,3 pontos percentuais em maio em relação a abril. A Caixin apontou que o ritmo de expansão da indústria manufatureira da China continuou a acelerar, com a clima de prosperidade em maio atingindo um novo máximo de 23 meses, embora o ritmo de expansão da demanda tenha desacelerado. Os dados do índice PMI da indústria manufatureira divulgados pela Caixin em maio foram superiores aos divulgados pela Agência Nacional de Estatísticas da China na sexta-feira, 31 de maio. De acordo com os dados da Agência, o índice PMI da indústria manufatureira da China caiu para 49,5 em maio, um recuo de 0,9 pontos percentuais em relação a abril, caindo novamente na zona de contração após dois meses de expansão. Segundo a Bloomberg, “investidores não devem interpretar o aumento do índice PMI da indústria manufatureira da Caixin em maio como um sinal de recuperação mais forte do setor manufatureiro . Isso pode ser um fenômeno anômalo que reflete fatores técnicos relacionados ao ajuste sazonal.” Fonte: zaobao.com Imagem principal: Guo Xulei/ Xinhua
17 de maio de 2024
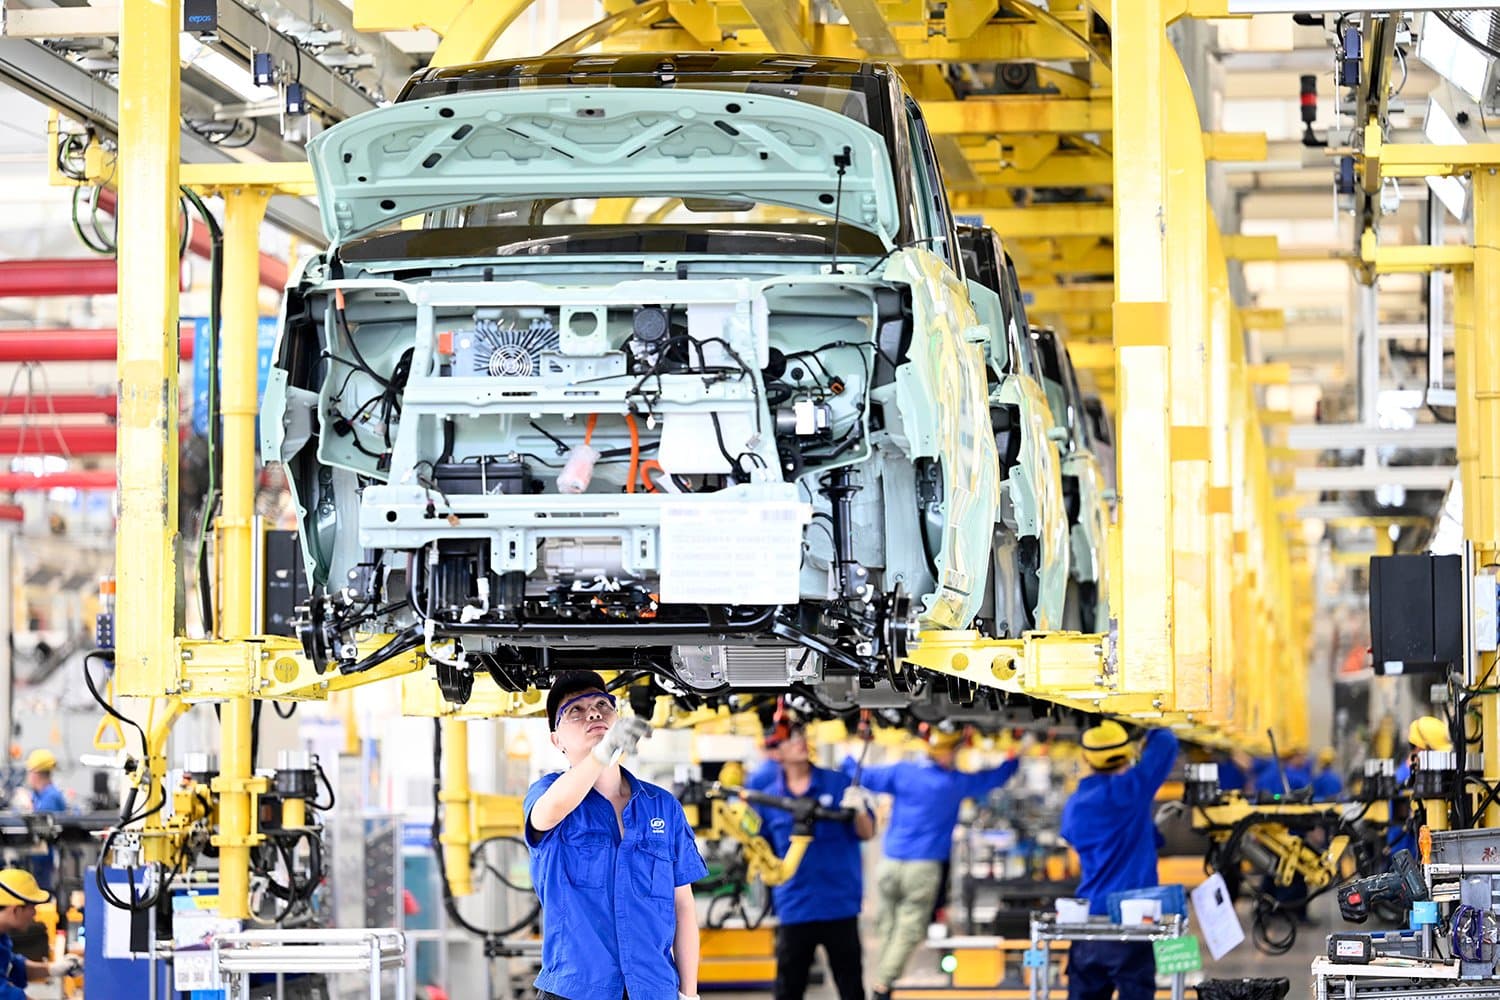
A Agência Nacional de Estatísticas da China apresentou nesta sexta-feira, 17, a situação da economia chinesa em abril. As informações foram divulgadas pela porta-voz da Agência, a economista-chefe e diretora do Departamento de Estatísticas Econômicas Nacionais, Liu Aihua, que afirmou que em abril, a economia chinesa continuou a se recuperar e a melhorar. Em abril foi intensificada a implementação das políticas macroeconômicas, com crescimento estável na produção e demanda, emprego e preços gerais melhorando, expectativas sociais continuando a melhorar, o desenvolvimento de alta qualidade sendo promovido de forma sólida. Produção industrial acelera, com crescimento rápido na indústria de equipamentos e na indústria de alta tecnologia Em abril, o valor agregado da indústria de escala nacional cresceu 6,7% em relação ao mesmo período do ano anterior, acelerando 2,2 pontos percentuais em relação ao mês anterior; crescimento mensal de 0,97%. Dividindo em três grandes categorias, o valor agregado da indústria de mineração cresceu 2,0% em relação ao mesmo período do ano anterior, a indústria de manufatura cresceu 7,5%, e a indústria de eletricidade, energia para geração de calor, gás e água cresceu 5,8%. O valor agregado da indústria de equipamentos cresceu 9,9%, acelerando 3,9 pontos percentuais em relação ao mês anterior; o valor agregado da indústria de alta tecnologia cresceu 11,3%, acelerando 3,7 pontos percentuais. O valor agregado das empresas de controle estatal cresceu 5,4%; empresas de capital aberto cresceram 6,9%, empresas de investimento estrangeiro cresceram 6,2%; empresas privadas cresceram 6,3%. A produção de equipamentos de impressão 3D, veículos de nova energia e produtos de circuitos integrados cresceram 55,0%, 39,2% e 31,9%, respectivamente, em relação ao mesmo período do ano anterior. De janeiro a abril, o valor agregado da indústria de escala nacional cresceu 6,3% em relação ao mesmo período do ano anterior, acelerando 0,2 ponto percentual em relação a janeiro a março. Em abril, o Índice de Gerentes de Compras da indústria de manufatura foi de 50,4%, e o Índice de Expectativas de Atividades de Produção Empresarial foi de 55,2%. De janeiro a março, as empresas industriais de escala nacional realizaram um lucro total de RMB 1,5055 trilhão, um aumento de 4,3% em relação ao mesmo período do ano anterior. Setor de serviços continua se recuperando Em abril, o índice de produção de serviços em todo o país cresceu 3,5% em relação ao mesmo período do ano anterior. Por setor, os índices de produção de serviços de informação, software e serviços de tecnologia da informação, aluguel e serviços comerciais, serviços financeiros, transporte, armazenagem e correios cresceram em relação ao mesmo período do ano anterior. De janeiro a abril, o índice de produção de serviços em todo o país cresceu 5,0% em relação ao mesmo período do ano anterior. De janeiro a março, a receita operacional das empresas de serviços de escala acima do limite cresceu 8,5% em relação ao mesmo período do ano anterior. Em abril, o índice de atividades comerciais do setor de serviços foi de 50,3%; o índice de expectativas de atividades comerciais do setor de serviços foi de 57,4%. Entre eles, os índices de atividades comerciais de setores como transporte ferroviário, transporte rodoviário, correios, telecomunicações , radiodifusão e transmissão via satélite estavam acima de 55,0%, indicando uma alta atividade comercial. Vendas no varejo continuam a crescer, com bom impulso no consumo de serviços Em abril, o total de vendas no varejo de bens de consumo social foi de RMB 3,5699 trilhões, um aumento de 2,3% em relação ao mesmo período do ano anterior; um aumento mensal de 0,03%. Dividindo por localização da unidade de operação, as vendas no varejo de bens de consumo urbano foram de RMB 3,1026 trilhões, um aumento de 2,1% em relação ao mesmo período do ano anterior; as vendas no varejo de bens de consumo rural foram de RMB 467,3 bilhões, um aumento de 3,5%. As vendas no varejo de mercadorias foram de RMB 3,1784 trilhões, um aumento de 2,0%; a receita de serviços de alimentação foi de RMB 391,5 bilhões, um aumento de 4,4%. As vendas de produtos básicos e de algumas categorias de produtos de atualização cresceram rapidamente, com as vendas no varejo de produtos de comunicação para unidades acima do limite, produtos esportivos e de entretenimento, produtos de grãos e óleos, e bebidas aumentando em 13,3%, 12,7%, 8,5% e 6,4%, respectivamente. De janeiro a abril, o total de vendas no varejo de bens de consumo social foi de RMB 15,6026 trilhões, um aumento de 4,1% em relação ao mesmo período do ano anterior. O total de vendas online em todo o país foi de RMB 4,4110 trilhões, um aumento de 11,5% em relação ao mesmo período do ano anterior. Dentre eles, o total de vendas online de produtos físicos foi de RMB 3,7356 trilhões, um aumento de 11,1%, representando 23,9% do total de vendas no varejo de bens de consumo social. De janeiro a abril, o total de vendas de serviços aumentou 8,4% em relação ao mesmo período do ano anterior. Investimento em ativos fixos aumenta, com um rápido crescimento no investimento em indústrias de alta tecnologia De janeiro a abril, o investimento em ativos fixos em todo o país (excluindo os domicílios rurais) foi de RMB 14,3401 trilhões, um aumento de 4,2% em relação ao mesmo período do ano anterior; excluindo o investimento em desenvolvimento imobiliário, o investimento em ativos fixos em todo o país aumentou 8,9%. Por área, o investimento em infraestrutura aumentou 6,0% em relação ao mesmo período do ano anterior, o investimento na indústria manufatureira aumentou 9,7%, e o investimento em desenvolvimento imobiliário caiu 9,8%. A área total de vendas de novas casas em todo o país foi de 292,52 milhões de metros quadrados, uma queda de 20,2% em relação ao mesmo período do ano anterior; o valor total de vendas de novas casas foi de RMB 2,8067 bilhões, uma queda de 28,3%. Por indústria, o investimento na primeira indústria aumentou 1,9% em relação ao mesmo período do ano anterior, o investimento na segunda indústria aumentou 13,0%, e o investimento na terceira indústria aumentou 0,3%. O investimento privado aumentou 0,3%; excluindo o investimento em desenvolvimento imobiliário, o investimento privado aumentou 7,2%. O investimento em indústrias de alta tecnologia aumentou 11,1%, com o investimento em indústrias de alta tecnologia manufatureira e de serviços de alta tecnologia aumentando 9,7% e 14,5%, respectivamente. Na indústria de alta tecnologia manufatureira, o investimento em fabricação de aeronaves, naves espaciais e equipamentos aumentou 49,6%, e o investimento em fabricação de computadores e equipamentos de escritório aumentou 10,2%; na indústria de serviços de alta tecnologia, o investimento em serviços de comércio eletrônico e serviços de informação aumentou 27,6% e 19,9%, respectivamente. Em abril, o investimento em ativos fixos (excluindo os domicílios rurais) caiu 0,03% em relação ao mês anterior. Comércio de importação e exportação cresce rapidamente Em abril, o volume total de importação e exportação de mercadorias foi de RMB 3,6389 trilhões, um aumento de 8,0% em relação ao mesmo período do ano anterior. Destes, as exportações foram de RMB 2,0762 bilhões, um aumento de 5,1%; as importações foram de 1,5627 trilhão, um aumento de 12,2%. Após a compensação das importações e exportações, o superávit comercial foi de RMB 513,5 bilhões. De janeiro a abril, o volume total de importação e exportação de mercadorias foi de RMB 13,8053 trilhões, um aumento de 5,7% em relação ao mesmo período do ano anterior. Destes, as exportações foram de RMB 7,8113 trilhões, um aumento de 4,9%; as importações foram de RMB 5,9940 bilhões, um aumento de 6,8%. Nos primeiros quatro meses do ano, o volume total de importação e exportação de comércio geral aumentou 5,3%, representando 65,1% do volume total de importação e exportação. O volume de importação e exportação de empresas privadas aumentou 10,7%, representando 54,6% do volume total de importação e exportação, um aumento de 2,5 pontos percentuais em relação ao mesmo período do ano anterior. As exportações de produtos mecânicos e eletrônicos aumentaram 6,9%, representando 59,2% do total de exportações. Emprego fica estável, com a taxa de desemprego urbano em queda De janeiro a abril, a taxa média de desemprego urbano em todo o país foi de 5,2%, uma queda de 0,2 pontos percentuais em relação ao mesmo período do ano anterior. Em abril, a taxa de desemprego urbano em todo o país foi de 5,0%, uma queda de 0,2 pontos percentuais em relação ao mês anterior e ao mesmo mês do ano anterior. A taxa de desemprego entre os trabalhadores locais registrados foi de 5,1%; a taxa de desemprego entre os trabalhadores migrantes foi de 4,9%, sendo a taxa de desemprego entre os trabalhadores migrantes agrícolas de 4,5%. Os preços ao consumidor aumentam em relação ao ano anterior Em abril, o Índice de Preços ao Consumidor (IPC) em todo o país aumentou 0,3% em relação ao mesmo período do ano anterior, uma ampliação de 0,2 pontos percentuais em relação ao mês anterior; um aumento mensal de 0,1%, em comparação com a queda de 1,0% no mês anterior. Por categorias, os preços de alimentos, tabaco e bebidas diminuíram 1,4%, os preços de vestuário aumentaram 1,6%, os preços de habitação aumentaram 0,2%, os preços de bens e serviços para a vida diária aumentaram 1,4%, os preços de transporte e comunicação aumentaram 0,1%, os preços de educação, cultura e entretenimento aumentaram 1,8%, os preços de saúde aumentaram 1,6%, e os preços de outros bens e serviços aumentaram 3,8%. Nos preços de alimentos, tabaco e bebidas, os preços de frutas frescas caíram 9,7%, os preços dos cereais aumentaram 0,5%, os preços de vegetais frescos aumentaram 1,3% e os preços da carne de porco aumentaram 1,4%. Excluindo alimentos e energia, o núcleo do IPC aumentou 0,7% em relação ao mesmo período do ano anterior, uma ampliação de 0,1 ponto percentual em relação ao mês anterior. De janeiro a abril, o IPC em todo o país aumentou 0,1% em relação ao mesmo período do ano anterior. Em abril, os preços de fábrica ao produtor em todo o país diminuíram 2,5% em relação ao mesmo período do ano anterior, uma redução de 0,3 pontos percentuais em relação ao mês anterior; uma queda mensal de 0,2%. Os preços de compra de fábrica em todo o país diminuíram 3,0% em relação ao mesmo período do ano anterior, com uma queda mensal de 0,3%. De janeiro a abril, os preços de fábrica ao produtor e os preços de compra de fábrica em todo o país diminuíram 2,7% e 3,3%, respectivamente, em relação ao mesmo período do ano anterior. Em geral, em abril, a economia chinesa operou de forma estável, com alguns indicadores desacelerando devido a fatores como feriados fora de época e uma base de comparação elevada em relação ao ano anterior. No entanto, os principais indicadores, como indústria, exportação, emprego e preços, melhoraram no geral, com novas forças motrizes crescendo rapidamente. A economia nacional continuou a se recuperar e melhorar, com mais fatores positivos se acumulando. No entanto, é importante notar que a complexidade, severidade e incerteza do ambiente externo estão claramente aumentando, e a recuperação contínua da economia ainda enfrenta muitos desafios difíceis. Fonte: gov.cn Imagem principal: Li Hanchi/Xinhua
15 de maio de 2024
Nos últimos anos, a China testemunhou um rápido avanço na aplicação de modelos de inteligência artificial (IA) em larga escala em diversos setores industriais. Esses modelos estão transformando radicalmente a maneira como as empresas chinesas operam, desde a produção automotiva até a fabricação de eletrônicos de consumo. Recentemente, uma parceria entre a empresa de tecnologia Shengshu Technology e a renomada Universidade Tsinghua resultou no desenvolvimento do modelo Vidu, capaz de gerar vídeos em alta definição com apenas um clique. Esse avanço representa um marco na indústria de IA, oferecendo novas possibilidades para a produção de conteúdo audiovisual. No Salão do Automóvel de Pequim de 2024, fabricantes chineses apresentaram uma nova geração de veículos integrados com sistemas de IA. Esses sistemas não apenas melhoram a experiência de direção, mas também proporcionam interações multissensoriais e capacidades de direção autônoma, elevando o padrão da indústria automotiva. Além disso, robôs humanoides equipados com modelos de IA estão desempenhando um papel crucial na automação de tarefas complexas, como programação e desenvolvimento de aplicativos. Sua capacidade de aprender rapidamente e executar tarefas com eficiência está revolucionando a indústria manufatureira na China. Estima-se que mais de 200 modelos de IA em larga escala tenham sido desenvolvidos no país, abrangendo uma ampla gama de setores e cenários de aplicação. Esses modelos estão impulsionando avanços significativos em áreas como processamento de linguagem natural, visão computacional e capacidades multimodais. A aplicação desses modelos de IA não se limita apenas à indústria. Fabricantes chineses têm lançado produtos eletrônicos de consumo e terminais inteligentes equipados com esses modelos, melhorando a experiência do usuário e impulsionando o crescimento do mercado de dispositivos inteligentes. Os avanços na aplicação de IA também estão impulsionando a inovação na indústria de smartphones. Por exemplo, a Honor, fabricante chinesa de telefones celulares, lançou recentemente um novo sistema operacional com um modelo inteligente de perguntas e respostas, que está sendo amplamente adotado pelos consumidores. Além disso, os modelos de IA em larga escala estão desempenhando um papel crucial na indústria de veículos conectados inteligentes, melhorando a segurança e eficiência dos sistemas de direção autônoma. Como resultado desses avanços, a aplicação industrial de modelos de IA tornou-se uma das principais vantagens da indústria de IA na China. Com uma ampla gama de aplicativos móveis de ponta, recursos abundantes de dados e uma cadeia industrial completa, a China está se consolidando como líder mundial em inovação em IA. O vice-presidente da Alibaba Cloud, An Xiaopeng, destaca que a aplicação desses modelos em diferentes setores pode impulsionar a competitividade dos produtos e gerar novo valor agregado. Ele enfatiza ainda que isso pode melhorar a eficiência da inovação empresarial, otimizando processos e tomadas de decisão em cenários mais complexos. Em última análise, os modelos de IA em larga escala estão transformando a paisagem industrial da China, impulsionando o desenvolvimento econômico e posicionando o país na vanguarda da inovação tecnológica global. Tradução: Mei Zhen Li Fonte: Xinhua Imagem principal: Hu Zhixuan/ Xinhua

9 de maio de 2024
Após cerca de um ano e meio de queda nos resultados, o setor de chips de semicondutores registrou um pequeno lucro no primeiro trimestre de 2024, com a taxa de crescimento do lucro líquido em comparação com o ano anterior. Dados da Wind mostram que a mediana da taxa de crescimento do lucro líquido das 153 empresas de semicondutores no primeiro trimestre deste ano foi de 11,11%, em comparação com -52,01% no mesmo período do ano anterior, enquanto a mediana da taxa de crescimento da receita operacional foi de 20,21%, em comparação com 11,36% no ano anterior, indicando que a recuperação da demanda final continua. No entanto, o mercado ainda não chegou a um consenso sobre as ações de semicondutores de estilo de crescimento. Até 8 de maio, o índice de chips de semicondutores da China caiu 12,51% no ano, acumulando uma queda de 48,58% desde 2022, com uma média de queda de 21% nas 153 ações mencionadas no ano. Em 2024, a recuperação da demanda por produtos eletrônicos de consumo, representada por smartphones e computadores (PCs), é a base do processo de recuperação da indústria de semicondutores como um todo. Devido à demanda contínua por novas energias (armazenamento de energia solar, veículos de nova energia) nos últimos anos, a demanda por IA, incluindo seu impacto no hardware, como poder de computação em nuvem, terminal NPU e espaço de armazenamento, é fundamental para acelerar o crescimento da cadeia de valor da indústria. A tendência de recuperação da indústria de semicondutores está ligada a diversos fatores, como a economia macroeconômica, as decisões de política monetária do Federal Reserve dos EUA, e a iteração de produtos eletrônicos de consumo. Desde o segundo semestre de 2022, o tamanho da demanda final tem diminuído continuamente, levando toda a indústria a entrar em um estado de redução de preços e redução de estoques, resultando em uma queda acentuada na lucratividade das empresas listadas na China. Analisando os relatórios anuais de 2023, descobriu-se que a mediana da taxa de crescimento da receita operacional das 153 empresas de chips de semicondutores durante o período de relatório foi de apenas 2,85%, enquanto a mediana da taxa de crescimento do lucro líquido atribuível aos acionistas e do lucro líquido atribuível aos acionistas após ajustes foi de -34,3% e -43,84%, respectivamente. Mesmo as principais empresas têm dificuldade em atravessar o ciclo, com a principal empresa de fabricação de wafers, SMIC International, registrando uma queda de 8,61% na receita e de 66,51% no lucro líquido em 2023, a primeira vez desde sua listagem que a empresa apresenta uma queda simultânea na receita e no lucro líquido. Com o fim da redução passiva de estoques e a crescente recuperação da demanda final, no primeiro trimestre deste ano, as 153 empresas alcançaram uma média de 31,56% de crescimento na receita operacional em comparação com o ano anterior, um aumento de mais de 40 pontos percentuais em relação ao mesmo período do ano anterior, que estava em -9,2%. A média da taxa de crescimento do lucro líquido atribuível aos acionistas subiu de -52,02% no ano anterior para 11,11%, um aumento de mais de 60 pontos percentuais. O tamanho do estoque também reflete a tendência de recuperação da demanda final. De acordo com os relatórios financeiros, até o final de 2023, as 153 empresas de semicondutores tinham um estoque de RMB 183,186 bilhões, um aumento de quase RMB 20 bilhões em comparação com o mesmo período de 2022, chegando a RMB 167,603 bilhões no final do primeiro trimestre deste ano. Vinte empresas de semicondutores registraram um crescimento significativo na receita operacional, envolvendo design de chips digitais, design de chips analógicos, materiais de semicondutores, equipamentos de semicondutores, fabricação de wafers, entre outros elos da cadeia. A fabricante de chips de armazenamento Biwin Storage registrou o maior aumento na receita, atingindo 305,8%. Os produtos de armazenamento representam cerca de um terço da participação de mercado de semicondutores, e as variações de preço dos produtos de armazenamento em resposta às mudanças na demanda são frequentemente consideradas indicadores de recuperação e declínio cíclicos. Segundo dados da WSTS, o mercado global de circuitos integrados em 2022 foi de aproximadamente US$ 479,99 bilhões, sendo o mercado de chips de armazenamento de cerca de US$ 134,1 bilhões, representando 28% do total e ocupando o segundo lugar, atrás apenas dos chips lógicos. Quanto ao crescimento dos resultados e às mudanças na demanda, a Biwin Storage afirmou em sua reunião de resultados que, em 2024, com a recuperação da demanda final, a estratégia de redução de produção e aumento de preços continuará, os estoques dos clientes finais continuarão a melhorar e caminharão gradualmente em direção a um equilíbrio entre oferta e demanda. Os preços dos dispositivos de armazenamento continuaram a aumentar no primeiro trimestre deste ano e espera-se que continuem a subir no segundo trimestre, com a tendência da indústria no segundo semestre ainda a ser observada. Apesar do forte aumento na receita, a lucratividade da cadeia de semicondutores ainda é relativamente fraca. Das 153 empresas, apenas 25 registraram um lucro líquido atribuível aos acionistas de mais de RMB 100 milhões no primeiro trimestre, e ainda há 64 empresas com uma queda no lucro líquido atribuível aos acionistas em relação ao ano anterior. Por exemplo, as empresas de equipamentos de semicondutores que entregaram resultados impressionantes no mesmo período do ano passado estão enfrentando dificuldades para manter o crescimento devido à alta base de comparação. No primeiro trimestre, a lucratividade da fabricante de equipamentos Piotech Inc. e da ACM Research caiu 80,5% e 47,43%, respectivamente. As duas empresas de design de chips analógicos, Suzhou Novosense Microelectronics e 3PEAK, registraram uma queda de mais de 30 vezes no lucro líquido no primeiro trimestre, com Novosense registrando um prejuízo de RMB 150 milhões e 3PEAK um prejuízo de RMB 49,1676 milhões. Com a consolidação da base de smartphones e PCs, a inteligência artificial (IA) está contribuindo para o aumento da demanda na cadeia de valor da indústria de semicondutores após um ciclo de redução de estoques. O mercado em geral acredita que a recuperação será o tema principal da indústria de semicondutores este ano, com a expectativa de que a demanda impulsionada pela IA contribua para o aumento da demanda e se torne o maior impulsionador do crescimento dos resultados. “Com a recuperação da demanda final, a taxa de crescimento da receita operacional da cadeia de semicondutores supera a do lucro líquido, o que indica que a demanda está melhorando. No entanto, devido ao período de redução de estoques, alguns produtos ainda não tiveram seus preços e estoques normalizados. Prevemos que, pelo menos até o final do primeiro semestre deste ano, a recuperação continuará sendo o tema principal, e não veremos uma melhora significativa na lucratividade de empresas individuais”, disse um executivo de uma empresa de semicondutores à imprensa. “A demanda certamente continuará estrutural e se refletirá na lucratividade da cadeia industrial. Produtos relacionados à demanda por novas energias devem manter um bom ritmo de crescimento, e a tendência de eletrificação, inteligência e conectividade na indústria automobilística impulsionará significativamente a demanda por semicondutores automotivos.” O executivo acima mencionado afirmou que nos últimos anos a cadeia de semicondutores na China passou por uma rápida expansão da capacidade de produção, seguida por um crescimento explosivo da demanda, entrando então na fase de redução de preços e redução de estoques. “De maneira geral, nos últimos anos, a indústria de semicondutores chinesa se desenvolveu rapidamente, mas carece de estabilidade e sustentabilidade. Após aprender com as experiências passadas, em 2024, mais empresas de semicondutores se concentrarão na otimização da cadeia de suprimentos e no ajuste da capacidade de produção.” Os produtos de consumo eletrônico, representados por smartphones e PCs, ocupam a maior parte da demanda final de semicondutores, e o esperado crescimento desses dois produtos é considerado a base para a recuperação cíclica da indústria de semicondutores. No primeiro trimestre deste ano, o volume de remessas de smartphones na China se manteve em crescimento estável, com o mercado de smartphones chinês registrando um volume total de aproximadamente 69,26 milhões de unidades, um aumento de 6,5% em relação ao ano anterior, um desempenho ligeiramente acima do esperado. No entanto, em termos de perspectivas anuais para a demanda de semicondutores, a aceleração do crescimento da indústria impulsionada pela inteligência artificial (IA) é fundamental para impulsionar um desempenho acima do esperado em toda a cadeia. Um executivo do setor de TMT acredita que, na ausência de produtos de grande sucesso, a demanda por smartphones inteligentes deve crescer ligeiramente em relação ao ano anterior. O AIGC, representado pelo ChatGPT , está sendo amplamente utilizado em diversas indústrias em todo o mundo, e a demanda por hardware básico, especialmente chips de alta potência de computação e memória de alta largura de banda, está crescendo rapidamente, o que é crucial para a prosperidade da indústria. “A demanda por produtos de consumo eletrônico está basicamente correlacionada com a demanda por produtos de armazenamento, e é provável que o mercado de armazenamento continue a melhorar no primeiro semestre deste ano. O desempenho do mercado no segundo semestre dependerá da capacidade dos novos produtos de smartphones e AIPC em impulsionar uma grande onda de trocas de smartphones e da gradual recuperação do mercado de servidores domésticos. A médio e longo prazo, a lucratividade de armazenamento de alta e média gama é garantida, pois o impulso das novas aplicações de terminais de IA fará com que os fabricantes concentrem seus esforços em aplicações de alto valor agregado, evitando competir em áreas tradicionais de baixo custo, e espera-se que os preços não sofram uma deterioração acentuada.” Fonte: yicai.com Imagem principal: Filippo Carlot/ Adobe Stock
9 de maio de 2024
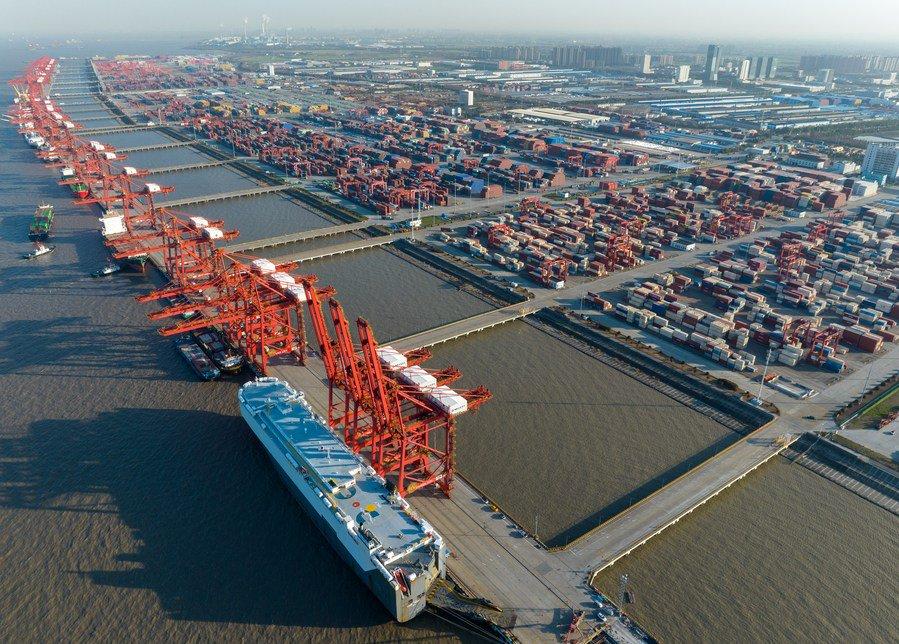
Somente duas das 11 capitais provinciais chinesas com Produto Interno Bruto (PIB) acima de 1 trilhão de yuans registraram crescimento econômico superior ao de suas respectivas províncias no primeiro trimestre de 2023, de acordo com dados oficiais. As cidades de Fuzhou e Zhengzhou foram as únicas capitais a superar o crescimento econômico de suas províncias, Fujian e Henan, respectivamente. Outras capitais, como Changsha, Chengdu, Guangzhou, Hangzhou, Hefei, Jinan, Nanjing, Wuhan e Xi'an, tiveram crescimento menor do que suas regiões no mesmo período. No total, a China tem 26 cidades com PIB superior a 1 trilhão de yuans, incluindo quatro municípios diretamente controlados pelo governo central: Pequim, Chongqing, Xangai e Tianjin. Entre essas cidades, 13 superaram a média nacional de crescimento do PIB, que foi de 5,3% no primeiro trimestre. Muitas capitais provinciais enfrentam desafios em setores industriais específicos. Em Nanjing, por exemplo, a indústria petroquímica e siderúrgica sofreu pressão no primeiro trimestre, enquanto Xi'an registrou uma queda de 3,4% no valor da produção da indústria automobilística em comparação com o mesmo período do ano anterior. O desenvolvimento industrial das capitais do centro e oeste da China tende a ser concentrado em alguns poucos setores ou dominado por grandes empresas, o que pode tornar essas economias mais suscetíveis a flutuações. Enquanto isso, algumas cidades menores têm surgido como pontos de crescimento para suas províncias. Suzhou, na província de Jiangsu, alcançou um crescimento de 7,9% no primeiro trimestre, liderando entre as cidades com PIB acima de 1 trilhão de yuans. Shenzhen, na província de Guangdong, registrou um crescimento de 6,4%. Xangai manteve a liderança como a cidade com maior PIB na China no primeiro trimestre, seguida por Pequim e Shenzhen. Chongqing superou Guangzhou, ficando na quarta posição entre as cidades com maior PIB no período. Tradução: Mei Zhen Li Fonte: Yicai Global Imagem principal: Li Bo/ Xinhua
17 de abril de 2024
Em resposta às preocupações expressas por alguns países ocidentais sobre o superávit industrial da China, o país reiterou sua posição na quarta-feira, 16, enfatizando a necessidade de abordar a questão com base nos princípios da economia de mercado. "O suposto impacto do superávit industrial da China no mercado global é uma narrativa infundada", declarou Lin Jian, porta-voz do Ministério das Relações Exteriores chinês, durante uma coletiva de imprensa regular. Lin alertou que a imposição de medidas de proteção comercial com base no superávit industrial poderia minar a estabilidade e o fluxo contínuo das cadeias de produção e abastecimento, prejudicando os esforços em direção à transformação verde da economia global e ao desenvolvimento de indústrias emergentes. Ele destacou que as vantagens competitivas da China na indústria de energia renovável são resultado de habilidades autênticas e de uma competição de mercado saudável, em vez de dependerem de subsídios do governo. "China mantém uma postura aberta em relação à cooperação industrial. Esperamos que os países pertinentes adotem uma abordagem de mente aberta, promovam uma competição justa e contribuam para a criação de um ambiente internacional de cooperação econômica e comercial orientado para o mercado e baseado na legalidade. Trabalhar em conjunto com a China pode resultar em benefícios mútuos e promover uma globalização econômica mais inclusiva", enfatizou Lin. A declaração reflete os esforços contínuos da China para promover a cooperação econômica global em um contexto de crescentes preocupações internacionais sobre sua posição industrial e comercial. Tradução: Mei Zhen Li Fonte: Xinhua Imagem principal: Mu Yu/ Xinhua
9 de fevereiro de 2024
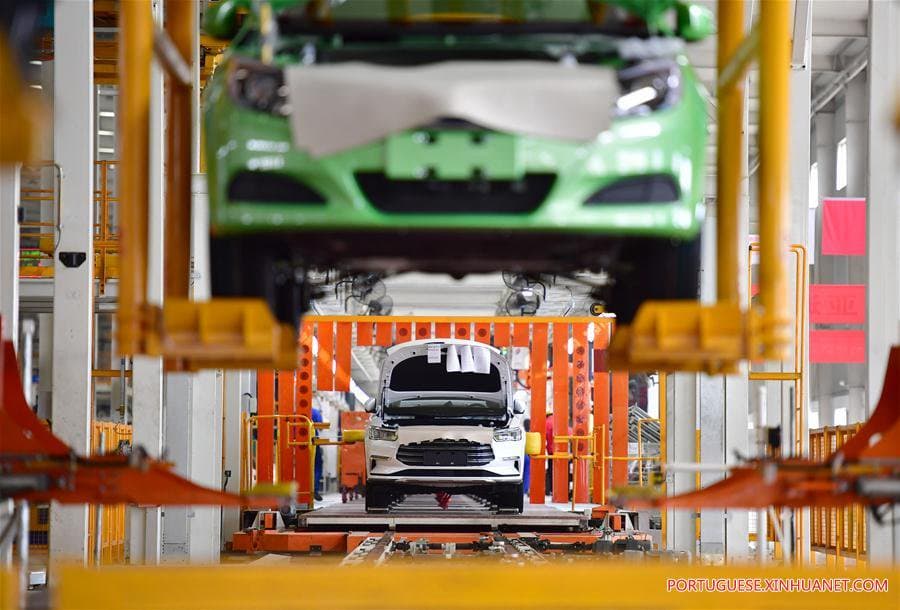
No cenário econômico em rápida evolução da China, diversas províncias estão traçando estratégias robustas para fortalecer indústrias emergentes e futuras ao longo do ano de 2024. Em relatórios anuais de trabalho governamental, autoridades regionais revelaram planos concretos para direcionar o desenvolvimento econômico do país nos próximos anos. Um dos principais focos desses planos é a produção de veículos de energia nova (NEVs), identificados como um dos setores de crescimento mais acelerado na China. Províncias como Beijing, Chongqing e Guangdong estão firmemente empenhadas em aprimorar as cadeias industriais relacionadas aos NEVs, incluindo componentes-chave como motores, baterias, controles eletrônicos e chips veiculares. Além disso, várias outras indústrias emergentes foram destacadas como prioridades, tais como semicondutores, armazenamento de energia de novo tipo, novos materiais e biofabricação. As autoridades provinciais estão determinadas a superar os desafios tecnológicos para explorar novos potenciais de crescimento, concentrando esforços no desenvolvimento de chips de inteligência artificial de alta qualidade, ferramentas de máquinas inteligentes e equipamentos médicos avançados. Além do impulso às novas indústrias, os governos locais também estão comprometidos em modernizar setores tradicionais, promovendo a digitalização e a sustentabilidade ambiental. Esta iniciativa inclui o fomento do know-how digital na indústria manufatureira e a construção de plantas industriais e parques ecológicos com cadeias de suprimentos de baixo carbono. Tradução: Mei Zhen Li Fonte: Diário do Povo Imagem principal: Shao Rui/Xinhua