

17 de março de 2023
A China alcançou um progresso positivo na indústria de IA em termos de inovação tecnológica, ecologia industrial e integração industrial nos últimos anos, tornando-se um dos países do mundo com maior desenvolvimento em IA. De acordo com a Academia de Tecnologia da Informação e Comunicação da China (CAICT, sigla em inglês), o valor dos setores centrais da indústria de IA da China atingiu 508 bilhões de yuans (US$ 73,64 bilhões) no ano passado, um aumento de 18% em relação ao ano anterior. A China ficou em primeiro lugar globalmente em termos do número de pedidos de patente de invenção relacionados à IA. O CAICT estimou que as entidades chinesas apresentaram 389.000 pedidos desse tipo entre 2013 e novembro de 2022, ou 53,4% do total mundial, que foi de 729.000; entre as 244.000 patentes de invenção relacionadas à gripe aviária autorizadas no mundo no ano passado, 102.000, ou 41,7%, vieram da China. Novos progressos foram alcançados por portadores de inovações relevantes. Uma série de novas instituições de P&D fez avanços em modelos de IA, processadores de computação de IA e outras áreas. O país também está em uma posição de liderança no mundo em termos de infraestrutura de computação. A China construiu basicamente um grande sistema nacional integrado de data center e está acelerando seus passos para canalizar mais recursos computacionais das áreas orientais para as regiões ocidentais menos desenvolvidas. Ela estabeleceu um lote de plataformas nacionais de inovação aberta para uma nova geração de tecnologias de IA. As empresas chinesas tiveram importante avanço em tecnologias chave, como algoritmo de aplicação, processadores inteligentes e estrutura de código aberto. As companhias do país também são líderes mundiais em reconhecimento de imagem e reconhecimento de voz. Diversos produtos de assinatura, incluindo sensores inteligentes e veículos inteligentes conectados, chegaram ao mercado. [caption id="attachment_16327" align="alignnone" width="1500"] Xiaoliangge/ Adobe Stock[/caption] A ecologia da indústria de IA está tomando forma na China. Até agora, mais de 400 universidades na China criaram cursos relacionados à IA e o país ocupa o segundo lugar no mundo em termos do número de talentos de IA. No final de 2022, havia 27.255 empresas representativas de IA em todo o mundo, e 4.227, ou 16%, eram da China. Três clusters industriais de IA foram desenvolvidos na China, que se encontram no delta do Rio Yangtze, na região Beijing-Tianjin-Hebei e no delta do Rio das Pérolas, respectivamente. As plataformas abertas de IA de Baidu , Alibaba, Huawei, Tencent, iFlytek, CloudWalk Technology e JD.com são agora capazes de apoiar o rápido desenvolvimento da indústria de IA. Um Hui, engenheiro chefe adjunto do Centro de Desenvolvimento da Indústria da Informação da China, disse à mídia local que a IA estar bem integrada com as indústrias primária, secundária e terciária e está gradualmente se infiltrando nos setores de turismo e agricultura. As finanças inteligentes, a saúde, a segurança e o transporte tornaram-se cenários de aplicação da IA, e a tecnologia também está tornando mais inteligente o projeto, a produção, a inspeção de qualidade e outros elos chave da indústria manufatureira, disse An. Um funcionário do Ministério da Indústria e Tecnologia da Informação do país (MIIT, sigla em inglês) observou que a China fará mais esforços para fomentar a indústria da IA e cultivar uma ecologia sólida para ela durante o 14º período do Plano Quinquenal (2021-2025). Ele construirá consórcios de inovação unidos por empresas de todos os tamanhos, universidades e institutos de pesquisa para lutar por avanços nas principais tecnologias de IA e para melhorar a capacidade da China no desenvolvimento de processadores inteligentes, estrutura de desenvolvimento e produtos inteligentes típicos. A China irá acelerar a aplicação da IA nas indústrias de manufatura, transporte e energia, promoverá a atualização inteligente em áreas-chave. O país também construirá clusters industriais de IA, fomentar um lote de empresas líderes em IA com competitividade global e desenvolverá um lote de empresas especializadas e sofisticadas que produzem produtos novos e exclusivos. Com foco nos avanços tecnológicos e na expansão da aplicação, atraindo recursos globais com o mercado em super escala da China, a indústria de IA da China está se integrando profundamente à economia real e se tornando um novo motor de crescimento. Estima-se que a produção da indústria de IA da China atingirá 1 trilhão de yuans até 2030. Case de IA A QCraft lançou recentemente uma solução avançada de piloto automático baseada no processador Journey 5 desenvolvido pela Horizon Robotics, líder em soluções computacionais para veículos inteligentes. A solução, chamada QCraft Chengfeng, pode lidar com uma ampla gama de cenários complexos de tráfego urbano com capacidade de condução assistida de alto nível, incluindo curvas à esquerda desprotegidas, desvio de pedestres e veículos, mudança automática de faixa, giro automático, reconhecimento de semáforos, passagem em estradas estreitas e congestionadas, e cedência automática a obstáculos. Torna a condução muito mais fácil. O distrito de Tianfu em Chengdu, capital da província de Sichuan, sudoeste da China, construiu uma plataforma digital dupla para a governança ecológica sob a assistência da empresa tecnológica CloudWalk Technology. A plataforma inclui 18 estações de medição inteligente, cinco medidores de fluxo e 100 conjuntos de sondas de incêndio de superfície. Os dados em tempo real são transmitidos à plataforma através de mais de 200 sensores front-end. A plataforma de inteligência artificial (IA) é capaz de gerenciar bem as emergências urbanas, tais como a recuperação da qualidade da água e a poluição. Fonte: 36 kr Imagem principal: Freepik
18 de janeiro de 2023
Matéria publicada originalmente no dia 24 de agosto de 2022 O principal produtor de metais não ferrosos da China, Aluminum Corporation of China (Chinalco, 601600), divulgou nesta terça-feira (23) seu relatório semestral para 2022. No primeiro semestre deste ano, a receita operacional da empresa foi de 145,403 bilhões de yuans, um aumento de 28,93% em comparação com o mesmo período do ano passado. O lucro líquido atribuível aos acionistas da empresa listada foi de 3,989 bilhões de yuans, um aumento de 28,93% em relação ao mesmo período do ano passado. A entrada líquida de caixa operacional foi de 14,996 bilhões de yuans, um aumento de 57,21% em relação ao mesmo período do ano passado, atingindo o melhor nível da história durante o mesmo período. No primeiro semestre de 2022, a empresa Chinalco produziu 8,35 milhões de toneladas de alumina, 1,99 milhão de toneladas de alumínio eletrolítico e 5,57 milhões de toneladas de carvão, um aumento de 1,27%, 1,76% e 83,03% em relação ao ano anterior, respectivamente. No mercado internacional, os preços do óxido de alumínio subiram após a Ucrânia encerrar a produção de 1,7 milhões de toneladas da fábrica de óxido de alumínio Nikolayev devido à guerra Rússia-Ucrânia, provocando preocupações com o fornecimento. Os preços do óxido de alumínio caíram à medida que as preocupações com o fornecimento diminuíram. No mercado doméstico, sob a influência do limite de produção dos Jogos Olímpicos de Inverno e da epidemia na principal área produtora de do óxido de alumínio, o preço do óxido de alumínio alumina subiu no início do ano, atingindo 3305 yuans/toneladas em meados de fevereiro, cerca de 18% a mais do que no início do ano. À medida que o controle ambiental e o impacto da pandemia recuaram gradualmente, o fornecimento de óxido de alumínio aumentou e os preços caíram. No primeiro semestre do ano, o preço do óxido de alumínio flutuou entre 2.800-3.300 yuans/toneladas e a amplitude diminuiu no segundo trimestre. O preço médio do óxido de alumínio na China foi de 3.008 yuans/toneladas, 26,1% a mais que no mesmo período do ano passado. Em termos do mercado de alumínio primário, sob a influência da guerra Rússia-Ucrânia, da crise energética européia, do aumento das taxas de juros da Reserva Federal e da epidemia na China, o preço do alumínio subiu e depois caiu no primeiro semestre deste ano, e o centro de gravidade da operação subiu. No primeiro semestre de 2022, o preço médio do alumínio para entrega mensal e entrega de três meses na London Metal Exchange (LME) foi de US$ 3079/tonelada e US$ 3076/tonelada, com um aumento de 37,1% e 36,3% em relação ao ano anterior, respectivamente. No mercado doméstico, o preço do alumínio doméstico é semelhante ao preço do alumínio internacional, mostrando a tendência de primeiro subir e depois inibir. O preço médio dos futuros à vista e de três meses da Bolsa de Futuros de Xangai (SHFE) foi de 21.461 yuans/toneladas e 21.406 yuans/tonelada, 23,3% e 23,5% de aumento em relação ao ano anterior, respectivamente. Vale a pena notar que Chinalco continua acelerando o ritmo de especialização e integração. Criou a empresa de alumínio-carbono, alumínio novo material, Gansu, Guizhou, Shanxi Hejin empresas regionais para completar a integração. Separadamente, a Standard & Poor's melhorou a classificação de crédito da Chalco para "BBB" de "BBB-"; ela emitiu com sucesso títulos verdes neutros em carbono com uma taxa de juros baixa de 1,5 bilhões de yuan e o primeiro lote de títulos de transição de baixo carbono. A Chinalco é a empresa líder na indústria de metais não ferrosos da China e está entre as primeiras da indústria global de alumínio em termos de força abrangente. É também a única empresa de produção e operação de alumínio em larga escala na indústria de alumínio da China que integra a mineração de bauxita, carvão e outros recursos, a produção e venda de alumina, alumínio primário e produtos de ligas de alumínio, pesquisa e desenvolvimento tecnológico, comércio internacional, indústria de logística, energia térmica e nova geração de energia. O objetivo de desenvolvimento da companhia é tornar-se uma empresa de alumínio de classe mundial, competitiva mundialmente. Sua capacidade em óxido de alumínio está em primeiro lugar no mundo, a capacidade em alumínio primário em segundo lugar no mundo, a capacidade em carbono em primeiro lugar no mundo e a capacidade em hidróxido de alumínio em primeiro lugar no mundo. Fonte: The Paper
14 de julho de 2022
Nesta quarta-feira (13), a Fortune China publicou a última lista sobre as 500 empresas chinesas mais apreciadas de 2022. No ranking desse ano, mais de 30% das empresas são da indústria manufatureira. A lista mede as maiores empresas chinesas listadas por receita a cada ano. A receita total de todas as 500 empresas no ano passado foi de 62 trilhões de yuans, uma taxa mais forte em comparação com a taxa média de crescimento de 17,4% das 500 empresas listadas. O lucro líquido atingiu 4,7 trilhões de yuans, cerca de 9,2% mais do que no ano passado. Entre eles, duas empresas privadas, JD.com e Alibaba, melhoraram suas classificações. A Jd.com ficou entre os Top 10 da lista da FORTUNE China 500, subindo 4 posições para para a 7 ª posição. Já a Alibaba ficou em 11 º lugar. Os Top 10 da lista são Sinopec, CNPC, China State Construction, Ping An Insurance (Group), China Railway Group, CRCC, JD.com, ICBC, China Life and China Mobil. Um total de 49 empresas novas e realistadas este ano. A Didi entrou na lista pela primeira vez e ficou em 75º lugar com uma receita bruta de 173.800 milhões de yuans. O NIO e a Li Auto Inc. estrearam no ranking pela primeira vez no setor de nova energia, em 344º e 427º, respectivamente. Em termos de rentabilidade, as 10 empresas mais lucrativas da lista, além de seis bancos comerciais e companhias de seguros, a Tencent Holdings Limited ocupa o 4º lugar na lista de lucros, com um lucro líquido de origem de 224,8 bilhões de yuans. Em termos de perdas, um total de 49 empresas listadas não conseguiram obter lucros, com perdas totais de cerca de 463 bilhões de yuans. Com base nos números de perda mostrados nos relatórios financeiros de cada empresa, as top 3 com mais perda de rentabilidade é a Kwai, Didi e Suning, com perdas de 78 bilhões de yuans, 49,3 bilhões de yuans e 32,2 bilhões de yuans, respectivamente. Indústrias manufatureira ocupa mais de 30% da lista da Fortune China 500 Do ponto de vista da indústria, entre as 500 maiores empresas da China, a indústria de metais tem um total de 60 empresas na lista, o que representa o maior número de empresas na lista deste ano. O segundo setor com maior número de empresas na lista é o financeiro, que passou de quatro para cinco neste ano. Entre eles, a Guosen Securities voltou à lista depois de cair nem 2018. E as instituições financeiras estabelecidas de Shenzhen, como Ping An Insurance (Group), CMB, CITIC Securities e CCM, ainda estão presentes na lista deste ano. O setor mais movimentado foi o imobiliário, que caiu de nove para seis. Além disso, a receita bruta das empresas listadas caiu quase 40% em comparação com o ano passado. Isso tem a ver com o fato de o setor imobiliário chinês entrar em um ciclo descendente devido às políticas regulatórias. Tradução: Mei Zhen Li Fonte: IThome; 21st Century Business Herald
8 de julho de 2022
Nesta quarta-feira, China Automobile Association divulgou dados mostrando que o volume de vendas da indústria automotiva em junho foi de 2,447 milhões de unidades, um aumento mensal de 34,4%, e um crescimento anual de 20,9%. Entre janeiro e junho, o volume foi de 12 milhões de veículos vendidos, 7,1% menor que o ano passado. Desde março deste ano, por causa de fatores como a pandemia, o mercado automotivo da China esteve em declínio até maio. Com a situação mais complicada nas principais cidades de produção de automóveis, como Jilin e Xangai, e a introdução de uma série de políticas de taxas promocionais, o mercado se recuperou significativamente em junho. Embora a taxa de crescimento acumulada do mercado automotivo ao longo do ano ainda seja negativa, a forte recuperação do mercado em junho amenizou bastante o pessimismo do setor. Aumento da capacidade de produção À medida que o impacto da pandemia nas principais áreas de produção foi diminuindo gradativamente, e a cadeia de suprimentos se recuperando, a capacidade de produção e a demanda do mercado, que estavam fracas em abril e maio, começaram a ser liberadas em junho. A recuperação é afetada por vários fatores, como a política de reduzir pela metade o imposto sobre a compra de carros, aumentando o entusiasmo de alguns consumidores. Outra razão é a confiança dos revendedores aumentando com a recuperação do mercado, repondo o estoque cada vez mais frequente e o ritmo de vendas melhorou significativamente. Além disso, a fim de garantir que a política nacional de promoção do consumo seja efetiva no primeiro semestre do ano, e permitir que os consumidores adquiram carros de forma mais eficaz, algumas empresas de carros tradicionais adicionaram recentemente atividades preferenciais para tentar compensar a perda de vendas causadas pela pandemia, e atingir a meta semestral. Veículos de nova energia podem bater um novo recorde O mercado de veículos de nova energia (NEVs) continua a manter um alto crescimento, e ainda é o maior destaque no mercado automobilístico da China. De acordo com as estimativas preliminares da CPCA, as vendas no atacado de NEVs em todo o país em junto devem chegar a 546 mil unidades, um aumento de 130% em relação ao ano anterior. A Tesla China, que já foi severamente afetada pela pandemia, tem o efeito mais evidente de aumentar a capacidade de produção. De acordo com CPCA, as vendas da Tesla na China em junho devem ser de 78 mil unidades, aumento mensal de 142% e anual de 135%. Em junho, os principais fabricantes chineses tiveram um desempenho muito forte no mercado de veículos de nova energia, especialmente a BYD que mostrou uma tendência de crescimento forte e alta. Em 4 de julho, BYD anunciou o relatório de produção e vendas de junho de 2022. Os dados mostram que as vendas de NEVs da empresa foram de 134 mil unidades, 162,7% maior que o mesmo período do ano passado. Já o volume acumulado de vendas durante o ano até junho, BYD vendeu 641,4 mil unidades, um aumento anual de 314,9%. Saiba mais aqui: BYD ultrapassa Tesla e se torna líder global de veículos de nova energia Em termos de novas forças no mercado de automóveis, cinco empresas se destacam: NIO, Xpeng Motors, Li Auto, Nezha e Leapmotor, na qual venderam mais de 10 mil veículos em junho. Entre eles, Xpeng, Nezha e Leapmotor tiveram taxas de crescimento anual de mais de 130%, enquanto NIO e Li Auto ultrapassaram a marca dos 60%. Fonte: 21st Century Business Herald
1 de julho de 2022
A fabricante chinesa de chips gráficos, New Microelectronics (Shanghai) Co., Ltd., foi aceita para seu IPO no Conselho de Inovação em Ciência e Tecnologia, nesta quinta-feira, 28 de junho. O principal negócio da New Micro são chips gráficos, que podem fornecer soluções completas de sistemas gráficos. De acordo com o prospecto, seus produtos abrangem telas em tamanho real em vários campos de aplicação de terminais, adaptando-se às atuais tecnologias de exibição LCD TFT e AMOLED convencionais. A New Micro é uma das primeiras empresas da China continental a produzir chips gráficos em massa. Os produtos foram aplicados a marcas terminais como HP, Dell, Changhong e Lenovo. De acordo com estatísticas do site de informações de dados CINNO Research, New Micro ficou em quinto lugar da China em termos de remessas de chips de driver gráfico de janeiro a junho de 2021, e ficando em 3º lugar no mundo em remessas de mercado de dispositivos vestíveis inteligente LCD em 2020. O prospecto, a receita da New Micro cresceu rapidamente. Entre 2019 e 2021, a receita de cada ano foi de 206 milhões, 297 milhões e 629 milhões de yuans, consecutivamente. A empresa não tem acionista controlador, e seu atual controlador é Peter Hong Xiao, presidente e gerente geral da New Micro. Neste IPO, New Micro planeja levantar 1,519 bilhão de yuans, que serão usados em diversos projetos, como “Projeto de P&D e industrialização de chip gráfico Hefei AMOLED” e “Centro de P&D de chip gráfico avançado de Xangai”. Com uma taxa de crescimento composta de quase 75%, BOE é seu maior cliente De 2019 a 2021, a taxa de crescimento anual composta da receita da New Micro chegou a 75,56%. Durante esse período, o lucro líquido da empresa transformou perdas em lucros, com prejuízo de 8,978 milhões de yuans em 2019, mas recuperando no ano seguinte com 25,41 milhões. Em 2021, a companhia teve um lucro de 153 milhões de yuans. Os produtos da New Micro são chips gráficos integrados e separados, principalmente usados em tablets computadores, equipamentos de exibição de TI e campos de exibição comercial e de TV. Os chips gráficos integrados representam mais de 59% da receita. New Micro trabalha principalmente com vendas diretas, e seus principais clientes de 2019 a 2021 incluem fabricantes de telas como BOE, e outros fabricantes de módulos optoeletrônicos. Fonte: IT Home
23 de junho de 2022
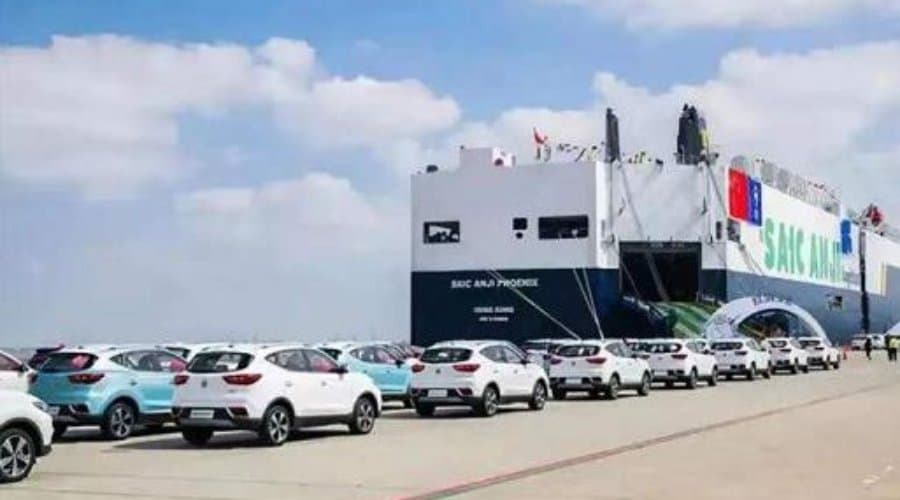
Antes do final do primeiro semestre do ano, as exportações de automóveis da China ultrapassaram a marca de um milhão, com um aumento anual de mais de 40%. Comparado com a queda de 12% nas vendas de carros dentro da China de janeiro a maio, esse desempenho na exportação é inusitado. De acordo com os dados alfandegários de importação e exportação divulgados pela Administração Geral das Alfândegas, a exportação mensal de automóveis em maio atingiu 230 mil, um aumento homólogo de 35%. De janeiro a maio, esse número foi de 1,08 milhão, um crescimento ano a ano de 43%. Por outro lado, esses dados são ainda mais surpreendentes: de janeiro a abril, a Alemanha exportou 795 mil carros, e o Japão 1,126 milhão. Considerando a falta de oferta no mercado automotivo europeu, as exportações de carros da China nos primeiros cinco meses de 2022 já ultrapassou a Alemanha, indo para o segundo lugar no mundo. Em 2021, a China exportou 2,015 milhões de veículos novos, ocupando o 3º lugar no mundo. Ano passado também foi a primeira vez que as exportações de automóveis da China ultrapassam 2 milhões de unidades, passando a marca da média de 1 milhão de unidades, que se manteve por muitos anos. Outro dado das alfândegas De janeiro a abril de 2022, os dez países que mais exportam automóveis da China em valor são Estados Unidos, México, Japão, Bélgica, Rússia, Coreia do Sul, Alemanha, Reino Unido, Austrália e Arábia Saudita. Potências econômicas como a Europa e os EUA se tornaram os principais destinos de exportação automotiva da China. A razão da alta na exportação de automóveis da China Escassez global de veículos Uma das razões é a escassez global de veículos. Na conferência de dados de junho da China, Passenger Car Association (CPCA), Cui Dongshu, secretário-geral da CPCA, comentou que a falta de chips e recursos em todo o mundo levou à redução da produção de automóveis na Europa, América, Japão e outros países. No entanto, a demanda do mercado no Sudeste Asiático e em outros lugares ainda é intenso. Nos últimos anos, o poder da indústria automotiva da China aumentou muito, o que preencheu a lacuna de oferta insuficiente no mercado automobilístico global, trazendo assim um grande aumento. Alta na demanda por veículos de nova energia Vale salientar que, em particular, que nesta onda de exportações, o aumento da exportação de veículos de nova energia (NEV, sigla em inglês) está muito à frente. De acordo com dados da China Automobile Association, China exportou 43 mil NEVs em maio, um aumento anual de 130,5%. De janeiro a maio, o país exportou um total de 174 unidades de NEVs, 141,5% maior que o mesmo período de 2021. A China ocupa o primeiro lugar do mundo em produção e vendas de NEVs por sete anos consecutivos, tornando-se o maior mercado do mundo, segundo dados da CPCA. Fonte: The Paper
22 de junho de 2022
A indústria de chips da China está crescendo mais rápido do que em qualquer outro lugar no mundo, segundo dados mais recentes. Nos últimos quatro trimestres, 19 das 20 empresas de chips que mais crescem no mundo são da China. No mesmo período do ano passado foram oito, de acordo com os dados compilados pela Bloomberg. A indústria global de semicondutores de US$ 550 bilhões desempenha um papel importante em tudo, desde defesa nacional até inteligência artificial e carros autônomos. Desde 2020, os Estados Unidos iniciaram sanções técnicas às empresas chinesas de semicondutores, que afetaram SMIC, Huawei e Hikvision em vários aspectos, mas por outro lado promoveram a prosperidade da fabricação e fornecimento de chips da China. A China liberou bilhões de dólares em investimentos, incentivando estratégias alternativas para contornar as sanções dos EUA, com a Apple agora considerando a YMTC como seu mais recente fornecedor de memória flash para iPhone. “A maior tendência subjacente é a busca da China pela autossuficiência nas cadeias de suprimentos impulsionada pelo controle da pandemia”, escreveu Phelix Lee, analista da consultoria Morningstar, em resposta por e-mail à pergunta da Bloomberg. “Durante a pandemia, os clientes chineses precisam comprar produtos locais para garantir o bom funcionamento das alternativas.” Em 2021, a China importou chipsets no valor de até US$ 410 bilhões. Os fabricantes de equipamentos de chips de fornecedores estrangeiros aumentaram 58% no ano passado, à medida que a China continental continuou a expandir a capacidade, o que, por sua vez, impulsionou os negócios locais. As vendas totais de fabricação de chips da China, incluindo empresas de fabricação e design, aumentaram 18% em 2021, para um recorde de mais de 1 trilhão de yuans, cerca de US$ 150 bilhões, segundo a Associação da Indústria de Semicondutores da China. A escassez contínua de chips está reduzindo a produção das maiores fabricantes de automóveis e eletrônicos do mundo, o que por outro lado beneficia fabricantes de chips locais, ajudando fornecedores chineses a acessar mais facilmente os mercados internacionais. Apesar da pandemia de COVID-19 ter paralisado fábricas e logística da China desde 2020, a SMIC e Shanghai Huahong Grace Semiconductor mantiveram suas fábricas de Xangai operando com capacidade quase total. Com a ajuda dos governos locais, voos de carga do Japão entregaram os materiais e equipamentos necessários para a fabricação de chips. A SMIC relatou recentemente um aumento de 67% nas vendas trimestrais, superando as rivais GF e TSMC. A receita da Shanghai Fullhan cresceu em média 37%, e a empresa prometeu expandir seus negócios para veículos elétricos e inteligência artificial no futuro. A desenvolvedora de ferramentas de design Primarius Technologies, que dobrou sua média de vendas nos últimos quatro trimestres, supostamente desenvolveu um software que pode ser usado para fazer chips de 3 nm. Phelix Lee disse que a capacitação agressiva de empresas da China continental aumentará sua presença global: “Não há dúvida de que os fabricantes de chips chineses podem obter crescimento na receita nos próximos anos por meio do setor automotivo, de eletrônicos de consumo e outros setores.” Fonte: IT Home
20 de junho de 2022
Olhando para a trajetória de desenvolvimento da indústria global de painéis LCD, ela se originou nos Estados Unidos na década de 1960, passou pelo processo de desenvolvimento do Japão – ultrapassagem da Coréia do Sul – ascensão de Taiwan, e por fim, desenvolvimento da China. LCD na China Assim como a indústria de semicondutores, a indústria de painéis de cristal líquido (LCD, sigla em inglês) da China também começou do zero. O Departamento de Química da Universidade de Tsinghua e Universidade de Beihua e outros institutos de pesquisa científica começaram a experimentá-lo em 1969. Várias indústrias pioneiras também participaram no final da década de 70 e começo da década de 80, mas devido às limitações dos equipamentos imperfeitos, insuficiência de recursos e escassez de talentos, os resultados foram muito pequenos, e a industrialização dos painéis LCD foi ínfima. A situação mudou somente em 1984, o ano em que a Shenzhen Zhonghang Ma Company construiu a primeira linha de produção TN-LCD de 4 polegadas. Ao mesmo tempo, a fábrica 770 introduziu os principais equipamentos do Japão através de Hong Kong e construiu uma linha de produção de painéis LCD de 7 polegadas. Apesar de serem apenas linhas experimentais de pequena escala, sem capacidade de produção em massa, esse foi o início dessa indústria para a China. Três anos depois, a província de Hebei e a Universidade de Tsinghua cooperaram para estabelecer a Yongsheng Huaqing Company, que industrializou com sucesso os resultados da pesquisa de materiais de cristal líquido da universidade. Assim se iniciou a “época de ouro” do desenvolvimento do LCD, formando uma linha de produção de TN-LCD de 4 polegadas em escala industrial. Pouco tempo depois, a Shenzhen Tianma Company fez uma linha de telas de 7 polegadas, além de uma de 12 polegadas no início dos anos 90, que já era a linha de produção mais avançada e em larga escala da China na época. Japão dominante No entanto, durante o mesmo período, as indústrias de painéis LCD das empresas japonesas estavam em pleno andamento. NEC, DTI (uma joint venture entre Toshiba e IBM) e Sharp lançaram sucessivamente suas primeiras linhas de produção em massa TFT-LCD de grande porte. Os dados mostram que, entre 1991 e 1996, pelo menos 25 linhas de produção de painéis em grande escala foram construídas no mundo, das quais 21 eram do Japão. Com a participação de mais empresas, o Japão estabeleceu um domínio completo na cadeia industrial de painéis LCD, desde o fornecimento de matéria-prima, montagem de equipamentos, fabricação e especificações do processo. Em 1994, a participação do Japão na indústria global saltou para 94%. Inovação independente de LCD Diferente do modelo de joint venture da Xangai Rádio e Televisão, empresas de telas como BOE e CSOT embarcaram no caminho da inovação independente. Já em 1994, BOE estabeleceu TFT, PDP, FED e outros grupos pesquisa de projetos de tecnologia de telas para encontrar tecnologias que possam substituir CRT, e definir TFT-LCD como a direção de desenvolvimento quatro anos depois. No entanto, as patentes e barreiras técnicas do TFT-LCD naquela época dificultavam a BOE e entrar no mercado. Até 2003, a sul-coreana Hyundai estava endividada devido à crise financeira e teve que vender seu negócio de TFT-LCD, sendo adquirida pela BOE por US$ 380 milhões, incluindo propriedade intelectual, participação de mercado, rede de marketing e equipe de trabalho. Posteriormente, foi construída em Pequim uma linha de produção de telas de TFT LCD de 5ª geração, encerrando a era da ausência de telas LCD independente da China. Na verdade, o que a BOE queria fazer não é apenas adquirir, mas desenvolver sua própria tecnologia com base nisso. Desde 2008, a BOE construiu linhas de produção em várias partes do país. Com a expansão contínua da capacidade de produção, a empresa chinesa ocupa a posição de liderança nas exportações globais de painéis de TV LCD desde 2018, além de ser líder no campo de painéis LCD para smartphones e tablets por muitos anos. Enquanto BOE vem crescendo, CSOT também cresceu discretamente. Esta empresa de painéis, estabelecida em conjunto pelo governo municipal de Shenzhen e pelo Grupo TCL, lançou independentemente o projeto de painel LCD de 8,5 geração, desde a sua criação em 2009. Na época, isso também foi questionado pela indústria. Por um lado, a linha de produção de alta geração em Taiwan tinha a vantagem de custo, por outro, a linha de 10ª geração da Sharp no Japão já havia começado a sua construção. Portanto, a linha do CSOT não apresentava nenhuma vantagem competitiva. No entanto, a CSTO entrou com sucesso na cadeia de suprimentos da Hisense, Changhong, Konka, Samsung e outros fabricantes além da TCL. Agora, a CSOT também está entre os principais painéis LCD do mundo. Desde 2017, a China se tornou o maior país do mundo em termos de capacidade de produção de painéis LCD. De fato, além dos esforços das empresas, a realização da indústria na China continental em um curto período também inseparável da enorme demanda interna do mercado e do apoio das políticas nacionais por trás dele.
17 de junho de 2022
Nesta quarta-feira (15/06), a Associação da Indústria de Proteção Ambiental da China lançou um plano de incentivo de desenvolvimento de alta qualidade da indústria ecológica e de proteção ambiental. O plano também prevê o aprofundamento da luta contra a poluição e apoio ao Plano de Carbono (2021-2030). O plano está sob a orientação e apoio da Comissão Nacional de Desenvolvimento e Reforma, Ministério da Indústria e Tecnologia da Informação, Ministério da Ecologia e Meio Ambiente e outros departamentos. O documento determina metas de desenvolvimento em torno de cinco aspectos, incluindo estrutura e layout industrial, nível técnico, nível de padronização, competitividade de mercado e sistema de desenvolvimento integrado. O planejamento para até 2025 é que a taxa de crescimento anual composta da receita operacional de proteção ecológica e ambiental não deve ser inferior a 10%. Para 2030, será estabelecido um sistema industrial moderno de proteção e ambiental que atenda às necessidades de prevenção e controle da poluição ambiental. Assim como a proteção e restauração ecológica, reciclagem eficiente de recursos, pico de carbono e incentivo de adaptação verde do desenvolvimento econômico e social. Guo Chengzhan, presidente da associação, disse que a indústria de proteção ecológica e ambiental é estrategicamente emergente, que surge com a necessidade da neutralidade carbônica e desempenhando um papel importante no desenvolvimento econômico e social. Nos últimos anos, a escala da indústria de proteção ambiental da China continuou a se expandir, ganhando ainda mais espaço de mercado. De acordo com um relatório de 2021, durante o 13º Plano Quinquenal, a taxa de crescimento da receita ambiental da China permaneceu acima de 13%. Em 2020, a receita total da indústria chinesa de proteção ambiental chegou a 1,95% trilhão de yuans, um aumento anual de cerca de 7,3%. Fonte: Diário do Povo
11 de junho de 2022
Nesta sexta-feira, dia 10 de junho, a BYD disparou 8,19% e seu valor total de mercado ultrapassou 1 trilhão de yuans, chegando a 1,015 trilhão de yuans, cerca de US$ 150,87 bilhões. A BYD também se tornou a primeira marca de automóveis de propriedade própria entrar no marco de 1 trilhão de yuans. Com esses dados, a BYD, como uma empresa unicamente de veículos, atingiu o ponto mais alto no valor de mercado de todas essas empresas, sendo 5 vezes maior do que a maior empresa automotiva privada da China. Em 2021, as vendas de carros passageiros da BYD são de 730 mil unidades, muito mesmo que a Geely Automobile e SAIC (e marcas de joint venture). No entanto, até 2022, os dados de janeiro a maio mostram que o volume de vendas da BYD foi de 510 mil unidades, contra 480 mil da Geely e 410 mil da GWM. Além disso, as vendas da BYD nesse período aumentaram 161% ano a ano, enquanto a Geely e GWM tiveram uma queda de 8% e 19,36% anualmente. Seguindo essa tendência, este ano a BYD logo se tornará o rei das marcas independentes chinesas. A ascensão da BYD A ascensão da BYD é obviamente de importância histórica. Em 2003, a BYD entrou no setor automotivo como a identidade de rainha das baterias recarregáveis para celulares. A ideia era construir veículos elétricos, mas foi esmagada por gestores de fundos no exterior e queria que Wang Chuanfu, presidente e CEO, mudasse de ideia, mas ele não cedeu. A fim de obter fluxo de caixa positivo para o desenvolvimento de veículos elétricos, Wang Chuanfu adquiriu urgentemente a então problemática estatal Qinchuan Automobile. Ao mesmo tempo, seu Centro de Pesquisa e Desenvolvimento de Xangai comprou diretamente um Corolla da Toyota para pesquisa, e criou uma versão doméstica do veículo: BYD F3, sendo um grande sucesso quando chegou ao mercado. Em 2008, a BYD lançou seu primeiro modelo híbrido plug-in, o F3DM. Wang anunciou na conferência de imprensa que a BYD seria a número 1 da China em 2015, e a número 1 no mundo em 2025, o que foi alvo de ridicularização por toda a indústria automotiva até 2020. Crescimento de outras empresas do setor No final do fechamento, o valor de mercado da CATL, gigante de baterias de energia, era de 1,058 trilhão de yuans, e o SAIC, o maior grupo estatal de empresas automotivas da China, fechou com 205 bilhões de yuans. Os outros dois reis das empresas automotivas privadas da China, o market share da Great Wall Motors era de 338,1 bilhões, enquanto o valor total de ações da Geely Auto fechou com 131,2 bilhões. Além disso, a empresa também possui negócio de bateria de celular, componentes de celular e bateria recarregável junto com os veículos, e seu valor de mercado se aproxima da CATL pela primeira vez, que teve seu pico de 1,6 trilhão. Fonte: Weibo