

23 de junho de 2021
Na noite do dia 22 de junho, a plataforma de frete Full Truck Alliance foi listada na Bolsa de Valores de Nova Iorque sob o código de ações YMM. Sendo a primeira ação de frete digital chinesa, o ingresso da Full Truck Alliance tem sido procurado pelo mercado de capitais dos EUA. Anteriormente, no dia 16 de junho, Full Truck Alliance apresentou o prospecto à Comissão de Valores Mobiliários dos EUA (SEC), com uma avaliação do IPO ultrapassando US$ 20 bilhões. Foi relatado que a Full Truck Alliance espera emitir publicamente 82,5 milhões de American Depositary Shares (ADS), cada ADS correspondendo a 20 ações ordinárias, com uma faixa de preço de cada ADS de US$ 17 a US$ 19. Anteriormente, muitos investidores expressaram sua intenção de subscrever ao preço do IPO. Por Exemplo, a Invesco pretende subscrever até US$ 500 milhões em ADS, e o acionista Fidelity pretende subscrever com US$ 100 milhões. Apesar do impacto da pandemia, a receita da Full Truck Alliance em 2019 e 2020 foi de 2,47 bilhões de yuans e 2,58 bilhões de yuans, respectivamente, um aumento anual de 4,4% e a margem de lucro bruto aumentou de 44 % a 49%. Com base no Non-GAAP, a Full Truck Alliance obteve um lucro líquido de 281 milhões de yuans em 2020 e um lucro líquido de 113 milhões de yuans no primeiro trimestre de 2021, um aumento anual de 324%. Fonte: 21st Century Business Herald
11 de junho de 2021
A Didi Chuxing, empresa chinesa dona da 99, apresentou no dia 11 de junho, um pedido de abertura de capital (IPO) à Comissão de Valores Mobiliários dos Estados Unidos (SEC), com a intenção de ingressar na Bolsa de Valores de Nova Iorque. Goldman Sachs, Morgan Stanley, JP Morgan Chase e China Renaissance Capital atuaram como subscritores. O código de ações da empresa é “DIDI”. Notícias sobre o IPO da Didi Chuxing já vêm circulando na internet. Em janeiro, algumas mídias relatam que a Didi planeja finalizar o ingresso na Bolsa de Valores de Hong Kong até o terceiro trimestre. Em março, relatórios mostram que Didi estava mais inclinado a realizar IPO em Nova Iorque, e seu valor de mercado aumentou para US$ 100 bilhões. Em abril, houve relatos de que Didi entregou secretamente a solicitação aos EUA, possivelmente avaliado entre US$ 70 a US$ 100 bilhões. Com essa notícia, a Didi provavelmente será o maior IPO chinês desde a Alibaba, em 2014. “Reformas” no primeiro trimestre De acordo com o prospecto, a Didi Chuxing fornecerá serviços como chamadas de carros, táxis, caronas, bicicletas compartilhadas, motocicletas compartilhadas, motoristas, frete, finanças, direção automática entre outros. O prospecto também mostra que em março de 2021, a Didi está operando em mais de 4000 cidades em 15 países diferentes, usuários ativos anuais da plataforma chegaram a 493 milhões. Em relação aos fundos arrecadados, a Didi divulgou no prospecto que cerca de 30% será usado para expandir seus negócios internacionais fora da China, outros 30% será utilizado para melhorar o uso de viagens compartilhadas, carros elétricos e direção automática, cerca de 20% será destinada para lança novos produtos e expandir categorias de produtos existentes para melhorar a experiência dos clientes, o restante pode ser usada para requisitos de capital de giro e potenciais investimentos estratégicos. A receita da Didi em 2018, 2019 e 2020 foi de US$ 21,15 bilhões, US$ 24,19 bilhões e US$ 22,15 bilhões, e as perdas líquidas foram de US$ 2,34 bilhões, US$ 1,51 bilhão e US$ 1,65 bilhão, respectivamente. Vale ressaltar que no primeiro trimestre deste ano, Didi obteve um lucro líquido de US$ 856 milhões. Valor de mercado pode chegar a US$ 100 bilhões Desde a sua formação, a Didi Chuxing vem sendo liderança no ramo de viagens compartilhadas. De acordo com informações fornecidas pela Qixinbao, Beijing Xiaoju Technologies Co., Ltd., desenvolvedora da Didi, a empresa teve pelo menos 20 rodadas de investimento. Só em 2017 realizou duas rodadas de investimento com valor de US$ 9,5 bilhões. As informações das mídias também mostram que pouco antes da listagem, em abril, a Didi realizou empréstimo rotativo com JPMorgan Chase, Morgan Stanley, Goldman Sachs, HSBC, Barclays Bank e Citigroup para seu ingresso nos Estados Unidos. Na lista de investidores da Didi, empresas conhecidas como Apple, Toyota, Tencent, Alibaba, Foxconn e capital de risco conhecido como Hillhouse Capital e Sequoia Capital estão na lista. De acordo com estatísticas, ainda incompletas, a Didi tem mais de 41 investidores (instituições), muitos dos quais são antigos acionistas que o acompanharam por muitos anos e participaram de várias rodadas de investimento. Em relação aos motivos da escolha de se listar nos Estados Unidos, alguns analistas acreditam que como já existem empresas de viagem online como Uber e Lyft no mercado americano, a Didi não precisa mais explicar sua lógica de negócios aos investidores, e é mais fácil de obter uma avaliação mais elevada. Fonte: 21st Century Business Herald
27 de maio de 2021
Em 27 de maio, o "Insights 2021-Emerging Industry Investment Opportunities", divulgado pela CCID Consulting, mostrou que em 2020 a demanda por robôs de serviço na China aumentou de forma expressiva. O tamanho do mercado chegou a US$ 4,453 bilhões, um crescimento anual de 37,4%, e o financiamento neste mercado aumentou 344% em 2020. De acordo com o relatório, devido ao impacto contínuo da pandemia mundial e a agravação dos problemas de envelhecimento da população, o de mercado dos robôs de serviço continuará a crescer rapidamente. A expectativa é que até 2023 chegue à casa dos 75 bilhões de yuans (US$ 11,79 bilhões). (Fonte: 21st Century Business Herald; imagem mostra crescimento do mercado de robôs de serviço) O relatório aponta que a pandemia do coronavírus gerou diversos serviços “sem contato”, e os robôs de serviço criaram grandes oportunidades de desenvolvimento. A linha de produção destes robôs é dividida em 3 partes: software e componentes principais, fabricação da carroceria e aplicativos de terminal. Em relação à inteligência artificial e a interação humano-computador, a tecnologia empresarial chinesa já atingiu o nível mundial e as empresas da China encontraram pontos cruciais para avanços tecnológicos. Na área de movimento, as empresas ainda não atingiram um nível suficiente da tecnologia. Segundo o relatório, o mercado de capitais promoveu o rápido desenvolvimento de empresas de robôs de serviço. Em 2020, o aprofundamento da reforma do mercado de capitais da China continuou a avançar, assim como a construção do sistema foi melhorada. Neste contexto, muitas empresas de robôs de serviço obtiveram oportunidades de desenvolvimento, listando-se no Conselho de Inovação em Ciência e Tecnologia. É importante notar que a escala de investimento e financiamento de robôs de serviço explodiu em 2020. A julgar pela escala de investimento e financiamento nos últimos três anos, a escala de investimento e financiamento de robôs de serviço aumentou significativamente de US$ 850 milhões em 2019 para US$ 2,92 bilhões, em 2020. Fonte: 21st Century Business Herald
27 de maio de 2021
China tem maior fluxo de investimento estrangeiro direto do mundo em 2020 A China divulgou estatísticas relacionadas a atração de investimento estrangeiro. Em 2020, os fluxos de investimento estrangeiro direto (IDE) recebidos pela China tiveram um aumento de 14%, registrando US$ 212 bilhões. Com isso, a China também se tornou o país com maior entrada de investimentos estrangeiros do mundo. Devido aos impactos da pandemia, o IED realizado pela China totalizou US$ 846 bilhões, 38% abaixo do ano anterior e o nível mais baixo desde 2005. Com relação ao desempenho da China no ano passado, Zong Changqing, o Diretor Geral do Departamento de Investimento Estrangeiro do Ministério do Comércio, disse que a China completou com sucesso a meta de estabilizar o investimento estrangeiro, tornando-se um "estabilizador" e um "porto seguro" para investimentos multinacionais e dando uma importante contribuição para estabilizar os fundamentos econômicos. De acordo com os dados do Ministério do Comércio, em 2021, a China excedeu as expectativas de atrair investimentos estrangeiros de forma significativa. Conforme as estatísticas, de janeiro a abril de 2021, foram criadas 14.533 novas empresas com investimento estrangeiro em todo o país, um aumento de 50,2% comparado com o ano de 2020 e de 11,5% com o ano de 2021. O montante real de investimento estrangeiro utilizado foi de 397,07 bilhões de yuans (US$ 62,21 bilhões), um aumento de 38,6% com o 2020 e de 30,1% com o 2019. De 2013 a 2016, um total de 101.000 empresas com investimento estrangeiro foram inseridos em todo o país, com investimento estrangeiro real de US$ 521,7 bilhões. A China ocupa o primeiro lugar entre os países em desenvolvimento na atração de investimentos estrangeiros por 25 anos consecutivos, com os investimentos estrangeiros fluindo mais para indústrias de alta tecnologia, disse o porta-voz do Ministério do Comércio, Gao Feng. Por que a China conseguiu alcançar uma nova alta na atração de investimentos estrangeiros quando o investimento multinacional esteve estagnado? Zong Changqing apontou que a China assumiu a liderança no controle da pandemia, retomando o trabalho e a produção, e revertendo o crescimento econômico de negativo para positivo, o que proporcionou uma base sólida e garantia para estabilizar o investimento estrangeiro. Fonte: Diário do Povo; National Business Daily
26 de abril de 2021
Em 26 de Abril, a consultoria PwC (PricewaterhouseCoopers) publicou o terceiro relatório da sua série sobre o tema "Drivers of Globalization Transformation and the Belt and Road Initiative in the New Context” analisando a economia internacional e a relação com a China. O relatório traz a informação de que, em 2020, o investimento direto estrangeiro (IED, investimento do exterior) da China foi de US$ 163 bilhões, um aumento anual de 18%, ocupando o primeiro lugar no mundo. O investimento direto no exterior (IDE) foi de US$ 110 bilhões, uma diminuição de 1% anualmente, mas mantendo ainda o primeiro do mundo. Em relação as Fusões e Aquisições (F&A) de empresas chinesas no exterior e na China, tiveram uma queda significativa. A análise da PwC sugere que as F&A requerem visitas ao local, análises e negociações aprofundados, e que estas ações foram afetadas por restrições de viagem devido a pandemia. No entanto, dado que a China foi o único grande mercado que cresceu em 2020, o IDE permaneceu forte na medida que as multinacionais injetaram capital significativo no mercado chinês para impulsionar os seus negócios globais. Da mesma maneira, o investimento no exterior das empresas chinesas não foram significativamente afetado. De acordo com o relatório, a China representa aproximadamente 15% do mercado global de fusões e aquisições por volume e valor de negócios, e desempenha um papel cada vez mais importante no mercado global. E o ambiente macro da China e as suas políticas impulsionam e influenciam as tendências de F&A. Por um lado, a China implementou uma abertura mais ampla e profunda ao mundo exterior para que as empresas estrangeiras possam investir no país. Por outro lado, a assinatura do Acordo de Parceria Econômica Global Regional (RCEP) e a conclusão das negociações sobre o Acordo de Investimento Global China-União Europeia são também razões de importância crucial para o comércio exterior das empresas chinesas. “A economia global precisa de novos motores devido ao impacto da pandemia nela, e os países afetados precisam urgentemente de investimento externo para ajudar a recuperar as suas economias”, disse o Coordenador dos Serviços Transfronteiriços da China da PwC, Huang Yaohe. “Vemos os próximos 12 a 24 meses como uma janela de oportunidade para as empresas chinesas do continente se expandirem globalmente. Espera-se que as empresas chinesas venham aumentar a sua atividade de F&A no estrangeiro com base em considerações estratégicas de investimento em tecnologia de ponta, marcas de qualidade e mercados estrangeiros, aproveitando o ambiente regulatório relativamente estável e as condições macroeconômicas favoráveis no futuro". Em 2020, as empresas chinesas aportaram US$ 17,79 mil milhões em investimentos diretos não financeiros em 58 países da Iniciativa do Cinturão e Rota, um aumento de 18,3% anual e representando 16,2% do total de investimento naquele período. O relatório argumenta que a Iniciativa do Cinturão e Rota pode impulsionar o crescimento do comércio global através do comércio eletrônico transfronteiriço, e que a sua prioridade máxima é aliviar e remover barreiras ao comércio e ao investimento, aumentando o investimento nos quatro pilares das infraestruturas, transportes, logística, serviços financeiros e tecnologia de telecomunicações. Fonte: 21st Century Business Herald
16 de março de 2021
O Escritório Nacional de Estatísticas da China (NBS, sigla em inglês) divulgou, no dia 15 de março, os dados econômicos referentes aos meses janeiro e fevereiro de 2021. Segundo alguns analistas, a taxa de crescimento econômico da China pode ultrapassar 15% até o final do primeiro trimestre, ou até mais de 20%. No entanto, devido à grande diferença econômica entre o primeiro e o segundo bimestre do ano passado, a tendência é que a taxa de crescimento caia na segunda metade de 2021. Devido à queda de 6,8% que aconteceu no primeiro trimestre do ano passado, nos primeiros dois meses deste ano, vários macrodados atingiram o recorde de crescimento anual, incluindo setores industriais e de serviços, consumo, investimento e importações e exportações. Comparando com o mesmo período (janeiro e fevereiro) de ano passado, a taxa de crescimento foi mais de 30%. Para evitar a “ilusão” de melhoria, foi feita a estatística comparando os dados deste ano com os de 2019, supondo que as taxas de crescimento dos anos de 2020 e 2021 foram iguais. Os resultados dessa análise mostram que, mesmo comparando com o mesmo período de 2019, houve um grande desenvolvimento na área de importação e exportação, e também na de indústria. O setor de serviços voltou ao nível normal de funcionamento, mas a recuperação do consumo e do investimento está sendo mais lenta. A causa principal da alta taxa de crescimento é restauração das demandas externas originadas de grandes potências econômicas, como Europa e EUA, que possibilitou o aumento de 19,3% de exportações da China, comparando com o mesmo período de 2019. Além disso, a economia doméstica também está em constante recuperação. As autoridades chinesas adotaram a política chamada de “stay put during Spring Festival”, ou seja, encorajaram as pessoas a deixarem de voltar para a terra natal no Ano Novo Chinês (12 de fevereiro) e comemorarem a festa na cidade onde trabalha, a fim de evitar o pico de viagens e diminuir o risco de contaminação. Essa medida, além de ter evitado a propagação da Covid-19, prolongou o tempo de produção industrial. Os trabalhadores que ficaram na cidade da fábrica trabalharam quase 6 dias a mais comparando com outros anos, recebendo, além de salário, as compensações financeiras concedidas pelo governo local. Consequentemente, a quantidade de produtos fabricados foi elevada. Assim, a taxa média de crescimento nos primeiros dois meses dos anos de 2020 e 2021 foi de 8,1% por ano, superior aos anos anteriores. Entretanto, a política de “stay put during Spring Festival” não impactou tão significativamente o consumo. Comparando com o mesmo período de 2019, nos meses de janeiro e fevereiro de 2021, a quantidade total de vendas de bens de consumo aumentou 6,4%, e a taxa média de crescimento em 2020 e 2021 foi de 3,2% por ano, que é abaixo do nível normal de desenvolvimento. Por causa da pandemia, os consumos que causam aglomeração e contato físico ainda são fracos, como restaurantes, que cresceram somente 4,9% em comparação com 2019. Mas a bilheteria durante Ano Novo Chinês chegou a novo recorde, ultrapassando de 12,26 bilhões de yuans (equivale a US$ 1,88 bilhão). As compras online e serviços de entrega expressa também foram impulsionadas. Além do consumo, o investimento é outro setor que está se recuperando mais lentamente. Nos primeiros dois meses, os investimentos em ativos fixos aumentaram 3,5% em relação ao mesmo período de 2019, o que significa que o crescimento médio nos últimos dois anos foi de 1,7%. Dentre todos os tipos de investimento, o industrial diminuiu, em média, 3,4% por ano; em infraestrutura a queda foi de 1,6% por ano; e o imobiliário aumentou 7,6% por ano. Fonte: 21st Century Business Herald

19 de janeiro de 2021
De acordo com a "Análise de Investimento da Indústria de Semicondutores da China 2020", recentemente divulgada pela Winsoul Capital, houve 413 casos de investimento de capital na indústria nacional de semicondutores em 2020, com um montante de investimento de mais de 140 bilhões yuans (R$ 115,82 bilhões). O valor representa um aumento de quase quatro vezes em relação ao montante de investimento de cerca de 30 bilhões yuans (R$ 24,82 yuans) em 2019. Em 2020, foi a indústria de semicondutores que recebeu mais investimento no mercado primário da história chinesa. Devido à forte demanda por substituição de semicondutores nacionais, muitas empresas de semicondutores tiveram um rápido crescimento no último ano e um retrocesso geral no estágio de investimento, com um aumento significativo na proporção de investimentos após a terceira rodada de investimento (Série C). A cadeia da indústria de semicondutores pode ser dividida em design, fabricação, embalagem e testes, materiais e equipamentos. Detalhando dessa forma, a etapa de design de semicondutores é o foco do investimento, representando quase 70% do número total de casos de investimento em 2020. Devido à falta de suprimentos de chips causado pelo relacionamento tenso entre Estados Unidos e China, o investimento no setor de materiais e equipamentos de semicondutores passou de ramo esquecido para popular em 2020, subindo de 13% em 2019 para 19% do total. Segundo a Winsoul Capital, o valor total do financiamento no ramo de materiais semicondutores ultrapassa 12 bilhões de yuans (R$ 9,93 bilhões) em 2020, e o valor total do financiamento no ramo de equipamentos ultrapassa 6 bilhões de yuans (R$ 4,96 bilhões). No entanto, a maioria dos projetos nestes dois ramos estão em estágio inicial, com mais de 50% da proporção de investimento na Série B e anteriores. Algumas empresas que foram impactadas seriamente pela crise da quebra da cadeia de suprimentos de chips estão aumentando seus investimentos nas áreas mencionadas acima. Por exemplo, a Huawei investiu em apenas duas empresas de materiais em 2019, e em 2020, investiu em sete empresas de materiais e equipamentos. A plataforma de investimento da SMIC, China Fortune-Tech Capital, também investiu em sete empresas de materiais e equipamentos em 2020, em comparação com quatro em 2019. A Winsoul Capital acredita que os próximos investimentos em semicondutores entrarão no ramo mais complexo e as chaves da barreira tecnológica, seja da perspectiva de investidores ou empresários, a direção da escolha de investimento deve se concentrar nos ramos de baixa taxa de nacionalização e de chips grades, tais como EDA/IP, CPU, GPU, FPGA, chips de processamento de rede, chips automotivos, chips de armazenamento, etc. Além disso, com as novas tecnologias como 5G e AI (Inteligência Artificial) impulsionará o crescimento dos segmentos de chips correspondentes de acordo com o crescimento rápida das aplicações downstream, e pode haver oportunidades de rápida comercialização em campos relacionados. No ano de 2019, os semicondutores foram sem dúvida um dos setores que mais receberam investimento (bloco de investimento nomeado de STAR Market). Dados da empresa “Wind” mostram que existem atualmente 216 empresas listadas na STAR Market, das quais 36 são empresas de semicondutores, representando 16%. Ao longo de 2020, o aumento médio na capitalização de mercado das empresas de semicondutores é de cerca de 40% a 50%. As empresas de semicondutores já representam 30% do total da capitalização de mercado da STAR Market. Fonte: 36kr; jiemian.com
7 de dezembro de 2020
O cenário de capital de risco na semana passada foi dominado por jogadores menores, com a maior rodada da semana da empresa biofarmacêutica, Pegbio, sediado em Suzhou que atingiu US$122 milhões (aproximadamente R$ 624 milhões) de investimentos. Outras empresas como a plataforma de entrega de comida chinesa HungryPanda, também chamou atenção do mercado, arrecadando cerca de US$ 70 milhões (aproximadamente R$357 milhões); A fabricante de proteínas artificiais de Hong Kong, Avant Meats, arrecadou US$3,1 milhões (aproximadamente R$ 15,3 milhões); A LemonBox, empresa de Hong Kong, levantou cerca de US$ 2,5 milhões (aproximadamente R$12,75 milhões) em sua rodada de financiamento pré-A. Pegbio A Biofarmacêutica Pegbio levantou US$ 122 milhões (aproximadamente R$622,2) na pré-rodada de IPO. A empresa, que tem sede em Suzhou, e é especializada em produtos para o tratamento do diabetes e obesidade, anunciou que levantou uma rodada de financiamento pré-IPO de cerca de 800 milhões de yuans (aproximadamente R$622,2). A rodada foi co-liderada por Jack Ma’s YF Capital, a firma de private equity Yingke PE e a firma de investimento focada em ciências da vida, TF Capital. O atual investidor YuanBio Venture Capital também participou da rodada. Além disso, a rodada de financiamento pré-IPO juntou-se a novos investidores, incluindo Qianhai FoF, um fundo de fundos apoiado pelo Estado de 28,5 bilhões de yuans (aproximadamente R$29,58), Zhongxin Huihai Investment Fund Management (Pequim) e Yuanfeng Capital. Em 2014, o VC YuanBio, em estágio inicial e de crescimento, com foco em saúde, fez um investimento financeiro de capital não divulgado na Pegbio. A Pegbio espera usar os fundos recentemente arrecadados para apoiar sua pesquisa clínica global, facilitar o desenvolvimento de medicamentos proprietários e introduzir medicamentos licenciados do exterior. Além disso, a empresa está se preparando para lançar sua oferta pública inicial (IPO) no mercado STAR estilo Nasdaq de Xangai. A Pegbio foi fundada pelo Dr. Xumin Guan em 2008. Ela se dedica à pesquisa e desenvolvimento de drogas macromoleculares para combater diabetes, esteatose hepática, constipação, problemas cardiovasculares, gota e outras doenças crônicas. Seu principal produto de pipeline, o PB-119, foi projetado para ajudar pacientes com diabetes. De acordo com um comunicado à imprensa em 7 de novembro, ele foi testado com sucesso em humanos em um ensaio clínico de fase III. HungryPanda O aplicativo de entrega de comida chinesa baseado no Reino Unido HungryPanda, que visa especificamente consumidores fora da China, anunciou que arrecadou US$ 70 milhões (aproximadamente R$357 milhões) para continuar sua expansão global entregando comida de restaurantes chineses e supermercados asiáticos para clientes da diáspora chinesa. A rodada de financiamento da Série C da empresa está sendo liderada por Kinnevik, com a participação da 83North e Felix Capital, financiador anterior da HungryPanda, bem como da Piton Capital e da Burda Principal Investment. A empresa não divulgou sua avaliação atual. No entanto, sabe-se que o financiamento total da empresa de quatro anos é de US$ 90 milhões (aproximadamente R$ 459 milhões), todos arrecadados neste ano. O financiamento vem com o aumento do uso do HungryPanda. O CEO e fundador da empresa, Eric Li, disse em uma entrevista que seu negócio já é lucrativo em seus primeiros mercados no Reino Unido, bem como na cidade de Nova York. A HungryPanda opera atualmente em 47 cidades na Austrália, Canadá, França, Nova Zelândia e Reino Unido, tendo crescido 30 vezes nos últimos três anos. Avant Meats Já a Avant Meats, uma startup de proteína baseada em células, anunciou que fechou uma rodada inicial de financiamento de US$ 3,1 milhões (aproximadamente R$ 15,3 milhões). A rodada reuniu investidores como China Venture Capital, AngelHub, ParticleX, Lever VC, CPT Capital, Loyal VC, Artesian e 208 Seed Ventures. O presidente da PTG Food and Regal Springs, Markus Haefeli, também participou. A Avant Meats disse em um comunicado à imprensa postado na página da empresa no LinkedIn que usará os recursos da nova rodada de financiamento para "fomentar a P&D e a comercialização de seus produtos de peixes cultivados". O negócio da startup sediada em Hong Kong é focado no uso de células de peixes para fazer frutos do mar cultivados, como bucho de peixe e pepino do mar. Ambos são considerados iguarias na culinária chinesa e a Avant conscientemente enfatiza esses produtos para os consumidores da China Continental e de Hong Kong. Existem também razões ambientais por trás do negócio, uma vez que a demanda por peixes é tão alta que as espécies caçadas estão à beira da extinção. LemonBox O vendedor de suplementos alimentares chinês LemonBox anunciou a conclusão de sua rodada de financiamento pré-A no valor de cerca de US$ 2,5 milhões (aproximadamente R$12,75). A rodada foi liderada pela Panda Capital e seguida pela Y Combinator, que já havia injetado fundos na empresa durante a rodada de sementes. “Na China, a maioria dos suplementos é vendida com grande margem de lucro por meio de farmácias ou empresas de marketing multinível como a Amway”, disse Derek Weng, fundador e CEO da empresa. Com os novos recursos, a LemonBox planeja abrir um segundo centro de distribuição na zona de livre comércio de Shenzhen para adicionar ao que já possui no Vale do Silício. A mudança proporcionará mais estabilidade à sua cadeia de suprimentos, visto que a pandemia COVID-19 interrompe os voos internacionais e o comércio internacional. A LemonBox também espera garantir certos certificados relacionados à saúde e expandir para o Japão para obtenção de produtos. LemonBox executa um miniprograma WeChat que permite aos usuários receber recomendações de produtos após responder a um questionário sobre suas condições de saúde. A empresa personaliza os pedidos dos usuários, oferecendo embalagens diárias de vários suplementos. Fonte: Pandaily
18 de novembro de 2020
De acordo com o "Boletim Estatístico Nacional sobre Investimento em Ciência e Tecnologia de 2019", divulgado pelo Escritório Nacional de Estatísticas da China, o país investiu um total de 2,21 trilhões de yuans (aproximadamente R$ 1,79 trilhão) em financiamento de Pesquisa e Desenvolvimento (P&D) em 2019, um aumento de 12,5% em relação ao ano anterior, o que equivale a 2,23% do PIB. As cidades chinesas que mais investem em P&D em 2019 são Pequim, Xangai, Shenzhen, Guangzhou, Suzhou, Hangzhou, Xian, Chongqing, Nanjing, Tianjin, Chengdu, Hefei, Dongguan, Foshan e Zhengzhou. A Classificação em termos de valor absoluto do investimento. Como os dados relacionados a Wuhan, Changsha, Shenyang e Qingdao não estão disponíveis para 2019, somente 15 cidades entraram nas estatísticas. (Fontes de dados: boletins estatísticos locais, relatórios de trabalho do governo, boletins de investimento em ciência e tecnologia, etc.) As cidades de primeira linha representam um quarto do investimento nacional em P&D. Em 2019, o investimento combinado em P&D de Pequim, Xangai, Guangzhou e Shenzhen foi de 576,4 bilhões de yuans, representando 26% do total do país, uma prova do papel de liderança dessas cidades no cenário nacional de inovação. Pequim é a única cidade onde o investimento em P&D ultrapassa 200 bilhões de yuans, o que está muito à frente do restante. Os três principais temas das estatísticas de P&D são atividades científicas e tecnológicas de instituições de pesquisa, instituições de ensino superior (universidades) e empresas regulamentadas. Existe uma forte concentração dos dois primeiros em Pequim, portanto a cidade carrega o maior fardo da pesquisa científica. Em 2018, as despesas de pesquisa básica de Pequim representaram 25,5% do total do país. Ao mesmo tempo, Pequim também ocupa o primeiro lugar no número de empresas de alta tecnologia de nível nacional nas cidades do país. Em 2018, os gastos corporativos de P&D de Pequim representaram 41,7% dos gastos de P&D de toda a sociedade. O investimento em P&D de Xangai em 2019 é de 152,46 bilhões de yuans, ficando em segundo lugar. Em 2016, Xangai tornou-se o primeiro centro científico nacional abrangente aprovado, com a região de Zhangjiang como a principal área de hospedagem. Como um centro científico nacional abrangente, as tarefas centrais incluem a realização de grandes pesquisas científicas de ponta e fundamentais aplicadas e o fortalecimento das capacidades originais de inovação, concentrando-se na construção de grandes clusters de infraestrutura científica e tecnológica de patamares mundial. Em 2019, pesquisadores de Xangai publicaram um total de 87 artigos nas principais revistas acadêmicas internacionais Science, Nature e Cell, representando cerca de 28,4% do total da China. Enquanto os dois primeiros da lista têm as pesquisas concentradas em empresas e universidades, o terceiro lugar, Shenzhen, é caracterizada mais pelas empresas como o principal corpo de inovação, com as empresas líderes do setor desempenhando a função de liderança. A Huawei, por exemplo, gastou 131,7 bilhões de yuans em pesquisa e desenvolvimento em 2019, que poderia classificar a empresa em quarto lugar, caso participasse do ranking das cidades. Devido à presença global da empresa, os gastos em P&D da Huawei não estão totalmente concentrados em Shenzhen, onde está a sua sede. Shenzhen tem a carência de grandes instituições de pesquisas e ensino (universidades), resultando em que as pesquisas básicas sejam deixadas de lado, especialmente porque algumas empresas de Shenzhen estão em áreas de inovação pouco conhecidas. Fonte: 21 caijing
16 de novembro de 2020
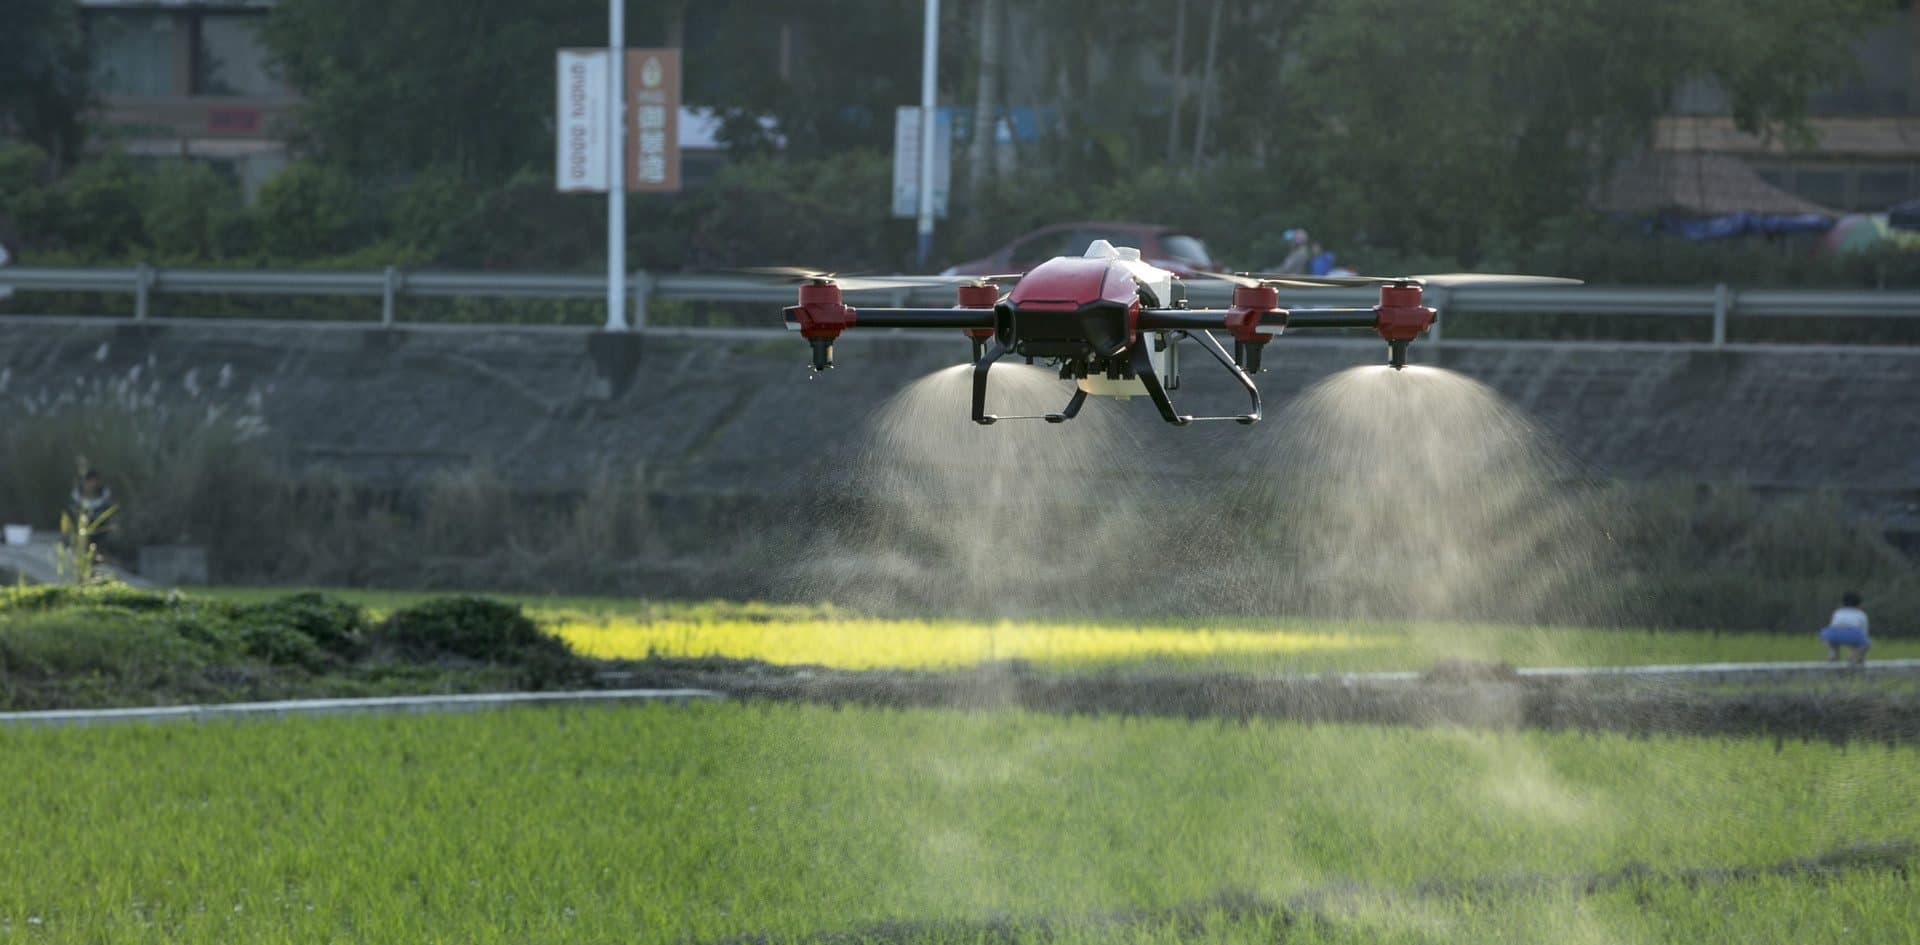
A Ji fei Technologies (XAG, na sigla em inglês), empresa líder no campo da ciência agrícola, anunciou que completou uma nova rodada de financiamento, no valor de 1,2 bilhão de yuans (o equivalente a R$ 99 milhões). Os principais investidores são Baidu Capital e Softbank Vision Fund II, com Sinovation Venture, Yuexiu Industry Fund e Guangzhou Emerging Fund (SFund) como co-investor. Os investidores antigos da Chengwei Capital continuam a aumentar o capital, com a China Renaissance (“CR”) atuando como o consultor financeiro exclusivo. Com sede em Guangzhou, a XAG tem mais de 13 anos de experiência técnica e vem se dedicando à agricultura há 7 anos, e seus produtos são amplamente vendidos no exterior, além dos mercados domésticos. Peng Bin, fundador da empresa, revelou que possuía uma rede de distribuição que cobre 1.000 cidades na China, e existem lojas de revendedores em todas as grandes cidades rurais. Além disso, os produtos da empresa também vão para países estrangeiros como Japão, Coréia do Sul, Austrália e outros países, sendo que as remessas para o exterior representam cerca de 10% do total das remessas. A XAG oferece sistema integrado para agricultura (sistema nomeado de XSAS pela empresa) e produtos como drone para aplicar fertilizantes e pesticidas, carros autônomos para agricultura e dentre outros. Atualmente, além da pulverização de pesticidas e fertilizantes, os drones também podem desempenhar funções de mapeamento e semeadura por sensoriamento remoto. Os drones agrícolas são equipados com caixas destacáveis que podem transportar os produtos químicos para a parte inferior das quatro hélices através de um tubo especial, pulverizando as terras agrícolas de cima para baixo. Ao contrário dos drones aéreos que requerem controle remoto manual, todos estes dispositivos podem ser configurados através de um aplicativo de celular e funcionar automaticamente sem nenhum controle. Além dos drones, a empresa também possui veículos agrícolas automatizados que podem pulverizar os produtos químicos, bem como o transporte de produtos agrícolas. "Acredito que a agricultura inteligente será implementada primeiramente na China, por um lado há escassez de mão-de-obra rural, por outro lado há cobertura de rede suficiente, os chineses acreditam na tecnologia e têm excelentes capacidades de fabricação e P&D", disse Peng Bin. obs.: foto da capa é ilustrativo, não sendo o produto da empresa Fonte: Sina News; Caijin Fonte da Foto: Sina News; Liang Zi Wei