

18 de agosto de 2021
Dados de instituições de pesquisa de mercado mostram que, no primeiro semestre deste ano, a CATL foi o segundo maior fornecedor mundial de baterias para veículos elétricos (EV) e veículos elétricos híbridos plug-in (PHEV). A CATL, fabricante chinesa de baterias, é um importante fornecedor global de baterias para veículos elétricos. Ela estabeleceu quatro centros de P&D e seis bases de produção em todo o mundo para fornecer baterias para a Tesla e muitas outras montadoras. A CATL forneceu 26,2 GWh de energia em baterias para veículos EV e PHEV para montadoras no primeiro semestre deste ano, com participação de mercado de 23%. A alta da CATL se deve principalmente ao desmembramento da LG Chem, formando a LG Energy Solutions em 1° de dezembro do ano passado. A LG ficou em primeiro lugar, fornecendo 30,8 GWh de energia na primeira metade deste ano, com uma participação de mercado de baterias necessárias para automóveis de 27%. Depois da LG e CATL, vem a Panasonic, BYD e Samsung SDI, com fornecimentos de baterias de 18,9 GWh, 7,7 GWh e 6,2 GWh, respectivamente. Fonte: IT Home
11 de agosto de 2021
No dia 11 de agosto, a Academia de Tecnologia da Informação e Comunicação da China divulgou um relatório de pesquisa sobre a operação das empresas chinesas de serviços online listadas no segundo trimestre de 2021. As 10 maiores empresas de serviços da China por valor de mercado são Tencent Holding, Alibaba, Meituan, Pinduoduo, JD, Kuaishou, NetEase, Baidu, Didi Travel e Shell. O relatório apontou que, em junho de 2021, o valor de mercado total dessas empresas foi de US$ 2,78 trilhões, e o valor de mercado somado das 30 maiores empresas globais listadas foi de US$ 8,7 trilhões. Globalmente, a taxa de crescimento das 10 maiores corporações aumentou, e a taxa das empresas chinesas é maior que a dos EUA. Onze empresas chinesas foram listadas entre as TOP 10 maiores empresas globais de serviços online por valor de mercado, o mesmo do trimestre anterior. Fonte: IT Home Imagem principal: Taylor Vick/ Unsplash
2 de agosto de 2021
A indústria de lentes de contato coloridas ganhou bastante espaço no mercado nos últimos dois anos, e a demanda “funcional” se transformou em demanda por “beleza”. Esse crescimento continuará por muitos anos, segundo Yun Cong, gerente geral da Tmall Medical Health. A ascensão da economia da beleza se deve principalmente às gerações mais jovens em busca de moda e beleza. Devido aos efeitos da pandemia, a única maquiagem visível é a do olho devido ao uso de máscaras. De acordo com a Tmall, no primeiro semestre de 2021, a taxa de crescimento anual das lentes de contato chegou a 60%, e a taxa das lentes coloridas atingiu 83%. Outros dados mostram que, durante a pandemia, as vendas de produtos de maquiagem para os olhos aumentaram em 30% a 40%. Em comparação com a taxa de recompra de batom de 20%, a taxa de recompra de lentes coloridas chega a 30% a 50%, tornando-se um item indispensável hoje em dia. Os dados da Tsingshan Capital mostram que nos últimos cinco anos, a taxa média de crescimento anual das lentes de contato coloridas da China atingiu 41%, ocupando o primeiro lugar do mundo. Em 2020, as vendas para o mercado consumidor chinês ultrapassaram 50 bilhões de yuans, e estima-se que até 2025, o tamanho do mercado da indústria chinesa de lentes coloridas chegará a 50 bilhões de yuans, se tornando o mercado mais importante do mundo. A busca pela beleza Como dito anteriormente, de acordo com Yun Cong, a principal razão da explosão do mercado das lentes coloridas é a mudança da demanda “funcional” para “estética”. Outro fator que influenciou no crescimento desse mercado é a ampliação do grupo de consumidores, mesmo pessoas sem problemas de visão estão adquirindo lentes de contato, juntamente com pessoas que originalmente têm miopia ou outros problemas de visão. A mudança de hábitos de consumo de baixa frequência para alta frequência também tem um pedaço desse bolo. Antes, as lentes eram vendidas principalmente em uma base semanal. Agora, para atender às necessidades estéticas, os consumidores mudam suas cores com muito mais frequência. Melhora da qualidade Responsável da Sigo, Liu Haiyong diz que a taxa de penetração de mercado de lentes de contato no Japão e na Coreia do Sul chega a 30%, enquanto no mercado chinês a taxa é de apenas 5%. Em termos de estilo, cultura ou hábitos, ainda há muita semelhança entre esses países, portanto, ainda há muito espaço para crescimento na taxa de penetração das lentes da China no futuro. A melhora da qualidade das lentes de contato é um motivo de entrada para um maior crescimento. Yun Cong diz que a recompra das lentes é um fato recorrente entre os clientes, e eles têm uma sensação de fidelidade com a marca que compram. Por isso, quanto mais a qualidade das lentes melhora, maior a chance de recompra pelos clientes. Fonte: 21st Century Business Herald
29 de julho de 2021
O XIX China Digital Entertainment Expo & Conference (CDEC, sigla em inglês), teve o início em Shanghai, nesta quinta-feira (29). O Zhang Yijun, membro do comitê da China Joy, apresentou o relatório sobre “o primeiro trimestre de 2021 de mercado de jogos eletrônicos da China”. No primeiro trimestre de 2021, o mercado de jogos da China registrou a receita real de vendas no mercado de 150 bilhões de yuans (US$ 23 bilhões), um aumento de 7,89% em relação ao ano anterior. Já a receita real das vendas de jogos de desenvolvimento independentes no mercado externo foi de US$ 8,468 bilhões, um aumento de 11,58% em comparação ao ano anterior. Segundo o relatório, no primeiro trimestre de 2021, os usuários de jogos da China chegaram a 667 milhões, um aumento de 1,38% ano a ano, e 489 milhões de usuários do setor de e-sports, um aumento de 1,13% ano a ano. Os principais clientes no mercado externo de jogos eletrônicos da China são: Japão, EUA, e a Coréia do Sul. No primeiro trimestre deste ano, a receita real total das vendas de jogos de desenvolvimento independentes no mercado externo chinês foram 59,51%, sendo 30,58% representado pelo EUA, 20,14% pelo Japão e 8,69% pela Coréia do Sul. Em termos de subáreas do mercado de jogos eletrônicos na China, o relatório aponta que os mobile games foram a principal fonte de receita no mercado doméstico de jogos no primeiro trimestre. Os dados mostram que no primeiro período de semestre de 2021, as vendas reais do mobile games no mercado doméstico foram 76,26% da receita total do mercado, e do PC game foi 19,86%, e Browser game com 2,01%. E a receia total foi 114,77 bilhões de yuans (US$ 17,77 bilhões), um aumento de 9,65% ano a ano, e uma taxa de crescimento de 10,09 bilhões de yuans (US$ 1,56 bilhão). Os usuários de mobile game foram 656 milhões, um aumento de 1,34% ano a ano. Além disso, o relatório salienta que os jogos de lazer têm um grande potencial de mercado, por ser jogos de passa tempo. Os dados apresentam que, a receita total que esses tipos de jogos trouxeram, foram 16,95 bilhões de yuans (US$ 2,62 bilhões), um aumento de 8,57% ano a ano. Tradução: Mei Zhen Li Fonte: 21st Century Business Herald
22 de julho de 2021
Foi divulgada nesta quinta-feira (22) a lista das 500 maiores empresas chinesas por valor de mercado no primeiro semestre de 2021. No final de junho, o número de empresas chinesas listadas nas 15 principais bolsas de valores como Xangai, Shenzhen, Hong Kong e Nova Iorque, atingiu 7.974 (excluindo as empresas retiradas da lista). O número representa um aumento de 232 em relação ao início do ano, com um valor de mercado total de 148,6 trilhões de yuans, ocupando o segundo lugar do mundo. Entre as empresas listadas, 13 têm 1 trilhão de yuans de capitalização de mercado e 254 empresas com 100 bilhões de yuans. De acordo com a classificação de valor de mercado, o 21 Data News Lab produziu uma lista das 500 maiores empresas listadas da China. O valor total de mercado dessas empresas soma cerca de 98,78 trilhões de yuans, representando cerca de 66% do valor total de todas as empresas listadas. Os Trilionários As 13 empresas que têm mais de um trilhão de yuans em capitalização são a Tencent, Alibaba, TSMC, Moutai, Banco Industrial e Comercial da China (ICBC), Meituan, China Merchants Bank, China Construction Bank, CATL, Ping An Insurance, Wuliangye Yibin, Banco Agrícola da China e Pinduoduo. De uma perspectiva regional, entre as 13 empresas acima, há 4 em Pequim (ICBC, Meituan, China Construction Bank, Banco Agrícola da China), 3 em Cantão (Tencent, China Merchants Bank, Ping Na Insurance) e 1 em Xangai (Pinduoduo), 1 em Zhejiang (Alibaba), 1 em Taiwan (TSMC), 1 em Guizhou (Moutai), 1 em Fujian (CATL) e 1 em Sichuan (Wuliangye Yibin). Empresas com 100 bilhões de yuans No final de junho, o número total de empresas com um valor de mercado de mais de 100 bilhões de yuans atingiu 254, um aumento de 186 em relação a 2010, equivalente a 274%. O boom do mercado de ações no ano passado é nítido. Quanto às cidades que essas 254 empresas estão, 59 estão em Pequim, 25 em Xangai, 24 em Shenzhen, 8 em Cantão, 7 em Hangzhou, 4 em Foshan, 4 em Nanjing, 3 em Changsha e 3 em Wuxi, 3 em Xi'an. Fonte: 21st Century Business Herald
5 de julho de 2021
No primeiro semestre de 2021, a maioria dos principais índices de mercado do mundo subiu. O índice ChiNext de ações ordinárias atingiu um recorde nos últimos 6 anos, e a taxa de crescimento ficou entre as mais altas. Após 31 anos de desenvolvimento, o mercado de capitais da China gradualmente está alcançando um estado compatível com a segunda maior economia do mundo. Até agora, existem 13 empresas com valor de mercado maior que 1 trilhão de yuans na China. O valor de mercado das empresas listadas aumentou. Em 30 de junho de 2021, havia 7.974 empresas chinesas listadas nas 15 principais bolsas de valores do mundo, incluindo Xangai, Shenzhen, Hong Kong e Nova Iorque, um aumento de 232 empresas em comparação com início do ano. Enquanto o valor total de mercado é de 148,6 trilhões de yuans, um crescimento de 8,8% em relação aos 135,59 trilhões de yuans no início do ano, ocupando o segundo lugar no mundo. Antes do surgimento das Bolsas de Valores de Xangai e Shenzhen, havia apenas algumas dezenas de empresas chinesas listadas, e o seu valor de mercado total era menos de 1 trilhão de yuans. Em 31 de maio, a CATL se juntou ao “clube do trilhão”, se tornando a primeira empresa chinesa alcançando a marca de um trilhão na ChiNext. Até 30 de junho, as 500 maiores empresas chinesas tinham 98,78 trilhões de yuans como valor total de mercado, um aumento de cerca de 6% em relação ao começo do ano, representando 66,48% do todo o mercado chinês. Ainda comparando com o início de 2021, setores de tecnologia e financeiro ainda são a maioria das empresas com mais de 1 trilhão. Tencent Holdings, Alibaba e TSMC ainda estão entre os 3 primeiros na lista de capitalização de mercado e continuam crescendo cada vez mais. A Tencent e Alibaba também estão entre as 10 maiores capitalizações do mercado global. Fonte: 21st Century Business Herald
29 de junho de 2021
A consultoria Bain & Company e o Índice de preços no consumidor Kantar, divulgaram em conjunto recentemente seu último “Relatório de consumidor da China 2021”. O relatório aponta que o mercado atual de produtos de bens de consumo de movimento rápido (FMCG, sigla em inglês) da China já se recuperou para fase da pré-pandemia, com o aumento de 1,6% nas vendas em comparação ao mesmo período em 2019. No entanto, a pandemia teve um impacto significativo nos hábitos de consumo dos consumidores chineses em diferentes categorias, mudando consideravelmente a forma como os indivíduos consomem. Como resultado, embora alguns setores tenham retornado ao seu momento pré pandemia, é provável que o impacto seja mais persistente e dure até o final do ano. O relatório começa com uma revisão da situação geral do mercado em 2020. Os dados mostraram que, após a queda do primeiro trimestre, os gastos com produtos de bens de consumo rápido se recuperaram no segundo trimestre, com produtos de alimentos e bebidas, cuidados pessoais e domiciliares. Até o final de 2020, apesar de os preços médios de venda terem baixado 1,1%, o mercado de FMCG da China registrou um crescimento de 0,5% das vendas em todo o ano de 2020, impulsionado pelo crescimento do volume de vendas. Apesar dos preços das bebidas e dos alimentos industrializados caíram em 2020, mas as vendas destes alimentos cresceram contra a tendência. Em resposta, o relatório afirma que os consumidores estavam temendo por escassez de alimentos e por isso armazenaram mais alimentos não perecíveis em grandes quantidades. Com a crescente conscientização de saúde pública e o aumento demanda nas compras de produtos de cuidados pessoais, as vendas dos produtos de higiene pessoal e cuidados em domicílio aumentaram significativamente. Entre eles, os atendimentos domiciliários cresceram 7,7% ao longo do ano, sendo a única categoria entre as quatro maiores áreas de bens de consumo em que os preços aumentaram. Bruno Lannes, sócio da Bain & Company, disse: “A pandemia mudou significamente o comportamento e a motivação dos consumidores chineses ao comprar produtos de FCMG. Durante a pandemia, os consumidores consideravam a segurança e a saúde de si mesmo, e de seus familiares em primeiro lugar. Durante a quarentena domiciliar, todos os consumidores chineses, acumularam alimentos em massa por medo da falta, impulsionando o aumento das vendas de alimentos.” Em termos de canais, as vendas de ecommerce do país cresceram 31% em 2020, sendo o único canal em crescimento rápido. Entre eles, a live stream ecommerce dobrou o mais do que esperado, com as vendas nos produtos de cuidado da pele, roupas e alimentos processados nas listas de mais vendidos. Além disso, com um número crescente de consumidores a consumir em casa, o canal online-to-offline (O2O, sigla em inglês) foi bastante procurado, e aumento mais de 50% nas vendas. Nas vendas presenciais, as lojas de conveniência são os únicos que se mantém estáveis, e atualmente estão quase recuperados de volta ao nível pré pandemia. Vale notar também que o surto deu origem a outra grande nova tendência, o grupo de compras comunitárias, ou seja, pré-venda nas plataformas de internet + busca autônoma, com a ajuda do “líder da comunidade” para a aquisição e proteção dos consumidores. No primeiro trimestre deste ano, a taxa de penetração desse novo modelo de varejo atingiu 27%, e todas as principais plataformas de varejo online vêm estabelecendo compras em grupo para fortalecer seus laços com os consumidores. Para ter uma visão completa o quanto a pandemia impactou o mercado de FMCG chinês, o relatório comparou também o primeiro trimestre de 2021 com o mesmo período de 2019, antes do surto. Em termos gerais, o mercado chinês de bens de consumo rápido começou a se recuperar e espera-se ter o crescimento no futuro. Os dados apresentam que as vendas do FMCG da China aumentaram 1,6% no primeiro trimestre deste ano em relação ao mesmo período de 2019, e 3% abaixo do crescimento em 2019 e do mesmo período de 2018, influenciados pela lenta recuperação dos gastos com FMCG e crescimento moderado. Apesar de uma queda de 1% nos preços médios de venda, a recuperação da frequência de compras estimulou o crescimento das vendas, que tem sido um grande impulsionador. Ao mesmo tempo, com o controle efetivo do surto na China, as categorias de alimentos e bebidas, cuidados pessoais e domiciliares voltaram ao padrão de “crescimento de dupla velocidade”. “Olhando para o futuro, o surto continuará a ter um impacto profundo no mercado de bens de consumo chinês”, disse Deng min, sócio da Bain & Company e presidente do negócio de bens de consumo na grande China. Ele sugeriu que os comerciantes de marcas poderiam atuar de três maneiras: reorganização de produtos e rebranding de acordo com as condições de mercado e as necessidades dos consumidores na era pós-epidemia; satisfazer melhor as necessidades dos consumidores de “topo de funil” e dos que procuram uma melhor relação entre preço e qualidade; e por último, aumentar ainda mais a taxa de penetração através da aquisição de novos clientes, especialmente em cidades de níveis mais baixa, precisa ser o próximo foco para as marcas. Tradução: Mei Zhen Li Fonte: 21 st Century Business Herald
11 de junho de 2021
O consumo instantâneo está impulsionando o rápido crescimento do modelo Online to Offline (O2O), com uma taxa estimada de crescimento composto de 64% durante 2016-2021. A previsão é de que o tamanho do mercado O2O alcançará 2 trilhões de yuans em 2021. Os dados são do relatório publicado pelo Jingdong Group e o Dada Group, em 10 de junho, sobre consumo instantâneo em Pequim. He Huijian, vice-presidente do Dada Group, ressaltou na conferência que o mercado de varejo instantâneo da China alcançará mais de 100 bilhões de yuans em 2021, e previu que até 2024, todo o mercado de varejo instantâneo alcançará 1 trilhão de yuans. O relatório aponta que o consumo instantâneo tem visto um crescimento explosivo. Categorias como computadores, celulares, esportes ao ar livre, vestuário, moda e brinquedos têm o crescimento mais rápido de vendas no mercado de nível inferior. Liu Hui, diretor de dados do Instituto de pesquisa de Big Data da Jingdong, disse que o comércio eletrônico da China na Internet passou da era do "telecomércio" para a do "microcomércio", com base em lojas offline dentro de três quilômetros da área de entrega, e o tempo de atendimento é reduzido para "entrega por hora". O consumo instantâneo refere-se ao comportamento de consumo que ocorre instantaneamente, representado pelo negócio de entregas em domicílio. O relatório aponta que as mulheres jovens são o grupo central do consumo instantâneo, sendo as mães trabalhadoras casadas pós 80s, o grupo mais forte em termos de poder aquisitivo na plataforma. De acordo com o relatório, as plataformas de consumo instantâneo têm se tornado cada vez mais um canal importante para compras diárias e estocagem, com crescimento significativo em várias categorias de bens de consumo tipicamente adquiridos diariamente, tais como produtos lácteos, limpeza pessoal, lanches casuais e produtos maternos para bebês. Apenas 23% dos usuários escolheram a "pressa" como motivo de compra, enquanto 74% dos usuários compraram para "compras diárias" e 42% para "estocagem". Segundo os dados, no primeiro trimestre de 2021, o serviço ao consumidor instantâneo cobriu mais de 1.500 condados e cidades em todo o país, mais que duplicando no ano passado. Em 2020, as três regiões com o maior volume de pedidos são o Sul, o Norte e o Sudoeste da China, respondendo por quase 70% do total. O relatório mostra que a entrega de celulares em 1 hora se tornou uma tendência, com usuários em mais de 500 municípios e cidades de todo o país recebendo produtos de celulares em 1 hora, com as vendas mais alta do iPhone 12, aumentando em mais de 200% em relação ao ano anterior. Fonte: 21st Century Business Herald
31 de maio de 2021
A Geração Z (que se refere a pessoas nascidas entre 1990-2010, ou Gen Z) está gradualmente se tornando o principal grupo de usuários de jogos e a principal força de pagamento na indústria de jogos. De acordo com a previsão da BiliBili, uma das maiores plataformas de vídeos da China, a contribuição da Geração Z para o tamanho do mercado chinês de entretenimento online chegará a 66% em 2023, com uma cifra de 879,12 bilhões de yuans. Para os criadores de jogos, atrair a Geração Z é o passo chave para ganhar mercado. De acordo com os resultados da pesquisa da CITIC Securities, até 2025, o mercado de jogos mobile dessa geração ultrapassará 200 bilhões de yuans. Espera-se que em 2021-2022, a escala dos jogos com a Geração Z como núcleo excederá o de jogos tradicionais. De acordo com a pesquisa da CITIC Securities, o tamanho da Geração Z pode chegar a 264 milhões de pessoas. À medida que mais pessoas nascidas pós anos 2000 entram na faculdade e pós nos 1995 começam a trabalhar, a Geração Z terá maior autonomia na tomada de decisões de consumo. Nos últimos anos, surgiu uma série de jogos voltados com os temas do gênero anime e manga, em geral são da categoria ACG (Anime Comic Game). O anime e os jogos japoneses acompanharam o crescimento da Geração Z, eles também permitiram que essa geração tivesse uma alta aceitação e compreensão dessa cultura a transformarem um forte grupo de consumidores. Tipos de jogos mais populares entre a Geração Z Em uma entrevista ao 21st Century Business Herald, o chefe da equipe App Annie (China) salientou que a Gen Z se tornou mais integrada em suas demandas por jogos e experiências sociais. De acordo com a pesquisa da instituição Kantar, 65% dos Gen Z têm necessidades em socialização como parte da sua motivação de consumo. De modo geral, os jogos de anime realizam principalmente sua imaginação de parceiros e satisfazem a experiência de "companheirismo" através da interação amorosa virtual, usando a modelagem 3D no design dos personagens e a dublagem de um ator de voz para melhorar a autenticidade e a atmosfera do jogo. A grande maioria dos jogos têm característica de dar importância ao enredo e formulação dos personagens. Enquanto a competitividade é relativamente menor do que os jogos tradicionais, basicamente tomando as “cartas + simulação de crescimento” como elementos principais, os usuários gastam consumindo por oportunidades de sorteio de cartas, através de contínuas atualizações de enredo e personagens, cria-se uma conexão emocional com os jogadores, então os jogadores ficam mais dispostos consumir no jogo. De acordo a iResearch, a escala de consumidores anime em geral atingiu 390 milhões em 2019, e uma grande proporção desses usuários são usuários de jogos da Geração Z, cujo amor por jogos puramente numéricos tende a ser relativamente baixo. Um dos exemplos de sucesso que atendeu as demandas desse grupo, foi o Genshin Impact, publicado globalmente em setembro de 2020, a receita do primeiro mês registrou mais de US$ 245 milhões, e no mesmo ano, atingiu 10 milhões de usuários mensais ativos em dezembro. Fonte: 21st Century Business Herald
7 de maio de 2021
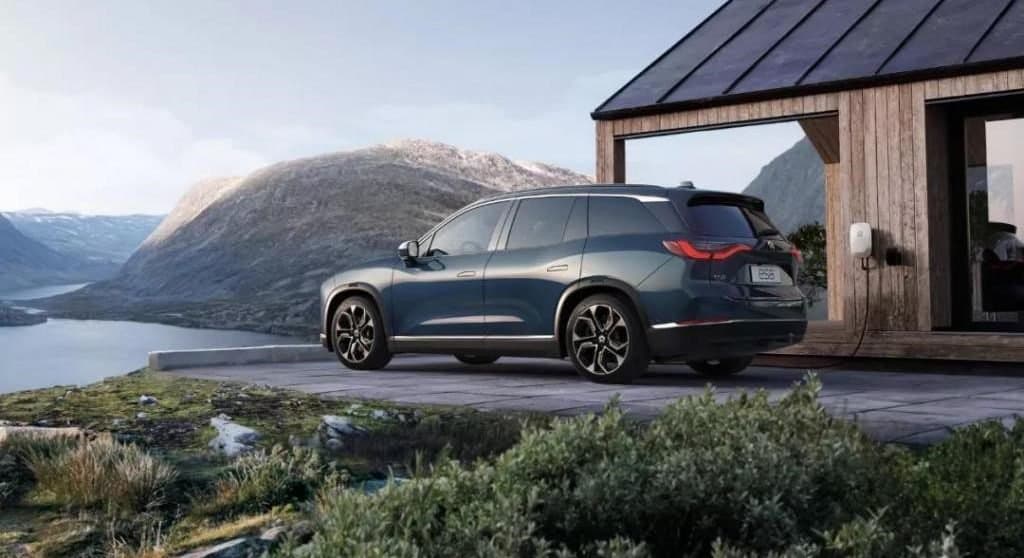
Uma das maiores empresas de carro elétrico da China, NIO, lançou, em 6 de maio, sua estratégia de internacionalização na Noruega. A NIO é líder de mercado na China e está oficialmente indo para o exterior em um novo ambiente europeu ainda desconhecido. A empresa iniciará uma nova rodada de competição industrial com a Volkswagem, Tesla e uma série de outros gigantes em relação ao modelo de carro, sistema operacional, serviços, digitalização e estilo de vida. Segundo o plano, o ES8 será o primeiro modelo a ser entregue ao mercado norueguês, seguido pelo recém-lançado ET7, para o qual a NIO estabelecerá uma rede de vendas e serviços diretos na Noruega. O primeiro Centro NIO fora da China será aberto no terceiro trimestre deste ano na Avenida Carl Johns, o centro comercial e cultural da cidade de Oslo, capital da Noruega. Em 2022, mais quatro espaços NIO serão construídos em Bergen, Stavanger, Trondheim e Kristiansand. Em setembro deste ano, o primeiro centro de serviço e entrega norueguês da NIO será inaugurado em Oslo. No próximo ano, o serviço pós-venda da NIO cobrirá toda a Noruega, além disso, ela construirá estações de troca de bateria em cinco cidades norueguesas para construir um sistema de carregamento e reabastecimento mais completo. O aplicativo NIO e NIO Life, marca original de design e estilo de vida da empresa, também serão lançados na versão europeu na Noruega. Ao contrário da maioria das empresas automotivas chinesas que exportaram anteriormente em parceria com concessionárias locais, a NIO não está apenas exportando seus produtos, mas também sua filosofia de marca, modo de gestão, modelo de negócios, estilo de vida e outro sistema de valor abrangente através de operação direta. A razão para NIO e Xpeng (concorrente direto da NIO) escolherem, por coincidência, a Noruega como sua primeira parada no exterior, por um lado, é que a NIO tem uma longa história com a Noruega. No meio de sua IPO, mais de US$900 milhões de seus US$ 1,1 bilhão de dólares de financiamento, vieram de dois investidores e um deles foi um fundo soberano norueguês, e dois anos atrás a NIO assinou um acordo de parceria estratégica com a Associação Norueguesa de Veículos Elétricos. A outra razão mais importante é que a população da Noruega tem uma forte consciência ambiental, o mercado de energia nova está relativamente maduro, alta aceitação de veículos elétricos de luxo de médio e grande porte. Os dados mostram que a Noruega vendeu um total de cerca de 141.400 veículos de energia nova em 2020, dos quais cerca de 76.800 eram veículos elétricos, representando mais da metade. Em março, a proporção de veículos de energia nova na Noruega chegou a 84,9%, o que faz da Noruega o primeiro país do mundo a vender modelos puramente elétricos mais do que os carros a combustível. Na opinião de Li Bin, CEO da NIO, é muito importante que a filosofia ambiental e a inovação dos países nórdicos, especialmente da Noruega, combinem muito bem com a própria marca. Fonte: Zaker; iautodaily