

11 de fevereiro de 2022
Pequenos eletrodomésticos “famosinhos”, como irrigadores dentários e air fryers, se tornaram os novos queridinhos nos carrinhos de compras durante o Festival da Primavera. Já celulares, smartwatches e óculos de realidade virtual são os presentes para os mais velhos. Tudo isso ao mesmo tempo em que reservas para turismo na neve durante o Festival da Primavera dispararam. Neste Ano do Tigre, jovens da geração Z, nascidos entre 1995 e 2009, tornaram-se a nova principal força de consumo. Os outros tipos de consumidores inevitavelmente estão sendo afetados por essa nova onda no mercado consumidor. O surgimento de consumidores da “geração Z” é algo inseparável da tendência geral de modernização do consumo na China. Atualmente, com a mudança das necessidades de “ter ou não” para “bom ou ruim”, o espaço de demanda de consumo multinível e diversificado da China foi ainda mais aberta, com consumidores de diferentes idades e preferências. Os consumidores da “geração Z” têm pensamento de vanguarda, conceitos abertos, como novas tendências e curiosidade, e têm desejos de consumo mais fortes que seus antecessores. Para eles, o consumo não é apenas para atender às necessidades do cotidiano, mas também para uma personalização; o consumo também depende de outros detalhes, como aparência, qualidade e tecnologia. As estatísticas mostram que na China tem cerca de 260 milhões de pessoas dessa geração. Com uma base populacional tão grande, o consumo potencial está além da imaginação. Em um relatório divulgado por um site de compras, mostra que em 2021, a proporção de consumo para melhorar a qualidade de vida ultrapassou 60%. O poder de consumo da “geração Z” representa o lado mais dinâmico e diversificado do mercado consumidor da China, mostrando o amplo espaço e forte impulso da economia chinesa. Com o tempo, essa geração certamente trará mais surpresas para a sociedade chinesa. Fonte: Diário do Povo
11 de fevereiro de 2022
Após um período de transição de mais de três anos, a Orientação sobre Regulamentação do Negócio de Gestão de Ativos das Instituições Financeiras (doravante designada por novo regulamento sobre a gestão de capitais) foi oficialmente implementada neste ano. Isto significa que os produtos financeiros que garantem o lucro e o capital estão se saindo do mercado, e os produtos de patrimônio líquido se tornarão o tema principal da indústria de gestão de ativos, e os investidores terão mais opções e taxas de retorno. Segundo os dados de relatório divulgados pela China Banking Wealth Management Registration System (WeMax, sigla em inglês), o número de investidores com produtos financeiros (contando apenas os produtos financeiros emitidos após 1 de outubro de 2018) no final de setembro do ano passado ascendeu a 71.257.100, dos quais os investidores individuais atingiram 70.968.400, o que representa até 99,59%. Antes da publicação da nova regulamentação sobre gestão de capitais, muitos dos produtos de gestão de riqueza do banco chinês eram produtos de renda esperada (protegidos por capital), que se caracterizavam pelo fato de que, independentemente de os investimentos do banco serem ou não lucrativos, os produtos pagariam retornos aos investidores no vencimento à taxa de retorno prometida quando comprassem os produtos. Sob os novos regulamentos de gestão de capital, os produtos financeiros com patrimônio líquido não têm mais uma taxa fixa de retorno e os investidores suportam parte do risco e são responsáveis por seus próprios lucros e perdas. Antes da publicação da nova regulamentação sobre gestão de capitais, muitos dos bancos locais eram produtos de receita prevista, que se caracterizavam pelo fato de que, independentemente de os investimentos do banco serem ou não lucrativos, os produtos pagariam retornos aos investidores no vencimento à taxa de retorno prometida quando comprassem os produtos. Sob os novos regulamentos de gestão de capitais, os produtos financeiros com patrimônio líquido não têm mais uma taxa fixa de retorno e os investidores suportam parte do risco e são responsáveis por seus próprios lucros e perdas. Yuan Jiwei, um pesquisador em gestão de capital, disse aos repórteres que os investidores precisam entender melhor as características dos produtos financeiros e comprar produtos que correspondam ao seu apetite de risco. Quanto às mudanças futuras no mercado financeiro, o pesquisador da PY Standard, Chen Xue Hua, acredita que os investidores que compram produtos financeiros bancários têm relativamente baixo apetite por risco em comparação com os compradores de outros produtos financeiros. Portanto, espera-se que os produtos de baixa renda de risco sejam mais favorecidos pelos investidores, ao mesmo tempo, os produtos da categoria "liquidação +" devido ao investimento de uma parte dos ativos em produtos de equidade para engrossar os ganhos do produto, portanto, com risco controlado, esses produtos serão mais populares em comparação com os produtos de liquidação pura. Além disso, os produtos inovadores também serão procurados pelos investidores. Tradução: Mei Zhen Li Fonte: Diário do Povo
1 de fevereiro de 2022
No primeiro dia de fevereiro de 2022, as três fabricantes NIO, Li Auto e Xpeng anunciaram suas vendas de janeiro. A Xpeng ficou com a liderança, com 12.922 veículos entregues, mais uma vez conquistando o campeão de vendas mensais da nova força automobilística chinesa. Li Auto ficou bem próximo da Xpeng Motors, com 12.268 unidades vendidas, enquanto a NIO ficou em terceiro, entregando 9.652 carros em janeiro. Do ponto de vista percentual, Xpeng Motors teve um aumento de 115% nas vendas em relação ao ano anterior, Li Auto superou a Xpeng nesse aspecto, com crescimento de 128,1%. Já a NIO ficou em última novamente, com aumento ano-a-ano de 33,6%. Para a Xpeng, o modelo mais vendido foi o Xpeng P7, com 6.707 unidades entregues em janeiro e mais de 80 mil unidades acumuladas. Até o final de janeiro de 2022, o volume acumulado de entregas da Xpeng Motors ultrapassou 150 mil veículos. Metas para 2022 Durante o ano passado, Xpeng Motors, NIO e Li Auto entregaram 98.155, 91.429 e 90.491 veículos, respectivamente. Infelizmente, não conseguiram ultrapassar da faixa de 100 mil entregas anuais, meta que a indústria automobilística acredita que as 3 fabricantes consigam atingir. Por um lado, a taxa de penetração de veículos de nova energia continua forte. A China Passenger Car Association prevê que o volume de vendas de NEVs (veículos de nova energia) será superior a 5,5 milhões em 2022, o que é praticamente o dobro de 2021. Além disso, a associação também espera que a taxa de penetração de NEVs atinja cerca de 25% neste ano. Por outro lado, NIO e Xpeng lançarão fortes modelos em 2022. NIO ET5 será o primeiro coupé da NIO, enquanto Xpeng lançará o G9, o primeiro SUV elétrico da Xpeng. Ambos os modelos foram incluídos na lista dos “22 carros mais esperados do mundo em 2022”, de acordo com o site especialista em veículos elétrico Electrek. Fonte: The Paper
21 de janeiro de 2022
Desde ano passado, o satélite Starlink de Elon Musk se aproximou da estação espacial chinesa Tiangong duas vezes, e ela foi forçada a evitar emergências nas duas vezes. Atualmente, as empresas européias e americanas, representadas pela SpaceX e OneWeb, estão lançando um enorme movimento de “cerco espacial”. À primeira vista, parece ser uma competição por recursos espaciais, mas em essência é uma disputa para garantir sua posição na próxima era do 6G. Em 12 de janeiro, o Conselho de Estado da China emitiu o plano de desenvolvimento da economia digital, parte do 14º Plano Quinquenal, no qual afirmava claramente que a tecnologia de comunicação móvel de sexta geração, o 6G, deveria ser implantada a longo prazo. E com isso, o 6G se tornou o ápice da estratégia nacional. O governo chinês planeja “avançar um G a cada 10 anos”, como o 5G foi colocado em operação comercial em 2019, os planos para a implementação do 6G está previsto para 2030. O metaverso entrou em erupção em 2021, o que irá acelerar ainda mais o progresso do 6G. O metaverso requer não apenas dispositivos inteligentes como XR, mas também protocolos de criptografia blockchain e NFT, todos baseados em 6G. A evolução do 5G para 6G é abissal: a velocidade de operação pode chegar ao nível de terabytes, o que é 100 vezes mais rápido que o 5G, e a taxa de atraso é de apenas microssegundos, um milionésimo de segundo, aumentando ainda mais a segurança da comunicação. De acordo com uma pesquisa japonesa, em 9 campos tecnológicos centrais, como comunicação, quântica, estação base e inteligência artificial, a China ocupa 40,3% do número de patentes 6G, ocupando o primeiro lugar do mundo, à frente dos EUA (35,2%), Japão (9,9%) e Europa (8,9%). A China Mobile prevê que, até 2025, o 5G impulsionará a escala do mercado chinês para quase 10 trilhões de yuans, e o 6G irá expandir esse número para muito mais além. Fonte: 36Kr
11 de janeiro de 2022
A Associação de Carros de Passeio da China (CPCA, sigla em inglês) divulgou nesta terça-feira (11), dados sobre a venda de veículos no mercado chinês. Durante todo o ano de 2021 foram vendidas 20,146 milhões de unidades, 858 mil veículos mais do que 19,288 milhões veículos em 2020, 4,4% mais do que no ano anterior (em comparação com o mesmo período do ano anterior). As vendas dos veículos de combustível alternativo no varejo (NEV, sigla em inglês) foram de 2,989 milhões unidades ao longo de 2021, um aumento de 1,88 milhão de unidades em comparação com o 1,109 milhão em 2020, um crescimento anual de 169,1%. A CPCA afirmou também que a previsão de vendas de Veículos de nova energia em 2022 será mais de 5,5 milhões e espera que a penetração desses veículos no mercado passe a atingir cerca de 25% em 2022. Vale notar que, das vendas líquidas de 858 mil veículos em 2021, foram reduzidos 1,018 milhão de veículos de combustível convencionais, enquanto os veículos novos tiveram um aumento de 9 p.p. a taxa de crescimento anual. Em termos de penetração no mercado, no final do ano de 2021 a taxa de penetração chegou a ser mais de 22,6%, e 14,8% ao longo do ano, um aumento óbvio em comparação com a taxa de penetração de 5,8% em 2020. Já a CPCA analisa que, devido à forte característica entre os veículos de nova energia e veículos de combustível, resultou uma transição de escolha de carros nos usuários e consequentemente acelerou a entrada do mercado de veículos novos. Tradução: Mei Zhen Li Fonte: The Paper
24 de dezembro de 2021
Nesta sexta-feira (24), o diretor de pesquisa da Counterpoint, Richard Windsor, fez uma palestra sobre tendências e ecologia do mercado automotivo eletrônico no futuro. Richard afirmou que a indústria automobilística provavelmente enfrentará o dobro do uso de chips por veículo nos próximos vinte anos. Isto é enfatizado porque a Counterpoint prevê que o cenário mais extremo nas próximas duas décadas será uma queda de 65% na procura global de automóveis. Além disso, o diretor salienta que, tendo em conta a baixa rentabilidade do setor automóvel, o resultado será uma enorme fusão de empresas, com vinte e seis empresas a nível mundial passarem a ser três ou quatro. É provável que os preços dos veículos eléctricos e dos veículos a combustível se aproximem gradualmente. Uma competitividade importante dos veículos elétricos é a sua capacidade de percorrer longas distâncias antes de serem abandonados. Em uma análise de previsões feitas pela Tesla que coincidiram com o Counterpoint, mostrou também que os consumidores não têm de mudar de carro com tanta frequência, devido os veículos elétricos serem mais baratos de manter porque há menos peças a substituir, não consomem gasolina etc. Isto faz com que atraia muito mais os consumidores. Devido o desenvolvimento dos automóveis estarem mais "Quatro Modernizadas" (apto no campo agrícola, indústria, defesa, e ciência e tecnologia) e sistemas de veículos autônomos cada vez mais completos e atualizados, a demanda dos automotivos no futuro haverá uma queda forte, ao chegar 2047 o número de veículos será reduzido para 44 milhões. No entanto, a partir do momento que todos os veículos automotivos começarem a virar "elétrico e autônomo" no mercado, os serviços digitais para veículos se tornarão uma grande oportunidade de negócio. Counterpoint prevê que os gastos em serviços digitais para automóveis podem chegar a US$ 1,6 trilhões (R$9,08 trilhões) até 2024. Richard Windsor acredita que essa quantidade é suficiente para sobreviver, desde que os fabricantes de automóveis, OEM, possam fazer a transição para oferecer esses serviços digitais aos consumidores, as empresas de automóveis poderão superar as dificuldades etc. Para os fabricantes de chips, eles precisam garantir que são capazes de suportar pelo menos o dobro do conteúdo de chips que serão usados em cada veículo durante as próximas duas décadas. Tradução: Mei Zhen Li Fonte: IThome
13 de dezembro de 2021
Em novembro, os pedidos domésticos de celulares na China tiveram um aumento de 19,2%, chegando a 35,3 milhões de unidades. Desde o começo do ano, as remessas totais de celulares no mercado interno somam 317 milhões de unidades. As informações são da Academia Chinesa de Tecnologia da Informação e Comunicação. De janeiro a novembro de 2021, foram mais de 317 milhões de celulares comercializados, um aumento anual de 12,8%, e os celulares 5G ocupam grande parte do total de 75,3%, com 239 milhões de unidades vendidas, um aumento de 65,3% anualmente. As marcas chinesas fazem parte do cotidiano da população chinesa, com 28,04 milhões de celulares nacionais vendidos, aumento de 23,6% em relação ao ano anterior, respondendo por 79,5% de todos os pedidos de celulares. Em novembro de 2021, foram lançados 33 modelos de smartphones, 13,8% maior que o ano passado, e desde o começo do ano, acumulam-se 358 novos modelos de smartphones, um crescimento anual de 11,9%. Fonte: IT Home
13 de dezembro de 2021
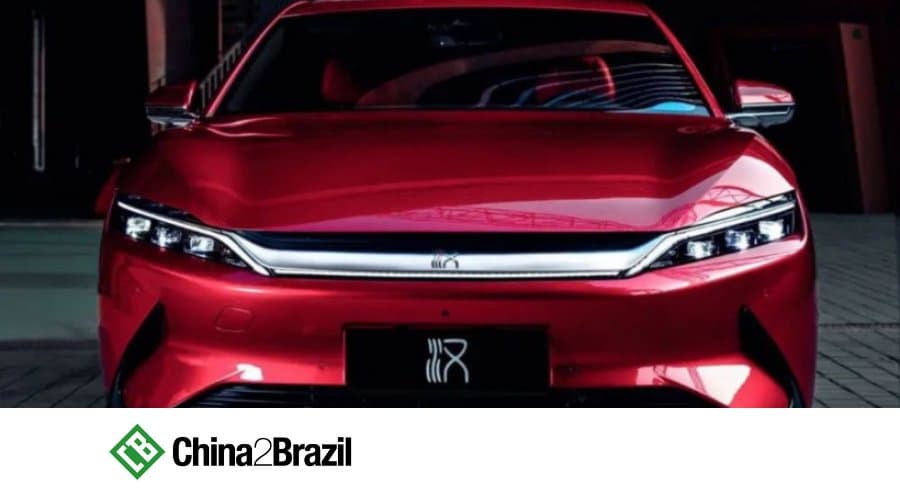
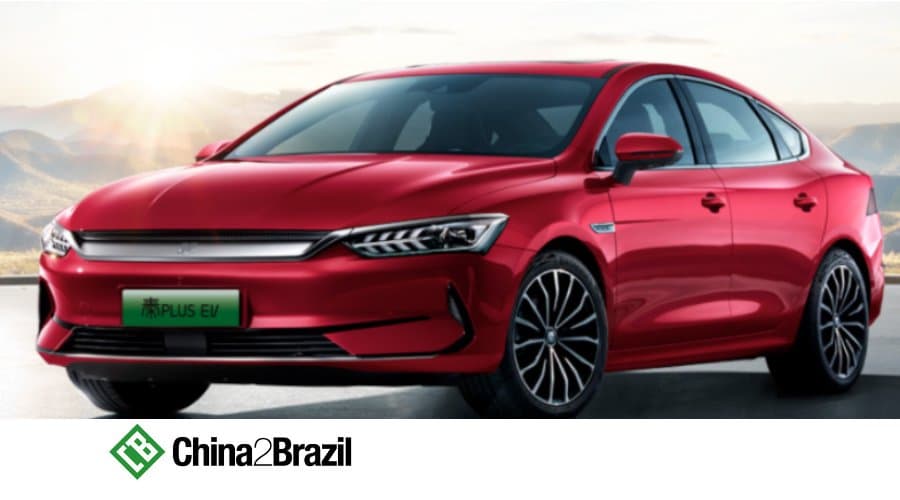
Recentemente, a BYD revelou a sua nova meta de vendas de veículos de nova energia para 2022: vender entre 1,1 a 1,2 milhão de unidades, sendo 600 mil veículos elétricos puros e 500 a 600 mil de veículos híbridos plug-in. Se a meta de vendas da BYD para o ano que vem for atingida, isso significa que ela se tornará a segunda empresa, depois da Tesla, a vender mais de 1 milhão de veículos elétricos anualmente. Com essa nova meta para 2022, significa que a BYD precisa vender 100 mil veículos todos os meses, e em dezembro deste ano, foram vendidos 91.219 carros de nova energia. Se conseguir seguir com esse ritmo de crescimento, a meta de 1,2 milhão do ano que vem não será uma tarefa difícil. A BYD tem planos para lançar em 2022 pelo menos 8 novos modelos de carros elétricos, como Yuan Plus, Han DM-i. Fonte: IT Home
9 de dezembro de 2021
Recentemente, dados da Associação de Concessionários de Automóveis da China mostram que, em novembro deste ano, as vendas no varejo de veículos passageiros da China foram de 1,816 milhão, uma redução de 12,7% em relação ao ano anterior, mas as vendas no varejo acumuladas de janeiro a novembro deste ano chegaram a 18,04 milhões, um aumento anual de 6,1%. As estatísticas também mostram que foram vendidos 378 mil veículos passageiros de nova energia, um crescimento ano a ano de 122,3%, e as vendas acumuladas desde o início do ano foi de 2,514 milhões, 178,3% maior que o ano passado. As marcas nacionais chinesas são bastante presentes no país asiático, com 830 carros vendidos em novembro, a participação das marcas chinesas no varejo foi de 46,3%, um aumento ano a ano de 6,9 pontos percentuais. Em termos de exportações, foram exportados 170 mil veículos em novembro, aumento de 79% em relação ao mesmo período do ano anterior, sendo que os veículos de nova energia representam 22% do total exportado. Vale destacar que, em novembro, a taxa de penetração de veículos de nova energia atingiu 20,8%, e entre janeiro e novembro foi de 13,9%, um aumento significativo em relação aos 5,8% de 2020. Cui Dongshu, secretário-geral do Conselho Conjunto de Informações do Mercado Nacional de Veículos Passageiros, acredita que a melhora no fornecimento de chips no final de setembro contribuiu fortemente para o aumento na produção e nas vendas de carros passageiros na China em novembro. Fonte: Diário do Povo
1 de dezembro de 2021
Uma nova pesquisa da consultoria KPMG mostra que os executivos da indústria automotiva preveem que, em 2030, os veículos elétricos serão responsáveis por mais da metade das vendas de carros novos na China e nos Estados Unidos, e isso pode ser alcançado sem subsídios do governo. As informações são da agência de notícias britânica Reuters. Entretanto, de acordo com a última pesquisa anual da KPMG com 1.000 executivos, nos próximos anos, os veículos movidos a combustível, incluindo os veículos híbridos, deverão manter uma participação considerável na maioria dos principais mercados automotivos. A velocidade com que as montadoras estão retirando os motores de combustão interna e reduzindo suas emissões de gás carbônico é uma questão chave para a indústria automotiva global. No começo de novembro, algumas montadoras e países assinaram um comunicado pedindo a eliminação dos veículos a gasolina em todo o mundo até 2040, enquanto os países mais ricos farão isso até 2035. Apesar disso, as duas maiores montadoras do mundo em vendas, Volkswagen e Toyota Motor Corporation, e os três maiores países vendedores de carros, China, EUA e Alemanha, não assinaram o acordo. De acordo com a pesquisa da KPMG, China, EUA e Japão serão responsáveis por 52% das vendas de veículos elétricos em 2030, enquanto Europa Ocidental, Brasil e Índia terão uma proporção relativamente baixa. Fonte: IT Home