

31 de dezembro de 2025
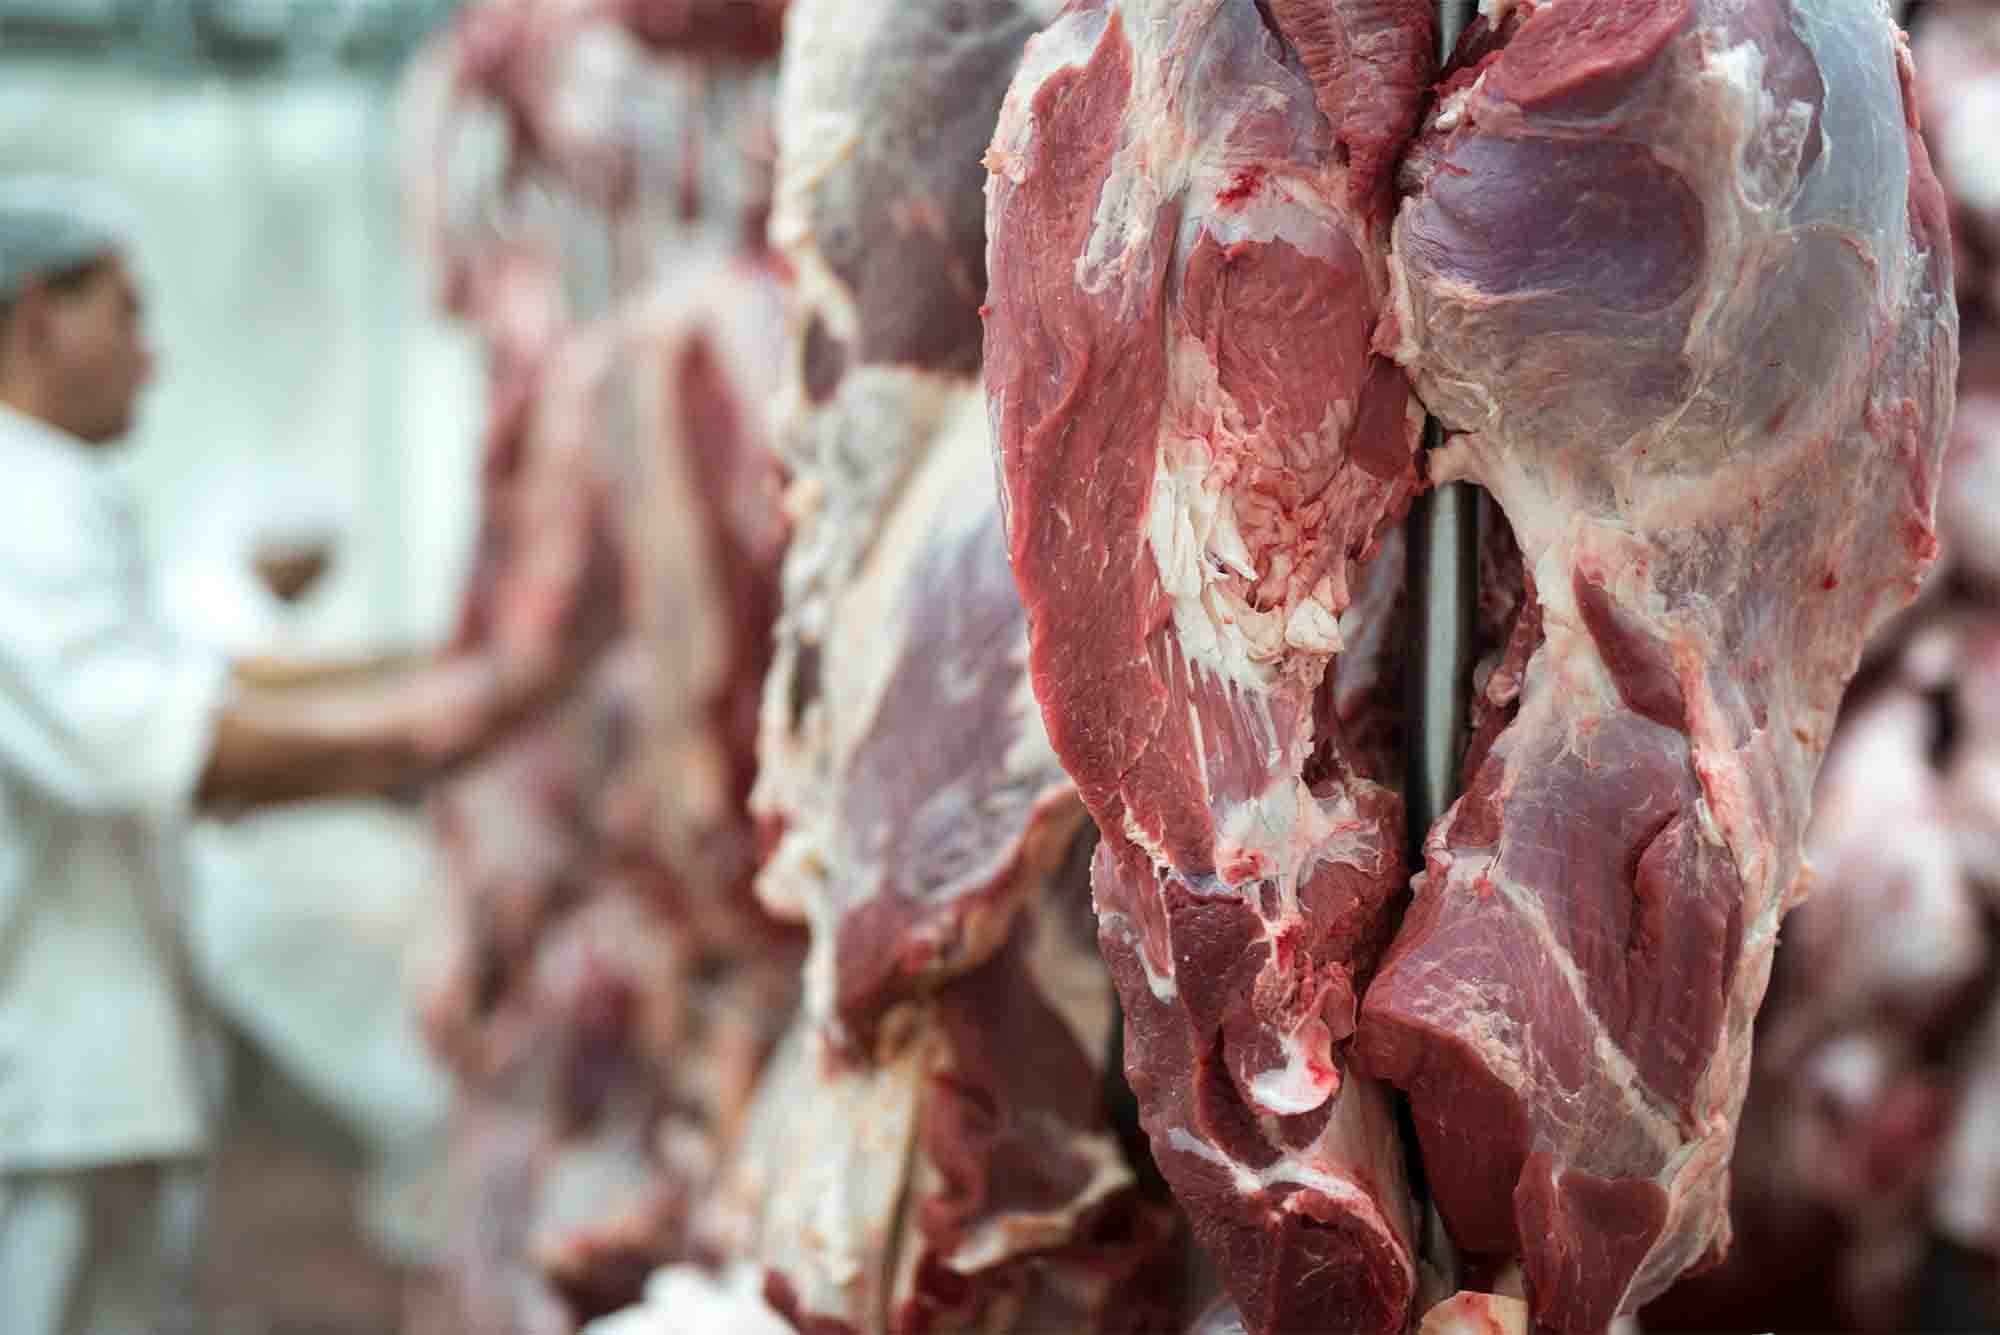
O Ministério do Comércio da República Popular da China (MOFCOM) decidiu aplicar medidas de salvaguarda à carne bovina importada . A medida entra em vigor em 1º de janeiro de 2026 e decorre de uma investigação conduzida com base no Regulamento Chinês de Salvaguardas, que concluiu pela existência de aumento significativo das importações e dano grave à indústria doméstica chinesa. O Edital nº 87/2025 foi publicado nesta quarta-feira, 31 de dezembro. A decisão representa um marco relevante na política comercial chinesa para o setor de proteína animal e tem impactos diretos sobre o Brasil , atualmente o principal fornecedor de carne bovina ao mercado chinês, tanto em volume quanto em relevância estratégica. O novo regime estabelece a aplicação de quotas tarifárias específicas por país, combinadas com uma tarifa adicional de 55% incidente sobre os volumes que excederem os limites anuais definidos. Dentro das quotas, permanece válida a tarifa atualmente aplicada às importações. Uma vez esgotada a quota anual, a tarifa adicional passa a incidir a partir do terceiro dia subsequente (inclusive), tornando economicamente onerosa a continuidade dos embarques além do limite autorizado. De acordo com a análise do Optimize Integration Group, empresa chinesa especializada em serviços de importação de alimentos congelados e proteína animal, as medidas terão vigência inicial de três anos, entre 2026 e 2028, com aumento gradual das quotas globais ao longo do período. Para 2026, a quota total será de 2,688 milhões de toneladas, passando para 2,742 milhões de toneladas em 2027 e 2,797 milhões de toneladas em 2028. A alocação das quotas será realizada de forma específica por país, tendo Brasil , Argentina, Uruguai, Austrália, Nova Zelândia e Estados Unidos como os principais fornecedores contemplados, enquanto os demais países e regiões estarão sujeitos a uma quota unificada. A inclusão do Brasil no grupo de países com quota específica preserva o acesso ao mercado chinês, mas inaugura uma nova lógica operacional. A partir de 2026, o fator crítico deixa de ser apenas a competitividade de preço e passa a ser a gestão do volume exportado, com atenção rigorosa ao consumo da quota e à coordenação logística e comercial com os importadores chineses. O regime também prevê que quotas não utilizadas em determinado ano não poderão ser transferidas para o exercício seguinte, o que reforça a necessidade de planejamento preciso dos embarques. Outro ponto relevante é que, durante o período de vigência das medidas de salvaguarda, ficam suspensas as salvaguardas especiais previstas no Acordo de Livre Comércio entre a China e a Austrália, equalizando temporariamente o tratamento regulatório entre fornecedores tradicionais. O comunicado também estabelece exceções para países e regiões em desenvolvimento cuja participação individual nas importações chinesas não ultrapasse 3%, desde que a participação combinada desses países não exceda 9%. Contudo, o MOFCOM deixa claro que, caso esses limites sejam superados durante o período de implementação, as medidas de salvaguarda poderão passar a ser aplicadas a esses fornecedores a partir do ano subsequente, o que tende a intensificar a competição dentro das quotas existentes. Sob a ótica estratégica, o novo regime sinaliza uma mudança estrutural na forma como a China administra o equilíbrio entre segurança de abastecimento, estabilidade do mercado interno e proteção de sua indústria doméstica. Para o exportador brasileiro, o cenário não indica fechamento de mercado, mas sim um ambiente mais regulado, previsível e seletivo, no qual volume desorganizado perde espaço para estratégia comercial, disciplina logística e alinhamento contratual. Nesse contexto, operações baseadas em contratos de médio e longo prazo, monitoramento contínuo do uso das cotas, definição cuidadosa do mix de produtos e coordenação estreita com parceiros chineses tendem a ganhar relevância. Por outro lado, embarques oportunísticos ou sem clareza quanto à disponibilidade de cota passam a carregar alto risco tarifário. A China permanece como o principal destino da carne bovina brasileira, mas a partir de 2026 o relacionamento comercial entra em uma nova fase. O sucesso das exportações dependerá menos da capacidade de expandir volumes rapidamente e mais da habilidade de operar dentro de um regime regulatório sofisticado, no qual previsibilidade, governança comercial e leitura estratégica do mercado chinês serão determinantes para a manutenção da competitividade brasileira.
23 de dezembro de 2025
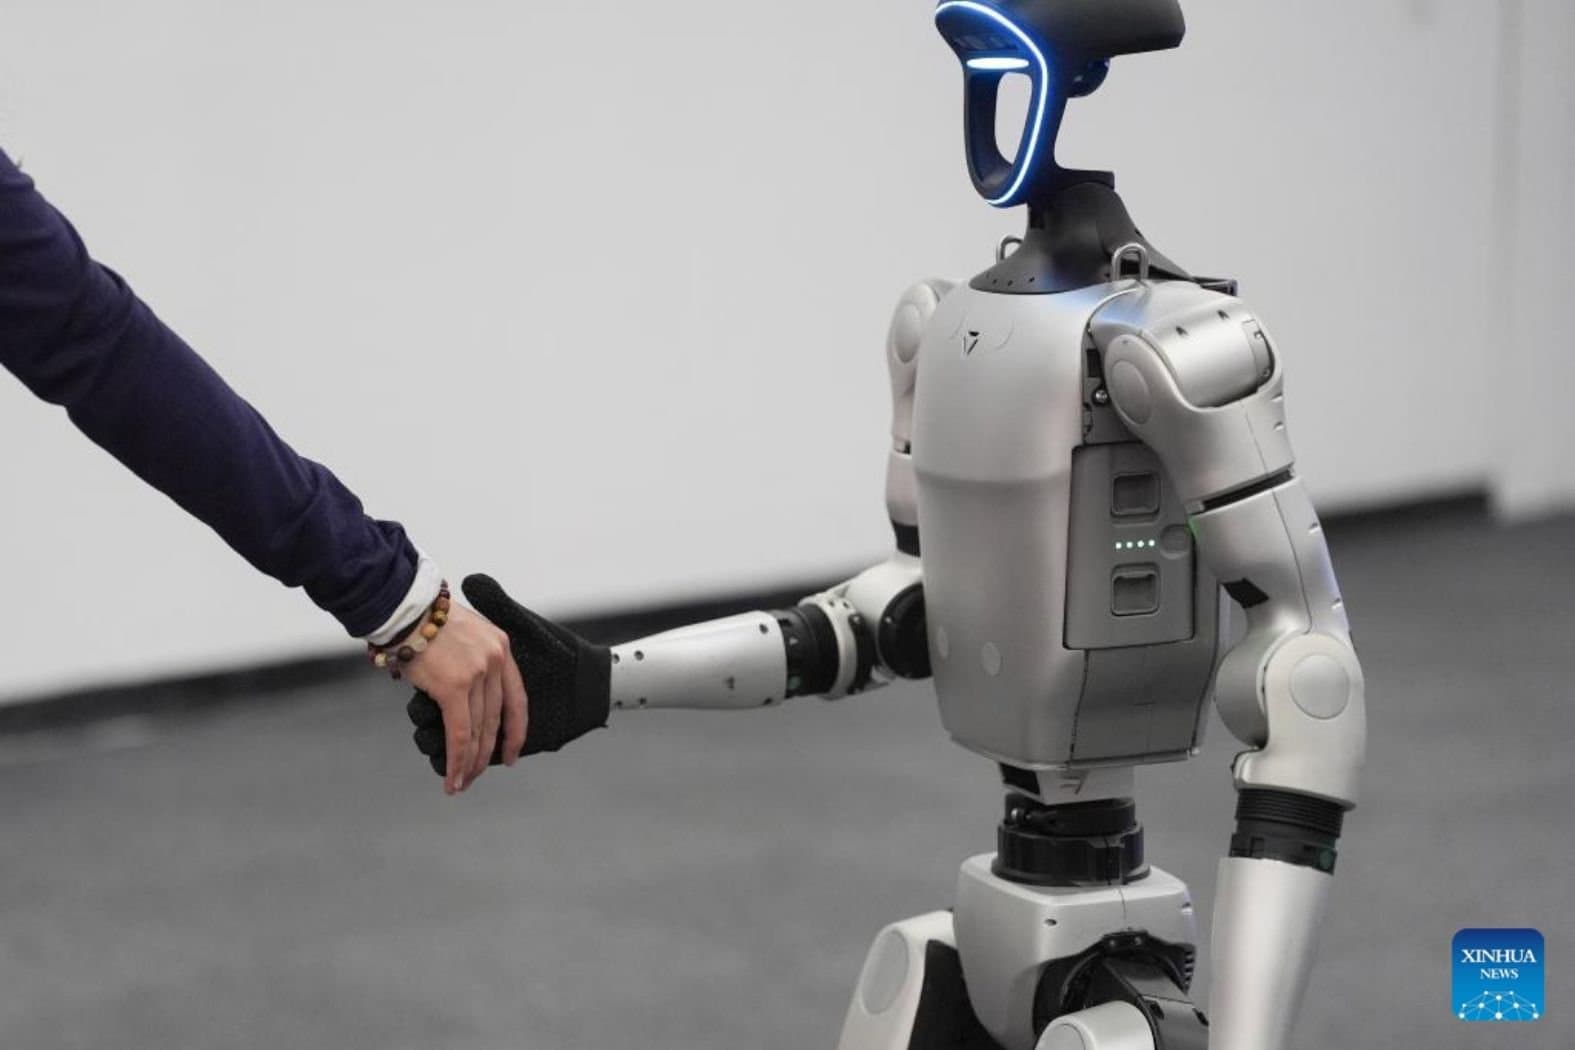
Os robôs humanoides deixaram de ser restritos a laboratórios e feiras de tecnologia e começaram a integrar o ambiente doméstico na China. Famílias já experimentam modelos capazes de interagir com moradores, ajudar em tarefas básicas e monitorar ambientes. Essa adoção doméstica ocorre em meio a um mercado bilionário que deve alcançar 8,2 bilhões de yuans (US$ 1,12 bilhão) na China em 2025, quase 50% do total global, segundo relatório apresentado em Pequim durante a 2ª Conferência Chinesa da Indústria de Robôs Humanoides e Inteligência Incorporada. Há poucos anos, esses robôs se limitavam a correr, dançar e chamar atenção em eventos do setor. Atualmente, já apresentam capacidade funcional, aprendem comandos, reagem ao ambiente e auxiliam em tarefas domésticas simples. Empresas como a UBTECH Robotics projetam que, até 2028, os robôs poderão executar atividades mais complexas, começando como companhia para crianças e idosos e, gradualmente, ampliando sua atuação dentro do lar. A China lidera a produção global de robôs humanoides e responde por mais da metade das unidades fabricadas no mundo. Estimativas da Aliança Chinesa para Aplicações de Robôs Humanoides (HRAA) indicam que as remessas chinesas devem chegar a 20 mil unidades até o final de 2025. No mesmo período, o país deve concentrar entre 75% e 85% das entregas globais anuais. Atualmente, mais de 100 modelos domésticos já estão disponíveis para venda e aluguel, com preços que variam de 2.500 yuans (US$ 344) a 100.000 yuans por dia. Em uma perspectiva de longo prazo, o Morgan Stanley Research estima que o mercado global de robôs humanoides, incluindo cadeias de suprimentos, manutenção e suporte, pode atingir US$ 5 trilhões até 2050, com mais de 1 bilhão de unidades em operação. A China deve concentrar o maior número desses robôs em uso, com cerca de 302,3 milhões de unidades até meados do século, segundo projeções da instituição. Robôs como parte do ecossistema de casas inteligentes A adoção doméstica se acelerou porque a tecnologia ficou mais acessível e funcional. Embora os preços ainda sejam altos para algumas famílias, eles caíram significativamente nos últimos anos, aproximando os robôs de produtos eletrônicos de consumo. O modelo Little Bumi, da Songyan Power, por exemplo, é vendido a partir de 9.998 yuans. O desempenho, por outro lado, não foi comprometido. Os modelos atuais incorporam inteligência artificial avançada que permite aprendizado e adaptação contínuos. A principal mudança recente está na arquitetura dos robôs humanoides chineses. Os novos modelos adotam sistemas integrados de tomada de decisão, nos quais o processamento de linguagem, a percepção visual e o controle motor operam de forma coordenada. Essa integração permite que o robô receba instruções verbais simples e as transforme em ações, como pegar um objeto específico ou se deslocar em um espaço. Plataformas baseadas em aprendizado por reforço e grandes volumes de dados físicos têm melhorado equilíbrio, coordenação e precisão dos movimentos. Esse tipo de abordagem reduz falhas em tarefas repetitivas e aproxima o desempenho dos robôs das exigências de ambientes reais, como salas, cozinhas e corredores. Um exemplo recente é o robô humanoide desenvolvido pela XPeng, equipado com um chip próprio de inteligência artificial que permite reconhecer o ambiente e reagir de forma fluida. O modelo utiliza bateria de estado sólido, dispensando conexão constante à tomada, e conta com revestimento externo flexível, projetado para simular aparência e textura humanas, característica que chegou a causar espanto pela forma humana realista. Ao mesmo tempo, a rápida expansão do setor levantou alertas no próprio governo chinês e entre analistas de mercado. A Comissão Nacional de Desenvolvimento e Reforma (NDRC), principal agência de planejamento econômico do país, advertiu publicamente para o risco de formação de uma bolha de investimento no segmento de robôs humanoides, em parte devido ao rápido aumento de capital e à proliferação de empresas com produtos muito semelhantes. Atualmente, mais de 150 fabricantes disputam o mercado doméstico, muitos deles startups ou entrantes de outros setores, o que preocupa autoridades chinesas por potencial saturação e por reduzir o espaço dedicado à pesquisa e desenvolvimento de tecnologias mais avançadas. Apesar da valorização de índices ligados ao setor, como o Solactive China Humanoid Robotics, que acumula alta superior a 25% em 2025, a adoção em larga escala ainda avança em ritmo inferior ao dos investimentos. A diferença entre capacidade produtiva, demanda real e regulação reforça a preocupação com a sustentabilidade do crescimento e com a necessidade de marcos regulatórios que orientem a consolidação da indústria.
22 de dezembro de 2025
Em 2025, o Brasil alcançou um marco histórico na pecuária mundial. Segundo dados oficiais do Departamento de Agricultura dos Estados Unidos (USDA), o país superou os Estados Unidos e tornou-se o maior produtor global de carne bovina, consolidando uma posição que já vinha sendo construída ao longo de décadas por meio de ganhos de escala, produtividade e inserção internacional. Mais do que uma mudança estatística, o novo ranking evidencia diferenças estruturais relevantes entre os dois maiores produtores do mundo — incluindo modelos produtivos, práticas regulatórias e exigências sanitárias, entre elas o uso de hormônios na produção de carne bovina. De acordo com o relatório “Livestock and Poultry: World Markets and Trade”, publicado pelo USDA – Foreign Agricultural Service, a produção brasileira de carne bovina em 2025 foi estimada em aproximadamente 12,35 milhões de toneladas em equivalente carcaça, enquanto a produção norte-americana ficou em torno de 11,81 milhões de toneladas. Essa é a primeira vez na série histórica do USDA que o Brasil ocupa isoladamente a liderança mundial em produção de carne bovina, superando os Estados Unidos segundo a metodologia internacionalmente aceita de equivalente carcaça. O crescimento da produção brasileira não está associado a uma expansão indiscriminada de área ou ao uso intensivo de insumos proibidos, mas sim a fatores estruturais consolidados como avanços genéticos e nutricionais, a melhoria no manejo de pastagens, maior eficiência produtiva por animal, além da profissionalização da cadeia frigorífica e a adequação crescente a protocolos sanitários internacionais. Esses elementos permitiram ao Brasil elevar o volume produzido mantendo competitividade e acesso a mercados altamente regulados. Um dos pontos mais relevantes — e frequentemente mal compreendidos no debate internacional — diz respeito ao uso de hormônios como promotores de crescimento. No Brasil, o uso de hormônios para promoção de crescimento em bovinos destinados à produção de carne é proibido por legislação federal. Essa diretriz é estabelecida e fiscalizada pelo Ministério da Agricultura e Pecuária (MAPA) , por meio de seus sistemas de controle sanitário, registro de produtos veterinários e fiscalização oficial. A carne bovina produzida no Brasil não utiliza hormônios como promotores de crescimento, é submetida a programas oficiais de inspeção, e atende a exigências sanitárias de mercados que proíbem esse tipo de substância, como a União Europeia. É importante destacar que substâncias hormonais podem ser utilizadas em protocolos reprodutivos, como sincronização de cio, o que é tecnicamente distinto do uso de hormônios para engorda ou ganho de peso. Esses procedimentos são regulados, rastreáveis e não têm relação com resíduos hormonais na carne destinada ao consumo. Nos Estados Unidos, o cenário regulatório é diferente. O uso de hormônios como promotores de crescimento em bovinos de corte é legal e amplamente adotado, sob regulamentação da U.S. Food and Drug Administration (FDA). Esses hormônios, naturais ou sintéticos, são utilizados por meio de implantes para acelerar o ganho de peso, melhorar a conversão alimentar, e reduzir custos de produção. As autoridades sanitárias norte-americanas consideram essa prática segura para o consumo humano, e a carne produzida sob esse modelo é amplamente comercializada no mercado interno e em países que aceitam esse tipo de tecnologia. Por outro lado, essa carne não é aceita em mercados que proíbem hormônios, como a União Europeia, o que historicamente gerou disputas comerciais internacionais. Para países importadores, em especial a China, maior compradora mundial de carne bovina, essas diferenças regulatórias são estratégicas. O Brasil reúne hoje três atributos fundamentais como escala produtiva, capacidade de fornecimento contínuo, e produção alinhada a mercados que restringem o uso de hormônios. Esse conjunto fortalece a posição brasileira como fornecedor estratégico de proteína animal, especialmente em um contexto de crescente atenção global à segurança alimentar, rastreabilidade e exigências sanitárias. O próprio USDA projeta que, em 2026, a produção brasileira possa recuar levemente, aproximando-se novamente da produção norte-americana, em função do ciclo pecuário. Ainda assim, o marco de 2025 permanece simbólico e estrutural. O Brasil deixa de ser apenas o maior exportador para se consolidar também como o maior produtor mundial de carne bovina, com um modelo produtivo que combina escala, competitividade e aderência a normas sanitárias restritivas. A liderança brasileira na produção mundial de carne bovina em 2025 reflete mais do que volume. Ela expressa um modelo produtivo distinto, baseado em eficiência, clima favorável, tecnologia tropical e proibição do uso de hormônios como promotores de crescimento, em contraste com o modelo adotado pelos Estados Unidos. Para o mercado global — e particularmente para a China — esse diferencial amplia a relevância estratégica do Brasil como fornecedor confiável de proteína animal em um cenário de transformação da geopolítica dos alimentos.
19 de dezembro de 2025
Os protestos recentes de produtores rurais da União Europeia (UE) contra o acordo comercial entre a União Europeia e o Mercosul, que tomaram as ruas de Bruxelas e influenciaram diretamente o adiamento da assinatura do tratado, revelam mais do que uma resistência pontual ao comércio internacional. Eles expõem um conflito estrutural: a crescente dificuldade de competitividade do setor agrícola europeu frente a regiões com custos de produção estruturalmente mais baixos, como o Brasil. Embora o discurso político europeu enfatize preocupações sanitárias, ambientais e regulatórias, a raiz econômica do problema está cada vez mais clara: o diferencial de custo por unidade produzida tornou-se um fator central de tensão. Dados oficiais da consultoria Eurostat mostram que a agricultura da União Europeia é pressionada por custos com insumos. Em 2024, o consumo intermediário do setor agropecuário europeu ultrapassou €300 bilhões, sendo a ração animal, fertilizantes, energia e defensivos os principais componentes. Existem ainda outros fatores estruturais como fazendas de menor escala média, alto custo de energia e mão de obra, exigências ambientais rigorosas da Política Agrícola Comum (PAC), redução gradual de subsídios diretos e aumento de condicionalidades ambientais, e mercado consumidor exigente. Na prática, isso significa que qualquer ampliação da concorrência externa, mesmo que limitada por cotas e salvaguardas, gera reação imediata do setor produtivo europeu. A China ocupa uma posição singular nesse comparativo. Relatórios oficiais da National Development and Reform Commission (NDRC) indicam que os custos de produção agrícola chineses são fortemente influenciados por estrutura fundiária fragmentada, alto custo de mão de obra, e uso intensivo de subsídios e políticas de suporte. Diferentemente do Brasil , a China não busca competir globalmente em custo em todas as commodities, mas sim garantir segurança alimentar, estabilidade social e previsibilidade de oferta. Por isso, mantém estoques estratégicos e aceita custos domésticos mais elevados, compensados por importações seletivas, especialmente do Brasil. Compradores chineses recorrem com frequência à soja, ao milho e às proteínas brasileiras quando o diferencial de preço se amplia. O debate político na Europa enquadra a discussão exclusivamente em padrões ambientais ou sanitários, e não reconhece que o diferencial de custo é estrutural, não conjuntural. Nesse contexto, o acordo UE–Mercosul torna-se um símbolo de um dilema maior: como conciliar competitividade global, transição ambiental e proteção social do produtor europeu. Para o Brasil o momento exige uma comunicação mais sofisticada e baseada em evidências. É preciso explicar que a competitividade brasileira resulta de eficiência produtiva, não de “concorrência desleal”. Além disso, é necessário utilizar dados oficiais (CONAB, estatísticas setoriais reconhecidas) para demonstrar competitividade e mostrar que padrões sanitários e ambientais não são fraquezas, mas diferenciais crescentes em mercados exigentes. Os protestos dos agricultores europeus não são apenas contra o Mercosul — são contra uma realidade econômica que a Europa vem adiando enfrentar. O diferencial de custo entre Brasil, União Europeia e o resto do mundo está no centro desse embate, ainda que nem sempre explicitado. Para o Brasil, o desafio não é apenas negociar acordos comerciais, mas consolidar sua posição como fornecedor confiável, competitivo e transparente em um mundo onde agricultura, geopolítica e segurança alimentar estão cada vez mais interligadas.
15 de dezembro de 2025
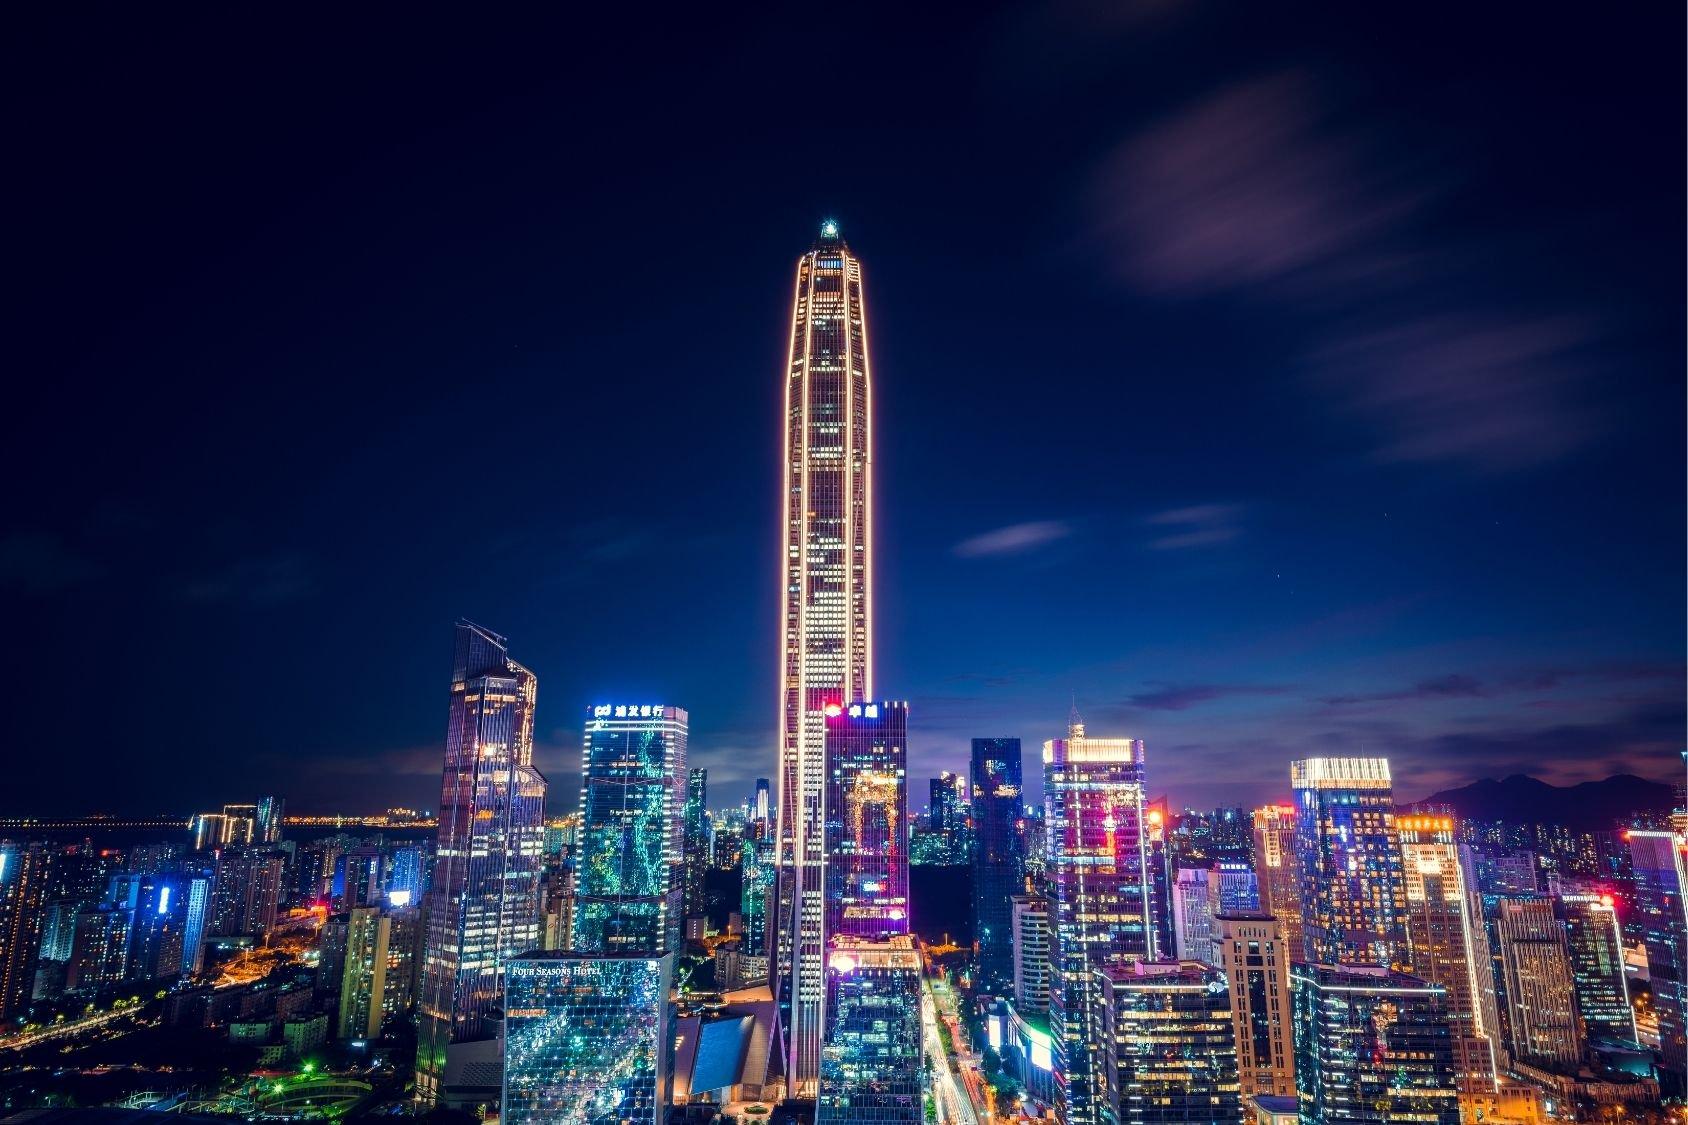
A China lidera o ranking global de clusters de inovação da Organização Mundial da Propriedade Intelectual (WIPO) em 2025, com 24 polos entre os 100 maiores clusters globais. O levantamento considera indicadores como pedidos internacionais de patentes (PCT) , produção científica e dados de investimentos de venture capital. O conjunto Shenzhen–Hong Kong–Guangzhou manteve a primeira posição global, apoiado na combinação de alto volume de patentes, produção acadêmica expressiva e elevada atividade de capital de risco. Pequim e Xangai–Suzhou também figuram entre os dez principais polos. Os demais clusters chineses se concentram em regiões industriais e acadêmicas consolidadas, com ecossistemas que conectam universidades, empresas tecnológicas e centros de pesquisa. Como a WIPO define um cluster de inovação A WIPO classifica como cluster as regiões em que universidades, empresas e institutos de pesquisa apresentam alta densidade de publicações científicas e de pedidos de patentes. O indicador mede a capacidade desses ecossistemas de transformar pesquisa em soluções tecnológicas e de atrair capital para novos negócios.Na edição de 2025, os 100 principais clusters respondem por aproximadamente 70% dos depósitos internacionais de patentes, cerca de 70% do capital de risco global e cerca de 50% das publicações científicas indexadas. Os dez maiores concentram aproximadamente 40% dos pedidos PCT, 35% dos investimentos de venture capital e 15% das publicações. Movimentos no ranking e padrões globais A atualização metodológica, que ampliou o peso dos dados financeiros, gerou movimentos relevantes no ranking. A WIPO aponta que Shenzhen–Hong Kong–Guangzhou ultrapassou Tóquio–Yokohama nesta edição. A Índia também avançou com a inclusão de indicadores de venture capital, enquanto alguns polos asiáticos registraram perdas relativas. A edição de 2025 inclui dez novos polos no ranking: Miami, Phoenix e Salt Lake City, nos Estados Unidos; Ningbo e Ningde, na China; Dublin; Cidade do México; Oslo; Hamburgo; e Manchester. Com Cidade do México e São Paulo, a América Latina mantém dois representantes. Por países, a China aparece à frente pelo segundo ano consecutivo com 24 clusters, seguida pelos Estados Unidos (22), Alemanha (7), Reino Unido (4), Índia (4), Japão (3), Coreia do Sul (3), França (3) e Canadá (2). [caption id="attachment_26796" align="alignnone" width="2403"] Imagem: China2Brazil[/caption] Apesar da liderança chinesa em quantidade, polos dos Estados Unidos e da Europa Ocidental continuam entre os mais intensivos por habitante e por densidade de recursos de inovação. Regiões como Boston, San Jose–San Francisco, Cambridge e Eindhoven mantêm posições de destaque quando analisados indicadores relativos. A WIPO observa que a ampliação do peso de venture capital reduziu a distância entre China e Estados Unidos em algumas métricas, indicando que número absoluto de clusters não necessariamente se traduz em maior intensidade per capita de inovação. Ranking de 2024 Em 2024, a WIPO registrou os cinco maiores polos de ciência e tecnologia na Ásia. Tokyo–Yokohama, no Japão, liderou o ranking global. Shenzhen–Hong Kong–Guangzhou e Pequim, ambos na China, apareceram na sequência. Seoul, na Coreia do Sul, ficou em quarto lugar, enquanto Xangai–Suzhou, também na China, completou a lista. Com três regiões entre as cinco primeiras, a China concentrou o maior número de polos no topo do ranking de 2024.
5 de dezembro de 2025
Grandes empresas globais passaram a revisar suas operações na China para reagir à perda de espaço e ao crescimento acelerado de concorrentes locais. Em 2025, companhias como Starbucks, Burger King e L’Oréal reformularam modelos de gestão, buscaram parcerias e ajustaram portfólios para manter presença no maior mercado consumidor da Ásia. As mudanças respondem à queda de receita, ao fortalecimento das marcas domésticas e à necessidade de adaptação rápida aos hábitos de consumo no país. Em novembro, a Nike anunciou que as vendas na China, o terceiro maior mercado da Nike, caíram pelo quinto trimestre consecutivo nos três meses encerrados em 31 de agosto, e reconheceu que enfrenta forte concorrência de marcas locais como Anta e Li-Ning. Segundo relatório do Euromonitor International, a Anta detém hoje cerca de 23% do mercado chinês de vestuário esportivo, enquanto a Nike mantém cerca de 20,7%. A Starbucks anunciou, em novembro de 2025, uma joint-venture com a gestora chinesa Boyu Capital para a nova fase de expansão no país. O acordo, avaliado em US$4 bilhões, prevê que a Boyu assuma até 60% das operações de varejo na China, enquanto a Starbucks mantém 40% e segue licenciando a marca. A empresa afirma que a parceria busca acelerar a presença em cidades menores, ajustar o portfólio local e sustentar o plano de expansão que prevê atingir até 20 mil lojas no médio prazo. O Burger King anunciou, também em novembro, uma joint-venture com a gestora chinesa CPE para acelerar sua expansão no país. O acordo prevê um investimento de US$350 milhões por parte da CPE, que passa a deter cerca de 83% da nova operação. A rede conta atualmente com cerca de 1.250 lojas e planeja ultrapassar 4.000 unidades na China até 2035. A empresa afirma que a parceria busca reforçar investimentos, ampliar a presença nacional e adaptar o negócio ao ritmo de crescimento local. A L’Oréal também ajustou seu plano de atuação após registrar queda de 3,2% nas vendas no Norte da Ásia em 2024. A empresa investiu em participações minoritárias em marcas chinesas de cuidados com a pele para ampliar presença num segmento que cresce com fabricantes locais. O movimento faz parte da estratégia de fortalecer o portfólio na categoria que mais avança entre os consumidores chineses. Consumo local fortalece marcas nacionais e pressiona multinacionais Além dessas operações, setores como moda, fast-food, cosméticos e bens de consumo mostram tendência semelhante. Fabricantes chineses ganham espaço ao oferecer preços mais baixos, forte presença digital e adaptação rápida às demandas locais. A Proya, uma das líderes chinesas de cosméticos, superou 10 bilhões de yuans em receita em 2024, a primeira marca chinesa do setor a atingir esse patamar anual. A empresa atribui o resultado em grande parte à forte penetração no comércio eletrônico, com cerca de 95% das vendas ocorrendo online. Analistas atribuem o avanço das marcas chinesas a uma mistura de fatores. O movimento de orgulho nacional, conhecido como Gauchão, fortaleceu a preferência dos consumidores mais jovens por produtos locais. Além disso, preços mais competitivos, uso eficiente de canais digitais e capacidade de responder rápido às tendências aceleraram esse crescimento. Com isso, a competição se intensificou em categorias nas quais as marcas chinesas operam com vantagem de escala, agilidade e proximidade com o consumidor.
1 de dezembro de 2025
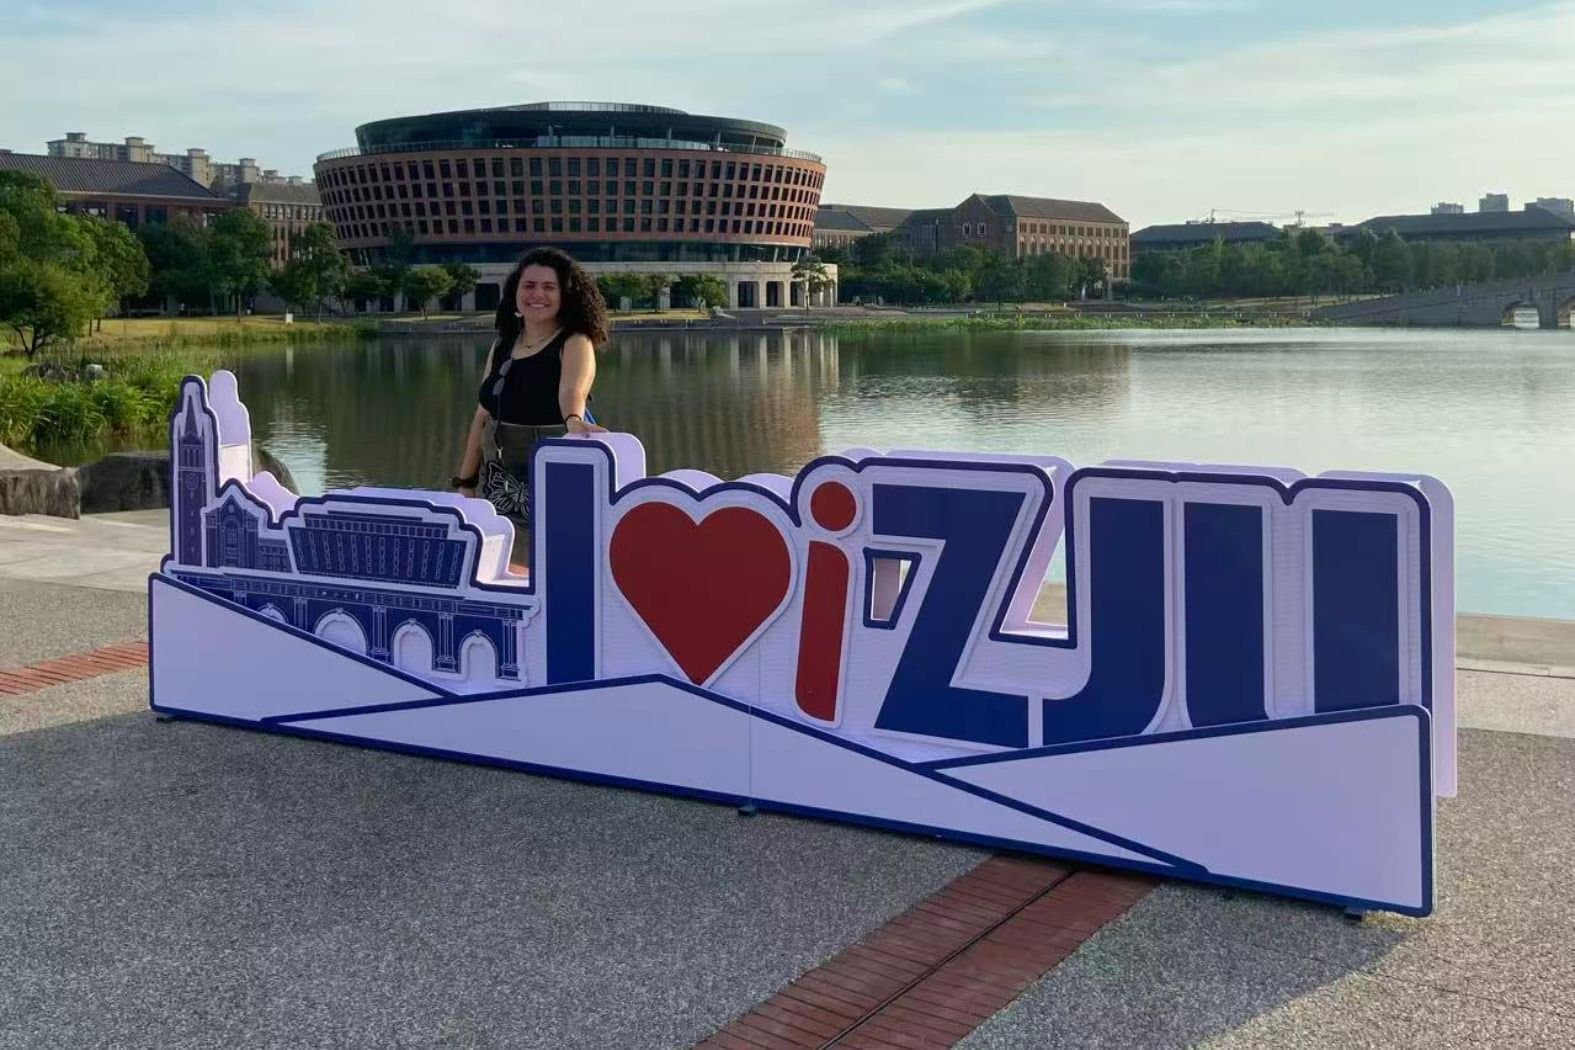
Quando Lúcia Puglia começou a estudar mandarim, ainda em São Paulo, a China parecia um destino distante, quase inalcançável. “Eu estudava chinês dois anos antes de vir e, mesmo assim, me parecia muito distante. Hoje eu sou tradutora, ajudo brasileiros que vêm para cá e estou aqui há dois anos”, diz. A trajetória que parecia improvável virou projeto de vida, estruturado por planejamento, estratégia e uma compreensão realista do sistema educacional chinês. Segundo Lúcia Puglia, internacionalista formada pela USP e mestranda em Estudos da China na Zhejiang International Business University, o acesso às bolsas chinesas depende menos de sorte e mais de preparação. Ela afirma que planejamento, informação e uma estratégia bem definida tornam o processo mais viável do que muitos imaginam. Lúcia já vivia na China quando recebeu sua primeira bolsa, em Wuhan, pelo Instituto Confúcio. A partir dessa experiência, começou a pesquisar outras formas de permanecer no país e aprofundar os estudos. Para ela, iniciar o processo com antecedência é fundamental. Lúcia lembra que as inscrições para bolsas universitárias costumam abrir entre setembro e outubro, mas só conseguiu se inscrever em novembro. “Eu tive que ir atrás do exame de proficiência de inglês, também fazer toda a documentação, então isso leva um tempo”. Segundo ela, quem se candidata mais cedo têm chances maiores do que aqueles que deixam para janeiro ou fevereiro. Ela explica que o processo exige organização e documentação básica que inclui tradução juramentada do diploma e do histórico escolar para o inglês, seja do ensino médio ou da graduação para quem vai fazer pós. É preciso preparar pelo menos duas cartas de recomendação de professores da sua formação anterior. Também é obrigatório apresentar o certificado de antecedentes criminais, que pode ser emitido no site da Polícia Federal. Para cursos em inglês, as universidades costumam exigir comprovante de proficiência, como TOEFL, IELTS ou Duolingo. Para cursos em chinês, o nível necessário varia de acordo com a instituição. “É muita coisa ao mesmo tempo, mas não é difícil. Precisa de tempo, foco e saber para onde você está indo”, afirma. Esse “saber para onde ir” passa por uma compreensão básica do sistema universitário chinês. Lúcia explica que é importante pesquisar universidades ligadas aos projetos 985 e 211, que formam o núcleo das instituições consideradas de excelência acadêmica, com mais recursos, professores e programas voltados a estudantes internacionais. Ela também recomenda observar se o curso escolhido faz sentido dentro da vocação daquela universidade, algo que pesou na decisão dela de seguir para os estudos chineses, uma área forte em diversas instituições de Pequim. Além da documentação, um ponto considerado determinante no processo é a proximidade com a rede de relacionamentos chinesa. “Uma das expressões muito importantes no chinês é o guanxi, que quer dizer relacionamento, network, e realmente já vi muitas portas se abrindo pela presença do guanxi e também se fechando pela ausência dele”. Segundo ela, é importante manter contato e conversar com professores, participar de cursos curtos ou eventos acadêmicos e estabelecer conexões que reforcem a candidatura. Custo de vida como bolsista na China Ela admite que, à primeira vista, o valor da bolsa parecia que não seria suficiente, até entender como funcionava a rotina de um bolsista no país. Com a moradia incluída na bolsa, segundo ela, o subsídio cobre boa parte dos custos básicos, já que o custo de vida pode ser menor do que em vários destinos populares. “A comida de rua é realmente bem barata… um prato muito bem servido pode custar 10, 15 yuan”, exemplifica. No transporte, o metrô também é econômico: “cada linha custa de 2 a 4 yuan”, diz. Ela compara essa realidade com o Brasil: “é bem diferente… se eu já tenho acomodação, [minha bolsa] cobre todas as minhas despesas.” No mestrado, segundo ela, a bolsa costuma subir para cerca de 3.000 yuan, ou até mais em casos especiais. Desafios acadêmicos e rotina de estudos Para Lúcia, um aspecto evidente da educação chinesa é a exigência acadêmica. “É esperado que você use o seu dia todo para a universidade… atender às aulas, fazer as lições, as tarefas e ir bem nas provas.” Ela explica que, dependendo da bolsa, pode haver exigência de nota mínima alta (em alguns casos, 85 ou mais). Por isso, avaliar bem o idioma do curso escolhido é fundamental. “Não recomendo escolher o chinês como idioma base, se você já não tiver realmente familiaridade com o idioma… escolher o inglês é um caminho mais seguro”, afirma. Crescimento do fluxo acadêmico entre os dois países O fluxo de brasileiros no país asiático ainda é pequeno, pouco mais de 20 mil visitaram a China em 2019, antes da pandemia, segundo dados oficiais chineses, mas a expectativa é que esse número dobre até 2027 com a isenção de visto entre os dois países e pelo fortalecimento do ensino de mandarim no Brasil. A presença do Instituto Confúcio foi determinante na trajetória dela e também é parte de um esforço maior entre Brasil e China para aumentar o ensino de mandarim. O Brasil conta hoje com 15 institutos, cerca de 20 mil alunos de mandarim e mais de 1.500 brasileiros que já estudaram na China com apoio institucional, de acordo com dados apresentados pela vice-ministra da Educação do Brasil, Denise Pires de Carvalho, na Conferência Mundial da Língua Chinesa de 2025, em Pequim. Lúcia enxerga sua experiência como estratégica para sua carreira. Ela acredita que falar mandarim, ter estudado na China e entender sua cultura traz uma vantagem competitiva no mercado de trabalho. “Hoje, falando mandarim, eu não vejo só o mercado chinês como uma possibilidade, mas o mundo como um todo.” Ela cita empresas de comércio exterior, portos, companhias de logística e relações governamentais como áreas onde esse conhecimento tem demanda crescente.
26 de novembro de 2025
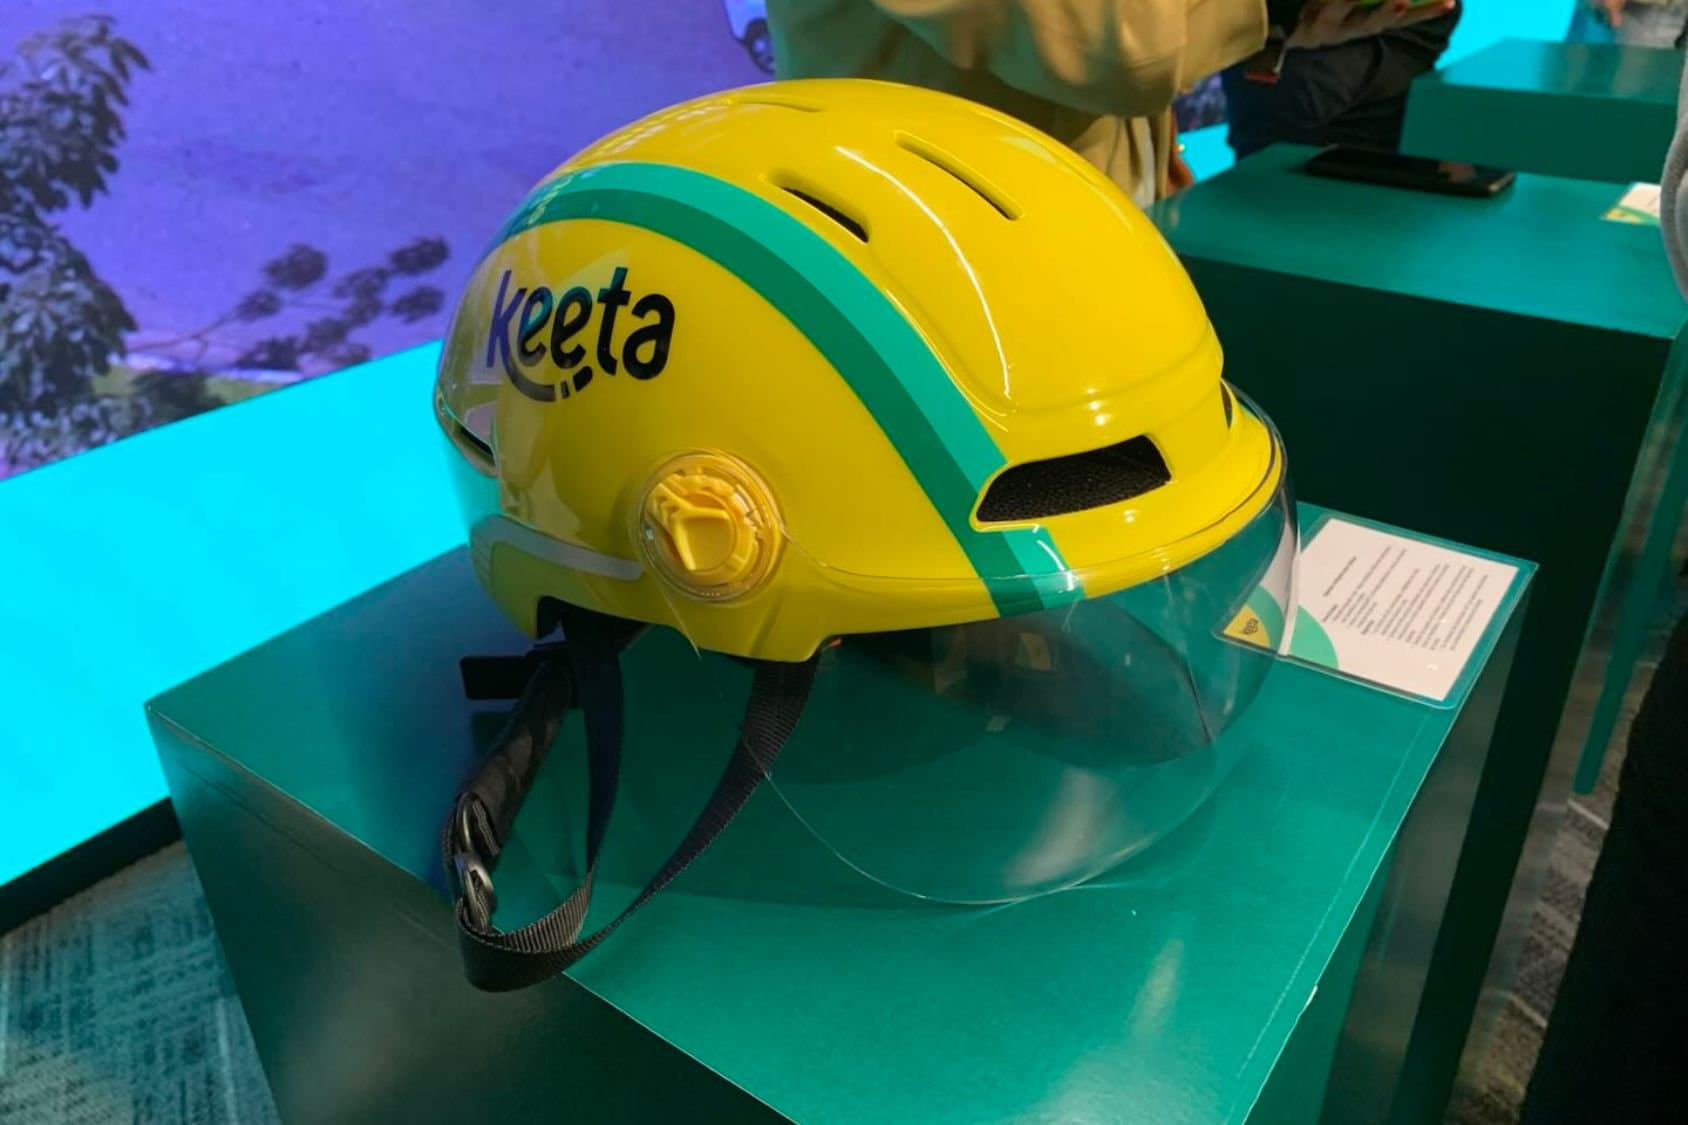
Depois do sucesso do projeto piloto em Santos e São Vicente , a Keeta, braço internacional da chinesa Meituan, iniciará sua operação em São Paulo a partir de 1º de dezembro. A empresa traz para a capital o capacete inteligente, desenvolvido inicialmente para ciclistas. O piloto da marca no Brasil, iniciado em 30 de outubro, registrou 1.600 restaurantes cadastrados e 4.700 entregadores parceiros na Baixada Santista. A operação em São Paulo começará pela capital e por oito municípios da região metropolitana: Guarulhos, São Bernardo do Campo, Santo André, Osasco, Diadema, Itaquaquecetuba, Barueri e São Caetano do Sul. Com a entrada em São Paulo, a Keeta projeta expandir sua atuação para mais de 15 regiões metropolitanas até meados de 2026 e alcançar cobertura em mais de 1 mil municípios até 2030. O plano inclui investir R$1 bilhão na operação paulista. Além da expansão na cidade paulista, a companhia destacou os resultados técnicos do piloto. Seu sistema de rastreamento registrou mais de 90% de precisão nas entregas, índice que, segundo a Keeta, está acima dos concorrentes e reduz desencontros além de facilitar o atendimento ao cliente. A plataforma também oferece canal direto de comunicação entre entregadores e restaurantes, permitindo ajustes rápidos em pedidos e retirada de itens. A Keeta afirma que não adota contratos de exclusividade com restaurantes e entregadores. Segundo a empresa, esse modelo busca ampliar a concorrência, aumentar o fluxo de pedidos e permitir que cada parceiro escolha como operar. Durante coletiva de imprensa realizada em São Paulo, a companhia apresentou o capacete inteligente criado para apoiar os entregadores. O dispositivo conecta-se ao celular por Bluetooth e ativa-se de forma automática. Ele permite que o entregador receba chamadas e instruções de rota sem tocar no telefone. O equipamento também tem sensores que detectam quedas e enviam alertas para a plataforma. Além do capacete, a Keeta apresentou o mascote Kiki. Tony Qiu, presidente de operações internacionais da Keeta, explicou que o personagem é inspirado em um guepardo (animal conhecido pela velocidade) e, segundo Tony Qiu, simboliza a busca da Keeta por entregas rápidas com eficiência. A Keeta afirma que o objetivo do conjunto de ferramentas de segurança é reduzir acidentes e agilizar pedidos de socorro. “Se o pedido atrasar mais de 15 minutos, vamos oferecer um cupom fora do pacote e fora da plataforma. Para cumprir isso, não pedimos que o motorista dirija mais rápido — a segurança é prioridade. A estratégia é melhorar o algoritmo para que o motorista não perca tempo esperando no restaurante”, disse Tony Qiu. [caption id="attachment_26501" align="alignnone" width="1688"] Tony Qiu, presidente de operações internacionais da Keeta em coletiva de lançamento em São Paulo/ China2Brazil[/caption] Representantes do governo paulista e do consulado chinês participaram da coletiva. O secretário de Desenvolvimento Econômico de São Paulo, Rodrigo Goulart, destacou que a administração pediu priorização da segurança no trânsito e no trabalho dos entregadores durante as negociações de entrada da empresa na cidade. “A gente pediu para a Keeta não só se estabelecer na cidade de São Paulo, mas, principalmente, pensar na segurança do cidadão paulistano — do cidadão que anda e trafega pelas ruas e também de quem trabalha como entregador,” disse. A Meituan, controladora da Keeta, é a maior empresa de delivery de comida do mundo em número de pedidos. Atende cerca de 770 milhões de usuários por ano e opera mais de 80 milhões de transações diárias na China. No Brasil, a empresa busca aumentar a confiabilidade do serviço para consumidores e elevar a receita dos restaurantes com ferramentas de marketing e repasse financeiro em até sete dias, sem cobrança de tarifas.
14 de novembro de 2025
Que a China é o maior mercado de comércio eletrônico do mundo não é novidade. O que está transformando as estratégias das marcas, no entanto, é o avanço do chamado consumo de experiência entre os jovens, um modelo em que o ato de comprar envolve interação, personalização e entretenimento. O consumo de experiência abrange setores como entretenimento, turismo, gastronomia e cultura. A geração Z valoriza vivências que possam ser compartilhadas on-line, o que leva empresas a investir em ambientes interativos e campanhas com influenciadores digitais. Com isso, o consumo se torna uma extensão da identidade pessoal e da vida social. Esse comportamento está ligado à expansão das plataformas digitais e à integração entre os mundos físico e virtual. Marcas como Alibaba, JD.com e Douyin têm ampliado o uso de inteligência artificial e realidade aumentada para criar experiências de compra mais imersivas e personalizadas. O mercado de livestream e-commerce atingiu 332,5 bilhões de yuans (cerca de US$45,7 bilhões) em 2024, alta de 54,6% em relação ao ano anterior, segundo a Dao Insights. Em uma geração que cresceu com o uso de smartphones, tablets, relógios inteligentes e bicicletas elétricas, a tecnologia é vista não apenas como ferramenta de conveniência, mas também como expressão individual. Especialistas em comportamento apontam que o consumo jovem na China é guiado por autenticidade, praticidade e pertencimento cultural. A Zhihu, principal plataforma chinesa de perguntas e respostas, registra 13,2 milhões de assinantes mensais, sendo 70% deles da geração pós-2000. A busca por produtos que reflitam valores pessoais e referências locais tem se intensificado. Por isso, marcas que combinam design moderno, sustentabilidade e elementos culturais chineses vêm ganhando destaque no mercado. Segundo levantamento do Workplace Human Laboratory, 48% dos entrevistados afirmaram adquirir apenas o necessário, sem se deixar influenciar por embalagens ou funções adicionais. Outros 25%, nascidos após os anos 2000, priorizam o menor preço e o melhor custo-benefício. Já os que valorizam “a melhor qualidade” e “a história da marca” somam 22% e 6%, respectivamente. Os dados indicam uma mudança de racionalidade no consumo, os jovens estão menos preocupados com o prestígio das marcas e mais atentos ao valor prático. Essa transformação também ficou evidente no Double 11 de 2025, o maior festival de compras da China. Neste ano, as plataformas adotaram uma abordagem mais longa e voltada ao engajamento, com campanhas iniciadas semanas antes da data principal. A estratégia buscou equilibrar o ritmo de consumo e fortalecer o vínculo entre marcas e consumidores, substituindo o apelo dos descontos agressivos por experiências e interações mais significativas. Segundo a Dao Insights, a edição de 2025 foi marcada por transmissões ao vivo mais segmentadas, uso ampliado de IA para personalização e ações voltadas à fidelização, não apenas à conversão imediata. A conferência China Consumer 2024, promovida pela China-Britain Business Council, destacou exemplos como o da Pop Mart , que integra realidade aumentada, chips NFC e espaços digitais aos seus brinquedos colecionáveis. O modelo permite desbloquear conteúdos e participar de comunidades virtuais, transformando o produto em porta de entrada para uma experiência contínua que combina entretenimento, pertencimento e identidade. De acordo com a consultoria Ernst & Young, 70% da Geração Z na China trocariam de marca por uma experiência digital mais envolvente. Entre as marcas que exploram esse conceito está a Totemist, que conecta memórias emocionais a objetos físicos. Seus batons trazem chips NFC capazes de armazenar fotos, textos e áudios pessoais. Ao aproximar o produto do celular, o consumidor acessa instantaneamente essas lembranças, um gesto que transforma a compra em uma experiência sensorial e afetiva, refletindo a nova lógica do consumo jovem na China: menos sobre o produto em si e mais sobre o significado que ele carrega.
7 de novembro de 2025
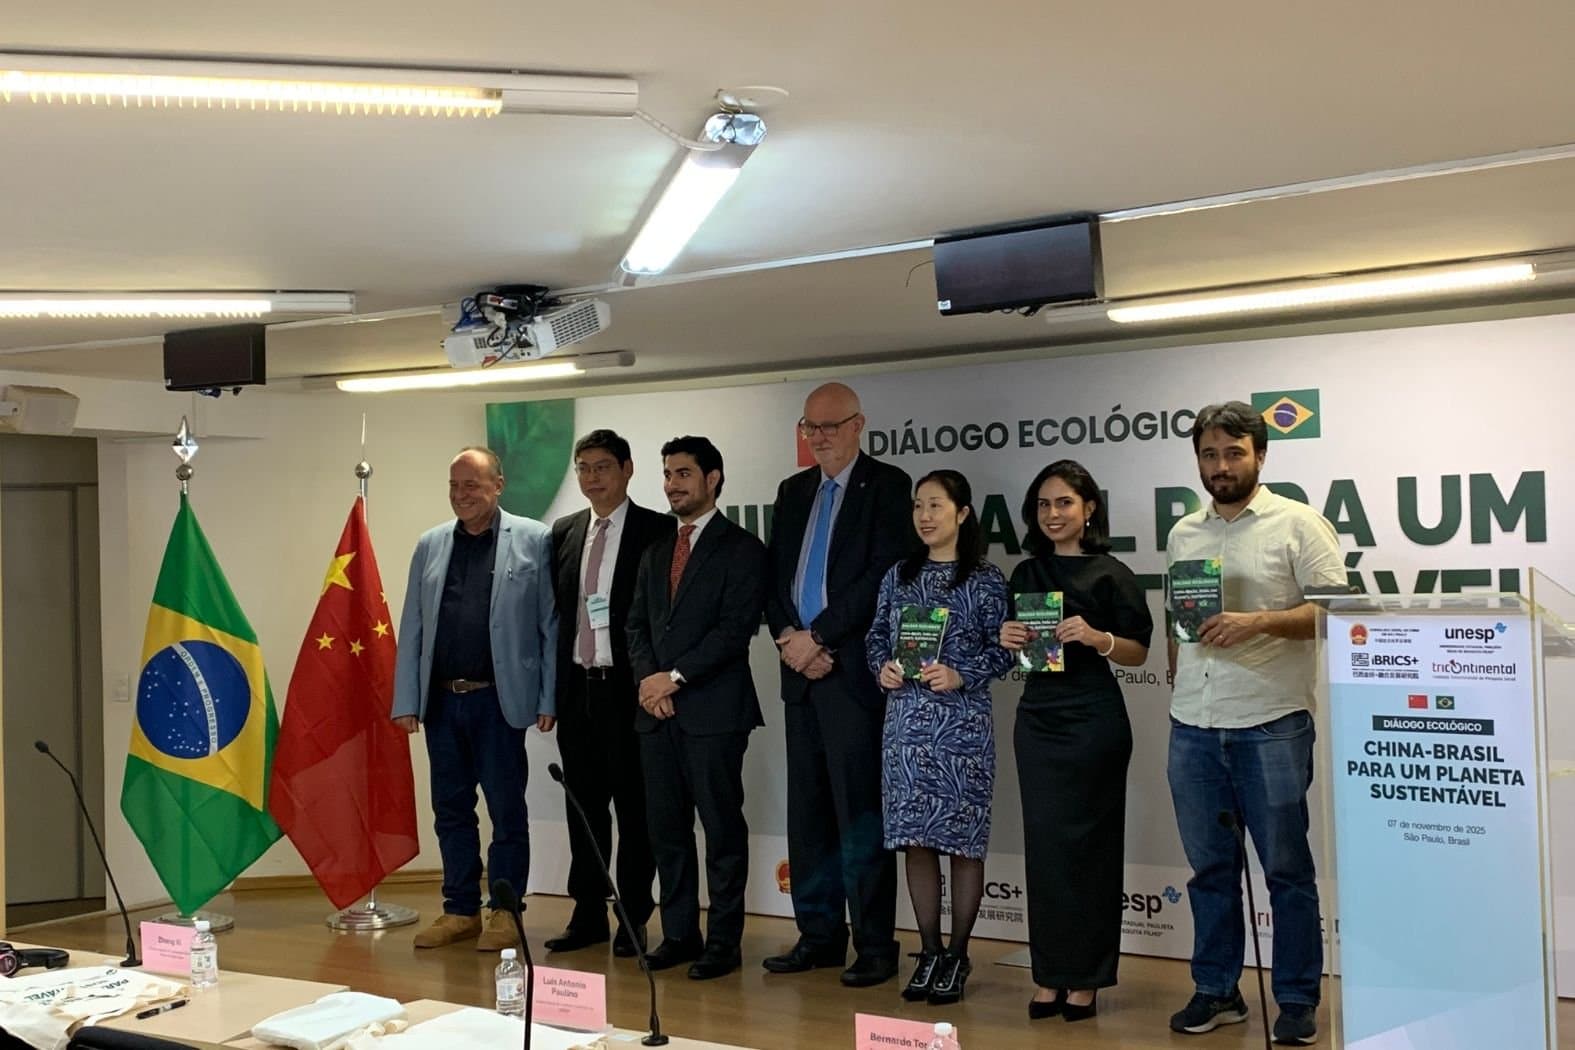
Enquanto acontecem encontros pré- COP30 em Belém, representantes de instituições brasileiras e chinesas se reuniram em São Paulo, nesta sexta-feira (7), para discutir a temática do meio ambiente como forma de cooperação sino-brasileira. Durante o evento, foi lançada a publicação “Diálogo Ecológico Brasil-China para um Futuro Sustentável”. “O tema do meio ambiente não deve ser uma oposição ao desenvolvimento econômico, ele deve caminhar em conjunto. A China faz isso muito bem, e São Paulo pretende seguir cooperando fortemente com o país em prol de uma economia mais verde”, afirmou Mauro Arima, assessor de Relações Internacionais do governo do Estado de São Paulo. Segundo ele, quase metade dos investimentos chineses no Brasil têm ligação direta ou indireta com sustentabilidade, em áreas como bioenergia, etanol e mobilidade urbana verde. O evento, promovido pelo IBRICS+ , em parceria com o Consulado-Geral da China em São Paulo e o Instituto Tricontinental, com apoio da UNESP, reuniu representantes do setor público, acadêmico e financeiro para discutir cooperação bilateral e economia sustentável. O assessor da Secretaria Municipal de Relações Internacionais da Prefeitura de São Paulo, Bernardo Torres, destacou a importância da parceria ecológica entre a capital paulista e a China, ressaltando que a cidade já possui mais de 52% de sua área composta por zonas verdes e que essa agenda ambiental tem se fortalecido com o apoio chinês. “Boa parte dos avanços em mobilidade limpa em São Paulo só foi possível com o apoio da China e do Bank of China, que têm contribuído para a troca da frota de ônibus elétricos e outros projetos de sustentabilidade”, afirmou. Representando o setor financeiro, o vice-presidente e diretor-executivo do Bank of China (Brasil), Hsia Hua Sheng, reforçou o papel dos bancos chineses no financiamento da transição energética e de projetos sustentáveis no país. Ele citou exemplos como o apoio à frota elétrica paulista e a emissão de green bonds por empresas brasileiras. “O Bank of China tem financiado a troca da frota de ônibus elétricos em São Paulo e projetos de infraestrutura sustentável. Esse é um trabalho conjunto — ficamos felizes de representar o setor financeiro da China ao lado do Brasil na tarefa de construir um planeta sustentável”, disse. [caption id="attachment_26267" align="alignnone" width="1575"] Imagem: China2Brazil[/caption] O pesquisador Miguel Yoshida, do Instituto Tricontinental, destacou que a publicação reflete uma visão coletiva sobre civilização ecológica e cooperação Sul-Sul, alinhada à proposta de um desenvolvimento global equilibrado. “Queremos construir e promover uma visão conjunta sobre a questão ambiental, compartilhando as iniciativas que desenvolvemos para enfrentar os grandes desafios climáticos e construir um planeta sustentável”, afirmou Yoshida. Durante o evento, também foi anunciada a doação do livro “Diálogo Ecológico Brasil-China para um Futuro Sustentável” ao Centro Acadêmico de Relações Internacionais da UNIFESP, além de outras universidades brasileiras. A iniciativa busca ampliar o debate sobre transição verde e fortalecer a participação de estudantes na discussão sobre sustentabilidade global. “A finalidade é dar a maior publicidade possível ao tema e envolver a juventude nesse diálogo Brasil-China”, afirmou Melissa Cambuhy, diretora de Relações Institucionais do IBRICS+. Segundo ela, o encontro e a publicação reforçam a importância do diálogo entre os dois países às vésperas da COP30, ampliando o debate sobre economia verde, desenvolvimento e responsabilidade ambiental.