

22 de janeiro de 2026
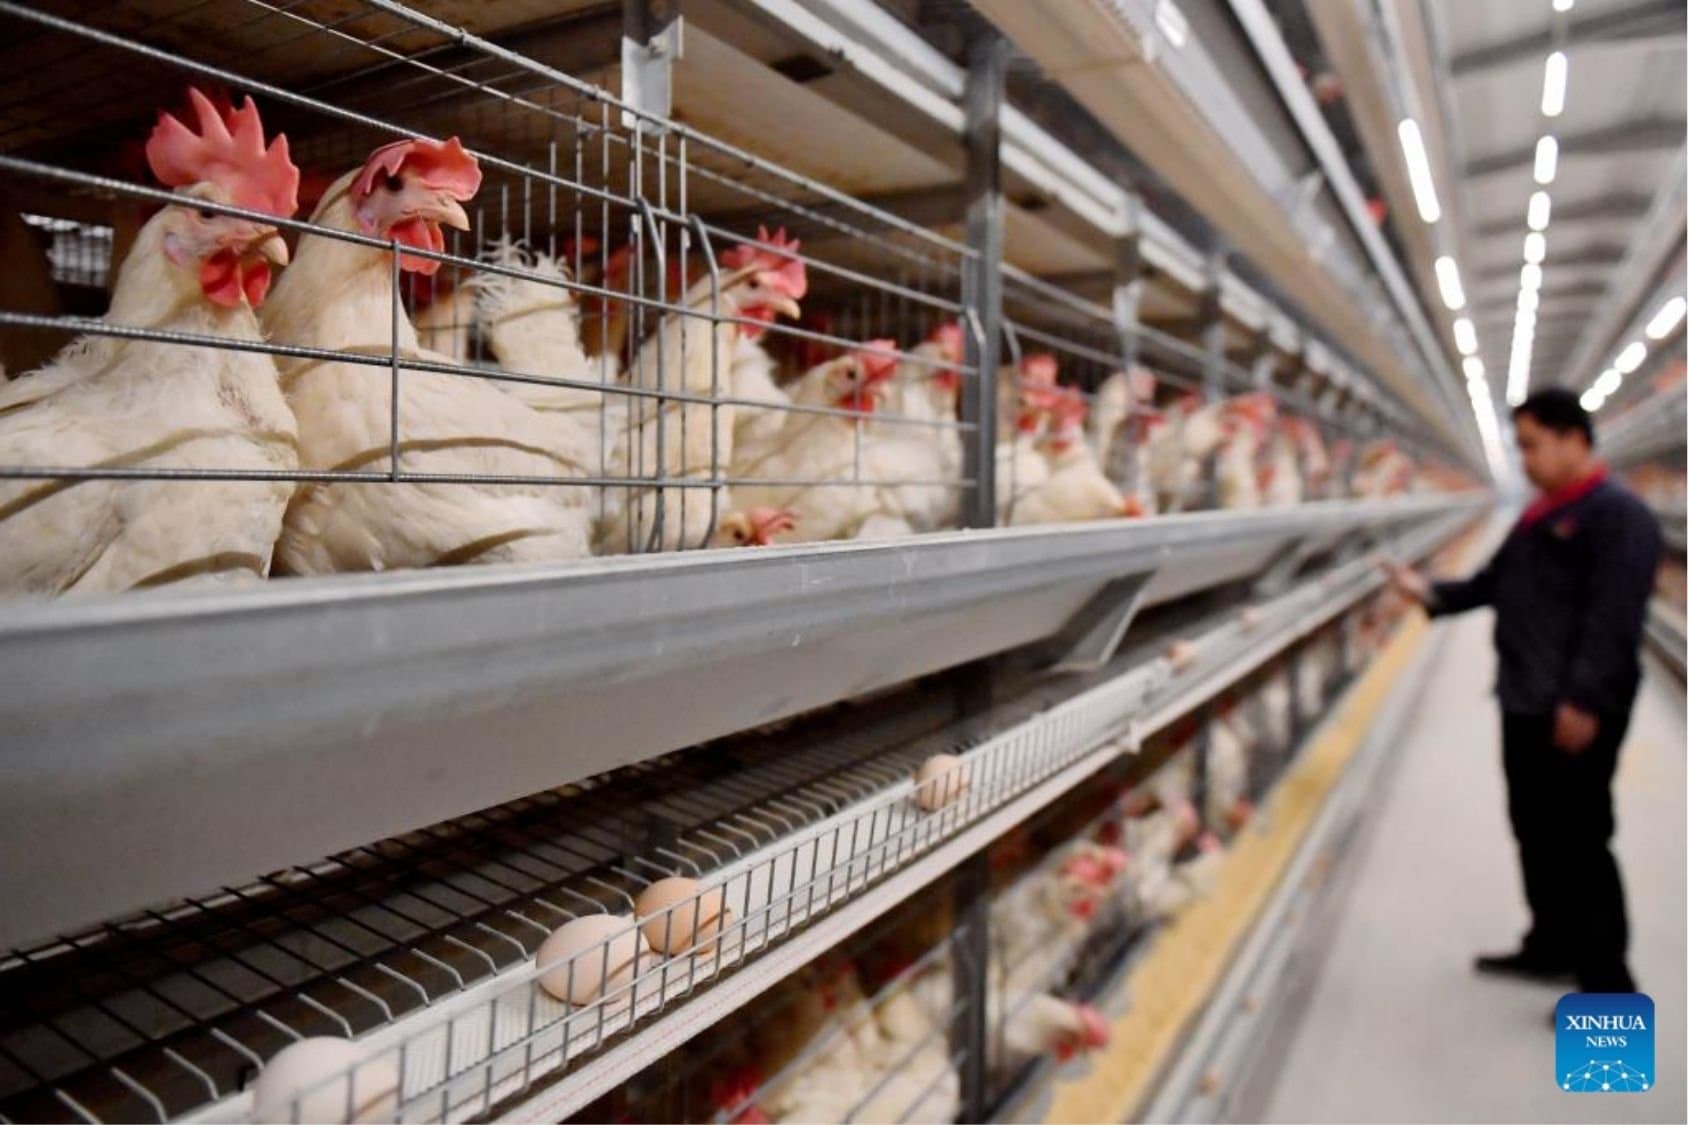
A China revogou as restrições sanitárias impostas ao Rio Grande do Sul devido à Doença de Newcastle, enfermidade viral altamente contagiosa que afeta mais de 200 espécies de aves. A decisão foi anunciada em 16 de janeiro pela Administração Geral das Alfândegas da China (GACC) e pelo Ministério da Agricultura e Assuntos Rurais da China (MARA, na sigla em inglês), após nova avaliação de risco sanitário. A decisão encerra as restrições vigentes desde 2024, após as autoridades chinesas concluírem que o evento foi controlado. A Doença de Newcastle é considerada uma enfermidade viral de alto impacto sanitário e econômico, especialmente na avicultura comercial. Dependendo da cepa, pode causar elevadas taxas de mortalidade, queda significativa de produtividade, restrições severas à movimentação de animais e interrupções imediatas no comércio internacional, em razão do seu potencial de disseminação e da sensibilidade dos mercados importadores. Do ponto de vista regulatório, a decisão indica que o evento foi considerado localizado e resolvido, mas não altera a política geral de controle sanitário da China , que segue baseada em monitoramento permanente, rastreabilidade e possibilidade de reintrodução de medidas em caso de novos registros. Na prática, a revogação elimina uma restrição específica, sem representar mudança estrutural nos protocolos aplicáveis às exportações avícolas brasileiras. As exigências sanitárias, os controles na origem e a supervisão na importação seguem inalterados. Para operadores do comércio exterior, o anúncio deve ser interpretado como uma normalização pontual, não como uma flexibilização do ambiente regulatório. A experiência recente reforça que eventos sanitários continuam tendo impacto direto e imediato sobre fluxos comerciais, especialmente quando envolvem mercados sensíveis como o chinês.
20 de janeiro de 2026
A composição dos maiores patrimônios privados da China mudou em 2025. Os dados do Instituto de Pesquisa Hurun mostram que os bilionários mais ricos do país passaram a ter origem majoritária em setores ligados à manufatura avançada e à produção industrial de alta qualidade. Segundo o relatório, divulgado em outubro de 2025, 60% dos 100 maiores patrimônios têm origem em setores ligados à indústria de alta tecnologia, incluindo veículos de novas energias (NEVs) , eletrônicos de consumo, computação, baterias e indústria farmacêutica, o que altera a composição setorial do topo da riqueza privada chinesa. O ranking de 2025 contabilizou 1.434 indivíduos com riqueza superior a 5 bilhões de yuans (cerca de US$700 milhões), alta de 31% em relação ao ano anterior. O valor total dessas fortunas subiu 42%, alcançando US$4,2 trilhões. Esse crescimento ocorreu em um ano de forte valorização nos mercados de capitais locais, com o índice de Shenzhen subindo 54% e o de Xangai 36%. Entre os listados, 1.021 são bilionários em dólares, 268 a mais que no ano passado. Do total, 1.198 viram sua riqueza aumentar e 376 apareceram pela primeira vez. O topo do ranking continua concentrado em nomes vindos de consumo, tecnologia e plataformas digitais. Zhong Shanshan, da Nongfu Spring, retomou a primeira posição com US$74,3 bilhões, impulsionado pelo crescimento da marca de água engarrafada, do chá Oriental Leaf e da vacina contra HPV produzida por sua farmacêutica. Zhang Yiming, fundador da ByteDance, ficou em segundo lugar com US$65,9 bilhões, após a empresa ampliar investimentos em inteligência artificial. Pony Ma Huateng, da Tencent, manteve-se entre os três primeiros com US$65,2 bilhões, apoiado no avanço de receitas de publicidade e jogos. [caption id="attachment_27308" align="alignnone" width="2560"] Imagem: China2Brazil[/caption] Embora o topo ainda inclua líderes de tecnologia e consumo, o conjunto dos grandes patrimônios mostra uma transição industrial que se reflete inclusive na geografia da riqueza. Pela primeira vez em 14 anos, Pequim perdeu o posto de cidade com maior número de bilionários, sendo superada por Xangai e Shenzhen. Essa migração indica que a fortuna privada está se deslocando do centro político e administrativo para os grandes polos tecnológicos e comerciais. Em 2017, as incorporadoras representavam cerca de um terço do Top 100, mas em 2025, apenas uma empresa do setor permanece neste grupo. A lacuna deixada pelo mercado imobiliário foi ocupada por empresários de veículos elétricos, baterias e hardware. A CATL , de Zeng Yuqun, e a BYD, de Wang Chuanfu, simbolizam o peso do setor automotivo elétrico, enquanto a Xiaomi, de Lei Jun, registrou o maior avanço individual do ranking, com aumento patrimonial de US$27,5 bilhões. A lista também absorveu novas marcas voltadas ao consumo e à tecnologia de ponta. A Pop Mart, de Grant Wang Ning, cresceu impulsionada pelo sucesso global de seus produtos, Labubu, adicionando US$21,7 bilhões ao patrimônio do fundador. No campo da computação, Chen Tianshi, da fabricante de chips Cambricon, quintuplicou sua fortuna para US$25 bilhões, favorecido pela demanda por inteligência artificial. Esse movimento coincide com a trajetória industrial do país. Desde o final da década de 2010, a China ampliou investimentos em eletrificação, semicondutores e novos materiais, consolidando sua posição em cadeias globais de hardware. O resultado representa uma diversificação da base de geração de fortunas, onde a elite econômica passa a refletir um país que combina plataformas digitais com capacidade fabril e energia. A edição de 2025 indica que a riqueza na China está agora mais associada à produção industrial de alto valor agregado do que ao setor imobiliário, que atravessa um ciclo negativo.
19 de janeiro de 2026
O ano de 2026 se projeta como um marco relevante para o agronegócio brasileiro, com um calendário robusto de feiras e eventos que reforçam o papel do setor não apenas como pilar da economia nacional, mas também como ator estratégico no comércio global de alimentos, insumos, tecnologia e bioenergia. Em fevereiro, o Show Rural Coopavel, em Cascavel (PR), um dos eventos mais tradicionais do calendário agro nacional, reúne produtores, empresas e instituições em torno de tecnologia aplicada, sustentabilidade e soluções produtivas, ao longo de cinco dias intensos. Em março, feiras como a Expodireto Cotrijal (RS), o Farm Show Primavera do Leste (MT) e o Show Safra (MT) consolidam a agenda no Sul e no Centro-Oeste, refletindo a força da agricultura de larga escala e da inovação tecnológica nessas regiões. Os meses de abril e maio concentram alguns dos principais destaques do calendário. A Tecnoshow Comigo, em Rio Verde (GO), reafirma a vocação do Centro-Oeste como polo de inovação em máquinas, insumos e agricultura digital. Já a Agrishow, realizada em Ribeirão Preto (SP) e reconhecida como a maior feira de tecnologia agrícola da América Latina, consolida-se como palco privilegiado para lançamentos, debates estratégicos, articulações institucionais e fechamento de grandes negócios. Nesse mesmo período ocorre a Expozebu, realizada anualmente em Uberaba (MG), considerada o principal evento mundial da pecuária zebuína. No início de junho, a Bahia Farm Show, em Luís Eduardo Magalhães (BA), expressa o vigor do agronegócio no Nordeste e na região do Matopiba, atraindo produtores e investidores e movimentando intensamente a economia regional, além de reforçar o papel estratégico dessa fronteira agrícola no cenário nacional. Confira as principais feiras agropecuárias do Brasil em 2026: [caption id="attachment_27287" align="alignnone" width="1125"] Imagem: China2Brazil[/caption]
15 de janeiro de 2026
Nas últimas semanas, uma controvérsia envolvendo a importação de tilápia do Vietnã reacendeu uma questão sensível no Brasil: até onde vai a competência federal no comércio internacional e onde começa a autonomia sanitária dos Estados? O debate começou após o estado de Santa Catarina proibir a importação de tilápias oriundas do Vietnã, mesmo após a autorização de importação pelo governo federal. O tema reúne, em um mesmo eixo, biossegurança aquícola, competitividade econômica e estratégia diplomático-comercial, com impactos diretos sobre produtores, consumidores e parceiros internacionais. O ponto de partida desse debate remonta a 2024, quando o Ministério da Agricultura e Pecuária (MAPA) adotou uma suspensão preventiva das importações de tilápia vietnamita, amparada em análises técnicas relacionadas ao Tilapia Lake Virus (TiLV), patógeno associado a elevadas taxas de mortalidade em sistemas aquícolas em diferentes regiões do mundo. A decisão refletiu a aplicação do princípio da precaução sanitária, amplamente utilizado em cadeias agroalimentares sensíveis, sobretudo quando a introdução de agentes exóticos pode comprometer a produção local, a renda dos produtores e a segurança do abastecimento. Em 2025, após reavaliações técnicas e no contexto de negociações bilaterais mais amplas entre Brasil e Vietnã, o MAPA revogou a suspensão e restabeleceu a autorização para importação. Do ponto de vista federal, a medida sinalizou confiança nos protocolos sanitários aplicáveis às importações, alinhamento com compromissos internacionais de comércio e uma leitura estratégica de reciprocidade nas agendas externas. A reabertura, no entanto, não eliminou as preocupações regionais — e foi justamente nesse ponto que o debate ganhou contornos federativos mais evidentes. Mesmo com a autorização nacional, os Estados brasileiros mantêm competência para adotar medidas sanitárias adicionais dentro de seus territórios. Nesse contexto, Santa Catarina anunciou, em 18 de dezembro de 2025, a proibição da entrada e da comercialização de tilápia importada do Vietnã no âmbito estadual. A justificativa apresentada foi direta: proteger uma cadeia produtiva local altamente relevante, mitigar o risco de introdução de vírus exóticos e preservar a biossegurança regional. Na prática, o episódio evidencia um federalismo ativo, no qual decisões nacionais podem ser moduladas por estratégias estaduais quando estão em jogo sanidade animal e impactos econômicos localizados. Os dados oficiais ajudam a dimensionar o debate com maior precisão. Segundo o ComexStat, base oficial de estatísticas de comércio exterior do governo brasileiro, o Brasil importou, até o momento em 2025, aproximadamente 173 mil quilos (173 toneladas) de tilápia originária do Vietnã. Para efeito de comparação, a produção nacional anual supera 660 mil toneladas, conforme os dados mais recentes consolidados pela Associação Brasileira da Piscicultura (PeixeBR). Em termos proporcionais, o volume importado representa uma fração residual da produção brasileira, inferior a 0,03%. Essa assimetria numérica deixa claro que a controvérsia não é quantitativa. O debate não gira em torno de abastecimento ou de impacto imediato sobre preços ao consumidor, mas sim de questões qualitativas e estratégicas. O foco está nos riscos sanitários potenciais, nos precedentes regulatórios que se estabelecem e na percepção de assimetria competitiva entre produtores nacionais e fornecedores externos. O setor produtivo também se posicionou. Entidades representativas da piscicultura brasileira, como a própria PeixeBR, manifestaram críticas à reabertura das importações. Entre os argumentos apresentados estão o risco sanitário residual, mesmo diante de controles oficiais, a concorrência com produto importado de menor custo de produção e a percepção de assimetria regulatória entre países exportadores e produtores nacionais. A reação do setor reforça que a discussão extrapola a sanidade e alcança a competitividade e a estratégia industrial do país. Em meio à repercussão, circularam informações equivocadas sobre uma suposta proibição do cultivo de tilápia no Brasil. Órgãos federais, como o Ibama e o Ministério do Meio Ambiente, esclareceram oficialmente que não há qualquer vedação ao cultivo da espécie. A tilápia segue autorizada, regulamentada e estratégica tanto para a segurança alimentar quanto para a economia aquícola nacional. Para o público internacional — especialmente investidores e parceiros asiáticos — o episódio oferece uma leitura clara do ambiente brasileiro. Trata-se de um mercado grande e aberto, porém regulado, com atenção elevada à biossegurança e com um arranjo federativo que confere protagonismo aos Estados na gestão de riscos específicos. A experiência recente demonstra que decisões comerciais convivem com salvaguardas sanitárias e que a previsibilidade regulatória resulta do diálogo entre União, Estados e setor produtivo. A discussão sobre a tilápia do Vietnã, portanto, vai além de um fluxo específico de importação. Ela evidencia os limites e alcances da integração comercial, a centralidade da governança sanitária e a maturidade institucional do agronegócio brasileiro. No China2Brazil, seguimos acompanhando como decisões regulatórias, interesses econômicos e relações internacionais moldam o futuro do comércio agroalimentar entre Brasil e Ásia.
13 de janeiro de 2026
O comércio entre Brasil e China alcançou em 2025 o maior nível histórico, com US$171 bilhões movimentados, segundo dados do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) compilados pelo Conselho Empresarial Brasil-China (CEBC ). O volume representa alta de 8,2% sobre 2024 e aumentou a distância em relação aos Estados Unidos, segundo principal parceiro comercial do Brasil, cujas trocas somaram US$83 bilhões no mesmo período. De acordo com o CEBC, a China permaneceu como o maior destino das exportações brasileiras, com participação de 28,7% do total vendido ao exterior. Também foi a principal origem das compras brasileiras, respondendo por 25,3% das importações. Em 2025, o superávit brasileiro na relação bilateral chegou a US$29,1 bilhões, o maior entre todos os parceiros e equivalente a 43% do saldo comercial positivo do país (US$68,3 bilhões). Trata-se do 17º ano seguido com resultado favorável ao Brasil, desde o déficit registrado em 2008 durante a crise financeira global. Exportações: agro e petróleo sustentam desempenho Segundo o levantamento, as vendas do Brasil para o mercado chinês cresceram 6% em 2025 e chegaram a US$100 bilhões, o segundo maior valor desde o início da série histórica em 1997, segundo o CEBC. A agropecuária foi responsável pelo bom resultado, com a soja representando um pouco mais de um terço das vendas e tendo crescimento de 10% em relação a 2024. No petróleo, houve recorde de valor (US$20 bilhões) e de volume (44 milhões de toneladas), com a China absorvendo 45% dos embarques brasileiros. O estado do Rio de Janeiro liderou as vendas externas ao mercado chinês pelo terceiro ano consecutivo, com US$18 bilhões, em sua maioria petróleo. As exportações de café verde mais que dobraram, saltando de US$213 milhões para US$459 milhões. No setor de carnes, a bovina cresceu quase 48% e chegou a US$8,8 bilhões, enquanto as vendas de frango caíram 53% e a China deixou o posto de principal comprador do produto. Plataforma de petróleo e veículos eletrificados ganham relevância Nas importações, o Brasil desembolsou US$70,9 bilhões em mercadorias de origem chinesa em 2025, aumento de 11,5% na comparação anual. De acordo com o CEBC, parte desse avanço refletiu a aquisição de uma plataforma de petróleo estimada em US$2,66 bilhões. Também houve expansão das compras de itens ligados à indústria química e tecnológica, como veículos eletrificados, herbicidas, fertilizantes e fármacos. No setor automotivo, as importações de carros híbridos cresceram 25% e chegaram a US$1,87 bilhão. As compras de medicamentos chineses aumentaram 39% e ultrapassaram US$1 bilhão, contribuindo para que o país saltou da sétima para a quarta posição entre os principais fornecedores de fármacos ao Brasil. Peso estratégico nas relações comerciais Segundo o compilado do CEBC, a soma das exportações e importações com a China representou 27,2% da corrente de comércio brasileira em 2025, que fechou o ano em US$629 bilhões. Em termos de destino exportador, a China manteve uma margem ampla, sua fatia equivale à soma dos sete países seguintes no ranking, segundo o compilado do CEBC. Mesmo com o avanço de parceiros como Argentina e Índia, que registraram altas relevantes na compra de produtos brasileiros, a China permaneceu à frente com folga. Nos Estados Unidos, terceiro destino dos bens da indústria de transformação brasileira, houve queda de 6,6% nas aquisições em 2025.
13 de janeiro de 2026
Em 2025, a inteligência artificial deixou de ser apenas uma tecnologia em desenvolvimento na China e passou a ocupar um lugar estrutural na economia, na ciência e nos serviços. É o que aponta o Relatório das Dez Principais Tendências de IA para 2025, divulgado pelo QuantumBit Think Tank. Segundo o estudo, o avanço da IA no país resulta da combinação entre expansão da infraestrutura computacional, evolução dos chips, amadurecimento dos modelos de grande escala e crescimento das aplicações práticas. A seguir, as dez frentes que concentraram esse movimento. 1. Infraestrutura computacional vira ativo estratégico A demanda por centros de dados cresceu de forma acelerada ao longo de 2025. Governos e grandes empresas ampliaram a capacidade de processamento para treinar e operar modelos de IA de grande escala. O relatório aponta o poder computacional como base da chamada “indústria inteligente”, com investimentos voltados à eficiência energética, à construção de superclusters de GPU (Unidade de Processamento Gráfico) e à redução de custos operacionais. Esse movimento acompanha uma tendência global, mas ganha contornos próprios na China, onde projetos nacionais de redistribuição de capacidade computacional ajudam a equilibrar oferta de energia e processamento entre regiões. 2. Chips projetados para IA As exigências dos modelos de IA influenciaram diretamente o design de semicondutores. Em 2025, fabricantes chineses avançaram no desenvolvimento de chips voltados especificamente para treinamento e inferência, como ASICs (Circuitos Integrados de Aplicação Específica) e aceleradores dedicados. Empresas como a Huawei, com a linha Ascend, ampliaram parcerias com provedores de nuvem e clientes corporativos para integrar essas soluções a ambientes de produção. O objetivo é reduzir a dependência de GPUs importadas e garantir desempenho adequado para modelos cada vez maiores, dentro das limitações do cenário geopolítico. 3. Pré-treinamento passa a definir a hierarquia dos modelos O relatório destaca que o pré-treinamento passou a definir a hierarquia entre modelos de grande escala, enquanto a inovação em arquitetura determina o nível de eficiência desses treinamentos. Quem dispõe de mais dados, melhor infraestrutura e técnicas mais refinadas parte em vantagem. Na prática, isso reforça a liderança de grandes empresas e centros de pesquisa. Modelos como o Qwen , da Alibaba, ganharam espaço entre desenvolvedores ao longo de 2025 justamente por combinarem base ampla de dados e boa eficiência, o que se refletiu em maior adoção e desempenho consistente. 4. Modelos de grande escala entram na fase de inferência Em 2025, os grandes modelos deixaram de ser vistos como experimentos e passaram a operar de forma contínua em produtos e serviços. A prioridade deixou de ser apenas treinar modelos maiores e passou a torná-los mais eficientes no uso cotidiano. Isso aparece em aplicações como assistentes digitais, automação de processos empresariais, análise de dados e atendimento ao cliente em plataformas de e-commerce, onde a inferência (respostas rápidas e estáveis), tornou-se o principal desafio técnico. 5. IA digital e IA física começam a se integrar O relatório identifica a convergência entre IA da informação, sistemas físicos e inteligência incorporada. Em outras palavras, software e hardware passam a evoluir juntos. Essa integração se reflete no avanço da robótica, da automação industrial e dos veículos autônomos. Empresas como a DJI e fabricantes de robôs industriais ampliaram o uso de IA para navegação, reconhecimento de objetos e interação com ambientes reais, aproximando a tecnologia de aplicações físicas concretas. 6. Reconfiguração dos pontos de entrada de tráfego digital A IA passou a transformar a forma como os usuários acessam serviços digitais. Em 2025, agentes de IA começaram a atuar como intermediários entre pessoas e aplicações, organizando tarefas, informações e fluxos de trabalho. Esses agentes se integraram a smartphones, computadores e plataformas de comunicação, reduzindo a dependência de interfaces tradicionais. Essa mudança altera o papel do “primeiro clique” e desloca parte do tráfego para sistemas baseados em IA. 7. Modelos multimodais ganham espaço O uso de modelos capazes de integrar texto, imagem, vídeo e código avançou de forma visível em 2025. Essas abordagens ampliam o contexto das respostas e tornam as aplicações mais versáteis. Na China, chatbots que combinam imagem e texto, além de ferramentas de geração de conteúdo audiovisual, começaram a ser adotados comercialmente, especialmente em plataformas digitais e serviços criativos. 8. IA incorporada em hardware cotidiano A presença da IA se expandiu para dispositivos de uso diário. Veículos inteligentes, smartphones, wearables (tecnologia vestível) e outros equipamentos passaram a incorporar processamento de IA local, sem depender exclusivamente da nuvem. Esse movimento aproxima a tecnologia do usuário final e amplia seu uso em atividades rotineiras, do transporte à comunicação e ao entretenimento. 9. IA acelera a pesquisa científica O relatório aponta o uso crescente de IA em áreas como química, física e ciência dos materiais. Em vez de substituir pesquisadores, a tecnologia tem sido usada para acelerar simulações, testar hipóteses e otimizar experimentos. Embora comparações com níveis humanos avançados sejam difíceis de medir, há evidências concretas de ganhos de produtividade e redução de tempo em etapas críticas da pesquisa científica e industrial. 10. IA de código aberto e rota chinesa para IAG Por fim, o estudo destaca o fortalecimento de modelos de código aberto desenvolvidos na China e a busca por um caminho próprio rumo à inteligência artificial geral. A estratégia combina abertura técnica, colaboração entre empresas e pesquisadores e desenvolvimento alinhado às demandas locais. O avanço do código aberto, nesse contexto, funciona como um instrumento de escala, redução de custos e formação de ecossistema, sem depender exclusivamente de modelos estrangeiros.
11 de janeiro de 2026
O Brasil vive um momento decisivo na reconfiguração de sua matriz logística voltada ao agronegócio e à mineração. O conjunto de concessões ferroviárias, hidroviárias e rodoviárias planejadas pelo governo federal para a Região Norte — especialmente no chamado Arco Norte — tende a redefinir os fluxos de escoamento da produção do Centro-Oeste brasileiro e a abrir novas oportunidades para investidores internacionais, com destaque para grupos chineses atentos à segurança logística, previsibilidade regulatória e competitividade de custos. Atualmente, os portos do Arco Norte — Miritituba / Itaituba (PA); Barcarena – Vila do Conde (PA); Santarém (PA); Itacoatiara (AM); Porto Velho (RO) e Itaqui (MA) — já respondem por cerca de um terço das exportações brasileiras de grãos em 2024, percentual que tende a crescer de forma acelerada na próxima década. As projeções indicam que, sem uma expansão robusta da infraestrutura, o sistema logístico existente não será capaz de absorver o crescimento esperado da produção agrícola brasileira, especialmente de soja, milho e farelos, commodities estratégicas para a segurança alimentar da China. Um paradoxo logístico: relevância econômica e fragilidade estrutural Apesar de ocupar quase metade do território nacional, a Região Norte ainda apresenta um dos maiores déficits de infraestrutura do país. A malha rodoviária pavimentada é limitada, altamente sensível às condições climáticas e com elevados custos de manutenção. O transporte aquaviário, predominante na região, sofre fortes restrições sazonais, com redução significativa da capacidade de navegação durante os períodos de estiagem, fator que gera perdas econômicas expressivas e afeta a confiabilidade da cadeia logística. Esse paradoxo se reflete em indicadores estruturais mais amplos: baixa cobertura de saneamento, limitações na infraestrutura de saúde e conectividade digital inferior à média nacional. Para o investidor estrangeiro, esses fatores não são apenas sociais, mas elementos centrais de risco operacional, reputacional e regulatório. O pacote de concessões e seus eixos estratégicos Para enfrentar esse gargalo, o governo brasileiro estruturou um amplo programa de concessões, com destaque para três grandes eixos: 1. Ferrovias estruturantes (greenfield) Entre os projetos mais relevantes estão a Ferrogrão, conectando o norte do Mato Grosso aos terminais do Tapajós , e a expansão da Ferrovia Norte-Sul até o Porto de Vila do Conde, no Pará. Esses corredores são desenhados para reduzir custos logísticos, aumentar a previsibilidade do transporte e aliviar a pressão sobre as rodovias. 2. Hidrovias estratégicas As concessões das hidrovias dos rios Madeira, Tapajós e Tocantins visam ampliar a capacidade de transporte de grãos e minérios com menor emissão de carbono por tonelada transportada — um ponto de crescente relevância para empresas chinesas alinhadas a critérios ESG e compromissos climáticos internacionais. 3. Rodovias de integração logística Projetos como a otimização da BR-163 (Rota Arco Norte) buscam aumentar a eficiência do acesso terrestre aos portos fluviais, criando um sistema intermodal mais robusto entre rodovia, ferrovia e hidrovia. Sustentabilidade, governança e risco socioambiental Embora tecnicamente relevantes, parte desses projetos enfrenta forte resistência socioambiental, especialmente em áreas sensíveis da Amazônia Legal. Questionamentos sobre impactos em terras indígenas, comunidades ribeirinhas e unidades de conservação têm gerado judicializações, atrasos e incertezas regulatórias. Para o investidor chinês, esse ponto é crucial. Diferentemente de ciclos anteriores, o sucesso desses projetos dependerá menos apenas de engenharia e capital e mais de governança institucional, licenciamento ambiental rigoroso e presença efetiva do Estado na fiscalização e no ordenamento territorial. Experiências recentes mostram que infraestrutura sem governança adequada pode gerar efeitos colaterais indesejados, como expansão desordenada de ocupação, especulação fundiária e aumento do desmatamento ilegal — fatores que ampliam riscos reputacionais e financeiros. Implicações diretas para empresas e investidores chineses Para grupos chineses envolvidos em trading de grãos e proteínas, logística, terminais portuários e armazéns, infraestrutura ferroviária e hidroviária, e inanciamento de projetos estruturantes, o arco Norte representa uma das mais relevantes fronteiras logísticas da América Latina na próxima década. No entanto, a decisão de investir exige uma leitura integrada que combine viabilidade econômica, estabilidade regulatória, análise socioambiental, articulação institucional com governos estaduais e federais, e entendimento profundo das dinâmicas regionais brasileiras.
6 de janeiro de 2026
A entrada em vigor, a partir de 2026, das medidas de salvaguarda impostas pela China às importações de carne bovina não altera apenas volumes e tarifas, mas reposiciona o papel dos Incoterms no comércio internacional do produto. O ponto-chave é que a verificação da quota ocorre no momento do desembaraço aduaneiro na China, sob responsabilidade da General Administration of Customs of China (GACC) — e não no embarque no país de origem. Essa característica faz com que o tempo real de trânsito, a previsibilidade logística e a data efetiva de chegada ao porto chinês se tornem determinantes para a viabilidade econômica da operação. Nesse contexto, os Incoterms deixam de ser apenas instrumentos de alocação de custos e riscos e passam a influenciar diretamente quem assume o risco de cair fora da quota. O Incoterm FOB (Free on Board) tende a ganhar relevância justamente porque concentra no importador chinês o controle do frete internacional, da escolha do armador, da rota e do transit time. Ao assumir essas decisões, o comprador passa a alinhar o risco de eventual perda de quota às variáveis que estão sob seu próprio controle operacional. Isso torna o FOB, do ponto de vista regulatório, a modalidade mais defensiva em um ambiente de quotas restritivas, especialmente para importadores que buscam previsibilidade e capacidade de reação ao longo do ano-calendário. Já o CFR (Cost and Freight) , amplamente utilizado historicamente nas exportações brasileiras de carne para a China, torna-se significativamente mais sensível ao risco. Embora o risco sobre a mercadoria se transfira ao importador no momento do embarque, a contratação do frete permanece sob responsabilidade do frigorífico brasileiro. Com a introdução das quotas, essa estrutura cria um desalinhamento relevante: o importador é quem utiliza a quota e arca com a tarifa adicional de 55% caso a carga seja desembaraçada fora do limite, mas a performance logística que determina esse desfecho depende das decisões do exportador e da empresa de navegação por ele contratada. A partir de 2026, atrasos, transbordos, congestionamentos portuários ou variações de transit time deixam de ser apenas problemas operacionais e passam a representar risco tarifário direto, elevando a exposição do comprador chinês. Nesse cenário, a logística deixa de ser um elemento acessório e passa a atuar como agente indireto de risco regulatório. O Incoterm CIF (Cost, Insurance and Freight) , por sua vez, amplia ainda mais essa complexidade. Ao incluir a contratação do seguro pelo exportador, o CIF concentra custos e decisões operacionais no frigorífico, sem que isso ofereça proteção contra o principal risco introduzido pelas quotas. O seguro cobre perdas físicas da carga, mas não mitiga a incidência da tarifa adicional decorrente do esgotamento da quota. Assim, o importador permanece exposto ao risco regulatório, sem controle sobre logística, cronograma ou janela de desembaraço. Em um ambiente de quotas, o CIF tende a exigir governança contratual ainda mais robusta, sob pena de gerar disputas comerciais quando a carga chega fora da quota e perde viabilidade econômica. Na prática, a adoção das quotas transforma o debate sobre Incoterms em uma discussão estratégica. O que antes era uma escolha baseada principalmente em custo, conveniência comercial ou hábito de mercado passa a envolver diretamente a gestão de risco regulatório e tarifário. Importadores chineses tendem a privilegiar estruturas que lhes garantam maior controle sobre o timing da operação, enquanto frigoríficos brasileiros passam a ser avaliados não apenas por preço e volume, mas também pela previsibilidade logística e pela capacidade de reduzir riscos associados à quota. Nesse novo cenário, FOB, CFR e CIF continuam sendo instrumentos válidos, mas deixam de ser neutros. Cada um deles redistribui, de forma distinta, o risco de cair fora da quota. A competitividade da carne brasileira no mercado chinês a partir de 2026 dependerá, cada vez mais, da capacidade de frigoríficos e importadores compreenderem essa dinâmica, ajustarem contratos, alinharem expectativas e estruturarem operações logísticas compatíveis com um ambiente regulatório mais rigoroso, previsível e orientado ao controle de volumes.
6 de janeiro de 2026
Com os gastos em marketing projetados para crescer apenas 8% na China em 2025, o ritmo mais lento em cinco anos, e mais da metade dos anunciantes pessimistas quanto ao retorno dos investimentos, segundo relatório publicado pelo portal ChinaSEO, marcas passaram a adotar estratégias de micromarketing e comunidades digitais, mais integradas ao cotidiano dos consumidores. A mudança de estratégia não se limita ao formato das campanhas, mas ao papel que o marketing passa a ocupar na jornada de consumo na China. Em vez de campanhas massivas e pontuais, marcas chinesas e estrangeiras vêm priorizando pontos de contato curtos, recorrentes e contextualizados, integrados ao cotidiano digital e físico dos consumidores. A lógica é reduzir desperdício de investimento e aumentar a previsibilidade de retorno, engajamento e recompra. Micro-interações passam a estruturar a relação com o consumidor [caption id="attachment_27076" align="alignleft" width="240"] Fonte da imagem: Rednote/Mixue Ice Cream via Dao Insights [/caption] No varejo físico, o micromarketing aparece na adaptação de elementos simples da experiência de compra. A rede chinesa de sorvetes Mixue, por exemplo, transformou o recibo em um instrumento de fidelização. Cada comprovante traz um trecho de uma história seriada, que se completa apenas com novas compras. A iniciativa utiliza um ponto de contato já existente para estimular retorno ao ponto de venda, sem recorrer a descontos ou campanhas promocionais tradicionais. A estratégia mostra como contatos breves e recorrentes entre marca e consumidor, chamados de micro-interações, passaram a substituir mensagens institucionais amplas e direcionarem estímulos contínuos, incorporados ao fluxo natural do consumo. No ambiente digital, a mesma lógica aparece em campanhas estruturadas para estimular a participação ativa do público. Em 2025, a Levi’s lançou no Douyin o desafio musical #Levi’sMusicProject, convidando usuários a criar vídeos com uma trilha exclusiva associada aos produtos da marca. A campanha resultou na criação de mais de 1,8 milhão de vídeos em cerca de dez dias, enquanto a hashtag acumulou aproximadamente 4,3 bilhões de visualizações na plataforma. Segundo análise da consultoria PLTFRM, especializada em estratégias digitais na China, a ação também impulsionou vendas nos canais de social commerce, com linhas de jeans esgotadas nas lojas da Levi’s dentro do Douyin e no Tmall. Comunidades fechadas ganham espaço nas estratégias de marca Com a queda do alcance orgânico em plataformas abertas, empresas passaram a investir em estratégias de domínio privado dentro do WeChat, combinando comunidades fechadas, conteúdo segmentado e mecânicas de gamificação. Esses grupos funcionam como canais diretos de relacionamento, permitindo comunicação contínua e coleta de dados comportamentais. As ações incluem jogos H5, testes de personalidade e desafios de curto prazo, geralmente ativados nos Momentos do WeChat ou dentro dos próprios grupos. Ao final da interação, o usuário recebe recomendações personalizadas e incentivos para compartilhar o conteúdo em redes baseadas em relações prévias de confiança, como grupos familiares ou de amigos. A Luckin Coffee utiliza esse modelo ao organizar comunidades locais vinculadas a lojas específicas. Por meio desses grupos, a empresa divulga promoções regionais, lança produtos por tempo limitado e direciona consumidores para pedidos recorrentes via mini-programas. A estratégia reforça a frequência de compra e mantém a marca presente na rotina do consumidor. Experiência física passa a alimentar o engajamento digital Outra frente que vem ganhando espaço é a integração entre experiência offline e presença digital. Lojas físicas deixaram de operar apenas como pontos de venda e passaram a funcionar como espaços de ativação, produção de conteúdo e coleta de dados. Em março de 2025, a Zara inaugurou uma loja em Nanjing, no principal distrito comercial da cidade, com áreas voltadas à interação digital. A unidade inclui salas de compras privadas, um estúdio para gravação de vídeos com iluminação profissional e agendamento de serviços via WeChat. O espaço também abriga o primeiro café Zacaffè fora da Espanha, iniciativa voltada a aumentar o tempo de permanência do público e estimular o compartilhamento espontâneo de conteúdo nas redes sociais. Confiança orienta decisões de consumo O avanço do micromarketing também reflete um comportamento mais cauteloso do consumidor chinês em relação à publicidade direta. Plataformas como Xiaohongshu ampliaram o peso da prova social na decisão de compra, com avaliações, relatos de uso e recomendações de usuários influenciando diretamente o consumo. Segundo análise da consultoria PLTFRM, cerca de 70% das transações na plataforma são impulsionadas por prova social, ou seja, avaliações, relatos de uso e recomendações de usuários integrados com publicações de marcas. As marcas também passaram a priorizar KOCs (Key Opinion Consumers), usuários comuns com audiências menores, geralmente abaixo de 10 mil seguidores, como parte das estratégias de influência na China. Esses perfis vêm sendo valorizados por apresentar maior proximidade com o público e maior credibilidade nas recomendações. De acordo com a PLTFRM, em 2025, campanhas com KOCs de nicho registraram taxas de conversão até três vezes superiores às obtidas por perfis de grande alcance. No lugar de campanhas centralizadas em poucos influenciadores, as empresas adotam redes distribuídas de microcriadores, com orientações mais abertas e foco em experiências reais de uso. O modelo favorece narrativas percebidas como espontâneas e fortalece o boca a boca dentro de comunidades específicas, reduzindo a saturação publicitária e aumentando a eficácia da comunicação em segmentos mais seletivos do consumo.
5 de janeiro de 2026
A China consolidou-se nas últimas décadas como o maior mercado individual para a carne bovina produzida no Brasil. Em 2025, dados da Secretaria de Comércio Exterior (SECEX/MDIC) mostram que o Brasil exportou aproximadamente 1,5 milhão de toneladas de carne bovina desossada congelada à China, principal item da pauta brasileira de exportação no setor. Esse volume corresponde a uma parcela significativa dos embarques totais de carne bovina do Brasil e reforça a importância do mercado chinês para os frigoríficos brasileiros. Reportagens setoriais com base em dados oficiais confirmam que a China absorveu cerca de 51,3% do total das exportações brasileiras de carne bovina em 2025, consolidando-se como parceiro estratégico de longo prazo para o agronegócio brasileiro. Esse cenário, contudo, passou a conviver com um novo ambiente regulatório a partir da conclusão da investigação de salvaguarda conduzida pelo Ministry of Commerce of the People's Republic of China (MOFCOM). O órgão concluiu que o crescimento acelerado das importações de carne bovina nos últimos anos causou dano à indústria doméstica chinesa, o que justificou a abertura formal da investigação em 27 de dezembro de 2024 e sua aprovação definitiva em 31 de dezembro de 2025. O regime de salvaguarda aprovado terá vigência de três anos (2026–2028) e será implementado por meio de quotas tarifárias específicas por país de origem. As importações realizadas dentro da quota anual definida para cada país permanecerão sujeitas à tarifa de importação previamente vigente. Já os volumes que excederem essa quota estarão sujeitos a uma tarifa adicional de 55%, conforme estabelecido no Comunicado nº 87/2025 do MOFCOM. [caption id="attachment_27047" align="alignnone" width="1688"] Imagem: Ministério do Comércio da China em Pequim/ Xinhua[/caption] É importante destacar que, mesmo antes da adoção das medidas de salvaguarda, a importação de carne bovina pela China já estava sujeita a uma tarifa ad valorem de aproximadamente 12%, conforme previsto na Tarifa Aduaneira de Importação da República Popular da China, aplicada de forma regular aos principais códigos do Sistema Harmonizado (HS) relativos à carne bovina refrigerada e congelada. Essa alíquota compõe o regime tarifário ordinário e permanece válida para os volumes importados dentro das quotas. Na prática, isso significa que a importação de carne bovina acima da quota torna-se economicamente proibitiva: 12% de tarifa ad valorem + 55% de tarifa adicional de salvaguarda, resultando em uma carga tarifária total de 67% sobre o valor da mercadoria. Embora o texto principal do comunicado no portal oficial não expresse diretamente os números das quotas por país, diversos veículos especializados — com base nas informações oficiais do Anexo 2 do comunicado — confirmaram os volumes específicos atribuídos a cada fornecedor. Para 2026, os volumes reportados são: Brasil: 1.106.000 toneladas Argentina: 511.000 toneladas Uruguai: 324.000 toneladas Nova Zelândia: 206.000 toneladas Austrália: 205.000 toneladas Estados Unidos: 164.000 toneladas Esses números são consistentes com dados oficiais divulgados aos exportadores pela própria autoridade chinesa e refletem o conteúdo do Anexo 2 do Comunicado nº 87/2025 (quota por país). O comunicado do MOFCOM descreve de forma clara o mecanismo de cobrança da tarifa no momento da importação, isto é, no desembaraço aduaneiro. No entanto, o texto público não detalha o método de alocação da quota — se por distribuição prévia, licenciamento específico ou consumo global ao longo do ano. O órgão também deixa explícito que quotas não utilizadas não podem ser transferidas ou acumuladas para anos subsequentes, o que impõe uma necessidade rigorosa de planejamento logístico e comercial dentro do ano-calendário. Neste novo ambiente regulatório, torna-se fundamental compreender a mudança prática no papel dos agentes da operação. Quem compra a carne bovina, promove o desembaraço aduaneiro e assume o risco regulatório na China é o importador chinês, provocando uma gestão de riscos e na estrutura econômica das operações. Caso, no momento do desembaraço aduaneiro, a quota brasileira já esteja total ou parcialmente esgotada — seja por atrasos logísticos, seja pela utilização prévia da quota por outros importadores — o importador estará automaticamente sujeito à tarifa adicional de 55%, o que reduz de forma significativa a margem da operação e pode torná-la economicamente inviável. Esse risco tende a se intensificar para importadores que concentram suas operações no final do ano civil, período em que a quota anual normalmente já se encontra amplamente consumida. Nessas circunstâncias, a previsibilidade de custos se reduz e o planejamento financeiro torna-se mais complexo, exigindo maior rigor no controle de volumes, cronogramas e janelas de desembaraço. Além disso, novos entrantes no mercado chinês podem enfrentar dificuldades adicionais para acessar volumes relevantes de quota nos primeiros ciclos do regime de salvaguarda, uma vez que a quota tende a ser absorvida mais rapidamente por empresas com histórico operacional consolidado. Por outro lado, o novo marco regulatório também cria oportunidades estratégicas. Importadores capazes de planejar com precisão seus fluxos logísticos e controlar o momento do desembaraço aduaneiro passam a deter vantagem competitiva baseada na previsibilidade do uso da quota. Nesse contexto, a quota deixa de ser apenas um instrumento regulatório e passa a assumir características de um ativo econômico indireto, influenciando negociações comerciais, formação de preços e estruturação contratual. Parcerias estratégicas com frigoríficos brasileiros que apresentem histórico consistente de embarques dentro das janelas de quota tornam-se, portanto, um fator relevante de mitigação de riscos. Para o frigorífico brasileiro, o novo regime também redefine seu posicionamento estratégico. Embora não detenha quota, suas decisões operacionais influenciam diretamente se a importação ocorrerá ou não dentro do limite disponível. A definição da data de embarque, a previsibilidade logística e a estabilidade de fornecimento passam a impactar diretamente o momento do desembaraço na China, tornando o frigorífico um gestor indireto do risco de quota. O novo regime cria um ambiente de competição interna entre embarques brasileiros. Caso o volume total exportado pelo Brasil exceda a quota anual atribuída ao país, apenas parte das cargas poderá ser desembaraçada sem a incidência da tarifa adicional, o que pode gerar disputas entre compradores, renegociações comerciais e pressões por desconto ou revisão de preços. Além disso, operações spot ou com clientes novos tendem a perder atratividade relativa, uma vez que importadores chineses passam a valorizar relações comerciais mais estáveis e previsíveis diante da limitação de quota. Outro ponto de atenção é o aumento da exigência por governança logística. Atrasos operacionais, transbordos imprevistos ou qualquer evento que amplie o tempo de trânsito internacional podem resultar na chegada da carga após o esgotamento da quota anual, transferindo o impacto econômico da tarifa adicional para a operação como um todo e comprometendo a competitividade do embarque. Por outro lado, o novo ambiente regulatório também abre oportunidades estratégicas relevantes para frigoríficos mais estruturados. Aqueles que oferecem previsibilidade logística, coerência operacional e integração contratual com o importador chinês tendem a ser priorizados como parceiros de longo prazo. A competição deixa de se concentrar exclusivamente no preço e passa a incorporar critérios como confiabilidade, segurança de entrega e capacidade de operar dentro das janelas de quota. [caption id="attachment_27048" align="alignnone" width="1688"] Imagem: Trabalhadores do Hulun Buir Meat Industry Group realizam corte e processamento de carne bovina importada do Brasil/ Xinhua[/caption] A partir de 2026, o comércio de carne bovina entre Brasil e China passa a operar sob um novo regime de governança comercial, no qual a introdução das quotas chinesas não representa uma interrupção do fluxo comercial, mas uma mudança estrutural na forma de competir. O mercado permanece aberto, porém passa a exigir maior sofisticação na gestão operacional, contratual e logística dos agentes envolvidos. Para o importador chinês, a quota deixa de ser apenas um instrumento regulatório e passa a se configurar como um ativo estratégico, cuja utilização eficiente depende de planejamento rigoroso de cronogramas, controle do momento do desembaraço aduaneiro e estruturação de contratos alinhados à disponibilidade de quota. Essa lógica, contudo, também introduz riscos relevantes, como a incidência da tarifa adicional de salvaguarda e maiores barreiras de entrada para novos participantes, especialmente em um ambiente de quota limitada e elevada concorrência. Para o frigorífico brasileiro, o novo regime não implica perda automática de mercado, mas exige uma reformulação da atuação comercial. A competitividade deixa de se apoiar exclusivamente em preço e volume e passa a incorporar, de forma decisiva, critérios como confiabilidade logística, previsibilidade operacional e capacidade de contribuir para a gestão do risco de quota do importador. Frigoríficos que consigam se posicionar como parceiros estratégicos tendem a preservar e até ampliar sua relevância no mercado chinês.