

6 de março de 2026
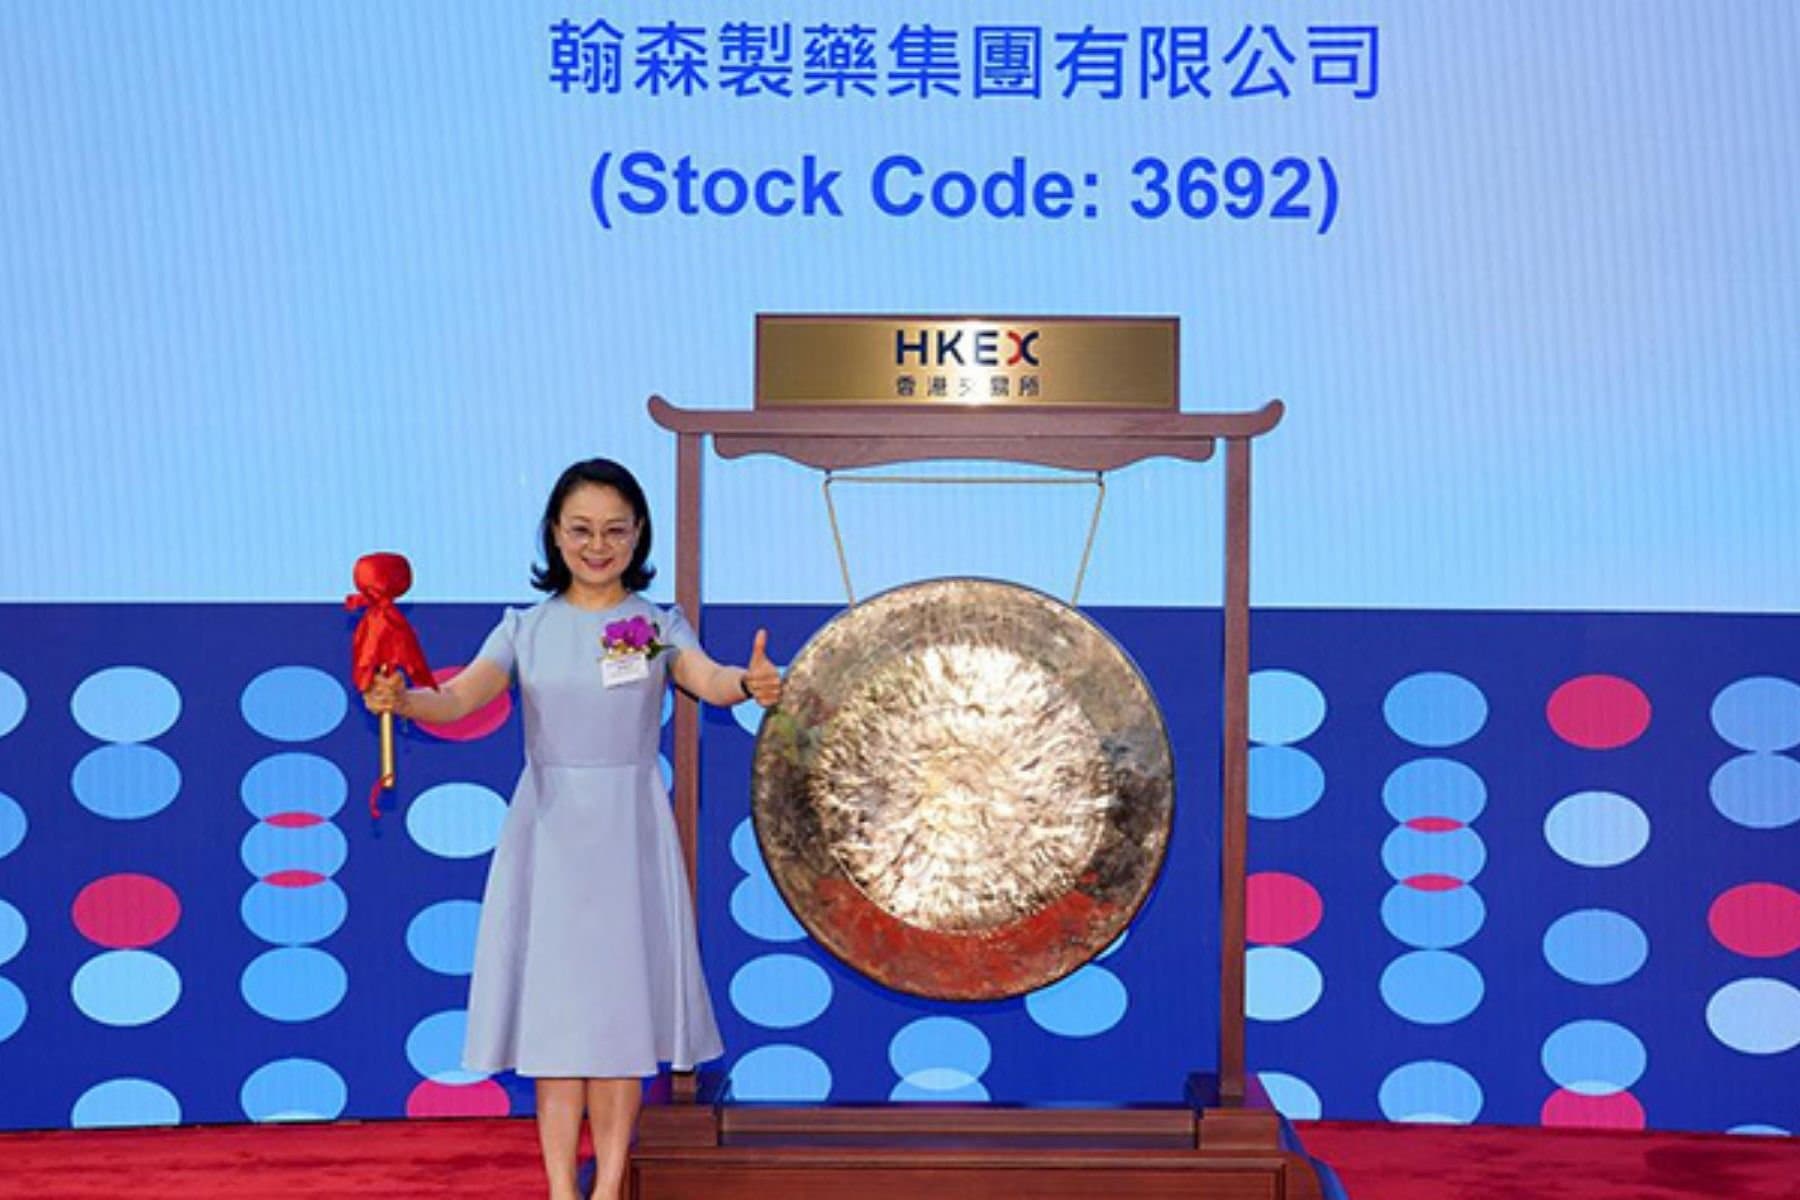
A China e Hong Kong concentram 18 das 50 mulheres mais ricas do mundo que construíram a própria fortuna, segundo a edição 2025 da Forbes. O número empata com os Estados Unidos e mantém a região chinesa entre os principais polos globais de bilionárias self-made. Levantamentos anteriores do Hurun Report já indicaram a predominância chinesa nesse grupo, em alguns anos com mais da metade da lista global. Entre os principais setores estão a indústria farmacêutica, manufatura de componentes eletrônicos, petroquímica e mercado imobiliário, segmentos que concentram algumas das maiores empresas privadas do país e forte inserção nas cadeias globais de suprimentos. A seguir, dez bilionárias chinesas que construíram suas próprias fortunas e influenciam setores globais. 1.Zhong Huijuan Fundadora e presidente da Hansoh Pharmaceutical, construiu fortuna no desenvolvimento de medicamentos com foco em oncologia e doenças crônicas. É presença recorrente entre as mulheres mais ricas do setor farmacêutico global. Seu patrimônio é estimado em US$17,5 bilhões. 2. Wang Laichun Presidente da Luxshare Precision Industry, iniciou a carreira como operária na cadeia da Foxconn. Hoje lidera uma das principais fornecedoras globais de componentes para a indústria eletrônica. Patrimônio estimado em aproximadamente US$10,6 bilhões. 3. Zhou Qunfei Fundadora da Lens Technology, transformou a companhia em uma das maiores fabricantes de vidro de precisão para smartphones. A empresa fornece componentes para marcas globais como a Apple e Tesla. Fortuna estimada em cerca de US$10 bilhões. 4. Zeng Fangqin Fundadora da Lingyi iTech, construiu a empresa na cadeia global de componentes para smartphones e tablets. Patrimônio estimado em cerca de US$9,1 bilhões. 5. Fã Hongwei Presidente da Hengli Petrochemical, lidera um dos maiores grupos privados de petroquímicos e poliéster da Ásia. Patrimônio estimado em cerca de US$7,3 bilhões. 6. Wu Yajun Cofundadora da Longfor Group, construiu um dos maiores grupos imobiliários privados da China, com atuação em desenvolvimento residencial e gestão de propriedades. Patrimônio estimado em aproximadamente US$6,4 bilhões. 7. Chen Lihua Fundadora do Fuwah International Group, consolidou patrimônio nos setores imobiliário e hoteleiro, com forte presença em Pequim. Seu patrimônio é estimado em cerca de US$6 bilhões. 8. Zhao Yan Fundadora da Bloomage Biotechnology, atua na produção de ácido hialurônico utilizado em cosméticos e aplicações médicas, com exportações para diversos mercados. Fortuna estimada em aproximadamente US$2,8 bilhões. 9. Ele Qiaonv Fundadora da Beijing Orient Landscape, expandiu a companhia no setor de infraestrutura ambiental e projetos urbanos. Patrimônio estimado em aproximadamente US$1,3 bilhão. 10. Lu Zhongfang Empresária ligada ao setor educacional, é uma das principais acionistas da empresa de treinamento para concursos públicos Offcn Education. Fortuna estimada em cerca de US$1,1 bilhão.
3 de março de 2026
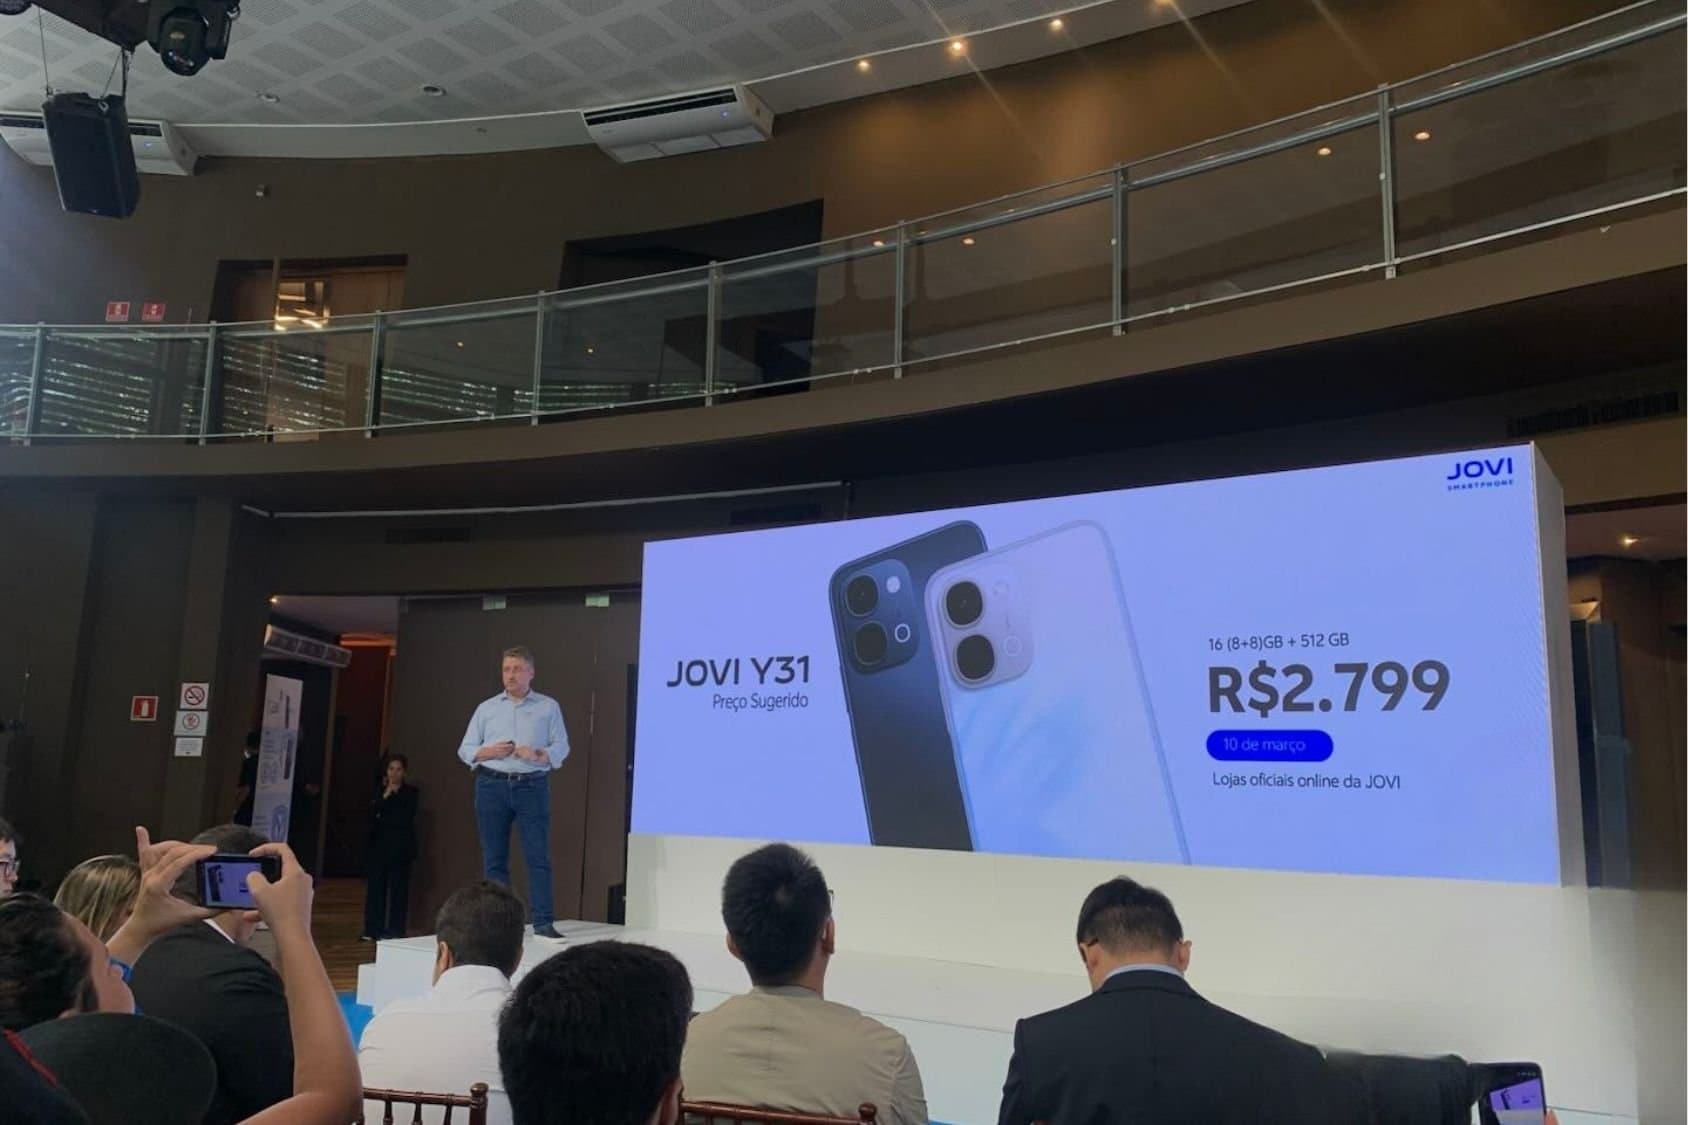
A JOVI anunciou nesta terça-feira (3) a chegada do modelo Y31 ao Brasil. Em um evento de lançamento do aparelho, realizado em São Paulo, a empresa posicionou o smartphone como uma ferramenta voltada ao público empreendedor, com foco em autonomia de bateria, resistência física e recursos para quem utiliza o celular como instrumento de trabalho. Durante a apresentação, a marca também exibiu o fone de ouvido sem fio Buds Air 3, ampliando o portfólio de acessórios no país. Segundo Jorge Gloss, diretor de Marketing da marca no Brasil, o foco está no consumidor que “vive uma rotina intensa de trabalho e empreendedorismo”. Ele afirmou que o desenvolvimento do produto partiu da rotina desse público. “Tem um público que não quer, ele precisa. São os empreendedores”, disse, citando os mais de 12 milhões de MEIs no Brasil. “São pessoas que usam o celular o dia todo, não como acessório, mas como ferramenta de trabalho”. O Y31 será vendido no Brasil com preço sugerido de R$2.799. A estratégia comercial inclui parcerias institucionais. Gloss citou programas de capacitação com o Sebrae e uma série de conteúdos em vídeo com empreendedores, além de colaboração com a franquia Shark Tank para produção de episódios inspirados em negócios. André Varga, diretor de Produtos da JOVI , afirmou que o desenvolvimento do Y31 considerou preferências do consumidor brasileiro. Segundo ele, até a escolha das cores — preto e branco “lírio” — foi definida com base nesse perfil, além da ênfase em confiabilidade para o uso diário. “Nós somos uma marca dedicada ao mercado brasileiro. Isso significa investir mais tempo e recurso na fase de pesquisa e desenvolvimento”, afirmou. Ele mencionou um levantamento realizado no fim do ano passado com o Instituto Ipsos. “Foram mais de 1.200 entrevistados. Quase 70% declararam ter uma opinião positiva sobre marcas chinesas.” Segundo o executivo, mais de 40% dos entrevistados veem a China como referência em tecnologias de bateria. Especificações técnicas O Y31 traz bateria de 7.200 mAh, apontada pela empresa como principal diferencial. O aparelho utiliza o processador Qualcomm Snapdragon 6s 4G Gen2 e conta com tela IPS LCD de 6,75 polegadas com taxa de atualização de 120 Hz. O modelo será vendido em versões com 8 GB de RAM e armazenamento interno de 256 GB ou 512 GB. O conjunto de câmeras inclui sensor principal traseiro de 50 megapixels, lente auxiliar de 2 MP para profundidade e câmera frontal de 32 MP. O sistema roda OriginOS 6, baseado no Android 16, com promessa de atualizações de segurança por até quatro anos. Além da autonomia estendida, o aparelho conta com certificações IP68 e IP69, que indicam resistência contra água e poeira, reforçando o posicionamento voltado ao uso intenso no dia a dia. O Y31 será vendido no Brasil com preço sugerido de R$2.799 e já está disponível nos canais oficiais da marca e no varejo online. O fone JOVI Buds Air 3 terá preço sugerido de R$299 quando comercializado separadamente. Até 31 de maio, como parte da campanha de lançamento, quem adquirir o Y31 receberá o fone sem custo adicional, além de um pacote de benefícios que inclui dois anos de garantia e extensão da garantia da bateria por quatro anos. Durante o evento, a companhia informou que os outros modelos da linha Y, Y21 e Y215G, já comercializados no mercado brasileiro, passarão a ser produzidos localmente. Segundo a empresa, a decisão reforça o compromisso com a cadeia produtiva nacional.
2 de março de 2026
Ao longo dos últimos anos, o mercado chinês de vinhos tem passado por uma transformação profunda. O consumo deixou de ser guiado apenas por volume e status e passou a incorporar critérios como qualidade percebida, identidade de marca, custo-benefício e adequação aos canais digitais. Esse movimento foi detalhado no relatório “O Brasil que a China ainda não provou: Transformando desafios em oportunidades no mercado chinês de espumantes”, elaborado pelo adido agrícola brasileiro em Pequim, Leandro Feijó, no âmbito do programa AgroInsight, que apresenta uma leitura consistente sobre o cenário atual do setor de vinhos e espumantes na China, suas tendências de consumo e o espaço potencial para novas origens. De acordo com o relatório, a China consolidou-se como um dos maiores importadores globais de vinho, apesar da retração observada após o pico de 2017. Em 2024, as importações voltaram a apresentar recuperação parcial, alcançando cerca de US$1,6 bilhão, com forte concentração em fornecedores tradicionais como Austrália, França, Chile, Itália, Espanha e Estados Unidos. O relatório destaca ainda a mudança no perfil do consumidor chinês, com crescimento do consumo doméstico (off-trade), avanço acelerado do e-commerce, uso intensivo de livestreaming e maior abertura a novos estilos, especialmente entre jovens urbanos e mulheres. Nesse contexto, o Brasil surge, em tese, como uma origem alternativa. No entanto, a distância entre potencial de mercado e capacidade real de exportação ainda é significativa. Do ponto de vista produtivo, o Brasil não é um grande player global em vinho. Segundo dados consolidados da International Organisation of Vine and Wine (OIV), a produção brasileira gira em torno de 2 milhões de hectolitros por ano, volume modesto quando comparado aos grandes exportadores do Novo e do Velho Mundo. Essa produção é altamente concentrada. Mais de 85% do vinho brasileiro é produzido no Rio Grande do Sul, com destaque para a Serra Gaúcha, onde se encontram as principais vinícolas do país. Outras regiões, como Santa Catarina e o Vale do São Francisco, têm importância qualitativa e tecnológica, mas representam parcelas menores do volume total. Estados como Goiás e Distrito Federal aparecem apenas de forma marginal nas estatísticas, com iniciativas artesanais e experimentais, voltadas ao mercado local e ao enoturismo, sem escala exportadora. Além disso, grande parte da produção nacional ainda é destinada ao mercado interno, que absorve volumes relevantes de vinhos de mesa, sucos e espumantes. A exportação é uma atividade complementar para poucas vinícolas, quase sempre concentradas no Sul do país. Nos últimos anos, esse foco no mercado doméstico foi reforçado pelo crescimento consistente do e-commerce de vinhos no Brasil. Plataformas especializadas como a Wine.com.br, considerada a maior operação de venda online de vinhos da América Latina, e a Evino, com modelo voltado a campanhas promocionais e forte presença digital, ampliaram significativamente o acesso do consumidor brasileiro a rótulos nacionais e importados. Redes híbridas como a Grand Cru, que combinam lojas físicas e comércio eletrônico, também fortaleceram o canal digital. Além dos players especializados, marketplaces como Amazon Brasil e Mercado Livre passaram a operar com maior relevância na categoria de bebidas alcoólicas, ampliando alcance logístico e capilaridade de vendas. Esse movimento consolidou o ambiente digital como canal estratégico para escoamento da produção nacional, especialmente em segmentos de maior valor agregado. Na prática, isso significa que parte relevante das vinícolas brasileiras passou a enxergar no mercado interno digital um caminho mais previsível e financeiramente atrativo do que a entrada em mercados externos complexos, como o chinês. O investimento necessário para adaptação regulatória, registro no GACC, adequação de rotulagem, construção de marca e estrutura de importação na China muitas vezes supera o retorno esperado no curto e médio prazo, especialmente quando o mercado doméstico já oferece crescimento via e-commerce, com menor risco regulatório e maior controle operacional. Os dados oficiais de comércio exterior do Brasil, compilados pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) por meio do ComexStat, mostram que as exportações brasileiras de vinho são limitadas e concentradas em mercados regionais ou de nicho, como Paraguai, Estados Unidos, Uruguai, Haiti e alguns países do Caribe. A China, até o momento, não figura entre os principais destinos do vinho brasileiro. Esse dado é fundamental para afastar leituras excessivamente otimistas. O Brasil não deixou de exportar vinho para a China por falta de mercado, mas porque as condições regulatórias, comerciais e econômicas não são favoráveis para a maioria das vinícolas. Do ponto de vista legal, o Brasil não impõe qualquer restrição à exportação de vinho para a China. Vinícolas registradas no Ministério da Agricultura e Pecuária (MAPA) podem exportar livremente seus produtos. O problema começa no lado chinês. Para que um vinho brasileiro possa entrar na China, a vinícola precisa estar registrada no sistema da General Administration of Customs of China (GACC), por meio do sistema CIFER. Esse registro é obrigatório, envolve análise documental, conformidade sanitária, adequação a padrões técnicos chineses e pode levar meses. Além disso, o sistema não divulga estatísticas consolidadas por país, o que dificulta até mesmo saber quantas vinícolas brasileiras estão efetivamente habilitadas. A isso se somam exigências rigorosas de rotulagem em mandarim, necessidade de importador local habilitado, custos logísticos elevados, adaptação de produto ao gosto do consumidor chinês e investimentos contínuos em marketing digital. Diferentemente de países como Chile ou Austrália, o Brasil não possui acordo de livre-comércio com a China, o que reduz sua competitividade tarifária frente a concorrentes diretos. Embora o relatório do adido agrícola destaque corretamente que existe espaço para o Brasil construir uma presença no mercado chinês de vinhos, é preciso reconhecer um ponto central: não há hoje um incentivo econômico claro para que a maioria das vinícolas brasileiras invista nesse mercado. O custo regulatório é alto, o retorno é incerto, o volume potencial inicial é pequeno e o esforço de construção de marca na China é longo. Para vinícolas médias e pequenas — que compõem a maior parte do setor no Brasil —, faz mais sentido priorizar o mercado interno ou exportações regionais, onde os riscos são menores e o conhecimento do consumidor é maior. O vinho brasileiro pode, sim, encontrar espaço na China. Mas esse caminho não é rápido, nem fácil, nem barato. Ele exige estratégia de longo prazo, escala mínima, estrutura regulatória, parceiro local confiável e disposição para competir em um dos mercados mais exigentes do mundo. Como bem sugere o título do relatório do AgroInsight, a China ainda não provou o vinho brasileiro. Não por falta de qualidade ou curiosidade do consumidor, mas porque, hoje, o sistema não favorece a entrada espontânea de novos players sem apoio institucional, acordos comerciais ou políticas de incentivo específicas. Tratar essa realidade com transparência é fundamental para evitar frustrações, alinhar expectativas e construir, quando houver condições, projetos sólidos e sustentáveis entre Brasil e China.
26 de fevereiro de 2026
A publicação do Decreto nº 12.858, de 24 de fevereiro de 2026, representa um passo importante na consolidação do novo modelo regulatório da defesa agropecuária brasileira. Ao atualizar o regulamento da Lei de Fertilizantes, o governo federal integra oficialmente o setor às diretrizes da chamada Lei do Autocontrole, aprovada em 2022. Mais do que uma simples atualização técnica, essa mudança confirma uma transformação estrutural na forma como o Brasil organiza sua fiscalização agropecuária. A Lei do Autocontrole instituiu a análise de risco como base da atuação do Estado e determinou que os próprios agentes privados desenvolvam programas internos de controle, com o objetivo de garantir qualidade, segurança e conformidade dos produtos. Na prática, a responsabilidade primária pela conformidade deixa de ser exclusivamente estatal e passa a ser compartilhada com o setor privado, enquanto o poder público mantém o papel de fiscalizar, auditar e aplicar sanções quando necessário. Com o novo decreto, esse modelo passa a valer de forma clara para toda a cadeia de fertilizantes, incluindo corretivos, inoculantes, biofertilizantes, remineralizadores e substratos para plantas. O novo texto regulamentar determina que os programas de autocontrole devem ser estruturados de maneira proporcional ao porte da empresas e aos riscos identificados, devendo conter política formal de qualidade, definição de pontos críticos de controle, plano de amostragem, mecanismos de rastreabilidade, registros sistematizados e auditáveis desde a recepção da matéria-prima até a expedição do produto, além de procedimentos de recolhimento de lotes e medidas de autocorreção. Essa modernização aproxima o setor brasileiro de fertilizantes de padrões regulatórios adotados por economias com maior grau de governança técnica e sanitária. Ao mesmo tempo, aumenta a previsibilidade jurídica. A legislação estabelece quatro categorias de infração, sendo elas: leve, moderada, grave e gravíssima, com multas proporcionais à gravidade da conduta e ao porte da empresa. O decreto detalha as situações que se enquadram em cada categoria, desde falhas documentais até fraude, adulteração, casos de deficiência de nutrientes ou contaminação de produtos. Também define critérios técnicos mais objetivos para o cálculo de penalidades, reduzindo margens de interpretação e tornando as decisões administrativas mais transparentes. Outro ponto relevante é a regulamentação do Programa de Incentivo à Conformidade. De adesão voluntária, o programa permite que empresas com histórico regular e boa governança, como possuir registro há pelo menos 24 meses, não ter condenações graves ou gravíssimas recentes e compartilhar dados operacionais e de controle de qualidade, possam regularizar infrações leves ou moderadas por meio de notificação e receber tratamento diferenciado na fiscalização. Para participar, é necessário atender a requisitos como tempo mínimo de registro e ausência de condenações recentes mais graves. O objetivo é incentivar a transparência e a gestão preventiva de riscos, fortalecendo a relação de confiança entre setor produtivo e Estado. O Decreto também detalha hipóteses de medidas cautelares, como apreensão de produtos, suspensão temporária de atividade e destruição ou devolução à origem, especialmente em casos de risco à defesa agropecuária, ausência de comprovação de execução do programa de autocontrole, falta de análises laboratoriais obrigatórias ou indícios de fraude e adulteração. Essa sistematização contribui para maior clareza regulatória e segurança jurídica. As empresas já registradas terão prazo de dois anos para se adaptar às novas exigências. Novos registros, no entanto, já deverão cumprir integralmente as regras desde o início. A atualização normativa ocorre em um setor sensível para a segurança alimentar e para a competitividade do agronegócio brasileiro. O Brasil é um dos maiores consumidores globais de fertilizantes e depende fortemente de cadeias internacionais de fornecimento. Ao fortalecer a governança regulatória interna, o país sinaliza compromisso com padrões técnicos mais robustos, rastreabilidade e gestão por risco, sem criar novas barreiras comerciais formais. A integração do setor de fertilizantes ao modelo da Lei do Autocontrole indica que a estratégia brasileira passa a combinar escala produtiva com maior densidade institucional. Para investidores estrangeiros e parceiros comerciais, o recado é claro: a competitividade do agronegócio brasileiro não será construída apenas sobre volume e eficiência logística, mas também sobre qualidade regulatória e previsibilidade jurídica. O país busca combinar escala produtiva com maior organização institucional. Para empresas chinesas que exportam fertilizantes ao Brasil, operam trading de insumos ou avaliam investir em unidades industriais no país, o novo modelo traz maior previsibilidade regulatória e reduz incertezas interpretativas. Em um ambiente global cada vez mais exigente em termos de segurança, transparência e governança nas cadeias agrícolas, o Brasil demonstra que pretende alinhar competitividade produtiva com responsabilidade técnica, um fator essencial para decisões de investimento de longo prazo.
25 de fevereiro de 2026
Entre 2025 e 2030, a combinação de inteligência artificial , automação e envelhecimento populacional deve alterar a estrutura de empregos no mundo. Na China, onde a população em idade ativa tem reduzido de forma contínua desde 2015 e a digitalização avança em ritmo acelerado, essa mudança já está em curso. De acordo com o Relatório sobre o Futuro do Trabalho 2025, do Fórum Econômico Mundial, mais de 90% das empresas que operam no país afirmam que inteligência artificial e robótica serão centrais para transformar seus negócios até 2030. O índice supera o de outras regiões e indica prioridade clara na adoção tecnológica. Enquanto governos e empresas em diversas economias ainda discutem regulação, riscos e impactos da IA sobre o emprego, a China acelera a aplicação industrial da tecnologia. O país lidera a instalação de robôs industriais no mundo e amplia a produção em escala. Em 2025, a Unitree Robotics enviou mais de 5.500 robôs humanoides para clientes globais. No mesmo período, empresas dos Estados Unidos não registraram exportações em volume equivalente desse tipo de equipamento, o que evidencia diferença de escala na comercialização da tecnologia. A lógica por trás dessa estratégia não é apenas técnica, mas demográfica e geoeconômica. A população em idade ativa na China tem diminuído de forma contínua. Essa redução da mão de obra disponível encarece funções repetitivas, sobretudo em setores como manufatura e logística, empurrando empresas a substituir tarefas humanas por máquinas. Ao mesmo tempo, tensões comerciais e reorganização de cadeias globais obrigam companhias a repensar custos e eficiência, um desafio que se traduz, muitas vezes, em investimentos ainda maiores em automação. A resposta empresarial combina aumento de produtividade e substituição de tarefas repetitivas. O relatório do Fórum Econômico Mundial projeta que 22% dos empregos globais sofrerão mudanças até 2030, com redução de funções administrativas e operacionais rotineiras e expansão de cargos ligados a dados, engenharia e tecnologia. Na China, esse movimento ocorre com maior intensidade porque está alinhado à política industrial e ao planejamento de longo prazo. No setor produtivo, isso significa mudança no perfil da demanda por trabalho. Cresce a procura por engenheiros de automação, especialistas em dados e profissionais de manutenção de sistemas inteligentes, enquanto funções operacionais tradicionais perdem espaço. Segundo o relatório, cerca de 38% das empresas na China enfrentam escassez de talentos qualificados, e mais da metade dos empregadores defende maior investimento público em requalificação e mais flexibilidade em contratação e demissão. A tecnologia é central para o planejamento da força de trabalho: 76% das empresas pretendem expandir seus quadros usando novas ferramentas digitais, e esperam que 43% das tarefas sejam executadas principalmente por tecnologia até 2030, acima da média global de 34%. Além disso, 76% dos empregadores planejam explorar grupos de talentos mais diversos e 82% investem em iniciativas de recrutamento, retenção e progressão, superando os índices globais. O resultado é uma transformação acelerada do mercado de trabalho, em que a China aplica tecnologia em ritmo intenso, mas precisa lidar com desafios estruturais para formar e manter profissionais qualificados.
12 de fevereiro de 2026
Com a entrada de 2026 no calendário lunar chinês, o Ano do Cavalo marca a transição de um período mais introspectivo para um ciclo de ação, velocidade e busca por liberdade. Segundo a consultora em astrologia chinesa Marina Caramez, o novo ano acelera o ritmo das decisões e faz com que as oportunidades surjam e desapareçam rapidamente. “As oportunidades chegam e vão embora muito rápido. É preciso estar preparado, pois elas não voltam”, afirma. Diferente de 2025 (regido pela Serpente) , que foi focado no aprimoramento pessoal e na introspecção, 2026 é um ano de energia Yang, considerada mais ativa. “O cavalo é um animal feliz quando está livre e correndo sem sela. Essa energia nos empurra para agir, mas a impetuosidade pode colocar tudo a perder se não houver cautela”, diz a consultora. Cavalo de Fogo intensifica impulso e paixão O ciclo de 2026 combina o signo do Cavalo com o elemento Fogo. Na tradição da astrologia chinesa, essa combinação indica que as características do signo tendem a se manifestar de forma mais intensa. Marina explica que, quando o elemento do ano coincide com o elemento do próprio signo, a energia se expressa de maneira mais forte. “O fogo está ligado à paixão e à impetuosidade. Isso traz motivação e otimismo, mas também pode nos cegar”, afirma. Segundo a consultora, essa intensidade pode reduzir a flexibilidade das pessoas em relação às próprias ideias. “Quando a paixão está muito forte, a flexibilidade vai embora. As pessoas podem brigar por coisas bobas porque estão muito apegadas a uma ideia ou a um conceito”, diz. Decisões de carreira pedem cautela O impacto da energia do Cavalo tende a ser sentido com força em escolhas profissionais. A busca por liberdade e autonomia pode levar a decisões precipitadas, como trocas de emprego feitas sem planejamento. “Em um ano do Cavalo, é comum a pessoa sentir vontade de mudar tudo. Às vezes, a mudança faz sentido. Em outras, é apenas a influência do ritmo acelerado do ano. Por isso, é importante pensar duas ou três vezes antes de decidir algo importante”, afirma Marina. Ela recomenda organizar a vida prática antes de “entrar no ritmo” do ano. “Antes de subir no cavalo e sair galopando, crie raízes. Planeje, organize e saiba a direção que quer tomar. Se você não souber, o cavalo pode te levar para um caminho sem rumo”, diz. Parcerias tendem a render mais que iniciativas isoladas Apesar da imagem do cavalo associada à independência, Marina afirma que 2026 tende a favorecer colaborações e trabalhos em equipe . “O movimento do ano favorece mais as parcerias do que iniciativas totalmente individuais. Trabalhar com outras pessoas pode gerar resultados melhores do que agir sozinho”, explica. Segundo ela, a simbologia do Fogo reforça a ideia de que pequenas ações coletivas podem ganhar força quando feitas em conjunto. Oportunidades rápidas exigem preparo Outro ponto destacado é a velocidade com que oportunidades surgem e desaparecem ao longo do ano. Para a consultora, o planejamento prévio é decisivo para aproveitar esse movimento. “A oportunidade vem e passa rápido. Quem não estiver preparado, perde. É preciso deixar as bases organizadas antes, para conseguir agir quando a janela se abre”, afirma. Ela recomenda que projetos, viagens ou mudanças importantes sejam planejados com antecedência. “Se a pessoa já sabe que quer fazer algo ao longo do ano, o ideal é organizar tudo o quanto antes. Isso reduz o risco de perder oportunidades por falta de preparo”, diz. [caption id="attachment_27622" align="alignnone" width="900"] Foto: Arquivo pessoal/ Arte: China2Brazil[/caption] Signos mais desafiados no ciclo do Cavalo Entre os 12 signos da astrologia chinesa, o Rato tende a enfrentar mais desafios em anos regidos pelo Cavalo, por se tratar de signos considerados opostos na tradição da metafísica chinesa. Segundo Marina, isso pode significar mais mudanças forçadas e situações fora da zona de conforto. “Não é algo necessariamente negativo. Sair da zona de conforto costuma gerar crescimento, desde que a pessoa saiba lidar com o processo”, afirma. Para quem tem dificuldade em acompanhar mudanças rápidas, a recomendação é adotar estratégias de desaceleração e organização. “Planejamento ajuda a reduzir o impacto do ritmo acelerado. Também é importante buscar práticas que ajudem a manter o foco e o controle emocional”, diz Marina. Entre as sugestões, ela cita exercícios de respiração, meditação e atividades que ajudem a reduzir a impulsividade. Principal alerta do Ano do Cavalo O principal risco do ciclo, segundo a consultora, está na combinação entre velocidade e decisões tomadas no impulso. “A energia do ano favorece a ação, mas também aumenta a chance de escolhas feitas no calor do momento. É um ano para agir, mas com direção clara”, conclui.
4 de fevereiro de 2026
O governo chinês classificou os dados digitais como um recurso econômico oficial, posicionando a informação no mesmo patamar estratégico que recursos naturais, capital humano, tecnologia e investimentos. Segundo o relatório "MADE IN CHINA: A Nova Arquitetura da Inovação Global", elaborado pelo Institute for Tomorrow em parceria com o E-Commerce Brasil, IEST Group e YouPix, essa mudança permite que cada clique, compra ou deslocamento do cidadão seja tratado como um ativo estratégico para o crescimento do Produto Interno Bruto (PIB), que tem meta de 10% de participação da economia digital até 2025. O documento foi elaborado a partir de visitas à empresas chinesas e detalha os aprendizados ao percorrer seis cidades estratégicas Beijing, Hengqin, Hangzhou, Guangzhou, Shenzhen e Xangai, para mapear como o planejamento estatal e a execução privada constroem um ecossistema de inovação integrada. Planejamento estatal como motor da economia O relatório observa que a inovação na China não é um processo espontâneo, mas uma arquitetura desenhada pelo Estado por meio dos Planos Quinquenais, que definem metas estratégicas, enquanto empresas privadas funcionam como braços executores. Essa coordenação permite que o país direcione recursos de forma massiva. A delegação observou que o governo chinês facilita o acesso à infraestrutura e ao capital para startups alinhadas às metas nacionais. Como resultado, a China registra crescimento acelerado em tecnologias verdes e cidades inteligentes, onde o poder público abre dados para que empresas criem soluções práticas para a população. Como oportunidade para o mercado externo, o documento destaca a ilha de Hengqin. O local funciona como um laboratório de cooperação entre a China continental e os países de língua portuguesa. Segundo a delegação, Hengqin oferece incentivos fiscais e desburocratização para empresas brasileiras que desejam testar tecnologias no mercado asiático, servindo como uma porta de entrada para a nova arquitetura da inovação global. A industrialização da influência e o varejo de entretenimento Um dos pontos centrais detalhados pela delegação é a transformação do consumo através da "Creator Economy". O relatório descreve que a China industrializou a criatividade, transformando o conteúdo em uma transação financeira direta. O sistema organiza os influenciadores em uma estrutura profissional dividida em Key Opinion Leaders (KOLs), voltados para o alcance de massa, e Key Opinion Consumers (KOCs), focados na conversão técnica em nichos específicos. Segundo o documento, esse modelo de "social commerce" é sustentado pela Multi-Channel Networks (MCNs). Essas empresas funcionam como verdadeiras fábricas, oferecendo estúdios, logística e roteirização para transmissões ao vivo que duram 24 horas por dia. Em cidades como Hangzhou, sede do grupo Alibaba, a delegação visitou complexos físicos dedicados exclusivamente ao comércio em tempo real, onde o algoritmo de recomendação conecta o produto ao consumidor no exato momento da transmissão. O movimento Guochao e a identidade tecnológica A delegação brasileira identificou a força do movimento Guochao, ou "onda nacional" , fenômeno que representa orgulho nacional refletido no consumo. Jovens consumidores priorizam marcas locais, como Xiaomi, Huawei e Anta, que incorporam elementos da cultura tradicional em produtos de alta tecnologia. Esse fenômeno fortaleceu o mercado interno e reduziu a dependência de marcas estrangeiras. As empresas monitoram em tempo real as preferências da população e ajustam estoques e designs quase instantaneamente, usando inteligência artificial. A soberania digital chinesa, portanto, manifesta-se tanto na infraestrutura de servidores quanto na preferência estética da população, criando um ecossistema fechado e resiliente a pressões externas. Regulação e resposta das plataformas tecnológicas O crescimento desse ecossistema trouxe novas medidas legais por parte do governo e das próprias empresas. Em 2025, a China implementou normas rígidas para a moderação de conteúdo gerado por inteligência artificial e para a atuação de influenciadores digitais. Profissionais que abordam temas sensíveis, como saúde, finanças ou direito, precisam agora apresentar certificações oficiais para operar nas plataformas. O objetivo é mitigar a disseminação de informações falsas e garantir a segurança do consumidor. Plataformas como Douyin (a versão chinesa do TikTok) e WeChat adotaram sistemas de pontuação para criadores e marcas. O descumprimento de regras de transparência ou a entrega de produtos com qualidade inferior resulta na perda de alcance orgânico ou na suspensão imediata das contas. Empresas estrangeiras que operam no país, como Apple e Nike, ajustam suas estratégias para se integrarem a esses ecossistemas de dados, aceitando as regras locais de armazenamento de informações e participação em festivais de compras digitais para manter a competitividade. Desafios da integração entre dados e vida privada O modelo chinês de inovação apresenta um dilema entre a eficiência máxima e a privacidade individual. A integração total de serviços em superaplicativos como o WeChat facilita a vida urbana, mas gera um monitoramento constante de todas as esferas da vida civil. Segundo os participantes da missão, a rapidez com que a China implementa mudanças sociais e tecnológicas exige uma discussão ética sobre o papel dos algoritmos na autonomia humana. O relatório conclui que, embora o modelo chinês seja difícil de replicar integralmente devido às diferenças políticas, ele serve como um espelho do que é possível realizar com planejamento de longo prazo. O desafio para países como o Brasil, de acordo com a delegação, é encontrar um equilíbrio entre a agilidade tecnológica observada na China e a manutenção dos direitos individuais e da diversidade de mercado.
30 de janeiro de 2026
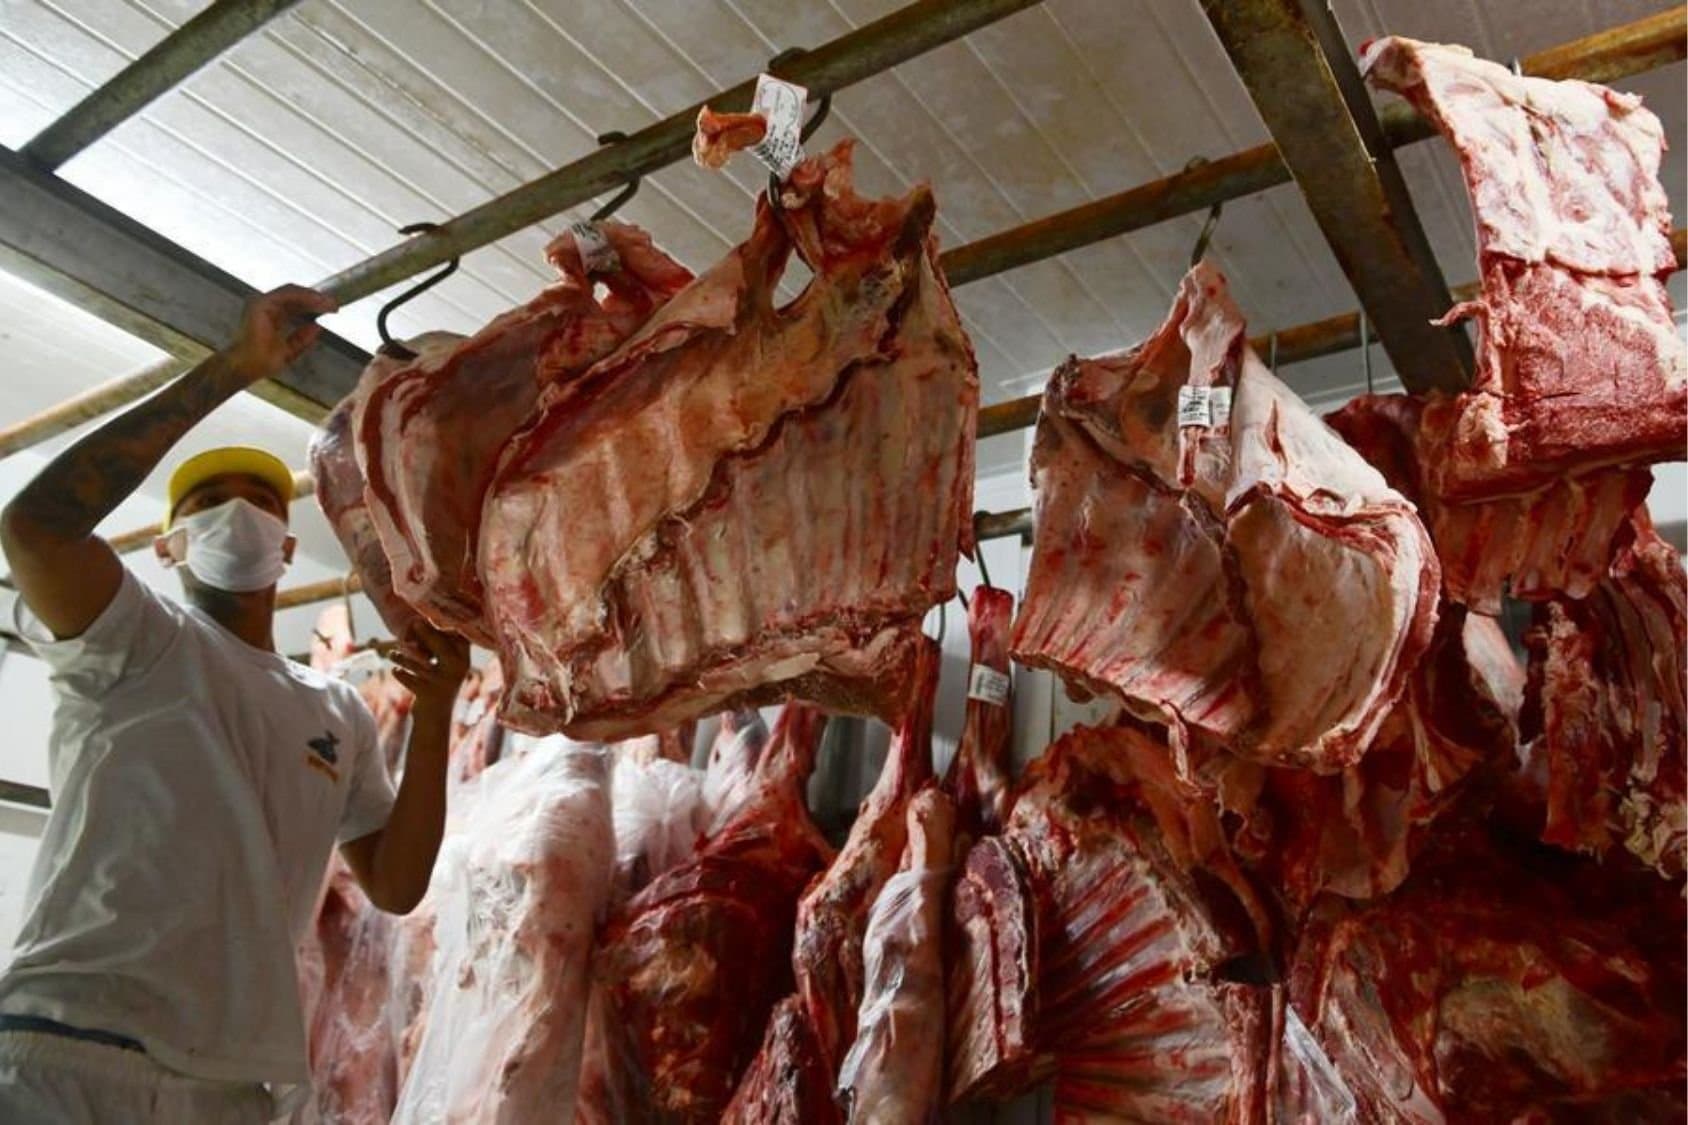
A recente mobilização dos frigoríficos brasileiros junto ao governo federal para que o Brasil adote, nas exportações de carne bovina à China, um modelo semelhante ao da Cota Hilton europeia expõe um ponto sensível da atual relação comercial sino-brasileira : a ausência de previsibilidade operacional em um mercado que se tornou central para a pecuária brasileira. Desde janeiro de 2026, a China passou a aplicar medidas de salvaguarda às importações de carne bovina, com a instituição de cotas anuais por país fornecedor e a aplicação de uma tarifa adicional de 55% sobre os volumes que ultrapassarem esses limites. A decisão foi formalizada pelo Ministério do Comércio da China (MOFCOM), após investigação que concluiu que o crescimento acelerado das importações estaria causando “danos relevantes” à indústria pecuária doméstica chinesa. No desenho definido por Pequim, o Brasil recebeu a maior cota individual entre os exportadores, reflexo de sua posição como principal fornecedor externo de carne bovina ao mercado chinês. Ainda assim, o ponto crítico não está apenas no volume total autorizado, mas na forma como essa cota será administrada. As autoridades chinesas deixaram claro que não pretendem adotar um modelo de distribuição por empresa exportadora, como ocorre na União Europeia com a Cota Hilton. A gestão da cota será feita internamente, sob critérios definidos pelas autoridades chinesas, com uma lógica operacional próxima ao first come, first served: os embarques que chegarem primeiro dentro do período contam para a cota; os volumes excedentes ficam sujeitos à tarifa adicional de 55%. Esse desenho preserva o controle soberano da China sobre o fluxo de importações, confere flexibilidade ao importador chinês e evita compromissos bilaterais mais rígidos com países ou empresas específicas. Do ponto de vista regulatório chinês, trata-se de uma salvaguarda prevista nas regras da Organização Mundial do Comércio (OMC), aplicada de forma unilateral e temporária. Do lado brasileiro, o tema vem sendo acompanhado pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), em articulação com o setor privado. Em comunicações oficiais, o governo reconheceu a adoção das salvaguardas chinesas, informou que mantém diálogo técnico com Pequim e indicou que avaliará o tema à luz das regras multilaterais. A preocupação central dos frigoríficos é que, sem um critério de distribuição mais previsível, o sistema atual incentive uma corrida por embarques, pressionando plantas industriais, a logística portuária e o próprio mercado interno de boi gordo. Daí a defesa de um modelo inspirado na Cota Hilton, no qual os volumes seriam distribuídos proporcionalmente com base no histórico exportador de cada empresa, com potencial redução de volatilidade e risco contratual. Apesar de recorrente, a comparação tem limites claros. A Cota Hilton é resultado de negociação formal e consolidada, inserida em acordos internacionais da União Europeia, com regras estáveis e previsíveis. No caso chinês, trata-se de uma medida de salvaguarda unilateral, sem compromisso prévio de repartição entre exportadores estrangeiros. Para investidores e importadores chineses, o Brasil segue sendo um parceiro estratégico no fornecimento de proteína animal. Para os exportadores brasileiros, o desafio é essencialmente operacional: competir, cumprir contratos e preservar margens em um mercado de grande escala, porém submetido a mecanismos regulatórios mais rigorosos. Sob a ótica chinesa, o debate sobre a “replicação da Cota Hilton” revela mais sobre o processo de adaptação do exportador brasileiro a um novo ambiente regulatório do que sobre eventuais fragilidades no desenho da política chinesa. A sinalização é objetiva: o mercado chinês permanece aberto e relevante, mas exige planejamento, disciplina logística e alinhamento às prioridades domésticas da China.
27 de janeiro de 2026
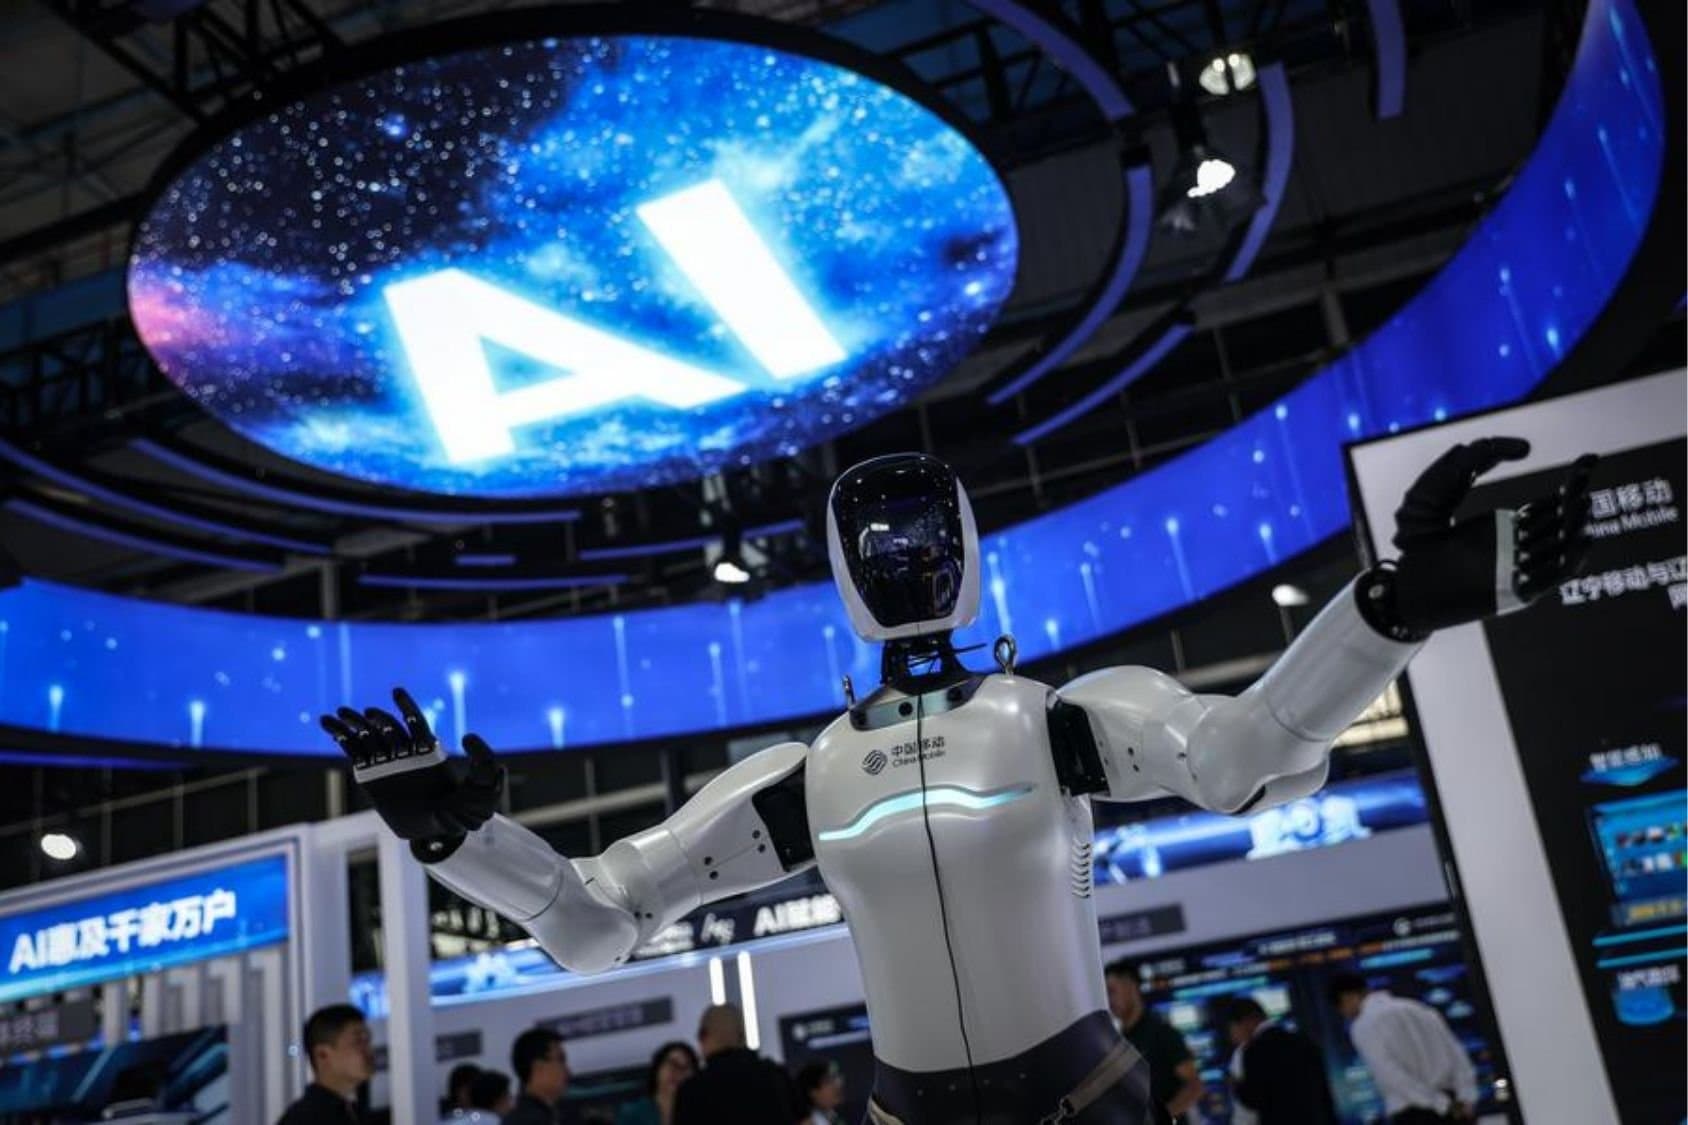
O crescimento da inteligência artificial generativa na China atingiu um volume que altera a dinâmica do mercado digital global. Segundo dados do Centro de Informações da Rede da Internet da China (CNNIC), a base de usuários no país dobrou em apenas seis meses, alcançando 515 milhões de pessoas em meados de 2025, de acordo com dados mais recentes. O número representa mais do que uma adoção rápida, indica que a IA foi incorporada à estrutura de serviços e ao fluxo de trabalho de um terço da população conectada do país. Enquanto o Ocidente ainda debate as implicações éticas e regulatórias de forma cautelosa, a China integrou a IA em setores que vão da produção agrícola à pesquisa científica e transformou o processamento de dados em uma utilidade tão comum quanto a conectividade 5G. IA como infraestrutura digital Diferente da fase inicial de experimentação, o estágio atual na China é de maturidade operacional. Com uma penetração de 36,5% entre os consumidores digitais, o país criou um ambiente onde a tecnologia é refinada por centenas de milhões de pessoas diariamente. Esse ciclo de uso intenso alimenta o desenvolvimento de novos modelos, elevando a IA ao status de infraestrutura básica, integrada de forma nativa a dispositivos móveis, plataformas de serviços e ao cotidiano profissional e acadêmico. Perfil dos usuários O relatório do China Internet Network Information Center (CNNIC) mostra que a maior parte dos usuários de IA generativa tem menos de 40 anos, representando 74,6% do total. Aproximadamente 37,5% possuem nível superior ou formação técnica. O padrão indica que a tecnologia é mais adotada por jovens adultos e profissionais que já utilizam dispositivos digitais com frequência. Entre os usos mais comuns estão: geração de conteúdo, busca inteligente, tradução, assistentes de produtividade e educação. Embora a tecnologia esteja disponível para todos, a concentração em perfis mais jovens e escolarizados sugere que a adoção ainda depende de familiaridade com ferramentas digitais e acesso a dispositivos com capacidade para IA. Integração em plataformas, dispositivos e indústria A IA generativa tornou-se parte da experiência cotidiana graças à incorporação direta em plataformas digitais. Baidu, Alibaba e ByteDance adicionaram modelos de linguagem a buscas, aplicativos de mensagens, e-commerce e redes sociais, permitindo que funções de IA operem dentro das interfaces que os usuários já acessam diariamente. Nos dispositivos móveis, grandes fabricantes como Huawei, Xiaomi e Vivo passaram a incluir unidades de processamento neural e modelos otimizados para execução local. Isso permite funções como tradução em tempo real, edição de vídeo, assistentes de produtividade e sugestões inteligentes diretamente no aparelho, reduzindo a dependência da nuvem e acelerando a adoção. No campo educacional, escolas e plataformas privadas implantaram tutores digitais, sistemas de correção de exercícios e simuladores de provas, enquanto no trabalho a IA passou a integrar atendimento, análise de dados, produção de conteúdo e automação de processos, reorganizando funções e aumentando a eficiência operacional. Na manufatura, a tecnologia é aplicada em controle de qualidade, manutenção preditiva e otimização de linhas de produção. Máquinas conectadas analisam dados em tempo real para ajustar velocidade, detectar falhas e reduzir desperdício de materiais. Grandes indústrias, especialmente nos setores de eletrônicos e automóveis, adotam sistemas inteligentes para aumentar produtividade e reduzir tempo de inatividade. Outros setores, como varejo, saúde e serviços públicos, também integram a IA em suas operações. No comércio eletrônico, algoritmos recomendam produtos e otimizam logística; na saúde, auxiliam na triagem de pacientes e na organização de informações. Governos locais utilizam IA para gestão de dados urbanos e serviços digitais , tornando a tecnologia parte da infraestrutura pública.
26 de janeiro de 2026
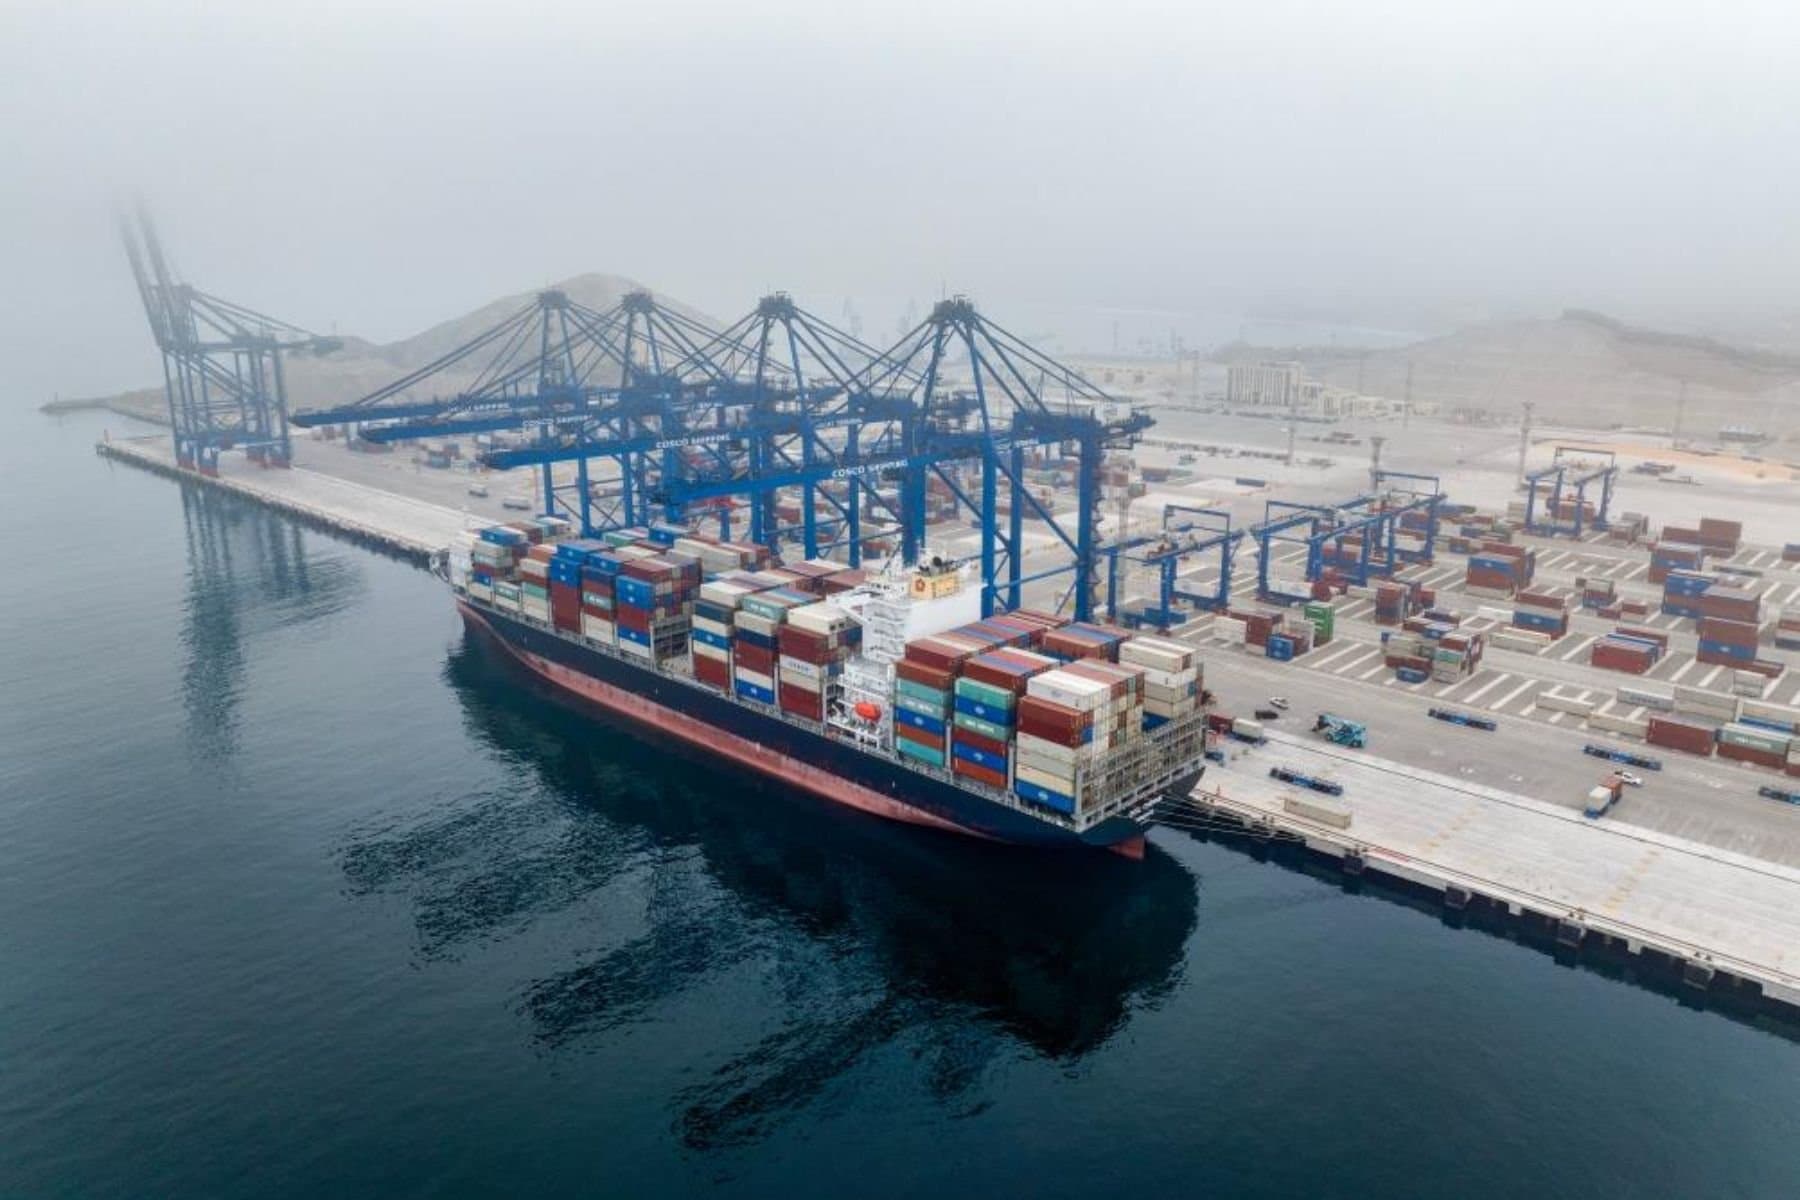
O primeiro ano de operação do Porto de Chancay, no Peru, marca a transição de um grande projeto de infraestrutura para uma operação logística efetiva, com movimentação real de cargas e integração direta com a Ásia. Concebido como um porto de águas profundas, com alto nível de automação e foco em rotas diretas com a China, Chancay passou a operar dentro do padrão dos grandes hubs marítimos contemporâneos. O Porto de Chancay foi inaugurado institucionalmente em 2024 e iniciou sua operação comercial em junho de 2025, após a emissão das licenças formais pelas autoridades portuárias e de transporte do governo peruano. O terminal é operado pela COSCO Shipping Ports Chancay Perú S.A., controlada majoritariamente pelo grupo chinês COSCO Shipping Ports, em parceria com o grupo peruano Volcan, conforme estrutura societária divulgada oficialmente. Desde sua concepção, o porto foi projetado para receber grandes navios porta-contêineres, com calado profundo, sistemas digitais integrados e conexão direta à Rodovia Pan-Americana por meio de um túnel logístico dedicado, reduzindo interferências urbanas e gargalos operacionais. No primeiro ano de operação, Chancay concentrou-se em cargas compatíveis com sua hinterlândia (área geográfica de influência econômica e de transporte, especialmente portos) e com ganhos logísticos claros. As exportações iniciais envolveram principalmente produtos agrícolas perecíveis, com destaque para mirtilos (blueberries), uvas e abacates, embarcados pelo Peru e por países andinos com destino ao mercado asiático. Esses embarques foram destacados como casos emblemáticos do uso do porto para cargas sensíveis ao tempo de trânsito, aproveitando a redução de até 15 dias de navegação até a China comparado aos outros portos da America Latina. Países como Equador, Chile e Colômbia também passaram a utilizar o porto para exportações regionais, principalmente de frutas e produtos frescos voltados à Ásia. No sentido inverso, o porto recebeu importações provenientes majoritariamente da China, incluindo máquinas, equipamentos industriais, veículos, bens de consumo duráveis e cargas especiais de grande porte, como equipamentos elétricos e industriais, conforme registros divulgados por autoridades peruanas - Autoridade Portuária Nacional do Peru (APN). Um dos principais diferenciais observados no primeiro ano foi a redução do tempo de transporte marítimo entre o Pacífico sul-americano e a China, com estimativas de 23 a 25 dias nas rotas diretas operadas a partir de Chancay. Em comparação, rotas tradicionais dependentes do Canal do Panamá ou de múltiplas escalas seguem operando entre 35 e 40 dias. Esse ganho logístico favoreceu especialmente cargas perecíveis e de maior valor agregado, reduzindo custos financeiros, riscos de deterioração e volatilidade operacional. Ao longo do primeiro ano, o porto passou a ser citado como um hub emergente do Pacífico sul-americano, atraindo cargas de países andinos e reforçando a integração comercial regional com a Ásia, ainda que em escala inicial. Autoridades peruanas indicam que o Porto de Chancay possui potencial de contribuição relevante para o PIB do Peru, além de gerar empregos diretos e indiretos e estimular investimentos logísticos no entorno do terminal. Apesar das expectativas em torno de corredores bioceânicos e da integração logística Brasil–Pacífico, não houve, no primeiro ano de operação, qualquer registro oficial, público ou verificável de cargas brasileiras utilizando o Porto de Chancay — nem mesmo operações piloto ou cargas-teste. Não há manifestos marítimos, anúncios de operadores logísticos, dados aduaneiros divulgados ou reportagens especializadas que indiquem o uso do porto por exportadores brasileiros nesse período. Estados brasileiros frequentemente citados em debates sobre integração com o Pacífico, como Acre, Rondônia, Mato Grosso e Mato Grosso do Sul, também não registraram operações logísticas efetivas via Chancay. Essa ausência está associada a fatores estruturais amplamente reconhecidos: inexistência de corredores terrestres plenamente operacionais, custos elevados da travessia andina, falta de escala logística e competitividade ainda elevada das rotas brasileiras pelo Atlântico. De acordo Autoridade Portuária Nacional do Peru (APN) e COSCO Shipping Ports o balanço do primeiro ano mostra que o Porto de Chancay opera de forma consistente dentro de sua realidade geográfica e logística atual, conectando o Pacífico sul-americano à Ásia de maneira mais direta. Ao mesmo tempo, deixa claro que o porto ainda não representa uma alternativa logística viável para o Brasil, nem um substituto imediato às rotas atlânticas brasileiras. Chancay consolida-se, neste estágio, como um porto de perfil asiático-andino, com protagonismo peruano e chinês, cuja expansão continental dependerá da evolução da infraestrutura terrestre sul-americana. Ao final de seu primeiro ciclo operacional, o Porto de Chancay demonstra que infraestrutura portuária moderna gera ganhos concretos quando acompanhada de rotas marítimas eficientes, mas também evidencia os limites da integração regional quando a infraestrutura terrestre não acompanha o discurso estratégico. Do ponto de vista do investidor chinês, o primeiro ano de operação do Porto de Chancay confirma que o ativo entrou em funcionamento real, com cargas efetivas, rotas diretas com a China e ganhos logísticos mensuráveis em tempo de trânsito. As exportações iniciais de frutas do Peru e de países andinos, assim como as importações de máquinas e bens industriais da China, indicam alinhamento entre o perfil do porto e sua hinterlândia imediata. Ao mesmo tempo, a ausência de qualquer carga brasileira, inclusive operações piloto, demonstra que o principal risco atual não está no porto, mas fora na capacidade da América do Sul, especialmente do Brasil, de transformar discursos de integração em corredores logísticos operacionais.