

30 de setembro de 2026
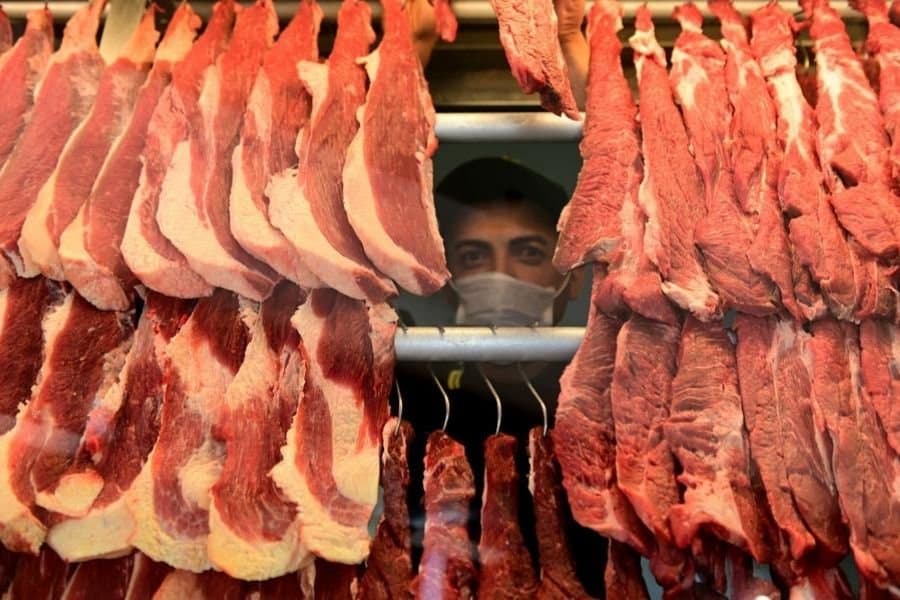
O Brasil atingiu oficialmente 100% da cota de carne bovina estabelecida pela China para 2026. A confirmação foi publicada em 30 de setembro pelo Ministério do Comércio da República Popular da China (MOFCOM), encerrando um processo que vinha sendo acompanhado ao longo do ano pelo mercado brasileiro. Segundo o comunicado oficial do Bureau de Investigação de Defesa Comercial do MOFCOM, as importações chinesas de carne bovina originária do Brasil alcançaram 100% da quantidade estabelecida em 29 de setembro de 2026. A partir de 0h de 1º de outubro, as importações que ultrapassarem esse limite estarão sujeitas a uma tarifa adicional de 55% sobre a alíquota de importação atualmente aplicável. A informação confirma oficialmente um cenário que vinha sendo monitorado há meses tanto pelas autoridades chinesas quanto pelo setor brasileiro. A salvaguarda foi estabelecida pelo Anúncio nº 87/2025 do MOFCOM , publicado em 31 de dezembro de 2025. O governo chinês concluiu, após investigação iniciada em dezembro de 2024, que o aumento das importações de carne bovina havia causado dano grave à indústria doméstica. Como resposta, a China criou um sistema baseado em cotas por país e cobrança adicional de tarifa para os volumes que ultrapassarem esses limites. A medida vigora de 1º de janeiro de 2026 a 31 de dezembro de 2028. Para o Brasil, a quantidade estabelecida para 2026 foi de 1,106 milhão de toneladas, a maior cota concedida entre os principais fornecedores de carne bovina ao mercado chinês. O Ministério da Agricultura e Pecuária do Brasil (MAPA) já havia esclarecido, em julho, que a carne brasileira dentro dessa quantidade estava sujeita à tarifa regular de importação de 12% e que a sobretaxa de 55% seria aplicada somente aos volumes que ultrapassassem a cota. Esse ponto é importante: não se trata simplesmente de uma tarifa que passa a ser de 55%. O regulamento chinês determina a aplicação de 55 pontos percentuais adicionais sobre a tarifa vigente. Considerando a alíquota de 12% informada oficialmente pelo MAPA, a carga tarifária nominal sobre os volumes extras cota pode alcançar 67%. O consumo da cota brasileira ocorreu rapidamente em 2026. Em 9 de maio, o MOFCOM comunicou que o Brasil havia atingido 50% do volume permitido. Em 21 de julho, o percentual chegou a 80%. Poucas semanas depois, em 10 de agosto, já haviam sido utilizados 90% da cota brasileira. Finalmente, em 29 de setembro, a autoridade chinesa registrou oficialmente o atingimento de 100%. A evolução mostra a velocidade com que a demanda chinesa absorveu o volume destinado ao Brasil ao longo de 2026. O atingimento de 100% da cota em 29 de setembro não significa que a cobrança adicional começou imediatamente. O regulamento estabelece que a tarifa adicional passa a ser cobrada no terceiro dia contado do atingimento integral da quantidade estipulada. Por isso, o comunicado divulgado pelo MOFCOM em 30 de setembro determina expressamente que a sobretaxa começa à 0h de 1º de outubro de 2026. A partir desse momento, novas importações brasileiras abrangidas pela medida ficam sujeitas ao acréscimo tarifário. Para exportadores, frigoríficos e importadores chineses, isso torna especialmente relevante a análise da data considerada pela alfândega chinesa para o enquadramento das cargas, principalmente no caso de mercadorias já embarcadas e ainda em trânsito marítimo. Outro ponto que precisa ser destacado é que a salvaguarda chinesa não é uma sanção comercial dirigida exclusivamente ao produto brasileiro. O sistema foi criado pela China para controlar as importações de carne bovina provenientes dos principais países fornecedores, mediante limites específicos por origem. A decisão chinesa decorreu de uma investigação de salvaguarda sobre o aumento geral das importações e seus impactos sobre a indústria pecuária doméstica. O próprio MAPA havia alertado para essa diferença em julho, ao desmentir informações que circulavam no Brasil segundo as quais a China teria criado naquele momento uma nova taxação especificamente contra a carne brasileira. O que ocorre agora é diferente: o Brasil atingiu o limite que já havia sido definido anteriormente pela política de salvaguarda chinesa. A medida chinesa abrange carne bovina fresca, refrigerada ou congelada, incluindo carcaças, meias-carcaças, cortes com osso e carne desossada. O Anúncio nº 87/2025 relaciona especificamente os códigos tarifários chineses: 02011000, 02012000, 02013000, 02021000, 02022000 e 02023000. Esse recorte também é importante para a leitura dos dados brasileiros de exportação. Produtos enquadrados em outras classificações tarifárias não devem ser automaticamente somados ao volume sujeito à salvaguarda. Há ainda uma diferença metodológica importante para quem acompanha os números do comércio bilateral. Os dados brasileiros do Comex Stat registram as exportações declaradas no Brasil. Já o acompanhamento divulgado pelo MOFCOM está relacionado às importações contabilizadas pela China para fins de execução da salvaguarda. Entre um registro e outro existe o período de transporte marítimo, chegada da carga e procedimentos aduaneiros. Por isso, os volumes acumulados nos dados brasileiros podem não coincidir exatamente, em uma determinada data, com o percentual de utilização divulgado oficialmente pelas autoridades chinesas. Para determinar juridicamente quando a cota atingiu 100%, portanto, a referência deve ser o MOFCOM, que administra a medida. O atingimento integral da cota brasileira cria uma nova fase para o comércio de carne bovina entre Brasil e China em 2026. Até agora, a discussão estava concentrada principalmente na velocidade de utilização da cota. A partir de 1º de outubro, o foco tende a migrar para os impactos comerciais da sobretaxa: formação dos preços, novos contratos, comportamento dos importadores chineses, ritmo dos embarques brasileiros e eventual redirecionamento de produto para outros mercados. A China continua sendo um mercado estratégico para a carne bovina brasileira. Entretanto, uma sobretaxa adicional de 55% altera substancialmente a estrutura econômica das operações realizadas fora da cota. O cenário também reforça uma discussão que já vinha ganhando espaço dentro do setor pecuário brasileiro: a necessidade de ampliar e diversificar mercados de exportação, reduzindo a exposição do setor às alterações regulatórias ou comerciais de um único destino. O dado mais importante neste momento é objetivo: em 29 de setembro, o Brasil atingiu oficialmente 100% de sua cota para 2026 e, a partir de 1º de outubro, os volumes adicionais enquadrados na salvaguarda passam a enfrentar a sobretaxa prevista pelas autoridades chinesas. A partir de agora, o comportamento dos importadores chineses e dos embarques brasileiros permitirá medir o impacto efetivo da medida sobre o comércio bilateral de carne bovina.
29 de setembro de 2026
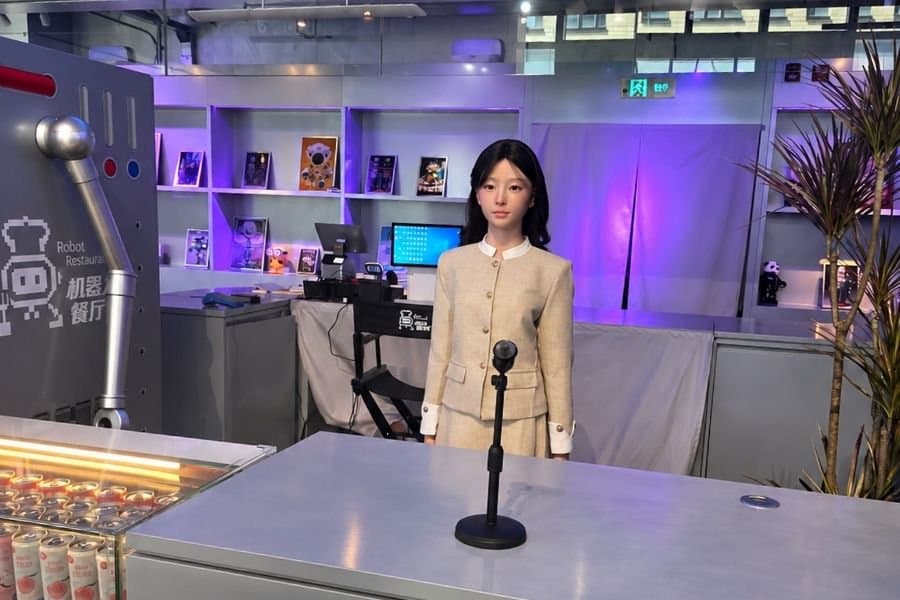
Depois de percorrer três cidades chinesas, visitar empresas de tecnologia, parques científicos, aceleradoras, centros de pesquisa em inteligência artificial, hubs de live commerce e fabricantes de veículos elétricos, voltei com a sensação de que a pergunta mais importante sobre a China hoje não é se ela será uma potência tecnológica. Essa etapa já ficou para trás. A questão agora é entender a velocidade com que o país está transformando tecnologia em infraestrutura econômica . O que mais me chamou atenção não foi uma inovação específica, mas a integração entre todas elas. No Ocidente, ainda costumamos pensar em inteligência artificial, mobilidade, comércio eletrônico, robótica, redes sociais e serviços financeiros como setores diferentes. Na China, eles parecem fazer parte de um único sistema. Essa percepção começou na visita à NIO . À primeira vista, trata-se de uma fabricante de carros elétricos. Na prática, porém, a empresa está construindo um ecossistema. Seu sistema de troca automática de baterias permite substituir uma bateria descarregada em menos de cinco minutos. Mais do que isso, a companhia criou o conceito de "Battery as a Service", no qual 85% dos clientes preferem alugar a bateria em vez de comprá-la. O veículo deixa de ser um produto para se tornar uma plataforma de serviços. A lógica se repete em outras áreas. A NIO possui milhares de estações de troca de baterias, centenas de milhares de pontos de carregamento, investe em chips próprios, desenvolve sistemas de inteligência artificial embarcada e mantém uma comunidade digital com milhões de usuários. Não vende apenas mobilidade. Vende conveniência, relacionamento, serviços e dados. Dias depois, em Hangzhou, encontrei o mesmo padrão em um setor completamente diferente: o live commerce. Em um gigantesco complexo dedicado às transmissões ao vivo, vi algo que parecia misturar shopping center, emissora de televisão, agência de marketing, marketplace e rede social. Influenciadores transmitiam por horas seguidas em estúdios profissionais. Equipes inteiras monitoram métricas, promoções, cupons, produtos e comportamento dos consumidores em tempo real. O mais impressionante não era o tamanho da operação, mas o fato de que o processo de descoberta, influência, recomendação e compra acontecia sem que o consumidor saísse da mesma tela. Enquanto ainda discutimos o futuro do varejo digital, a China já transformou o entretenimento em infraestrutura de vendas. Lá, um influenciador não é apenas um criador de conteúdo. Ele se torna um canal completo de aquisição de clientes. As plataformas não funcionam apenas como redes sociais, mas como sistemas operacionais para o comércio. A mesma lógica apareceu na discussão sobre superapps. O sucesso de plataformas como WeChat, Alipay, Douyin e Kuaishou não veio apenas da tecnologia. Veio a eliminação do atrito. Conversar, pagar, pedir comida, chamar transporte, comprar produtos, contratar serviços ou investir dinheiro acontece dentro do mesmo ecossistema. O smartphone não é mais uma coleção de aplicativos. É uma porta de acesso a uma infraestrutura digital integrada. Foi em Zhongguancun, considerado o berço da inovação tecnológica chinesa, que essa visão ficou ainda mais clara. Muitos observadores gostam de chamar a região de "Vale do Silício chinês". A comparação ajuda, mas talvez seja insuficiente. O que existe ali é um modelo de inovação que conecta universidades, governo, fundos de investimento, incubadoras e empresas privadas em uma mesma estrutura. A TusPark e a TusStar são exemplos dessa filosofia. O objetivo não é apenas financiar startups. É reduzir a distância entre pesquisa acadêmica e transformação econômica. Estudantes podem testar negócios antes mesmo de deixar a universidade. Incubadoras fornecem apoio jurídico, financeiro, operacional e tecnológico. Fundos acompanham a trajetória desde a fase inicial até a abertura de capital. A impressão é que a inovação chinesa não acontece apesar do sistema. Ela acontece porque existe um sistema desenhado para acelerar esse processo.Mas nada representou melhor o momento atual da China do que as visitas ligadas à inteligência artificial e robótica. Se o Ocidente está fascinado pelos modelos de linguagem, os chineses parecem já estar olhando para a próxima etapa. A discussão recorrente não era sobre chatbots. Era sobre robôs. Em diferentes apresentações, ouvi a mesma tese: a IA digital precisa migrar para o mundo físico. O desafio não é apenas fazer uma máquina conversar, mas fazê-la trabalhar. Empresas estão pagando pela captura de movimentos humanos em restaurantes, supermercados, hospitais, fábricas e fazendas para treinar robôs. A matéria-prima da próxima revolução tecnológica não será apenas texto e imagem. Será comportamento humano. A comparação mais interessante feita durante a viagem foi entre robôs e smartphones.Há quinze anos, o smartphone se tornou a principal plataforma para serviços digitais. Agora, muitos acreditam que os robôs poderão desempenhar papel semelhante no mundo físico. Assim como instalamos aplicativos em um telefone, no futuro poderemos instalar habilidades em máquinas capazes de cozinhar, limpar, transportar mercadorias, prestar assistência ou realizar tarefas industriais. Na SenseTime, uma das principais empresas de inteligência artificial do país, as demonstrações reforçaram essa visão. Sistemas de visão computacional fazem inspeções ferroviárias em dias em vez de anos. Soluções de IA ajudam hospitais, bancos, cidades e indústrias. Assistentes digitais ganham autonomia. Humanos digitais realizam atendimentos. Modelos analisam dados, identificam falhas e auxiliam decisões. Enquanto parte do mundo ainda debate os impactos futuros da inteligência artificial, a China está construindo os ecossistemas que poderão definir esse futuro.Talvez essa seja a maior diferença entre quem discute a próxima revolução tecnológica e quem já começou a implementá-la. *Por Vinícius Cordoni, fundador e co-CEO da VCRP
29 de setembro de 2026
O interesse de empresas e investidores chineses pelo agronegócio brasileiro tem aumentado. Em 24 de setembro, Tian Bin, fundador e CEO do IEST Group, participou de uma transmissão online voltada ao público chinês para apresentar um panorama do mercado agrícola brasileiro e discutir oportunidades de investimento no país. A transmissão teve mais de 4.600 pessoas assistindo simultaneamente e mais de 20 mil visualizações. A live teve como tema “Panorama do mercado agrícola brasileiro e oportunidades de investimento” e integrou uma programação promovida em conjunto com o Ningbo Bank, que também apresentou soluções de serviços financeiros e internacionais para empresas com operações no exterior. "Queremos aproximar o público empresarial chinês da realidade do agronegócio brasileiro , em um momento no qual a relação entre Brasil e China avança para além da tradicional compra e venda de commodities agrícolas", afirma Tian Bin. A audiência oferece um indicador relevante sobre a procura por informações a respeito do mercado brasileiro, principalmente entre empresas que avaliam processos de internacionalização. Brasil e China: uma relação comercial sólida O interesse apresentado durante a transmissão ocorre dentro de uma relação econômica já consolidada. No primeiro semestre de 2026, a China permaneceu como principal destino das exportações do agronegócio brasileiro, com compras de aproximadamente US$ 30,54 bilhões, equivalentes a 35,1% das exportações do setor. O valor representou crescimento de 10,5% em comparação com o mesmo período de 2025. A composição dessas vendas mostra também onde estão atualmente os principais vínculos entre os dois países. Do valor adquirido pela China no período, 66,3% esteve relacionado ao complexo soja, 18,8% às carnes e 8,3% aos produtos florestais. Quando considerado todo o comércio exterior brasileiro, a dimensão da relação é ainda mais evidente. Entre janeiro e agosto de 2026, o Brasil exportou US$ 77,07 bilhões para a China, crescimento de aproximadamente 15% sobre igual período de 2025. O mercado chinês respondeu por 30,72% de todas as exportações brasileiras no período. Durante muitos anos, a relação entre China e agronegócio brasileiro foi observada principalmente pelo volume de soja, carnes, celulose e outros produtos embarcados pelos portos brasileiros. Esse fluxo continua sendo fundamental. Entretanto, para empresas chinesas que estudam o Brasil, as perguntas estão gradualmente se tornando mais amplas. Além de “o que comprar do Brasil?”, entram na análise questões como onde investir, como estabelecer uma empresa no país, quais regiões apresentam maior competitividade, como funciona a cadeia logística, quais são as exigências regulatórias e tributárias e de que forma fornecedores chineses podem participar das cadeias produtivas brasileiras. Nesse contexto, oportunidades podem envolver diferentes segmentos relacionados ao agronegócio, desde máquinas e equipamentos agrícolas até sementes, defensivos, fertilizantes e insumos industriais, além de logística, armazenagem, processamento de alimentos, proteínas animais, florestas plantadas, bioenergia e outras atividades ligadas à transformação da produção agropecuária. O próprio Ministério da Agricultura e Pecuária classifica atualmente a China como principal compradora dos produtos do agronegócio brasileiro e destaca que a relação bilateral também envolve investimentos e mecanismos institucionais de cooperação agrícola e sanitária entre os dois países. Para uma empresa estrangeira, porém, o tamanho do mercado brasileiro não elimina sua complexidade. Questões tributárias, ambientais, regulatórias, trabalhistas, sanitárias, logísticas e de comércio exterior podem variar significativamente conforme o setor e o Estado escolhido para implantação de um projeto. Por isso, a internacionalização exige uma análise que vá além do tamanho da produção agrícola brasileira. Localização, disponibilidade de matéria-prima, infraestrutura, proximidade dos clientes, incentivos estaduais, acesso aos portos, estrutura tributária e requisitos regulatórios podem alterar substancialmente a viabilidade de um investimento.
28 de setembro de 2026
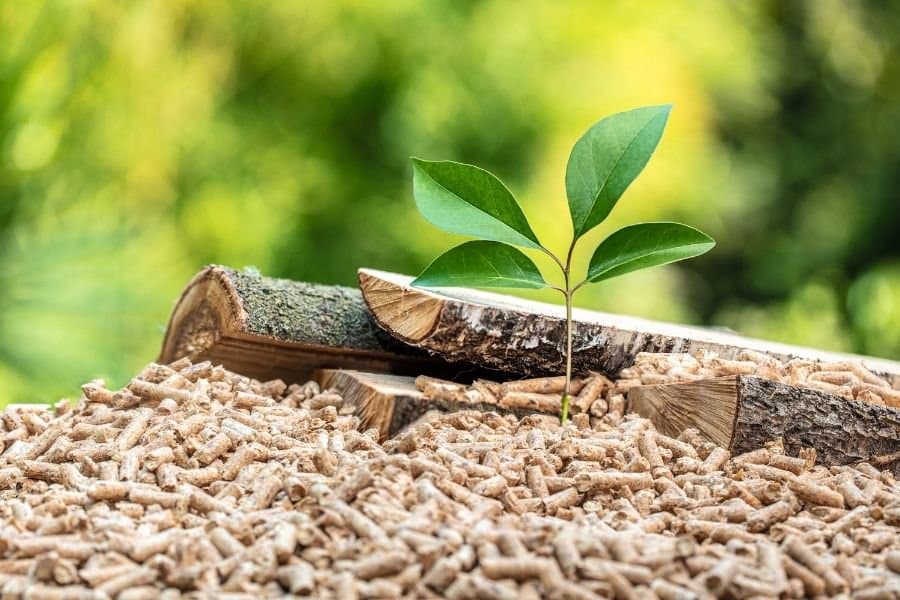
A imposição de tarifas pelos Estados Unidos atingiu fortemente parte da indústria brasileira de madeira em 2025, especialmente segmentos dependentes do mercado norte-americano. Entretanto, os dados oficiais mostram que não houve uma retração generalizada da atividade florestal brasileira. Enquanto madeira serrada, molduras, compensados, portas e pisos sofreram com a redução das exportações, outros segmentos seguiram trajetórias diferentes. A produção destinada à celulose avançou, a oferta energética de lenha e carvão vegetal permaneceu relativamente estável e o mercado de pellets continuou encontrando demanda tanto internamente quanto na Europa. A Pesquisa da Extração Vegetal e da Silvicultura, PEVS 2025, divulgada pelo Instituto Brasileiro de Geografia e Estatística (IBGE), mostra que o valor da produção florestal brasileira atingiu R$ 47,9 bilhões em 2025, crescimento de 6,7% sobre o ano anterior e novo recorde da série. A silvicultura, que representa a produção proveniente de florestas plantadas, alcançou aproximadamente R$ 41 bilhões, crescimento de 8,6%, respondendo por 85,6% do valor da produção florestal brasileira. A área de florestas plantadas chegou a aproximadamente 10,4 milhões de hectares. Esse resultado, isoladamente, já demonstra que o tarifaço não provocou uma crise generalizada da produção florestal brasileira. O que ocorreu foi uma mudança importante dentro da cadeia. Os efeitos das tarifas aparecem com muito mais clareza entre os produtos processados que historicamente dependem dos compradores norte-americanos. Segundo levantamento da Associação Brasileira da Indústria de Madeira Processada Mecanicamente (Abimci), baseado em dados da Secretaria de Comércio Exterior, as exportações brasileiras de produtos madeireiros para os Estados Unidos apresentaram queda média de 55% entre agosto e outubro de 2025, os três primeiros meses de aplicação da tarifa de 50%. Entre os segmentos atingidos estavam molduras, compensados, madeira serrada, portas e pisos. A elevada exposição ao mercado norte-americano ajuda a explicar a intensidade do impacto. Em 2025, por exemplo, o Brasil exportou 138,6 mil toneladas de molduras de madeira, das quais aproximadamente 97% tiveram os Estados Unidos como destino, segundo a Abimci. Dados do Banco Central reforçam esse cenário. Entre agosto e novembro de 2025, quando as tarifas adicionais estavam em seus níveis mais elevados, o valor total das exportações brasileiras aos Estados Unidos caiu 25,1%, enquanto o volume recuou 22%. A Região Sul, onde está instalada parte relevante da indústria brasileira de madeira processada, apresentou queda de 43,9% no valor e 42,5% no volume exportado. No Paraná, a redução do volume das exportações para os Estados Unidos chegou a 55,7% naquele período. Portanto, há evidências consistentes de que as tarifas tiveram impacto relevante sobre os segmentos madeireiros mais dependentes dos Estados Unidos. A cadeia voltada para papel e celulose apresentou uma situação bastante diferente. Segundo dados divulgados pelo IBGE, o Brasil produziu aproximadamente 22,2 milhões de toneladas de celulose em 2025, crescimento de 12,7% sobre o ano anterior. Esse crescimento ajuda a explicar por que a produção florestal brasileira continuou avançando mesmo diante das dificuldades enfrentadas pela indústria de madeira processada. O mercado internacional de celulose, entretanto, também enfrentou pressão sobre os preços. O IBGE aponta fatores como excesso de oferta global, desaceleração da demanda chinesa, aumento dos estoques internacionais e questões cambiais. Assim, quantidade produzida e rentabilidade não necessariamente seguiram a mesma trajetória. O comportamento da madeira destinada à energia também merece ser analisado separadamente. Não existe uma única estatística oficial denominada simplesmente “madeira para biomassa”. O mercado envolve diferentes produtos e rotas de utilização, incluindo lenha, carvão vegetal, cavacos, pellets, briquetes e resíduos da indústria florestal. A partir dos dados referentes a 2025, o próprio IBGE passou a fornecer maior detalhamento sobre o destino das florestas plantadas, separando madeira para papel e celulose, madeira para outras finalidades e produção destinada a lenha ou carvão vegetal. Essa mudança estatística será particularmente importante para acompanhar a expansão do mercado brasileiro de biomassa nos próximos anos. O Balanço Energético Nacional 2026, elaborado pela Empresa de Pesquisa Energética (EPE) com dados referentes a 2025, mostra que a oferta interna de energia proveniente de lenha e carvão vegetal passou de 26,837 milhões de toneladas equivalentes de petróleo em 2024 para 27,147 milhões em 2025. O crescimento foi de aproximadamente 1,2%. O dado é particularmente relevante porque mostra que, enquanto parte da indústria exportadora de madeira enfrentava uma forte contração, a demanda energética doméstica por biomassa florestal não apresentava movimento semelhante. Há uma explicação estrutural para isso. Grande parte dessa biomassa é consumida dentro do próprio Brasil em processos industriais, produção de calor, siderurgia, agroindústria e diferentes atividades que necessitam de energia térmica. Dessa forma, esse mercado possui exposição muito menor às oscilações comerciais dos Estados Unidos. O mercado de pellets oferece outro exemplo dessa diferença. Segundo a Abimci, o Brasil exportou aproximadamente 449 mil toneladas de pellets de madeira em 2025. Quase 70% desse volume teve a Itália como destino. Ao contrário de molduras, pisos e outras categorias de madeira processada, portanto, os pellets brasileiros apresentam uma relação comercial muito mais forte com o mercado europeu do que com os Estados Unidos. A produção brasileira também possui mercado doméstico. Dados apresentados pela Indústria Brasileira de Árvores (Ibá) indicam produção estimada em aproximadamente 700 mil toneladas de pellets em 2024, com cerca de 500 mil toneladas absorvidas pelo mercado interno e 200 mil toneladas destinadas às exportações. A Abimci identifica oportunidades para ampliar o uso do produto em atividades como secagem de grãos, aquecimento de aviários, indústria de alimentos e hotelaria. Essa demanda aproxima cada vez mais a cadeia florestal do agronegócio brasileiro. Outra fonte relevante de bioenergia florestal aparece dentro da própria cadeia de celulose. O chamado licor preto, subproduto do processo industrial de fabricação da celulose, tornou-se uma fonte importante de energia para as fábricas do setor. Segundo a EPE, sua participação na oferta energética brasileira aumentou 9,3% em 2025. Esse movimento acompanha a expansão da produção de celulose e demonstra como a utilização energética da madeira vai muito além da comercialização tradicional de lenha. Na geração elétrica, a biomassa como um todo também avançou. A geração das térmicas a biomassa aumentou 7,6% em 2025, enquanto a bioeletricidade alcançou o recorde de 66,1 TWh, correspondendo a 8,5% da geração brasileira. Bagaço de cana respondeu pela maior parcela, mas o licor preto representou aproximadamente 28,1% da bioeletricidade, evidenciando a participação crescente da cadeia florestal na matriz elétrica. A pressão comercial sobre a madeira processada também não terminou em 2025. Em julho de 2026, o Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) informou que diversos tipos de madeira brasileira passaram a integrar produtos sujeitos simultaneamente a duas novas medidas norte-americanas da Seção 301, resultando em sobretaxa adicional acumulada de 37,5% para os produtos enquadrados nas duas medidas. O governo brasileiro também registrou que as exportações totais aos Estados Unidos recuaram de US$ 40,4 bilhões em 2024 para US$ 37,7 bilhões em 2025 e continuaram em queda durante o primeiro semestre de 2026. O cenário mantém elevada a necessidade de diversificação de mercados para empresas brasileiras dependentes dos Estados Unidos. Os dados mostram que falar simplesmente em “queda da madeira brasileira” pode produzir uma interpretação incompleta. Em 2025, três movimentos ocorreram simultaneamente. A madeira processada altamente dependente dos Estados Unidos enfrentou uma forte redução das exportações após a elevação das tarifas. A cadeia de papel e celulose continuou expandindo a produção, apoiada por grandes investimentos industriais e pela competitividade brasileira na produção de eucalipto. E a biomassa florestal permaneceu relativamente resiliente, sustentada principalmente pelo consumo energético doméstico e, no caso dos pellets, por um mercado internacional muito mais concentrado na Europa. Essa diferenciação é particularmente relevante para investidores, produtores florestais e indústrias que analisam novos projetos no Brasil. A madeira deixou de possuir apenas um destino econômico. Dependendo da localização da floresta, da distância da indústria e das características da matéria-prima, ela pode abastecer fábricas de celulose, serrarias, produção de carvão vegetal, geração térmica, secagem de grãos, produção de cavacos, pellets e outros mercados energéticos. Para investidores internacionais — inclusive empresas chinesas interessadas em projetos industriais e em segurança energética — essa diversificação aumenta a importância de analisar não apenas o preço da terra ou a produtividade florestal, mas também a proximidade dos consumidores de biomassa, infraestrutura logística e possibilidades alternativas de utilização da madeira. O tarifaço norte-americano mostrou justamente essa diferença. Uma parcela da indústria florestal brasileira sofreu fortemente porque dependia de um único mercado externo. Em outras partes da cadeia, porém, o crescimento da celulose, a demanda doméstica por energia e o desenvolvimento do mercado internacional de biomassa ajudaram a construir uma realidade bastante diferente.
28 de setembro de 2026
A imposição de tarifas pelos Estados Unidos atingiu fortemente parte da indústria brasileira de madeira em 2025, especialmente segmentos dependentes do mercado norte-americano. Entretanto, os dados oficiais mostram que não houve uma retração generalizada da atividade florestal brasileira. Enquanto madeira serrada, molduras, compensados, portas e pisos sofreram com a redução das exportações, outros segmentos seguiram trajetórias diferentes. A produção destinada à celulose avançou, a oferta energética de lenha e carvão vegetal permaneceu relativamente estável e o mercado de pellets continuou encontrando demanda tanto internamente quanto na Europa. A Pesquisa da Extração Vegetal e da Silvicultura, PEVS 2025, divulgada pelo Instituto Brasileiro de Geografia e Estatística (IBGE), mostra que o valor da produção florestal brasileira atingiu R$ 47,9 bilhões em 2025, crescimento de 6,7% sobre o ano anterior e novo recorde da série. A silvicultura, que representa a produção proveniente de florestas plantadas, alcançou aproximadamente R$ 41 bilhões, crescimento de 8,6%, respondendo por 85,6% do valor da produção florestal brasileira. A área de florestas plantadas chegou a aproximadamente 10,4 milhões de hectares. Esse resultado, isoladamente, já demonstra que o tarifaço não provocou uma crise generalizada da produção florestal brasileira. O que ocorreu foi uma mudança importante dentro da cadeia. Os efeitos das tarifas aparecem com muito mais clareza entre os produtos processados que historicamente dependem dos compradores norte-americanos. Segundo levantamento da Associação Brasileira da Indústria de Madeira Processada Mecanicamente (Abimci), baseado em dados da Secretaria de Comércio Exterior, as exportações brasileiras de produtos madeireiros para os Estados Unidos apresentaram queda média de 55% entre agosto e outubro de 2025, os três primeiros meses de aplicação da tarifa de 50%. Entre os segmentos atingidos estavam molduras, compensados, madeira serrada, portas e pisos. A elevada exposição ao mercado norte-americano ajuda a explicar a intensidade do impacto. Em 2025, por exemplo, o Brasil exportou 138,6 mil toneladas de molduras de madeira, das quais aproximadamente 97% tiveram os Estados Unidos como destino, segundo a Abimci. Dados do Banco Central reforçam esse cenário. Entre agosto e novembro de 2025, quando as tarifas adicionais estavam em seus níveis mais elevados, o valor total das exportações brasileiras aos Estados Unidos caiu 25,1%, enquanto o volume recuou 22%. A Região Sul, onde está instalada parte relevante da indústria brasileira de madeira processada, apresentou queda de 43,9% no valor e 42,5% no volume exportado. No Paraná, a redução do volume das exportações para os Estados Unidos chegou a 55,7% naquele período. Portanto, há evidências consistentes de que as tarifas tiveram impacto relevante sobre os segmentos madeireiros mais dependentes dos Estados Unidos. A cadeia voltada para papel e celulose apresentou uma situação bastante diferente. Segundo dados divulgados pelo IBGE, o Brasil produziu aproximadamente 22,2 milhões de toneladas de celulose em 2025, crescimento de 12,7% sobre o ano anterior. Esse crescimento ajuda a explicar por que a produção florestal brasileira continuou avançando mesmo diante das dificuldades enfrentadas pela indústria de madeira processada. O mercado internacional de celulose, entretanto, também enfrentou pressão sobre os preços. O IBGE aponta fatores como excesso de oferta global, desaceleração da demanda chinesa, aumento dos estoques internacionais e questões cambiais. Assim, quantidade produzida e rentabilidade não necessariamente seguiram a mesma trajetória. O comportamento da madeira destinada à energia também merece ser analisado separadamente. Não existe uma única estatística oficial denominada simplesmente “madeira para biomassa”. O mercado envolve diferentes produtos e rotas de utilização, incluindo lenha, carvão vegetal, cavacos, pellets, briquetes e resíduos da indústria florestal. A partir dos dados referentes a 2025, o próprio IBGE passou a fornecer maior detalhamento sobre o destino das florestas plantadas, separando madeira para papel e celulose, madeira para outras finalidades e produção destinada a lenha ou carvão vegetal. Essa mudança estatística será particularmente importante para acompanhar a expansão do mercado brasileiro de biomassa nos próximos anos. O Balanço Energético Nacional 2026, elaborado pela Empresa de Pesquisa Energética (EPE) com dados referentes a 2025, mostra que a oferta interna de energia proveniente de lenha e carvão vegetal passou de 26,837 milhões de toneladas equivalentes de petróleo em 2024 para 27,147 milhões em 2025. O crescimento foi de aproximadamente 1,2%. O dado é particularmente relevante porque mostra que, enquanto parte da indústria exportadora de madeira enfrentava uma forte contração, a demanda energética doméstica por biomassa florestal não apresentava movimento semelhante. Há uma explicação estrutural para isso. Grande parte dessa biomassa é consumida dentro do próprio Brasil em processos industriais, produção de calor, siderurgia, agroindústria e diferentes atividades que necessitam de energia térmica. Dessa forma, esse mercado possui exposição muito menor às oscilações comerciais dos Estados Unidos. O mercado de pellets oferece outro exemplo dessa diferença. Segundo a Abimci, o Brasil exportou aproximadamente 449 mil toneladas de pellets de madeira em 2025. Quase 70% desse volume teve a Itália como destino. Ao contrário de molduras, pisos e outras categorias de madeira processada, portanto, os pellets brasileiros apresentam uma relação comercial muito mais forte com o mercado europeu do que com os Estados Unidos. A produção brasileira também possui mercado doméstico. Dados apresentados pela Indústria Brasileira de Árvores (Ibá) indicam produção estimada em aproximadamente 700 mil toneladas de pellets em 2024, com cerca de 500 mil toneladas absorvidas pelo mercado interno e 200 mil toneladas destinadas às exportações. A Abimci identifica oportunidades para ampliar o uso do produto em atividades como secagem de grãos, aquecimento de aviários, indústria de alimentos e hotelaria. Essa demanda aproxima cada vez mais a cadeia florestal do agronegócio brasileiro. Outra fonte relevante de bioenergia florestal aparece dentro da própria cadeia de celulose. O chamado licor preto, subproduto do processo industrial de fabricação da celulose, tornou-se uma fonte importante de energia para as fábricas do setor. Segundo a EPE, sua participação na oferta energética brasileira aumentou 9,3% em 2025. Esse movimento acompanha a expansão da produção de celulose e demonstra como a utilização energética da madeira vai muito além da comercialização tradicional de lenha. Na geração elétrica, a biomassa como um todo também avançou. A geração das térmicas a biomassa aumentou 7,6% em 2025, enquanto a bioeletricidade alcançou o recorde de 66,1 TWh, correspondendo a 8,5% da geração brasileira. Bagaço de cana respondeu pela maior parcela, mas o licor preto representou aproximadamente 28,1% da bioeletricidade, evidenciando a participação crescente da cadeia florestal na matriz elétrica. A pressão comercial sobre a madeira processada também não terminou em 2025. Em julho de 2026, o Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) informou que diversos tipos de madeira brasileira passaram a integrar produtos sujeitos simultaneamente a duas novas medidas norte-americanas da Seção 301, resultando em sobretaxa adicional acumulada de 37,5% para os produtos enquadrados nas duas medidas. O governo brasileiro também registrou que as exportações totais aos Estados Unidos recuaram de US$ 40,4 bilhões em 2024 para US$ 37,7 bilhões em 2025 e continuaram em queda durante o primeiro semestre de 2026. O cenário mantém elevada a necessidade de diversificação de mercados para empresas brasileiras dependentes dos Estados Unidos. Os dados mostram que falar simplesmente em “queda da madeira brasileira” pode produzir uma interpretação incompleta. Em 2025, três movimentos ocorreram simultaneamente. A madeira processada altamente dependente dos Estados Unidos enfrentou uma forte redução das exportações após a elevação das tarifas. A cadeia de papel e celulose continuou expandindo a produção, apoiada por grandes investimentos industriais e pela competitividade brasileira na produção de eucalipto. E a biomassa florestal permaneceu relativamente resiliente, sustentada principalmente pelo consumo energético doméstico e, no caso dos pellets, por um mercado internacional muito mais concentrado na Europa. Essa diferenciação é particularmente relevante para investidores, produtores florestais e indústrias que analisam novos projetos no Brasil. A madeira deixou de possuir apenas um destino econômico. Dependendo da localização da floresta, da distância da indústria e das características da matéria-prima, ela pode abastecer fábricas de celulose, serrarias, produção de carvão vegetal, geração térmica, secagem de grãos, produção de cavacos, pellets e outros mercados energéticos. Para investidores internacionais — inclusive empresas chinesas interessadas em projetos industriais e em segurança energética — essa diversificação aumenta a importância de analisar não apenas o preço da terra ou a produtividade florestal, mas também a proximidade dos consumidores de biomassa, infraestrutura logística e possibilidades alternativas de utilização da madeira. O tarifaço norte-americano mostrou justamente essa diferença. Uma parcela da indústria florestal brasileira sofreu fortemente porque dependia de um único mercado externo. Em outras partes da cadeia, porém, o crescimento da celulose, a demanda doméstica por energia e o desenvolvimento do mercado internacional de biomassa ajudaram a construir uma realidade bastante diferente.
21 de setembro de 2026
O El Niño voltou ao centro das preocupações do agronegócio. Mas o maior risco para a safra 2026/27 não está apenas na intensidade do fenômeno. Está no fato de que seus efeitos poderão atingir alguns dos municípios que mais produzem soja, milho e algodão no Brasil. A Organização Meteorológica Mundial informou que o El Niño está firmemente estabelecido, com probabilidade próxima de 100% de permanecer ativo durante a primavera de 2026 e o verão de 2026/27. O evento poderá atingir intensidade muito forte até o final do ano. A própria OMM, entretanto, adverte que a intensidade do aquecimento do Pacífico não determina automaticamente a dimensão dos impactos em cada região. No Brasil, o painel formado por INPE, INMET, ANA, Cemaden, Serviço Geológico e outros órgãos públicos prevê chuva abaixo da média em Mato Grosso, Tocantins, norte de Goiás, Minas Gerais, Espírito Santo e em grande parte das regiões Norte e Nordeste. No Sul, principalmente no Rio Grande do Sul, o risco é o oposto: precipitações acima da média, excesso de umidade e maior possibilidade de eventos extremos. Segundo a Produção Agrícola Municipal do IBGE, os dez municípios com maior valor da produção agrícola em 2024 foram: 1. Sorriso, em Mato Grosso; 2. São Desidério, na Bahia; 3. Sapezal, em Mato Grosso; 4. Campo Novo do Parecis, em Mato Grosso; 5. Cristalina, em Goiás; 6. Formosa do Rio Preto, na Bahia; 7. Rio Verde, em Goiás; 8. Nova Ubiratã, em Mato Grosso; 9. Diamantino, em Mato Grosso; 10. Nova Mutum, em Mato Grosso. Juntos, esses municípios geraram R$ 52,4 bilhões em produção agrícola, equivalentes a 6,7% do valor nacional. Oito deles estão em Mato Grosso ou na Bahia, estados situados dentro das áreas para as quais os órgãos meteorológicos indicam maior risco de chuva abaixo da média ou irregular durante a implantação da safra 2026/27. A soja é a principal cultura em oito dos dez municípios. As exceções são Sapezal e Campo Novo do Parecis, onde o algodão ocupa a liderança. São Desidério, por sua vez, foi o maior produtor brasileiro de soja em 2024, com aproximadamente 2,1 milhões de toneladas. Essa relação não constitui uma previsão de quebra por município. É um mapa de exposição construído pelo cruzamento entre a importância econômica da produção municipal e os prognósticos climáticos oficiais. No Centro-Oeste e no Matopiba, o dano mais relevante pode não ser uma perda imediata da soja. O maior risco está no deslocamento de todo o calendário agrícola. Se a chuva atrasar, o produtor terá duas alternativas: plantar com umidade insuficiente ou esperar melhores condições. Plantar no seco aumenta o risco de germinação desuniforme, morte de plântulas e replantio. Esperar pela chuva reduz esse problema, mas posterga a colheita da soja. A colheita tardia diminui a janela disponível para o milho segunda safra e para o algodão cultivado depois da soja. Essas culturas podem chegar às fases de floração e enchimento de grãos justamente quando as chuvas começam a diminuir. Portanto, mesmo que a soja tenha um desempenho razoável, o resultado econômico anual da propriedade pode ser prejudicado pela redução da produtividade da segunda safra. A Embrapa considera esse encadeamento um dos principais riscos da temporada. A recomendação inclui respeito ao Zoneamento Agrícola de Risco Climático, cobertura do solo, diversificação das épocas de plantio, utilização de cultivares com ciclos diferentes e monitoramento das condições de umidade antes da semeadura. Mato Grosso reúne seis dos dez municípios com maior valor da produção agrícola brasileira. Por isso, qualquer atraso relevante das chuvas em Sorriso, Sapezal, Campo Novo do Parecis, Nova Ubiratã, Diamantino e Nova Mutum terá repercussões que ultrapassam os limites municipais. Além da produtividade, um plantio mais lento modifica o cronograma de compra e aplicação de insumos, contratação de máquinas, utilização de armazéns e movimentação de caminhões. Também pode concentrar a colheita em um período menor, pressionando a logística regional. Em municípios como Sapezal e Campo Novo do Parecis, o risco alcança diretamente o algodão. O atraso da soja pode empurrar a semeadura do algodão da segunda safra para fora da janela considerada ideal. Isso aumenta a exposição da cultura a veranicos e pode elevar os custos com irrigação, controle fitossanitário e replantio. Ainda não existe, entretanto, uma estimativa oficial de perda de produção para esses municípios. A consequência dependerá da data efetiva de retorno das chuvas e, sobretudo, de sua distribuição ao longo do ciclo das culturas. São Desidério e Formosa do Rio Preto estão entre os dez maiores municípios agrícolas do país. Barreiras, Luís Eduardo Magalhães e Correntina completam um dos principais corredores brasileiros de soja, milho e algodão. Nessa região, chuvas abaixo da média combinadas com temperaturas elevadas podem reduzir rapidamente a umidade do solo, aumentar a demanda por irrigação e dificultar o estabelecimento das lavouras. O risco também alcança pastagens e a disponibilidade de água para a pecuária. No Maranhão e no Piauí, o painel federal menciona expressamente a possibilidade de dificuldades na implantação da safra 2026/27. Isso coloca sob atenção municípios como Balsas, Uruçuí, Bom Jesus e Baixa Grande do Ribeiro. A irregularidade das chuvas pode ser tão prejudicial quanto a redução do volume total. Uma precipitação forte seguida por várias semanas de tempo seco pode permitir o plantio, mas não garantir umidade suficiente para o desenvolvimento inicial da cultura. Enquanto Mato Grosso e Matopiba observam o risco de atraso das chuvas, Paraná e Rio Grande do Sul enfrentam a possibilidade de excesso de precipitação. No Paraná, o Simepar registrou chuva acima da média em praticamente todo o estado durante julho de 2026. Palmas acumulou 311 milímetros, o maior volume para julho em 28 anos. Também foram observados acumulados excepcionalmente elevados em municípios como Ubiratã, Foz do Iguaçu, Pato Branco, Ponta Grossa, Capanema e São Miguel do Iguaçu. Para a safra 2026/27, os principais polos sob atenção incluem Cascavel, Toledo, Palotina, Ubiratã, Pato Branco, Francisco Beltrão, Palmas, Guarapuava e Ponta Grossa. O excesso de umidade pode provocar doenças fúngicas, erosão, perdas de solo, deterioração da qualidade do trigo e dificuldades para a entrada de máquinas. Também pode atrasar a colheita das culturas de inverno e, consequentemente, postergar o plantio da soja e do milho de verão. No Rio Grande do Sul, o Noroeste é historicamente uma das áreas mais sensíveis à chuva excessiva durante episódios fortes de El Niño. Isso exige atenção em municípios como Cruz Alta, Ijuí, Tupanciretã, Passo Fundo, Carazinho, Santa Rosa e Santo Ângelo. Nas regiões produtoras de arroz irrigado, o monitoramento deve alcançar Uruguaiana, Itaqui, Alegrete, São Borja, Dom Pedrito e Santa Vitória do Palmar. Como a disponibilidade de água já é controlada por irrigação, chuva adicional não significa necessariamente maior produtividade. Nebulosidade persistente, alagamentos e dificuldades operacionais podem prejudicar o plantio e o desenvolvimento da cultura. Ao mesmo tempo, a chuva bem distribuída pode favorecer a soja, o milho e as pastagens gaúchas. O impacto dependerá menos do volume acumulado ao longo de três meses e mais da concentração das precipitações em períodos curtos. Dourados, Maracaju, Ponta Porã, Amambai, Naviraí e Sidrolândia estão em uma zona intermediária do fenômeno. O painel oficial prevê maior possibilidade de excesso de chuva no sul de Mato Grosso do Sul. Isso pode beneficiar a reposição da umidade do solo, mas também atrasar operações agrícolas, dificultar aplicações, aumentar doenças e comprometer a qualidade dos grãos. Na soja, chuva adequada durante o desenvolvimento pode elevar a produtividade. O risco aparece quando a precipitação impede o plantio, provoca encharcamento ou reduz a luminosidade por períodos prolongados. Os efeitos do El Niño sobre esses municípios podem se espalhar por toda a cadeia do agronegócio. Um atraso da soja em Mato Grosso pode modificar o calendário de exportações e a disponibilidade de milho no segundo semestre de 2027. Excesso de chuva no Sul pode prejudicar a qualidade do trigo, elevar a necessidade de importação e atrasar a movimentação das cooperativas. Perdas de pastagens no Matopiba e no norte de Minas Gerais podem aumentar a demanda por milho e outros insumos destinados à alimentação animal. Também podem ocorrer: Aumento dos pedidos de replantio e indenização do seguro rural; Maior volatilidade nos preços regionais; Pressão sobre armazenagem e transporte; Mudanças no fluxo de caminhões e portos; Elevação dos custos de irrigação, secagem e controle de doenças; Dificuldade no cumprimento de contratos de entrega. Para a China, principal destino da soja brasileira, o ponto central será o calendário. Mesmo sem uma grande redução da produção nacional, atrasos na colheita podem modificar temporariamente o ritmo dos embarques e a formação dos prêmios nos portos brasileiros. A Conab estimou a produção brasileira de grãos de 2025/26 em 360,8 milhões de toneladas. Esse é o ponto de partida para a nova temporada, mas ainda não existe uma projeção oficial consolidada de quanto o El Niño poderá reduzir ou aumentar a safra 2026/27. A situação exige atenção, mas não autoriza previsões alarmistas. Um El Niño muito forte descreve a intensidade do aquecimento do Oceano Pacífico. Não significa que todos os municípios terão perdas severas. O que já pode ser afirmado é que o fenômeno atinge o Brasil em um ponto sensível: Mato Grosso, Bahia e o Matopiba entram na safra sob risco de atraso e irregularidade das chuvas, enquanto os principais polos agrícolas do Sul enfrentam a possibilidade de excesso de umidade. A safra 2026/27 será decidida município por município, semana por semana e cultura por cultura. Mais do que o volume total de chuva, serão determinantes a data de início da estação chuvosa, a distribuição das precipitações e a fase do desenvolvimento das lavouras atingida por cada extremo climático.
18 de setembro de 2026
A safra brasileira 2026/27 já começou a ser implantada. No Paraná, o milho de primeira safra alcançou 18% da área plantada em 31 de agosto, enquanto o feijão da primeira safra chegou a 1%, segundo o Departamento de Economia Rural (Deral). No Rio Grande do Sul, a Emater/RS também confirmou o início da semeadura do milho em seu informativo de 27 de agosto, condicionado pela umidade do solo. Esses registros mostram que a nova temporada já está em andamento, embora o ritmo varie entre culturas e regiões. Para a soja, setembro marca a abertura de diferentes janelas de plantio. Partes do Paraná e de São Paulo têm semeadura autorizada desde o primeiro dia do mês. Essa liberação, porém, não permite concluir quanto efetivamente já foi plantado: o avanço das operações depende das condições encontradas nas propriedades. O calendário nacional foi estabelecido pela Portaria SDA/MAPA nº 1.579, de 9 de abril de 2026, publicada no dia seguinte. A norma define os períodos de vazio sanitário e de semeadura da soja para a safra 2026/27, com diferenciação entre estados e, em alguns casos, entre regiões dentro da mesma unidade da Federação. As datas dos principais estados produtores evidenciam essa sequência. Mato Grosso tem plantio permitido de 7 de setembro de 2026 a 7 de janeiro de 2027. Em Goiás, a janela vai de 25 de setembro a 2 de janeiro. Minas Gerais e Distrito Federal começam em 1º de outubro, com encerramento em 8 de janeiro; no Tocantins, a abertura também ocorre em 1º de outubro, mas o prazo termina em 15 de janeiro. Em Mato Grosso do Sul, o vazio sanitário permanece até 15 de setembro, e a semeadura está autorizada entre 16 de setembro e 31 de dezembro de 2026. A Aprosoja/MS reforça a necessidade de cumprir essas datas para reduzir a pressão de doenças e preservar a sanidade das lavouras. A regionalização merece atenção especial na Bahia, dividida em quatro regiões. Na Região I, que inclui polos como São Desidério, Formosa do Rio Preto, Barreiras e Luís Eduardo Magalhães, o vazio sanitário vai de 26 de junho a 7 de outubro de 2026. O exemplo demonstra por que uma data estadual genérica pode induzir a interpretações equivocadas. O vazio sanitário é parte da estratégia de controle da ferrugem asiática. A eliminação de plantas vivas de soja na entressafra, inclusive as voluntárias, conhecidas como tigueras, ajuda a interromper o ciclo do fungo. O calendário de semeadura complementa esse trabalho ao reduzir a sobreposição de lavouras e limitar a disseminação da doença durante o ciclo produtivo. O planejamento também precisa considerar o Zoneamento Agrícola de Risco Climático (ZARC). Para Mato Grosso, a Portaria SPA/MAPA nº 202, de 30 de junho de 2026, aprova o zoneamento da soja 2026/27 e determina expressamente a observância das regras de vazio sanitário e calendário de plantio. A avaliação do risco climático e a autorização sanitária devem, portanto, ser consideradas em conjunto. No campo, a decisão depende ainda da umidade disponível. Em reportagem de 4 de setembro, o Notícias Agrícolas registrou a expectativa de que produtores irrigados de Mato Grosso começassem a semear após o término do vazio sanitário, em 6 de setembro. Nas áreas de sequeiro, a orientação apresentada era aguardar condições adequadas, considerando também a janela do milho em sucessão. Para empresas que acompanham o agronegócio brasileiro, inclusive compradores e investidores chineses, esses dados oferecem uma referência para interpretar o início da temporada. A leitura comercial exige acompanhar a passagem da área autorizada para a área efetivamente semeada e, depois, o desenvolvimento das lavouras. A abertura do calendário é apenas uma das etapas dessa avaliação. A safra 2026/27 começa, assim, com decisões que combinam sanidade, planejamento e condições de campo. O resultado dependerá da capacidade de aproveitar as janelas disponíveis com implantação adequada das lavouras. Para acompanhar a formação da próxima oferta brasileira, será essencial observar os boletins regionais e a evolução efetiva do plantio.
16 de setembro de 2026
A próxima etapa da presença chinesa no agronegócio brasileiro pode começar antes do plantio. Ela está sendo construída em laboratórios, bancos de germoplasma, estações experimentais e processos regulatórios que definem quais sementes poderão chegar ao campo. Empresas controladas por grupos chineses já operam no país, enquanto outras testam eventos geneticamente modificados e preparam uma entrada comercial mais ampla. O movimento vai além da venda de sacos de sementes. Ele alcança três camadas decisivas do negócio: o germoplasma, que reúne a base genética usada no melhoramento; os eventos biotecnológicos, responsáveis por características como tolerância a herbicidas e resistência a insetos; e a multiplicação e distribuição das cultivares. Quem controla essas camadas participa da definição de preços, licenças, royalties e do ritmo de inovação que chega ao produtor. A expansão pode aumentar as opções diante de um mercado concentrado, mas também transfere para novos grupos estrangeiros ativos estratégicos, tecnologias e dados. A questão, portanto, não é apenas se haverá mais concorrentes. É saber em que partes da cadeia eles competirão, com quais tecnologias e sob quais regras de acesso ao patrimônio genético, propriedade intelectual e defesa da concorrência. O tamanho do prêmio ajuda a explicar o interesse. Estudo apresentado pela Associação Brasileira de Sementes e Mudas (Abrasem), com dados da Céleres, estimou em R$ 47,3 bilhões o mercado brasileiro de sementes certificadas na safra 2024/25. A soja respondeu por R$ R$ 27,6 bilhões e o milho por R$ 14,5 bilhões. Algodão, trigo, sorgo, feijão e arroz completaram a conta. A mesma apresentação calculou em R$ 14,6 bilhões o valor potencial perdido com sementes salvas, não certificadas ou piratas. Só na soja, a perda estimada foi de R$ 10,7 bilhões. Os números revelam simultaneamente a força do mercado formal e o tamanho da disputa por tecnologia, fiscalização e captura de royalties. Outra apresentação da própria Abrasem menciona um setor de sementes de soja de R$ 34 bilhões, com 3,3 milhões de toneladas e cerca de 400 empresas. Os valores não devem ser somados nem tratados como equivalentes: refletem recortes metodológicos diferentes, um sobre vendas certificadas efetivas e outro sobre uma definição mais ampla ou potencial do setor. A operação chinesa mais visível começou por aquisição. Em 2017, a LongPing High-Tech, em conjunto com o CITIC Agri Fund, comprou ativos de sementes de milho da Dow AgroSciences por aproximadamente US$ 1,1 bilhão. O pacote incluía centros de pesquisa, unidades de processamento, a marca Morgan e uma cópia do banco brasileiro de germoplasma de milho da Dow. Naquele momento, os ativos adquiridos representavam uma participação estimada entre 18,5% e 20% do mercado brasileiro de sementes de milho. Esse dado descreve o conjunto comprado em 2017 e não pode ser apresentado como participação atual da LongPing. Não há uma série pública recente e comparável que permita atualizar com segurança essa fatia. Desde então, a companhia ampliou sua infraestrutura. A empresa informa possuir estações e subestações de pesquisa em Balsas, Formosa, Rio Verde, Rolândia, Primavera do Leste, Paracatu e Cravinhos. Em 2022, anunciou R$ 500 milhões em investimentos no Brasil. A unidade de Paracatu recebeu R$ 220 milhões naquela etapa, além de R$ 50 milhões aplicados anteriormente. Em 2023, a companhia anunciou outros R$ 33 milhões em centros de pesquisa, dos quais R$ 23 milhões foram destinados a Rolândia, no estado do Paraná. A empresa também começou a preparar a entrada em soja. Em 2024, formou uma joint venture com a N. Schwening e a Cereal Ouro para operar uma unidade de beneficiamento em Rio Verde. A LongPing ficou com 90% do negócio e os parceiros brasileiros com 10%. O valor da transação não foi divulgado. A estratégia mostra uma diferença importante: não se trata apenas de importar sementes prontas. A companhia reuniu germoplasma, melhoramento local, capacidade industrial e distribuição, componentes que reduzem o tempo necessário para adaptar cultivares às diferentes regiões agrícolas do país. A Beijing Dabeinong Technology, conhecida pela sigla DBN, avança por outra rota: eventos transgênicos de soja desenvolvidos fora do eixo tradicional das multinacionais ocidentais. Sua subsidiária brasileira, DBNBC Brazil, recebeu da Comissão Técnica Nacional de Biossegurança (CTNBio) o Certificado de Qualidade em Biossegurança nº 618/2023. O evento DBN9004, também identificado como DBN-09004-6, expressa as proteínas CP4 EPSPS e PAT e confere tolerância aos herbicidas glifosato e glufosinato. O DBN8002, ou DBN-08002-3, expressa Vip3Aa e PAT, combinando resistência a insetos lepidópteros e tolerância ao glufosinato. Os eventos individuais tiveram uso comercial aprovado no Brasil em 2023 e 2024, respectivamente. Em abril de 2025, a CTNBio aprovou a combinação DBN9004 × DBN8002. O processo brasileiro registra experimentos realizados com participação da GDM em municípios como Cambé, Rolândia, Maracaju, Porto Nacional e Rio Verde. A presença da parceira indica que a disputa poderá ocorrer também por licenciamento de eventos para cultivares de terceiros, e não apenas por venda direta de uma marca chinesa. Segundo metas divulgadas pela empresa, a preparação comercial ocorreria em 2027, com lançamento em 2028 e objetivo de alcançar 30% do mercado de biotecnologia até 2038. A companhia também anunciou um laboratório de biologia molecular em Campinas. São planos empresariais, sujeitos à execução, registro de cultivares, multiplicação de sementes, aceitação comercial e acordos de licenciamento; não são participação de mercado já conquistada. A plataforma não é uma aposta restrita ao Brasil. DBN9004, DBN8002 e sua combinação obtiveram aprovações em diferentes momentos na China, Argentina e Uruguai. Em março de 2026, a União Europeia autorizou o DBN9004 para alimentos, rações e processamento, mas não para cultivo. A decisão europeia é relevante para a cadeia exportadora porque reduz o risco de uma tecnologia liberada no Brasil encontrar uma barreira regulatória em um mercado comprador. A KingAgroot é o caso que mais exige atualização. A empresa não pode mais ser descrita apenas como interessada no Brasil. A operação brasileira recebeu o Certificado de Qualidade em Biossegurança nº 667/2025. O certificado abrange uma unidade em Pinheiros, na cidade de São Paulo, habilitada para atividades com organismos geneticamente modificados de classe de risco 1, incluindo pesquisa em contenção, avaliação de produto, transporte, detecção, armazenamento, descarte e importação para pesquisa. Em 2026, a pauta da CTNBio passou a registrar pedidos de liberação planejada no meio ambiente. Um deles envolve sementes importadas de soja geneticamente modificada do evento KA-6G2016-7, tolerante a herbicida, para ensaios em Bandeirante, Piracicaba, Palmeiras de Goiás e Restinga Seca. Outro trata de milho geneticamente modificado tolerante ao glufosinato, com experimento em Piracicaba. Ensaios de campo não equivalem a autorização comercial. Eles demonstram, porém, que a companhia já entrou na fase regulatória e experimental brasileira. Essa é uma evidência concreta de uma nova candidata a fornecedora de tecnologia, ainda que não seja possível antecipar quando ou se seus eventos chegarão ao mercado. A fotografia da presença chinesa fica incompleta sem a Syngenta. A empresa tem origem suíça, mas passou ao controle da ChemChina em uma aquisição de aproximadamente US$ 43 bilhões concluída em 2017 e hoje integra a estrutura do grupo estatal Sinochem. Em 2018, a Syngenta comprou da COFCO International a Nidera Seeds, incorporando germoplasma e operações na América do Sul. Por isso, a antiga Nidera não deve ser contada hoje como uma concorrente chinesa independente: seus ativos de sementes foram absorvidos pela Syngenta. No Brasil, a companhia mantém uma estrutura ampla de pesquisa e produção. Seu mapa institucional lista estações de pesquisa de sementes em Uberlândia, Cascavel, Porto Nacional, Holambra, Aracati e Lucas do Rio Verde, além de unidades de beneficiamento em Matão e Formosa. O centro de Uberlândia ocupa 330 hectares, dos quais 220 são experimentais, e reúne 10 mil metros quadrados de estufas, 8 mil metros quadrados de laboratórios e cerca de 500 trabalhadores, segundo a empresa. A Syngenta mostra que a presença chinesa não se resume a novos entrantes. Ela inclui o controle de uma das plataformas globais já consolidadas no país, com portfólio, rede comercial, pesquisa e capacidade industrial construídos ao longo de décadas. A chegada de novos eventos pode ampliar a escolha dos obtentores de cultivares e dos agricultores. Mas a análise concorrencial precisa separar mercados que frequentemente aparecem misturados: tecnologias ou eventos, germoplasma e melhoramento, multiplicação e comercialização. Uma empresa pode competir em uma camada e depender de rivais em outra. Esse cuidado aparece na atuação do Conselho Administrativo de Defesa Econômica (Cade). Em julho de 2026, a Superintendência-Geral recomendou a condenação de Bayer e Monsanto por supostas práticas anticompetitivas ligadas à tecnologia Intacta RR2 PRO, incluindo incentivos a melhoristas e descontos não lineares que poderiam fechar o mercado a concorrentes. A recomendação ainda depende de julgamento pelo Tribunal do Cade e não equivale à decisão final. O caso ajuda a mostrar por que uma tecnologia alternativa pode ter efeito competitivo mesmo quando é licenciada a empresas brasileiras. Ao mesmo tempo, aquisições podem apenas substituir o controlador de ativos existentes. Contar marcas ou CNPJs, isoladamente, não mede a concentração real sobre germoplasma, eventos, patentes e canais de distribuição. A hipótese mais atraente para o produtor é que a entrada de plataformas chinesas pressione preços e royalties. Até agora, porém, não existem tabelas públicas nacionais que permitam comparar, por hectare, o custo completo de tecnologias da DBN com Intacta, Enlist ou outras plataformas concorrentes. O preço pago pelo agricultor pode reunir valor da semente, royalty da cultivar, taxa de biotecnologia, tratamento industrial, logística, descontos comerciais e condições de crédito. As planilhas públicas de custos da Companhia Nacional de Abastecimento geralmente agrupam a despesa com sementes e não abrem todos esses componentes. Assim, é correto dizer que o mercado espera maior disputa comercial. Não é possível afirmar, com os dados públicos disponíveis, que as tecnologias chinesas serão mais baratas. Essa conclusão exigirá cotações por região e safra, contratos de licenciamento e entrevistas com multiplicadores, obtentores e produtores. A propriedade intelectual também precisa ser descrita com precisão. A proteção de uma cultivar no Serviço Nacional de Proteção de Cultivares não é a mesma coisa que uma patente sobre genes, construções, sequências ou métodos de detecção. Na prática, uma mesma semente pode envolver remuneração ao obtentor da cultivar e ao detentor do evento biotecnológico. No caso da DBN, o pedido de patente BR112021009416A2 trata de sequências e métodos relacionados à detecção do evento DBN8002. O registro ilustra como a competição não ocorre apenas entre marcas de sementes, mas também entre carteiras tecnológicas capazes de gerar taxas de licenciamento e controlar testes de identificação. Não há, contudo, um painel público pronto que reúna todas as patentes brasileiras por controlador econômico final. Qualquer comparação abrangente entre grupos dependeria de busca e classificação manual das famílias de patentes, seus titulares históricos, cessões e validade. A expansão de bancos de germoplasma levanta uma questão de soberania, mas exige cuidado jurídico. Nem todo material vegetal pesquisado ou desenvolvido em território brasileiro é automaticamente patrimônio genético nacional. Pela legislação de biodiversidade e pelo Decreto nº 8.772/2016, espécies introduzidas no país, em regra, não se enquadram automaticamente como patrimônio genético brasileiro. Há exceções, entre elas populações espontâneas que tenham adquirido características distintivas próprias no território nacional. Variedades tradicionais locais ou crioulas também recebem tratamento específico. Quando a pesquisa caracteriza acesso ao patrimônio genético brasileiro ou a conhecimento tradicional associado, podem incidir cadastro no SisGen, notificação de produto e repartição de benefícios. Por isso, a investigação sobre germoplasma deve identificar a origem de cada material, sua cadeia de coleta, os contratos e a finalidade da pesquisa, em vez de presumir que todo banco mantido no país esteja sujeito ao mesmo regime. O avanço empresarial coincide com uma prioridade explícita de Pequim. Em 2022, o governo chinês divulgou declarações do presidente Xi Jinping vinculando a segurança dos recursos de germoplasma à segurança nacional e defendendo a autossuficiência em ciência e tecnologia de sementes. O discurso oficial também prevê fortalecimento da biotecnologia e maior controle sobre recursos estratégicos. Essa orientação ajuda a explicar por que sementes e biotecnologia recebem capital e atenção política. Mas o alinhamento com uma estratégia nacional não prova que cada investimento no Brasil tenha sido determinado diretamente pelo governo chinês. As estruturas societárias são distintas: Syngenta está sob um grupo estatal; LongPing tem participação e apoio de veículos ligados ao Estado chinês; DBN e KingAgroot possuem trajetórias corporativas próprias. O grau de influência estatal deve ser demonstrado caso a caso. Para o Brasil, a assimetria é evidente. O país é uma potência agrícola e um mercado-chave para testar tecnologias em ambiente tropical, mas depende fortemente de plataformas privadas e estrangeiras em segmentos de genética e biotecnologia. A entrada chinesa diversifica a nacionalidade dos controladores, sem necessariamente reduzir essa dependência. Há benefícios possíveis. Novos eventos podem reduzir a dependência de poucas plataformas, ampliar o poder de negociação de empresas de melhoramento e oferecer alternativas agronômicas. Mais laboratórios e estações experimentais também significam investimento, empregos qualificados e tecnologias adaptadas ao Cerrado e a outras regiões tropicais. Os riscos são igualmente concretos. A concentração pode reaparecer sob novos controladores; aquisições podem deslocar para o exterior decisões sobre germoplasma e pesquisa; royalties podem continuar elevados; e dados agronômicos gerados no Brasil podem fortalecer plataformas globais sem contrapartidas proporcionais para a pesquisa nacional. A política pública, portanto, precisa olhar além da origem do capital. Defesa da concorrência, transparência nos contratos de licenciamento, capacidade técnica da CTNBio, fiscalização de sementes, proteção de cultivares, aplicação da legislação de biodiversidade e investimento em pesquisa pública formam um mesmo sistema. A Embrapa e os programas públicos e privados nacionais de melhoramento são parte central dessa equação. A documentação disponível confirma uma presença chinesa mais ampla do que sugere a lista de marcas visíveis ao agricultor. LongPing e Syngenta já têm operações consolidadas; DBN possui eventos aprovados e prepara comercialização; KingAgroot realiza a etapa regulatória e experimental. Ainda faltam quatro conjuntos de dados para medir o impacto com precisão. O primeiro é a participação atual de mercado por empresa e cultura. O segundo é uma contagem limpa de cultivares no Registro Nacional de Cultivares, com tratamento de nomes históricos, mantenedores e registros cancelados. O terceiro é uma comparação de preços e royalties por tecnologia, região e safra. O quarto é uma base rastreável de importações de germoplasma, com controlador econômico, volume, origem, destino e finalidade. Sem essas informações, seria precipitado anunciar uma revolução de preços ou uma tomada de mercado. O que já pode ser afirmado é mais específico e, talvez, mais relevante: grupos chineses avançam em todas as portas de entrada da cadeia de sementes brasileira - aquisição de ativos, controle de germoplasma e pesquisa, licenciamento de eventos biotecnológicos e importação para ensaios. A disputa que começa no laboratório poderá chegar ao custo da lavoura, à autonomia dos melhoristas e à capacidade do Brasil de decidir quem controla a tecnologia por trás de sua produção agrícola.
16 de setembro de 2026
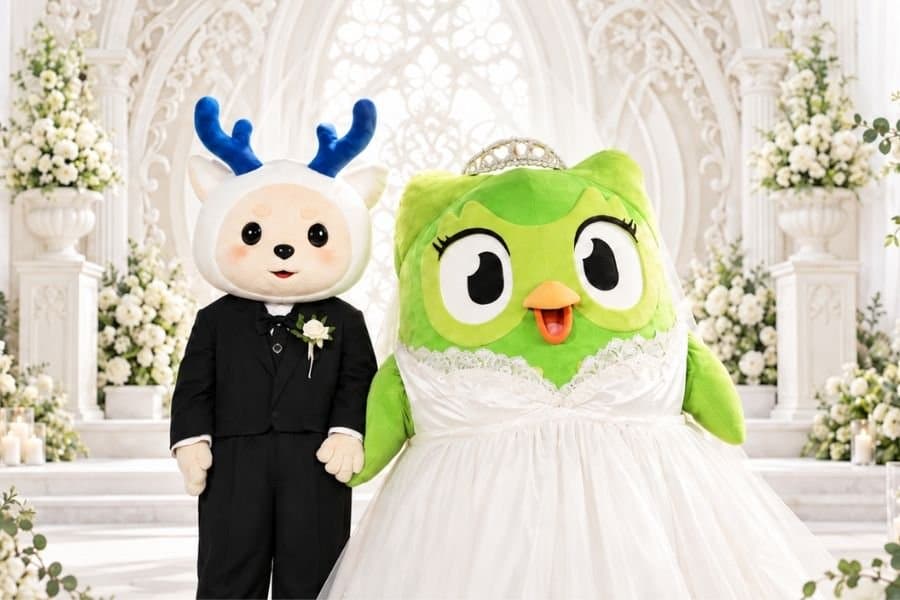
A China se tornou o segundo maior mercado do Duolingo em usuários ativos diários, segundo o cofundador e diretor-executivo da empresa, Luis von Ahn Arellano. O crescimento veio acompanhado de uma estratégia de marketing que levou a coruja Duo das redes sociais para cafeterias, serviços de entrega e lojas chinesas. Em 2022, a China respondia por uma parcela pequena dos usuários do Duolingo. No segundo trimestre daquele ano, o país representava cerca de 1% a 2% dos usuários ativos diários e mensais da plataforma. Nos quatro anos seguintes, o Duolingo passou a investir em parcerias e ações de marketing no mercado chinês, estratégia que ajudou a atrair novos usuários e acompanhou o crescimento do país dentro da base global da empresa. O Duolingo já utiliza esse tipo de comunicação em outros países, inclusive no Brasil, onde Duo ganhou espaço nas redes com memes, referências culturais e interações com outras marcas. Na China, porém, a empresa encontrou um mercado em que colaborações entre marcas, personagens e produtos licenciados têm forte presença no varejo . Um dos principais exemplos ocorreu em 2025, com a Luckin Coffee. Mais de 26 mil lojas da rede na Ásia participaram da campanha, que vendeu mais de 10 milhões de bebidas com a marca Duolingo em duas semanas. Duo apareceu em copos, embalagens e lojas, além de participar de uma narrativa criada em torno de um “casamento” com o cervo da Luckin. A empresa repetiu esse tipo de ação com outras marcas. Duo apareceu como entregadora em uma campanha com a Meituan e também participou de uma parceria com o McDonald’s. As ações usaram a personagem para criar histórias e conteúdos em torno das colaborações comerciais. A parceria com a Miniso levou essa estratégia para os produtos. Em 2026, as duas empresas lançaram na China uma coleção com mais de 70 itens inspirados em Duo e Lily, personagens do aplicativo, entre pelúcias, chaveiros, camisetas, papelaria e artigos para casa. Com os produtos, Duo também passou a aparecer fora do ambiente do aplicativo. A mascote deixou de servir apenas à divulgação da plataforma e passou a integrar itens vendidos por outras empresas. Crescimento não depende apenas das campanhas Apesar da sequência de campanhas, o próprio Duolingo evita atribuir a expansão na China apenas às parcerias. Em maio deste ano, von Ahn afirmou que existe também um movimento inverso, grandes marcas chinesas procuram o Duolingo porque a plataforma já registra crescimento no país. Segundo o executivo, a demanda pelo aprendizado de inglês é um dos principais fatores por trás do aumento da base de usuários. A companhia também passou a trabalhar com criadores de conteúdo para alcançar novos públicos em mercados asiáticos. No segundo trimestre de 2026, o Duolingo informou que grupos de influenciadores na China, Índia e Indonésia respondiam por cerca de dois terços das impressões da marca nas redes sociais nesses três países.
14 de setembro de 2026
A aproximação entre Brasil e China no agronegócio envolve cada vez mais genética, sementes e biotecnologia. Nesse contexto, a diferença entre os processos de aprovação de novas tecnologias ganha relevância: uma inovação autorizada no país produtor pode ainda depender de avaliação no mercado importador, influenciando sua chegada ao campo e a comercialização da produção. A regulamentação publicada pelo Ministério da Agricultura e Assuntos Rurais da China estabelece procedimentos distintos para organismos geneticamente modificados destinados à pesquisa, à produção e ao processamento. Para importação como matéria-prima de processamento, exige certificado de segurança e documentação técnica. A autorização no país de origem integra esse processo, mas não substitui a decisão chinesa. Essa distinção ajuda a compreender o alcance da discussão. Exportar sementes para plantio e exportar grãos produzidos com determinada biotecnologia são operações diferentes. Ainda assim, as exigências aplicáveis aos grãos podem influenciar decisões sobre o lançamento das sementes que lhes dão origem. Um estudo produzido pela Céleres e divulgado pela CropLife Brasil, em maio de 2025, dimensionou os possíveis efeitos de maior convergência regulatória. Segundo a divulgação, as aprovações chinesas das biotecnologias analisadas ocorriam de quatro a seis anos após as brasileiras, afetando sua disponibilização aos agricultores. A simulação, que abrange soja, milho e algodão, estimou potencial adicional médio de até US$1,5 bilhão por ano nas exportações brasileiras. Para a soja, apontou aumento potencial anual de produção de 5,2 milhões de toneladas e exportações adicionais de 3,1 milhões de toneladas, das quais 2,2 milhões teriam a China como destino. Esses números exigem uma leitura cuidadosa. São estimativas de um cenário simulado, divulgadas por uma entidade representativa do setor, e não ganhos já realizados ou prejuízos anuais comprovados. A defasagem informada também não constitui prazo obrigatório para todos os processos. Sem examinar a metodologia integral, os resultados devem ser apresentados como potencial estimado pelo estudo. A agenda já está presente no diálogo institucional. Em relatório datado de outubro de 2025, o Ministério da Agricultura e Pecuária brasileiro analisou a biotecnologia agrícola na China e suas implicações para as exportações nacionais. O documento identifica o Grupo de Trabalho de Biotecnologia da COSBAN como instrumento de cooperação e registra reunião realizada em Pequim em maio daquele ano. O relatório também relaciona o avanço da biotecnologia chinesa à segurança alimentar, ao aumento da produtividade e à redução da dependência externa. A aproximação regulatória integra, portanto, uma relação que combina comércio, desenvolvimento científico e interesses produtivos dos dois países. No âmbito empresarial, um movimento recente reforça essa conexão. Em agosto de 2026, a Associação dos Multiplicadores de Sementes de Soja do Brasil, AMSSOJA Brasil, informou sua participação em missão técnica à China, a convite da DBN. A comitiva reuniu multiplicadores, obtentores de genética e jornalistas, visitou estruturas de pesquisa e conheceu os planos da companhia para o Brasil e outros mercados. A associação destacou a importância dessa aproximação diante da entrada da DBN no mercado brasileiro de biotecnologia de soja. A visita confirma o interesse em novas parcerias, mas não comprova, por si só, aprovação de produtos específicos, participação de mercado conquistada ou tratamento regulatório preferencial. A defesa de maior cooperação também aparece no debate técnico. Em artigo publicado em setembro de 2025, Alexandre Nepomuceno, da Embrapa Soja, e Mario Tyago Murakami, da CTNBio, associaram a aproximação científica e regulatória entre os países à disponibilização mais rápida de inovações e à previsibilidade necessária para investimentos de longo prazo. O texto expressa a avaliação dos autores, sem representar anúncio de um acordo. Para avaliar os próximos avanços, será necessário observar quais procedimentos serão aproximados, quais tecnologias serão contempladas e como as decisões serão implementadas. Convergência regulatória e reconhecimento automático são mecanismos diferentes: nas fontes consultadas, não foi identificado instrumento que determine a aceitação automática, pela China, das aprovações brasileiras. O desafio é construir maior previsibilidade entre a inovação desenvolvida para as lavouras brasileiras e as exigências do mercado chinês. O aprofundamento dessa cooperação pode favorecer investimentos e novas parcerias, mas seus resultados deverão ser medidos por mudanças efetivas nos processos e no acesso às tecnologias.