

11 de setembro de 2026
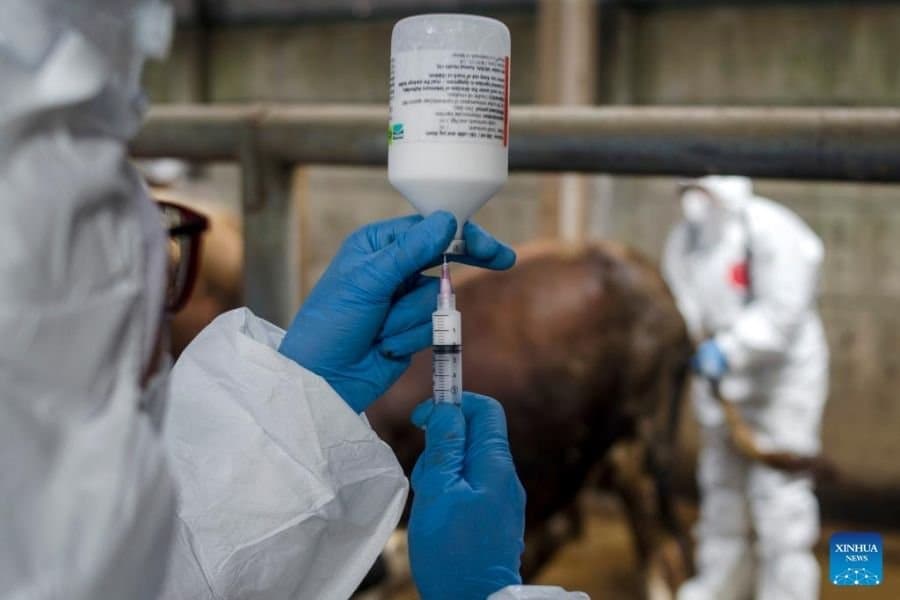
O Ministério da Agricultura e Assuntos Rurais da China confirmou, em comunicado publicado em 8 de setembro de 2026, um foco de febre aftosa do sorotipo O em suínos em um abatedouro no distrito de Dazu, no município de Chongqing. No estabelecimento havia 677 suínos, dos quais 37 adoeceram. Segundo a publicação, o diagnóstico foi confirmado pelo Centro de Prevenção e Controle de Doenças Animais de Chongqing. O ministério recebeu a comunicação por meio do Centro Chinês de Prevenção e Controle de Doenças Animais. As autoridades locais iniciaram ações previstas no plano de emergência, incluindo sacrifício sanitário, limpeza e desinfecção, destinação sanitária adequada, monitoramento, inspeções e investigação epidemiológica. O comunicado não especifica quantos foram sacrificados, não identifica a origem da infecção e não declara o encerramento do foco.
9 de setembro de 2026
Exportações recuaram 80,56% em agosto frente a julho. Dados brasileiros e avisos oficiais chineses ajudam a dimensionar a retração, mas exigem cuidado na leitura do saldo da cota e de suas causas. As exportações brasileiras de carne bovina para a China sofreram uma forte retração em agosto de 2026. Na consulta ao Comex Stat utilizada nesta análise, restrita à carne bovina fresca, refrigerada ou congelada, o volume passou de 82,71 mil toneladas em julho para 16,08 mil toneladas em agosto, uma queda de 80,56%. A receita FOB diminuiu de US$529,24 milhões para US$92,07 milhões, recuo de 82,60%. O movimento aprofundou a desaceleração iniciada em julho. Em junho, os embarques haviam alcançado 158,35 mil toneladas e US$1,069 bilhão. Em apenas dois meses, o volume mensal caiu 89,84%, enquanto a receita recuou 91,39%. Essa trajetória coloca em evidência a exposição comercial da cadeia brasileira às condições de acesso ao mercado chinês. A proximidade dos limites estabelecidos pela salvaguarda chinesa é um elemento relevante para interpretar o movimento, embora os dados disponíveis não permitam atribuir toda a queda a uma única causa. Entre janeiro e agosto, a consulta brasileira soma 872.755,670 toneladas e US$5,436 bilhões. O valor médio ponderado foi de U$$6,23 por quilograma. A evolução mensal mostra expansão entre abril e junho, seguida de forte retração. A pauta está praticamente concentrada em carne bovina desossada congelada, classificada na NCM 02023000. Em agosto, essa categoria respondeu por 16.080.371 dos 16.080.598 quilogramas registrados. Portanto, a retração alcança o principal produto comercializado nesse fluxo. Além da redução da quantidade, o valor médio FOB caiu 10,52% entre julho e agosto. Esse indicador, porém, representa a divisão da receita pelo peso exportado. Não equivale à cotação de um corte padronizado: pode variar conforme preços negociados, composição dos cortes e contratos embarcados. Mesmo dentro de uma única NCM, os produtos não são necessariamente homogêneos. A distinção mais importante para compreender o cenário está no acompanhamento da cota. O anúncio nº 87/2025 do Ministério do Comércio da China, o MOFCOM , estabeleceu salvaguardas para carne bovina fresca, refrigerada ou congelada, com cotas por origem e tarifa adicional de 55% sobre a alíquota vigente após o gatilho previsto na norma. O anexo fixa para o Brasil 1.106.000 toneladas em 2026. A medida encarece as importações acima do limite, sem estabelecer uma proibição automática de compra. Dividir as 872.755,670 toneladas registradas pelo Brasil pela cota anual resulta em 78,91%. A conta está correta, mas não representa a utilização oficial da cota na China. Trata-se de uma comparação entre embarques brasileiros registrados no ano e o tamanho do limite chinês. Os avisos do próprio MOFCOM mostram outra referência: as importações de origem brasileira já haviam atingido 80% da cota em 21 de julho e 90% em 10 de agosto. A diferença decorre da necessidade de comparar registros equivalentes. Exportação na origem e importação no destino ocorrem em momentos distintos. Embarques do ano anterior, mercadorias em trânsito e diferenças no momento do registro podem contribuir para a divergência. Determinar o peso de cada fator exige conciliar as bases brasileira e chinesa. Por isso, subtrair as exportações brasileiras de 2026 da cota e concluir que ainda existiriam 233.244,330 toneladas disponíveis seria inadequado. Esse é apenas um saldo aritmético, sem comprovação de disponibilidade para novas entradas sem a tarifa adicional. O aviso de 90% tampouco fornece o saldo atualizado de setembro. A sequência de expansão até junho e retração em julho e agosto é compatível com antecipação de compras e posterior redução dos embarques diante do risco tarifário. A coincidência com os avisos de utilização da cota reforça essa interpretação. Ainda assim, comprovar sua contribuição específica exigiria informações adicionais sobre contratos, estoques chineses, compras de outros fornecedores e demanda interna. Também não é possível concluir que a queda das compras do Brasil represente redução proporcional do consumo de carne bovina na China. Estoques, produção doméstica e importações de outras origens podem atender parte dessa demanda. Para os exportadores, o cenário reforça a importância de acompanhar a contabilização chinesa, os prazos de chegada das cargas e a exposição tarifária das operações. Para a cadeia brasileira, há riscos de pressão sobre o escoamento e as margens, mas os dados analisados ainda não demonstram quanto do volume foi redirecionado a outros mercados nem o efeito efetivo sobre o preço da arroba. A evidência disponível sustenta uma conclusão: os embarques brasileiros sofreram uma ruptura expressiva no momento em que a China se aproximava do limite de sua cota. Avaliar esse risco exige combinar os registros brasileiros com as informações oficiais do destino, preservando a distinção entre queda observada, mecanismo regulatório e hipóteses sobre seus efeitos. Nota metodológica: análise baseada nas imagens de uma consulta ao Comex Stat fornecidas pelo autor, com recálculo dos indicadores, e nos documentos oficiais chineses citados. Informações consideradas até 7 de setembro de 2026.
9 de setembro de 2026
A China continua exportando em grande escala, mas o que sai de seus portos vem apresentando novas características. Eletrônicos, máquinas e equipamentos industriais e tecnologias ligadas à transição energética passaram a representar uma parcela maior das vendas externas do país, em um comércio cada vez mais ligado a produtos de maior conteúdo tecnológico. Em 2025, as exportações chinesas somaram 26,99 trilhões de yuans, alta de 6,1% em relação ao ano anterior. Os produtos de alta tecnologia, porém, cresceram mais que o dobro desse ritmo: 13,2%, chegando a 5,25 trilhões de yuans, segundo dados divulgados pela Administração Geral de Alfândegas. Eletrônicos crescem com a demanda por tecnologia Computadores, smartphones e componentes eletrônicos já ocupam há anos uma posição relevante nas exportações chinesas. Em 2026, os circuitos integrados registraram um dos maiores crescimentos entre os principais produtos vendidos pelo país ao exterior. Entre janeiro e agosto, as exportações desses componentes chegaram a 1,77 trilhão de yuans, alta de 95,4% sobre o mesmo período do ano anterior. Os circuitos integrados estão presentes em celulares, computadores, automóveis, servidores e equipamentos industriais. A demanda também aumentou com os investimentos em infraestrutura para inteligência artificial, que exigem semicondutores e capacidade de processamento em maior escala. Máquinas e robôs avançam nas exportações O segundo setor aparece nos equipamentos usados pela própria indústria. Em 2025, as exportações chinesas de equipamentos para usos específicos cresceram 20,6%. As vendas de máquinas-ferramenta de alta gama subiram 21,5%, enquanto as exportações de robôs industriais aumentaram 48,7%. Segundo a Administração-Geral das Alfândegas da China, o país exportou mais robôs industriais do que importou pela primeira vez. Além de fornecer bens prontos ao mercado internacional, a China também exporta máquinas, robôs e outros equipamentos utilizados em processos industriais. Esse grupo inclui equipamentos destinados à automação de linhas de produção, fabricação de componentes e modernização de processos industriais. Carros, baterias e energia formam a terceira frente O terceiro setor reúne produtos ligados à eletrificação, ao armazenamento e à geração de energia. Em 2025, as exportações chinesas do grupo formado por veículos elétricos, baterias de lítio e produtos fotovoltaicos cresceram 27,1%. Separadamente, as vendas externas de baterias de lítio avançaram 26,2%, enquanto as de turbinas eólicas aumentaram 48,7%. Essas indústrias também estão conectadas. Baterias de lítio são usadas em veículos elétricos e sistemas de armazenamento de energia, enquanto equipamentos solares e eólicos integram a infraestrutura de geração elétrica. O crescimento das exportações também levou esses produtos chineses a uma presença maior no mercado internacional.
8 de setembro de 2026
O preço das sementes brasileiras entrou no debate político dos Estados Unidos. Em 3 de setembro de 2026, Donald Trump compartilhou uma publicação do senador republicano Chuck Grassley pedindo medidas para reduzir os preços de sementes, fertilizantes e defensivos. O argumento central: agricultores americanos pagariam 68% mais pelas sementes de milho do que seus concorrentes brasileiros. Grassley quer que o presidente pressione os fornecedores agrícolas de maneira semelhante à atuação sobre a indústria farmacêutica. O compartilhamento deu visibilidade à cobrança, mas as notícias consultadas não apresentam uma medida específica de redução dos preços das sementes. A discussão interessa ao Brasil porque conecta o custo dos insumos à disputa por competitividade. Também abre uma pergunta: quanto dessa vantagem está relacionada ao avanço das empresas chinesas? A comparação tem origem em um levantamento da Kynetec para a National Corn Growers Association (NCGA), entidade dos produtores americanos de milho. Divulgado em julho de 2026, o estudo encontrou preços médios americanos 68% superiores nas sementes de milho, 24% nas sementes de soja, 87% nos inseticidas para milho e 31% nos inseticidas para soja, entre 2023 e 2025. É uma pesquisa setorial, não um levantamento governamental. Esses números exigem quatro cuidados de interpretação. “68% mais caro nos EUA” não significa “68% mais barato no Brasil”. Se o preço brasileiro fosse 100 e o americano 168, o brasileiro seria aproximadamente 40,5% inferior ao americano. É um cálculo ilustrativo: o percentual muda conforme a base de comparação. Preço do insumo não equivale a custo total por hectare. Doses, quantidade de aplicações, produtividade e demais despesas precisam entrar na avaliação de rentabilidade. Um produto com menor preço unitário não garante menor gasto por área nem maior margem para o agricultor. Os produtos comparados não são necessariamente idênticos. O relatório reconhece diferenças nos pacotes tecnológicos das sementes e nas formulações dos defensivos. Compara preços unitários, exclui impostos e examina efeitos cambiais; fertilizantes ficaram fora da análise. Seus resultados retratam 2023–2025, não cotações da safra 2026/27. Compartilhar uma cobrança não equivale a anunciar uma medida. As notícias consultadas descrevem pressão política sobre fornecedores. Não apresentam uma decisão específica que determine a redução dos preços das sementes. A repercussão do tema deve ser distinguida de uma política efetivamente adotada. Nos defensivos, há evidências de que a concorrência chinesa pressiona os preços brasileiros. Em seus resultados do segundo trimestre de 2024, a ADAMA relacionou a queda das vendas no Brasil a preços menores, concorrentes chineses, adiamento de compras pelos agricultores e mudanças no portfólio. Trata-se de uma avaliação empresarial sobre seu próprio mercado, que documenta essa pressão competitiva sem medir isoladamente seu impacto. O Syngenta Group também informou que a expansão da capacidade de produção de genéricos pressionou os preços de segmentos menos diferenciados de defensivos em 2024. A observação tem abrangência global. Economicamente, ampliar as alternativas de fornecimento pode fortalecer a negociação dos agricultores e pressionar margens. Contudo, demonstrar essa influência sobre preços brasileiros não basta para explicar toda a diferença em relação aos Estados Unidos. O levantamento NCGA/Kynetec não atribui uma parcela específica dessa diferença à nacionalidade dos fornecedores. Nas sementes, a presença chinesa já alcançou escala expressiva no milho. Em novembro de 2025, a Xinhua Silk Road informou que a LongPing detinha mais de 20% do mercado brasileiro de sementes de milho, entre as três maiores fornecedoras. A publicação não detalha se a participação foi calculada por faturamento, volume ou área atendida, o que recomenda manter a referência à fonte e ao período. Essa trajetória inclui a aquisição de ativos de sementes de milho da Dow AgroSciences pela LongPing e pelo CITIC Agri Fund, concluída em 2017 por US$ 1,1 bilhão. O negócio incluiu germoplasma brasileiro e a marca Morgan. Parte da expansão chinesa, portanto, ocorreu por meio de operações produtivas e tecnológicas já instaladas no país. Mais recentemente, a LongPing divulgou ganho de 1,3 ponto percentual no mercado de milho verão 2024/25, com base no FarmTrak da Kynetec. O comunicado não informa a participação absoluta final. Na soja, o recorte é diferente. Em março de 2026, a Golden Harvest, da Syngenta, aparecia com cerca de 3% do mercado de germoplasma licenciado via multiplicadores, segundo dados da Markestrat compilados pela marca e divulgados pelo The AgriBiz. Esse percentual não pode ser somado à participação da LongPing no milho, nem representa todo o negócio brasileiro de sementes da Syngenta. O próprio Syngenta Group integra os negócios da Sinochem. A presença chinesa, assim, abrange modelos empresariais e tecnológicos distintos. A origem do capital não determina, por si só, uma estratégia de preços baixos. As evidências reunidas permitem reconhecer a concorrência chinesa como fator de pressão sobre os preços dos defensivos. Nas sementes, comprovam presença empresarial e expansão, mas ainda não demonstram quanto dessa atuação explica a vantagem de preços frente aos americanos. Para o Brasil, a questão estratégica é ampliar a oferta, a inovação e as alternativas efetivas para o produtor. Para os Estados Unidos, a cobrança de Grassley evidencia a preocupação com o custo de competir. O episódio expõe uma dimensão essencial dessa disputa: a competitividade agrícola também é construída nas condições em que o agricultor compra seus insumos.
3 de setembro de 2026
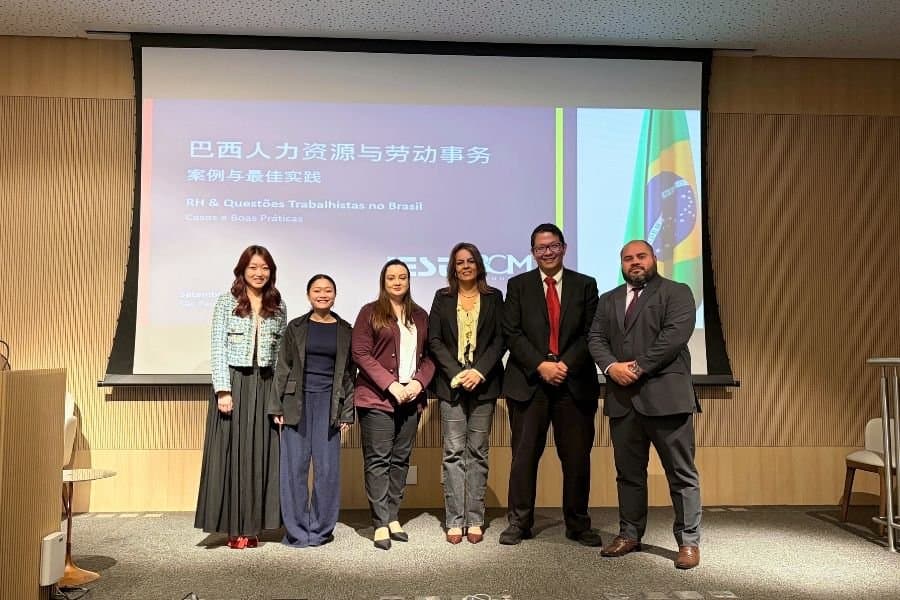
A adaptação de empresas chinesas ao mercado brasileiro não termina na abertura da operação ou no cumprimento de regras fiscais. Na gestão de pessoas, diferenças entre os dois países podem gerar riscos desde a divulgação de uma vaga até o controle da jornada de trabalho. Segundo Reinaldo Ma, advogado e sócio da BCM Advogados e do IEST Group , parte da iniciativa surgiu de problemas que chegam à área jurídica quando a empresa já enfrenta uma ação trabalhista. Ma foi um dos palestrantes no evento “RH & Questões Trabalhistas no Brasil: Casos e Boas Práticas”, promovido pelo IEST Group, consultoria especializada em empresas chinesas com operações no Brasil, nesta quarta-feira (2), em São Paulo. “Temos recebido muitas ações. É normal que uma empresa estabelecida no Brasil enfrente alguns problemas. Às vezes, porém, esses casos chegam até nós quando a situação já está bastante desorganizada. Nosso objetivo é orientar as pessoas para que reconheçam esses riscos e consigam evitá-los”, afirmou. Crescimento das empresas chinesas aumenta desafio de contratação A demanda por profissionais acompanha a expansão das companhias chinesas no país. Os investimentos chineses no Brasil chegaram a US$6,1 bilhões em 2025, aumento de 45% em relação ao ano anterior, segundo dados do Conselho Empresarial Brasil-China (CEBC) apresentados durante o evento. Para Vanilza Marqui, coordenadora de Recrutamento do IEST Group, preencher essas vagas exige mais do que encontrar profissionais tecnicamente qualificados. Empresas chinesas frequentemente precisam combinar experiência, idiomas e capacidade de trabalhar entre culturas diferentes. “Não é só buscar o currículo e ir atrás de um excelente profissional, mas conectar as competências, a técnica, o idioma e também o interesse real pela oportunidade”, disse. Essa combinação também exige flexibilidade na definição das vagas. Idioma, tempo de experiência, localização, modalidade de trabalho e remuneração podem ser revistos de acordo com a disponibilidade de profissionais, enquanto competências essenciais, requisitos de segurança, compliance e a forma legal de contratação não devem ser comprometidos. Problema pode começar na seleção A forma como a empresa conduz a seleção também pode trazer riscos trabalhistas. Vanilza relatou um caso ocorrido em uma experiência profissional anterior no qual uma descrição de vaga enviada pelo WhatsApp estabelecia idade máxima de 35 anos. Uma candidata de 43 anos, que atendia aos demais requisitos, questionou a restrição, registrou a conversa e posteriormente ajuizou uma ação contra a empresa, apesar de não ter sido contratada. Restrições de idade ou gênero e a exigência de fotografia no currículo estão entre os pontos que exigem atenção na divulgação de vagas. Nas entrevistas, perguntas sobre gravidez, intenção de ter filhos, religião, posicionamento político, orientação sexual, estado civil ou responsabilidades familiares também podem criar risco quando não têm relação com a função. O que acontece na prática pode valer mais que o contrato Os cuidados continuam depois da contratação. Erros na definição do cargo, salário, jornada, contrato ou exame admissional podem afetar toda a relação de trabalho. “Qualquer falha, qualquer erro no começo, você vai estar levando por todo esse contrato”, afirmou Jessica Barbosa, coordenadora de folha de pagamento do IEST Group. Entre os casos mais frequentes apresentados durante o encontro estão discussões sobre horas extras, controle de ponto, equiparação salarial, bônus e comissões e reconhecimento de vínculo empregatício. Para Jefferson Pereira, advogado da BCM Advogados e do IEST Group, uma característica importante do direito trabalhista brasileiro é o chamado princípio da primazia da realidade. “Valem mais os fatos do que o que está descrito no contrato firmado”, explicou. Na legislação trabalhista brasileira, esse princípio significa que a forma como a relação de trabalho acontece no dia a dia pode ter mais peso do que a nomenclatura adotada no contrato. Por isso, cargo, jornada, responsabilidades e forma de prestação dos serviços precisam corresponder à realidade da função exercida. Em regra, empregados estão sujeitos aos limites previstos pela legislação e ao controle de horário, enquanto situações específicas, como determinados cargos de gestão ou atividades externas incompatíveis com o controle de jornada, possuem regras próprias. O enquadramento, porém, depende das condições efetivas do trabalho, e não apenas do título atribuído ao cargo. Jefferson também chamou atenção para questões relacionadas à remuneração. Diferenças salariais entre profissionais que exercem funções equivalentes podem gerar discussões sobre equiparação salarial, enquanto bônus e comissões possuem tratamentos distintos e exigem critérios e registros claros por parte das empresas. Outro ponto discutido foi a necessidade de estabelecer limites claros na relação entre gestores e funcionários. Jornada excessiva, cobranças inadequadas e interferências recorrentes no período de descanso podem ganhar relevância trabalhista. Para companhias que mantêm equipes no Brasil e na China, essa atenção inclui também a comunicação entre profissionais que trabalham em fusos horários diferentes. Gestão trabalhista em foco no IEST Group O encontro faz parte de uma série de palestras promovidas pelo IEST Group para discutir questões jurídicas e de gestão que fazem parte da rotina de empresas que atuam no Brasil. A programação desta quarta-feira foi realizada em português, com tradução consecutiva para o mandarim, e reuniu representantes de empresas chinesas e profissionais das áreas de RH e departamento pessoal. Com atuação voltada à relação entre empresas brasileiras e chinesas, o IEST Group presta serviços em áreas como recrutamento, folha de pagamento, consultoria trabalhista e suporte à operação de companhias estrangeiras no país. A proposta dos encontros é aproximar as empresas das particularidades do mercado brasileiro e antecipar questões que podem surgir ao longo de sua operação.
3 de setembro de 2026
Preço, prazo e contrato não são os únicos fatores que são levados em consideração em uma negociação na China . A forma como cada pessoa é reconhecida diante de colegas, parceiros e superiores também pode influenciar relações profissionais. Esse modo de construir e preservar relações está ligado ao mianzi (面子), conceito chinês associado a reputação, prestígio e posição social. A tradução mais comum de mianzi é ‘face’, mas a palavra, sozinha, diz pouco para quem não conhece o conceito. O termo está relacionado à imagem que uma pessoa mantém perante determinado grupo e ao reconhecimento que recebe dos outros. No ambiente empresarial, isso ajuda a entender por que aspectos aparentemente secundários, como quem participa de uma reunião, a forma de apresentar uma liderança ou o modo escolhido para discordar, podem influenciar a forma como a relação é conduzida. Como o reconhecimento influencia as relações Uma das particularidades do mianzi é que ele não depende apenas da imagem que alguém tem de si mesmo. Ele também depende de como ela é percebida socialmente. Um executivo pode ganhar mianzi ao ter seu trabalho reconhecido, ocupar uma posição de prestígio, ser apresentado como alguém importante dentro de determinada organização ou receber uma demonstração pública de consideração. Da mesma forma, uma situação que reduza sua autoridade ou coloque sua posição em xeque diante do grupo pode produzir o efeito contrário. Um estudo publicado no International Journal of Emerging Markets, com profissionais de empresas que mantinham relações comerciais com parceiros chineses, apontou a comunicação indireta como uma característica recorrente nessas interações. Entre os entrevistados, o cuidado com opiniões negativas em público e com recusas muito diretas foi relacionado ao mianzi pelos autores e por parte dos participantes, especialmente nas relações com profissionais mais velhos. Os pesquisadores também observaram que diferenças geracionais podem reduzir o peso de alguns desses códigos nas relações empresariais. A forma de discordar também importa Uma mesma discordância pode ter efeitos diferentes dependendo de como e diante de quem é apresentado. O mianzi também ajuda a entender por que respostas muito diretas nem sempre são a única forma de demonstrar discordância ou recusar uma proposta. Dependendo da situação, expressões mais abertas, como a necessidade de analisar internamente ou a indicação de que determinada proposta será difícil, podem funcionar como uma maneira de manter a relação sem produzir uma negativa direta. Uma resposta indireta, porém, não deve ser interpretada automaticamente como uma recusa. O significado depende da relação entre as partes, do momento da negociação e da forma como a conversa se desenvolve. Para empresas brasileiras, o desafio está menos em procurar traduções prontas para cada comportamento e mais em compreender os sinais dentro do contexto em que aparecem. Mianzi, guanxi e renqing O conceito também se relaciona a outros termos usados para explicar as relações sociais e empresariais na China. Um deles é o guanxi (关系) , ligado às redes de relações construídas a partir de confiança, proximidade e obrigações recíprocas. Outro é o renqing (人情), associado à reciprocidade e aos favores presentes nessas relações. Uma relação construída ao longo do tempo pode gerar confiança entre as duas partes. Gestos de reciprocidade ajudam a sustentar esse vínculo, enquanto o reconhecimento recebido dentro dessa rede interfere no mianzi de cada pessoa. É aí que esses conceitos deixam de ser apenas referências culturais. Em uma negociação, eles podem aparecer em detalhes que dificilmente entram em uma proposta comercial. Para quem chega à China olhando apenas para os termos da negociação, parte dessa dinâmica pode passar despercebida. O mianzi ajuda a enxergar essa camada menos visível, em que reputação e posição também interferem na forma como a relação é conduzida.
31 de agosto de 2026
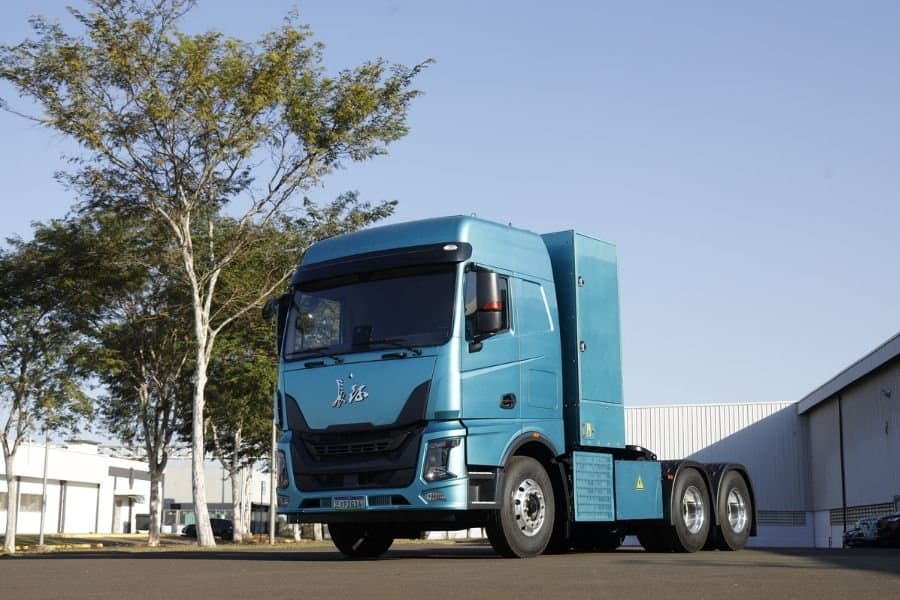
O mercado brasileiro de caminhões de baixa emissão entrou em uma nova fase. Em agosto de 2026, dois movimentos chamaram a atenção: a GWM realizou em São Paulo o primeiro transporte de carga com seu caminhão movido a célula a combustível de hidrogênio, enquanto a BYD avançou na preparação de um cavalo mecânico 100% elétrico para composições de até 60 toneladas. À primeira vista, os anúncios podem parecer lançamentos isolados. Não são. Eles fazem parte de uma disputa mais ampla, na qual fabricantes chinesas estão trazendo ao Brasil diferentes soluções para descarbonizar o transporte de cargas: baterias de grande capacidade, troca rápida de baterias, recarga em bases operacionais e geração de eletricidade a bordo por meio do hidrogênio. Além de GWM e BYD , JAC Motors, Foton, XCMG, Sany e Farizon já possuem veículos, testes, lançamentos ou operações no país. A competição, portanto, não se limita ao caminhão. Ela envolve também infraestrutura energética, financiamento, manutenção, peças, assistência técnica, capacidade de adaptação às condições brasileiras e, futuramente, produção nacional. Parte das reportagens sobre o novo caminhão da BYD apresenta o veículo como capaz de transportar “60 toneladas de carga”. Tecnicamente, essa interpretação exige cautela. O número divulgado se refere ao peso total admitido para a composição, tratado nas notícias como Peso Bruto Total (PBT) e, conforme a configuração formada pelo cavalo mecânico e semirreboque, mais precisamente relacionado ao Peso Bruto Total Combinado, o PBTC. Esse total inclui o próprio caminhão, o implemento rodoviário e a mercadoria. Portanto, a carga útil líquida será significativamente inferior a 60 toneladas. Essa distinção é essencial, porque a análise econômica de um caminhão elétrico deve considerar não apenas o custo por quilômetro, mas o custo por tonelada efetivamente transportada. O peso das baterias, dos tanques ou dos demais componentes do sistema de propulsão afeta diretamente essa conta. Em 25 de agosto de 2026, a GWM realizou no Brasil o primeiro transporte demonstrativo de carga com um caminhão movido a célula a combustível de hidrogênio na América Latina. O veículo tracionou uma carreta cegonheira carregada com automóveis eletrificados da marca, partindo do Laboratório de Hidrogênio do Instituto de Pesquisas Tecnológicas, o IPT, na Cidade Universitária da USP, até o Autódromo de Interlagos, em São Paulo. Segundo a GWM, o caminhão possui potência de até 400 kW, equivalente a 544 cv, torque de 2.700 Nm, bateria de 105 kWh e cilindros de fibra de carbono capazes de armazenar até 40 kg de hidrogênio a 350 bar. A autonomia declarada pode chegar a 500 quilômetros, com reabastecimento realizado em poucos minutos. O modelo possui PBT informado de 49 toneladas e peso vazio de 10,8 toneladas. O veículo é tecnicamente um caminhão elétrico do tipo FCEV. O hidrogênio armazenado nos cilindros reage com o oxigênio do ar na célula a combustível, produzindo eletricidade para alimentar o motor. O caminhão também recupera energia durante frenagens e desacelerações, característica importante em operações com desníveis, como descidas de serra. A parceria com o IPT permite que a GWM utilize uma estação de abastecimento de 350 bar destinada a veículos pesados e conduza estudos de segurança, desempenho e viabilidade. O teste representa um avanço concreto: o caminhão está fisicamente no Brasil, foi abastecido e realizou um deslocamento com carga. Entretanto, isso ainda não significa que exista uma operação comercial em escala. Até o momento, não foram publicamente confirmados o preço do caminhão, a data de início das vendas regulares, o volume de importações, uma eventual produção nacional ou uma rede comercial de abastecimento. Também faltam informações consolidadas sobre custo por quilômetro e preço do hidrogênio entregue ao transportador. A célula a combustível emite apenas vapor d’água durante a operação do veículo. Por isso, o caminhão pode ser corretamente classificado como de emissão zero no conceito “tanque à roda”. Contudo, o resultado ambiental completo depende da origem do hidrogênio. Se ele for produzido por eletrólise alimentada por fontes renováveis, a redução de emissões poderá ser elevada. Se vier do gás natural sem captura de carbono, o veículo não emitirá CO2 pelo escapamento, mas haverá emissões relevantes na fabricação do combustível. Assim, a viabilidade ambiental e econômica do caminhão da GWM depende não somente de sua tecnologia embarcada, mas da implantação de uma cadeia de produção, transporte, armazenamento e abastecimento de hidrogênio de baixo carbono. A BYD está preparando para o mercado brasileiro um cavalo mecânico 100% elétrico destinado a composições de até 60 toneladas. O veículo poderá ser apresentado durante a Fenatran 2026, em novembro, embora sua participação no evento ainda não estivesse confirmada quando as primeiras informações foram divulgadas. A montadora já vinha avaliando aproximadamente dez cavalos mecânicos elétricos 6×2 em sua operação na Bahia. A mudança agora é estratégica: o projeto deixa de ser apenas uma avaliação interna e passa a ser preparado como produto destinado ao mercado brasileiro de pesados. A empresa pretende iniciar operações portuárias e rotas curtas e previsíveis. Um exemplo seria a ligação entre uma base logística e um porto, com retorno ao ponto de origem. Nesse modelo, a distância diária é conhecida, os horários podem ser planejados e os carregadores são instalados em locais controlados. A proposta é desenvolver cada operação junto ao cliente, de forma personalizada. Essa estratégia reduz a dependência de uma rede pública nacional de recarga, que ainda é insuficiente para sustentar o transporte rodoviário pesado de longa distância. O caminhão deverá utilizar a tecnologia de baterias Blade, baseada em células de fosfato de ferro-lítio, ou LFP. Entre suas vantagens estão a estabilidade térmica, a vida útil elevada e o melhor aproveitamento estrutural do pacote de baterias. Por outro lado, ainda não foram divulgados de maneira definitiva a capacidade da bateria, a autonomia com carga máxima, o tempo e a potência de recarga, o peso do veículo, a carga líquida, o preço e o cronograma de entregas. Dessa maneira, o pesado da BYD deve ser tratado como um lançamento em preparação, e não como um produto já disponível em escala comercial. Em abril de 2026, o mercado brasileiro já reunia ao menos seis marcas chinesas com atuação anunciada no segmento de caminhões elétricos: BYD, JAC Motors, Foton, XCMG, Sany e Farizon. A GWM amplia esse movimento com uma rota tecnológica diferente, baseada no hidrogênio. O avanço ocorre de maneira desigual. Nos comerciais leves e caminhões urbanos, já existem produtos vendidos e operando. Nos pesados, predominam operações dedicadas, importações de lotes menores, projetos-piloto e testes com clientes. Também existe uma diferença industrial importante: a maior parte dos caminhões chineses chegam importados. No segmento elétrico, a Volkswagen Caminhões e Ônibus, com o e-Delivery, permanece como a principal referência de produção local. Essa diferença influencia impostos, financiamento, disponibilidade de peças e acesso a linhas que exigem fabricação nacional. A Sany apresentou no Brasil um portfólio que vai de caminhões urbanos a composições extra pesadas. Para a distribuição nas cidades, a empresa oferece um veículo de 6 toneladas de PBT, bateria de 106 kWh e autonomia declarada de até 300 quilômetros. Nos pesados, foram anunciadas versões com baterias de 437 kWh e 588 kWh, autonomia declarada entre 350 e 500 quilômetros e configurações para PBTC de 60 mil a 120 mil quilos, conforme o modelo e a aplicação. O caminhão de 588 kWh está previsto nas configurações Standard, Composite e Super, destinadas, respectivamente, a diferentes níveis de exigência operacional. A versão Super chega a 120 toneladas de PBTC e mira atividades como mineração, transporte canavieiro, madeira, celulose e operações industriais de grande porte. A Sany também apresentou estrutura própria de financiamento e declarou intenção de instalar uma fábrica no Brasil. Caso a nacionalização avance, a empresa poderá obter uma vantagem importante em financiamento, assistência técnica e adaptação de seus produtos às operações brasileiras. A XCMG é uma das fabricantes chinesas mais avançadas em termos de operação efetiva no Brasil. Seu portfólio inclui veículos urbanos, semipesados e cavalos mecânicos elétricos. O E3-10T possui bateria de 107 kWh, potência de 270 cv e autonomia declarada de até 250 quilômetros. O E7-18T utiliza bateria de 279 kWh, entrega 285 cv e autonomia teórica de aproximadamente 270 quilômetros. Entre os pesados, o E7-49T foi apresentado para composições de até 49 toneladas e autonomia de aproximadamente 150 quilômetros. Dez unidades desse modelo foram entregues à Reiter Log. Um de seus diferenciais é a possibilidade de substituir o pacote de baterias, reduzindo a necessidade de manter o veículo parado durante toda a recarga. O E7-80T possui bateria de 400 kWh, potência de 747 cv, torque de 2.800 Nm, capacidade máxima de tração de 80 toneladas e autonomia declarada de aproximadamente 150 quilômetros. O modelo foi anunciado por cerca de R$1,5 milhão e está voltado principalmente para portos, terminais logísticos e rotas curtas. Os dados da XCMG demonstram que capacidade de tração e autonomia não são a mesma coisa. Um caminhão elétrico pode movimentar uma composição muito pesada, mas ainda depender de uma rota curta, repetitiva e dotada de infraestrutura própria. Nos segmentos leves e semipesados, a transição está mais adiantada porque as rotas urbanas são menores e os veículos normalmente retornam à base ao final da jornada. O Foton iBlue possui PBT de 6 toneladas, capacidade útil declarada próxima de 3,6 toneladas e autonomia de aproximadamente 200 quilômetros. O modelo utiliza duas baterias CATL de 81 kWh e foi desenvolvido para distribuição urbana, varejo, comércio eletrônico e operações de curta distância. A JAC Motors possui caminhões elétricos de diferentes capacidades. O E-JT 12,5, apresentado em 2022, conta com PBT de 12,5 toneladas, carga útil declarada de 8,6 toneladas e autonomia de aproximadamente 150 quilômetros com carga máxima. Seu preço de lançamento foi de R$ 699,9 mil. A marca também oferece o semipesado E-JT18. Em 2026, foi atribuída à JAC participação de 57,39% no mercado brasileiro de caminhões elétricos. O dado demonstra sua relevância no nicho, mas precisa ser interpretado ao lado do número absoluto de unidades, pois o mercado ainda possui uma base reduzida. A Farizon, divisão de veículos comerciais do grupo Geely, iniciou sua entrada no país com vans elétricas e avançou para um caminhão semileve de 3,5 toneladas. A empresa informou previsão de embarcar entre 20 e 30 unidades mensais, principalmente para entregas urbanas e comércio eletrônico. No curto prazo, a maior viabilidade está nas operações em que a empresa controla o veículo, a rota e a infraestrutura energética. Entre as aplicações mais promissoras encontram-se: Transporte dentro de portos e terminais; Ligação entre portos, centros de distribuição e retroáreas; Mineração; Movimentação interna em plantas industriais; Usinas de açúcar e etanol; Transporte de cana-de-açúcar em rotas dedicadas; Operações de madeira e celulose; Distribuição urbana; Comércio eletrônico; Coleta de resíduos; Transporte entre dois pontos fixos; Frotas com garagem e carregamento próprios. No agronegócio, as primeiras aplicações provavelmente estarão menos ligadas ao transporte aberto e imprevisível de grãos por milhares de quilômetros e mais concentradas em circuitos controlados: usina–lavoura, floresta–fábrica, mina–terminal, armazém–indústria e porto–retroárea. O agronegócio brasileiro oferece condições particularmente favoráveis para testar caminhões elétricos pesados. Grandes grupos, cooperativas, usinas, frigoríficos e indústrias de celulose operam frotas em trajetos repetitivos, com pontos fixos de origem e destino e, em muitos casos, infraestrutura própria de energia e manutenção. As aplicações mais imediatas não estão necessariamente no transporte de soja e milho por milhares de quilômetros, onde autonomia, tempo de recarga e ausência de infraestrutura ainda representam obstáculos importantes. A oportunidade inicial encontra-se em circuitos controlados: canavial–usina, floresta–fábrica, armazém–indústria, frigorífico–centro de distribuição e terminal–porto. O setor também dispõe de uma vantagem energética. Usinas sucroenergéticas produzem eletricidade a partir do bagaço da cana e podem ampliar o uso de biometano produzido com resíduos agroindustriais. Empresas agrícolas e agroindústrias também avançam na geração solar e no aproveitamento energético de resíduos. Essa estrutura permite avaliar caminhões elétricos, a hidrogênio e a biometano dentro de sistemas integrados de produção e consumo de energia. Por isso, o agronegócio não deve ser visto apenas como comprador desses veículos. Ele pode se tornar fornecedor da energia, operador das primeiras frotas em escala e ambiente de validação das tecnologias chinesas nas condições severas do Brasil. Um veículo pesado com bateria de 400 a 600 kWh exige carregadores de alta potência. Quando uma empresa pretende eletrificar dezenas de caminhões, a demanda deixa de ser apenas automotiva e passa a ser um projeto energético. A operação poderá exigir nova subestação, reforço da conexão com a distribuidora, gerenciamento dos horários de recarga, sistemas de armazenamento, contratação adequada da demanda e integração entre a escala logística e a disponibilidade de energia. Esse investimento deve ser incluído no cálculo do custo total de propriedade. Comparar somente o preço do diesel com o preço da eletricidade não é suficiente. O caminhão a hidrogênio apresenta vantagens potenciais para operações que precisam de maior autonomia e abastecimento rápido. Entretanto, a infraestrutura brasileira ainda é embrionária. O IPT possui uma estação experimental de abastecimento para veículos pesados, mas o país ainda não dispõe de uma rede comercial capaz de atender frotas rodoviárias em escala. Para que a tecnologia avance, será necessário coordenar produção de hidrogênio de baixo carbono, transporte, armazenamento, estações de abastecimento, normas de segurança e contratos de fornecimento de longo prazo. Na prática, o principal desafio da GWM no Brasil talvez não seja demonstrar que o caminhão funciona, mas construir uma operação em que o combustível esteja disponível, a um preço competitivo e com garantia de fornecimento. Os caminhões elétricos importados podem custar muito mais do que um modelo equivalente a diesel. O investimento inicial, porém, não determina sozinho a viabilidade. A análise precisa incorporar: Custo da energia por quilômetro; Toneladas efetivamente transportadas; Manutenção preventiva e corretiva; Vida útil e garantia das baterias; Tempo de recarga ou abastecimento; Disponibilidade diária do veículo; Investimento na infraestrutura energética; Seguro; Estoque e prazo de reposição de peças; Capacitação de oficinas e motoristas; Valor residual; Condições de financiamento; Eventual remuneração adicional por logística de baixo carbono. Em determinadas operações, o caminhão elétrico poderá compensar o preço de compra por meio do menor gasto energético e de manutenção. Em outras, o peso das baterias, a perda de carga útil ou o tempo de recarga poderão eliminar parte da vantagem. Por isso, não existe uma única resposta. Cada rota deverá ser analisada como um projeto operacional e energético completo. O BNDES possui uma linha Finem destinada à aquisição e produção de ônibus e caminhões elétricos, híbridos, a gás natural e a biometano. Empresas, cooperativas, associações e entes públicos podem buscar apoio, observadas as regras de habilitação e análise do banco. Já o Finame Baixo Carbono exige, como regra, que o equipamento seja novo, fabricado no Brasil e credenciado no sistema do BNDES. Essa condição limita o acesso dos veículos integralmente importados a determinadas condições financeiras e cria um incentivo para que os fabricantes avancem da importação para a montagem ou produção local. O Programa Mobilidade Verde e Inovação, o Mover, também reforça a importância da eficiência energética, da inovação e da descarbonização da indústria automotiva. Com o tempo, a política industrial, o imposto de importação, o conteúdo local e o acesso ao crédito poderão ser tão importantes quanto a tecnologia do veículo. A movimentação das fabricantes chinesas mostra que não há uma única rota definida para a descarbonização do transporte pesado brasileiro. A bateria elétrica já possui maior maturidade para logística urbana, portos e trajetos controlados. A troca rápida de baterias pode reduzir o tempo de parada em operações repetitivas. As baterias de grande capacidade começam a alcançar mineração, cana-de-açúcar, madeira e celulose. O hidrogênio procura oferecer maior autonomia e abastecimento mais rápido, mas depende de uma infraestrutura ainda inexistente em escala comercial. As fabricantes tradicionais instaladas no Brasil possuem vantagens relevantes: rede de concessionárias, oficinas, peças, relacionamento com transportadores e produção nacional consolidada. As chinesas chegam, por sua vez, com ampla experiência em eletrificação, escala industrial e velocidade de desenvolvimento. Esse confronto poderá acelerar a inovação no mercado brasileiro, pressionar preços e ampliar as opções dos transportadores. Mas também exigirá atenção à assistência técnica, à reposição de peças, ao valor residual dos veículos e à continuidade das operações das novas marcas no país. A entrada dos caminhões chineses de energia limpa no Brasil já começou, mas continua em diferentes estágios. A GWM passou da apresentação para um transporte demonstrativo com carga. A BYD prepara sua entrada nos cavalos mecânicos pesados. A Sany anunciou veículos para aplicações de até 120 toneladas de PBTC. A XCMG já entregou caminhões pesados a clientes. Foton, JAC e Farizon avançam principalmente na logística urbana. O próximo passo será transformar testes, pequenos lotes e operações controladas em negócios economicamente sustentáveis. O vencedor dessa disputa não será necessariamente quem apresentar o caminhão mais potente, a maior bateria ou a autonomia mais elevada. Será quem conseguir oferecer ao transportador brasileiro uma solução completa: veículo adequado à rota, energia disponível, financiamento competitivo, manutenção, peças, garantia, assistência técnica e alta disponibilidade operacional. No transporte pesado, a transição energética não será decidida apenas na estrada. Ela será decidida na infraestrutura, no contrato de energia, na oficina, no crédito e na capacidade de manter o caminhão trabalhando. No Brasil, essa transformação poderá começar menos nas rodovias de longa distância e mais dentro dos portos, das minas, das usinas, das florestas plantadas e dos grandes complexos agroindustriais. A China traz tecnologias e escala industrial; o agronegócio brasileiro pode oferecer as primeiras operações economicamente viáveis e, em determinados projetos, parte da própria energia necessária para movimentá-las.
28 de agosto de 2026
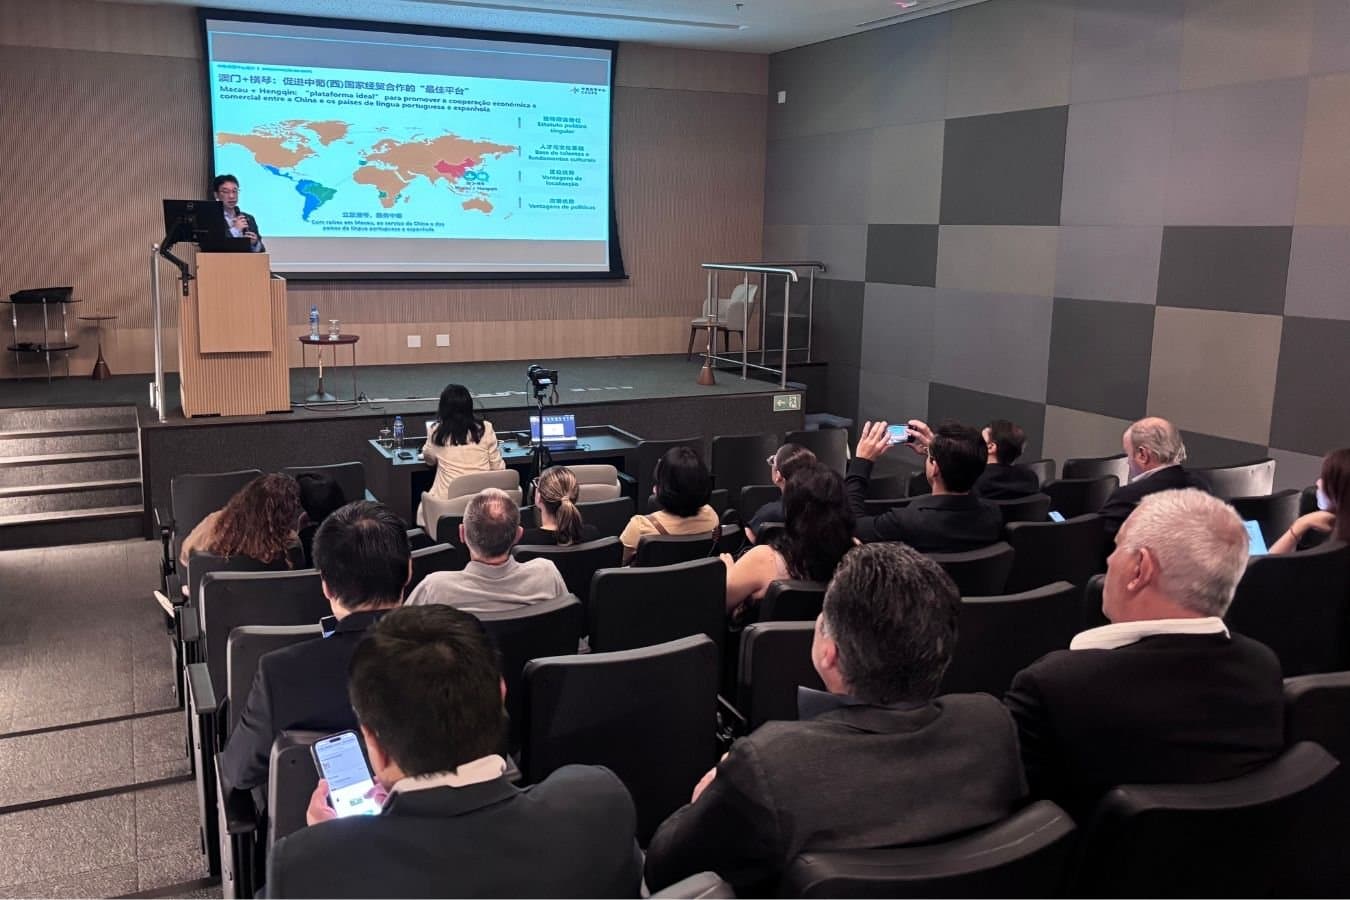
Empresas envolvidas em operações comerciais entre Brasil e China podem encontrar no mercado financeiro chinês uma alternativa ao alto custo do crédito brasileiro. Uma proposta apresentada pelo Centro de Serviços Econômicos entre a China e os Países de Língua Portuguesa (CECPS) prevê estruturas de financiamento transfronteiriço capazes de utilizar recursos captados na China para financiar determinadas operações de cadeias de suprimentos no Brasil. A diferença entre os dois mercados é significativa. Na China, o custo de referência para empréstimos de capital de giro e financiamento comercial de um ano em RMB varia entre 2% e 4%. No Brasil, o custo do financiamento local é estimado em cerca de 17% ou mais, diante do patamar elevado da Selic e do CDI . “Como nós temos do lado da China uma taxa de juros mais interessante, o que nós estamos tentando é trazer dinheiro da China para empresas brasileiras”, afirmou Tian Bin, CEO do IEST Group e diretor do Departamento de Serviços Econômicos e Comerciais do CECPS. Segundo Tian, a oportunidade está principalmente em operações de maior valor, como a importação de equipamentos e o financiamento de projetos, nas quais a diferença entre os custos de crédito dos dois países têm maior impacto sobre a operação. A proposta é utilizar essa diferença para estruturar operações de financiamento transfronteiriço, aproveitando recursos de menor custo disponíveis na China para financiar determinadas atividades no Brasil. Subsidiárias brasileiras podem ganhar mais prazo para pagar fornecedores Uma das estruturas em estágio mais avançado é voltada a grupos chineses que já possuem subsidiárias no Brasil, especialmente em setores como autopeças, equipamentos de energia renovável e máquinas industriais. Nessas empresas, a operação brasileira pode comprar mercadorias ou equipamentos da matriz chinesa ou de outros fornecedores do próprio grupo. Nesse tipo de operação, o financiamento transfronteiriço pode aumentar o prazo disponível para a empresa brasileira pagar seus fornecedores. O modelo apresentado pelo CECPS prevê a possibilidade de ampliar um ciclo financeiro de cerca de três meses para até 12 meses. O fornecedor chinês recebe antecipadamente, enquanto a subsidiária brasileira ganha prazo para realizar o pagamento. Também existem alternativas que utilizam depósitos ou ativos no Brasil como garantia ou colocam a própria matriz chinesa como tomadora do financiamento. Taxa chinesa não é o custo final da operação A diferença entre os juros nos dois países é o principal atrativo dessas estruturas, mas os 2% a 4% praticados como referência no mercado chinês não representam necessariamente o custo final para uma operação no Brasil. Dependendo da estrutura adotada, o financiamento pode exigir seguros, garantias, cartas de crédito e outros instrumentos. Cartas de crédito a prazo e garantias de pagamento, por exemplo, podem acrescentar aproximadamente 1% a 3% ao ano ao custo total. A existência de uma garantia também não substitui a análise de crédito. O banco precisa aprovar o tomador antes de liberar os recursos. As condições variam ainda conforme a instituição financeira. Grandes bancos estatais chineses tendem a adotar critérios mais elevados para crédito no exterior, enquanto outros bancos possuem maior flexibilidade para estruturar operações transfronteiriças. Instituições de Hong Kong e Macau também podem conceder crédito diretamente a empresas estrangeiras, e algumas já discutem soluções envolvendo o Brasil.
27 de agosto de 2026
A iQIYI e a Bilibili, duas grandes plataformas chinesas de entretenimento digital, estão aumentando seus movimentos voltados ao mercado brasileiro. Enquanto a iQIYI já opera no país e fechou acordos com emissoras de televisão aberta, a Bilibili lançou uma nova versão internacional de seu aplicativo e abriu vaga em São Paulo para desenvolver relações com criadores e parceiros locais. iQIYI leva produções chinesas do streaming para a TV aberta A iQIYI iniciou uma expansão mais estruturada no Brasil em 2024, quando passou a oferecer mais conteúdos com legendas em português e uma seleção voltada ao público brasileiro. No primeiro trimestre de 2026, a receita com assinaturas da iQIYI no Brasil cresceu mais de 100% em relação ao mesmo período do ano anterior, segundo dados divulgados pela empresa. No conjunto dos mercados internacionais, a alta foi superior a 40%. Neste ano, a empresa também passou a usar a televisão aberta como canal de distribuição no país. Em julho, a iQIYI fechou uma parceria com o Grupo Bandeirantes de Comunicação. O acordo permite à Band utilizar conteúdos do catálogo da plataforma e prevê a possibilidade de coproduções entre as duas empresas. A parceria também inclui apoio à operação da iQIYI no Brasil . Em agosto, a empresa anunciou outro acordo, desta vez com a RedeTV!. A emissora passará a exibir aos domingos o drama chinês “O Melhor de Tudo” (The Best Thing), lançado originalmente pela iQIYI em 2025. A produção tem 28 episódios. Com os dois acordos, a iQIYI passa a distribuir suas produções também para espectadores que não utilizam diretamente seu serviço de streaming. Bilibili começa a se movimentar no Brasil Criada em 2009, a empresa tornou-se uma das principais plataformas de vídeo da China a partir de uma comunidade inicialmente ligada à animação, quadrinhos e games. Hoje, reúne vídeos produzidos por criadores, transmissões ao vivo, documentários, animações e outros formatos. No terceiro trimestre de 2025, a companhia registrou 376 milhões de usuários ativos mensais. Em agosto de 2026, a Bilibili lançou uma nova versão internacional de seu aplicativo para Android, com cadastro mais simples para usuários estrangeiros. No Brasil, o movimento mais concreto até agora é uma contratação em São Paulo. A empresa abriu uma vaga para desenvolvimento de negócios e gestão de comunidade. Entre as funções previstas estão identificar criadores de conteúdo, estúdios independentes de animação, detentores de direitos sobre conteúdos e outros parceiros, além de representar a Bilibili em festivais, convenções e eventos do setor.
27 de agosto de 2026
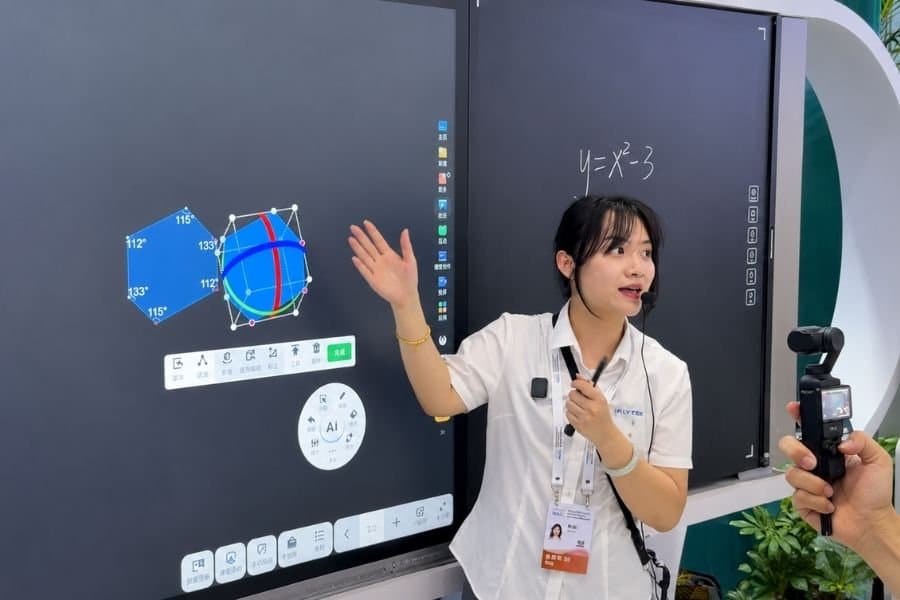
Uma lousa desenvolvida pela chinesa iFLYTEK usa inteligência artificial para transformar fórmulas escritas à mão em gráficos dinâmicos, reconhecer desenhos e convertê-los em modelos tridimensionais, além de responder a comandos de voz durante a aula. Chamado de Tongchuang AI Blackboard, o equipamento combina uma lousa física com uma tela digital. Quando o professor escreve uma função matemática, por exemplo, o conteúdo pode ser digitalizado e convertido em uma representação gráfica na tela. Já desenhos de figuras geométricas podem ser reconhecidos pelo sistema, padronizados e transformados em modelos 3D que permitem operações como rotação, abertura e divisão das formas. A proposta é incorporar os recursos digitais à própria dinâmica da aula, sem exigir que o professor deixe a lousa para operar um computador ou abra diferentes programas para apresentar o conteúdo. Comandos de voz e assistente virtual Uma das principais diferenças em relação a uma tela digital convencional está na capacidade de interpretar o que acontece durante a aula. O sistema reconhece conteúdos escritos à mão, falas e diferentes tipos de materiais apresentados pelo professor. A partir dessas informações, pode oferecer recursos complementares relacionados ao assunto que está sendo explicado. Isso torna a interação com o conteúdo mais imediata. Em vez de abrir um programa separado para mostrar uma representação gráfica ou tridimensional, o professor pode partir diretamente do que escreveu na lousa. O equipamento também reúne recursos de câmera e áudio para registrar informações da aula. Segundo a iFLYTEK, o sistema consegue organizar conteúdos escritos e falados e gerar registros que podem ser consultados posteriormente. A tecnologia já está presente em mais de 100 mil salas de aula e é utilizada em escolas de 33 regiões de nível provincial e mais de 1.400 distritos e condados da China, segundo informações divulgadas pela empresa. A iFLYTEK também começou a levar a solução para outros mercados. Uma escola da Indonésia passou a utilizar a tecnologia em 2026, enquanto delegações estrangeiras têm conhecido o equipamento em visitas e eventos ligados à inteligência artificial e à educação.