

15 de julho de 2026
A produção brasileira de grãos na safra 2025/2026 está estimada em 360,1 milhões de toneladas, segundo a Companhia Nacional de Abastecimento - CONAB . O volume representa crescimento de 2,2% em relação ao ciclo anterior e confirma um novo recorde para o agronegócio brasileiro . A área cultivada deverá alcançar 83,5 milhões de hectares, também com expansão de 2,2%. Já a produtividade média nacional permanece praticamente estável, em cerca de 4.311 quilos por hectare. Isso mostra que o aumento da produção foi sustentado principalmente pela ampliação da área plantada. A soja é a principal responsável pelo resultado. A produção está estimada em 180,6 milhões de toneladas, alta de 5,3%. O crescimento da oleaginosa foi suficiente para compensar as reduções registradas em culturas como arroz, feijão e trigo. A Conab projeta ainda exportações de aproximadamente 116,3 milhões de toneladas de soja. Para a China, maior compradora do produto brasileiro, o recorde representa maior segurança no abastecimento das cadeias de óleo vegetal, rações e proteína animal. A produção de milho deverá atingir 141,7 milhões de toneladas, mantendo-se próxima ao volume registrado no ciclo anterior. A primeira safra apresentou recuperação, enquanto a segunda safra sofreu impactos climáticos em áreas de Goiás, Minas Gerais e Piauí. Apesar do recorde total, o desempenho não é uniforme. A produção de arroz deverá cair 13,1%, o feijão recuar 1,4% e o trigo apresentar redução de 23,5%. Isso demonstra que o crescimento está concentrado principalmente nas grandes commodities agrícolas. O resultado também varia entre as regiões. Enquanto estados como Mato Grosso, Mato Grosso do Sul e Paraná apresentam desempenho mais favorável, Goiás deverá registrar redução de produção, mesmo com aumento da área cultivada, devido à queda de produtividade. Uma safra recorde também não garante maior rentabilidade para todos os produtores. Os resultados econômicos continuam dependentes dos preços internacionais, da taxa de câmbio, dos custos de produção, da capacidade de armazenagem e da infraestrutura de transporte. A estimativa de 360,1 milhões de toneladas confirma a força produtiva do agronegócio brasileiro. No entanto, o resultado também revela que o próximo salto de competitividade dependerá menos da simples expansão da área e mais da capacidade de elevar a produtividade, reduzir perdas e industrializar uma parcela maior da produção. O Brasil já demonstrou que possui capacidade para produzir grãos em grande escala. O desafio agora é garantir que essa produção seja armazenada, transportada, processada e comercializada com eficiência. A safra recorde, portanto, não representa apenas um aumento da oferta agrícola. Ela amplia a importância estratégica do Brasil para a segurança alimentar chinesa e cria novas possibilidades de investimentos conjuntos ao longo de toda a cadeia do agronegócio. Para as empresas chinesas, o avanço da produção brasileira amplia oportunidades que vão além da compra de grãos. O país demanda capital, tecnologia e infraestrutura para armazenar, transportar e industrializar uma parcela maior de sua produção. O novo recorde confirma a importância estratégica do Brasil para a segurança alimentar chinesa. O próximo desafio brasileiro será transformar o crescimento da produção em maior produtividade, eficiência logística e agregação de valor dentro do próprio país.
15 de julho de 2026
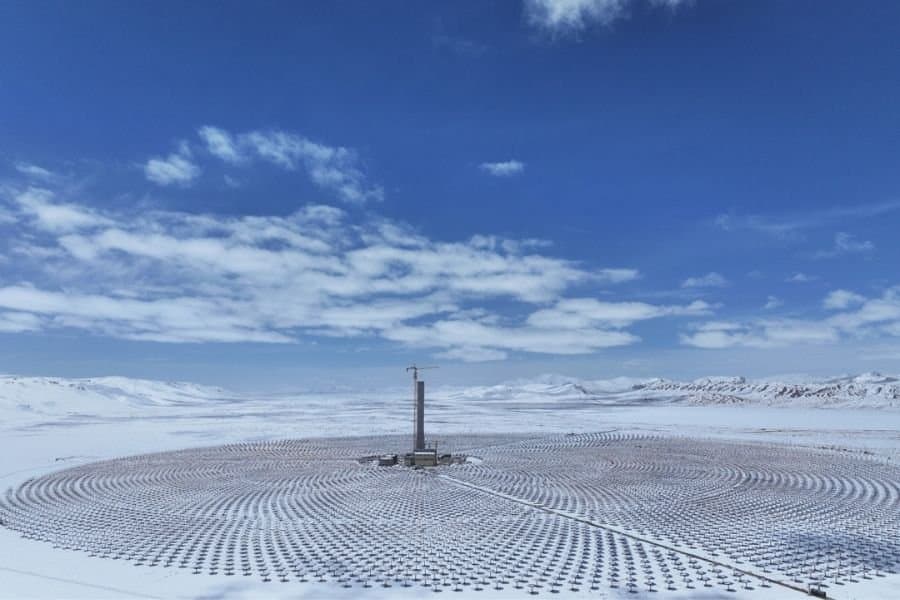
A China é o maior investidor mundial em infraestrutura e concentra algumas das maiores obras de engenharia do planeta. Em 2025 o país destinou 800 bilhões de yuans (cerca de US$112 bilhões) ao programa conhecido como "Two Major", voltado para obras de infraestrutura e segurança estratégica. Já no início do 15º Plano Quinquenal (2026–2030), o governo aprovou outros 295 bilhões de yuans (cerca de US$ 42 bilhões) para uma primeira etapa com 954 projetos, dos quais 281 estão ligados à infraestrutura, incluindo transporte, redes subterrâneas e obras de segurança hídrica. Coordenados pela Comissão Nacional de Desenvolvimento e Reforma (NDRC), os projetos fazem parte da estratégia chinesa de ampliar a capacidade do país em setores considerados estratégicos. A seguir, confira 10 megaprojetos que refletem os novos investimentos e desafios da infraestrutura da China. 1. Estação de Chongqing East [caption id="attachment_29489" align="alignnone" width="900"] Imagem: Wang Quanchao/ Xinhua[/caption] Inaugurada em junho de 2025, a Estação Ferroviária Leste de Chongqing é um dos maiores centros de transporte da China. O complexo ocupa cerca de 1,23 milhão de metros quadrados, enquanto o edifício principal possui quatro andares e aproximadamente 120 mil metros quadrados de área construída. O terminal conta com 15 plataformas e 29 linhas férreas, integrando trens de alta velocidade, metrô, ônibus e outros meios de transporte. Segundo o governo de Chongqing, os passageiros podem fazer a transferência entre diferentes sistemas ferroviários em até cinco minutos. 2. Usina Termossolar de Amdo Tuosuo [caption id="attachment_29490" align="alignnone" width="900"] Imagem: Jigme Dorje/ Xinhua[/caption] A Usina Termossolar de Amdo Tuo suo, na Região Autônoma de Xizang (Tibete), será a usina solar de torre mais alta do mundo. O projeto concluiu a instalação de 15.927 espelhos refletores móveis que direcionam a luz do sol para uma torre central. O calor gerado aquece sais fundidos, permitindo armazenar energia e produzir eletricidade mesmo após o pôr do sol. Com capacidade de 100 megawatts, a usina deve gerar cerca de 255 milhões de kWh por ano. 3. Canal de Pinglu [caption id="attachment_29491" align="alignnone" width="900"] Imagem: Xinhua[/caption] Com 134,2 quilômetros de extensão, o Canal de Pinglu será a primeira grande hidrovia construída pela China desde a fundação da República Popular, em 1949. A obra liga Nanning, capital da Região Autônoma de Guangxi, ao Golfo de Beibu, criando uma nova rota de transporte entre o interior do país e o litoral. O canal foi projetado para reduzir a distância percorrida por embarcações de carga, diminuir os custos logísticos e facilitar o escoamento da produção do oeste chinês para os mercados internacionais. A expectativa é que a nova ligação fortaleça o comércio com os países do Sudeste Asiático e amplie a integração da região à Iniciativa do Cinturão e Rota. A obra entrou na fase final de construção e deve iniciar as operações de teste em setembro. 4. Usina Hidrelétrica de Shuangjiangkou [caption id="attachment_29492" align="alignnone" width="900"] Imagem: Xinhua[/caption] Em construção na província de Sichuan, a Usina Hidrelétrica de Shuangjiangkou terá a barragem mais alta do mundo, com 315 metros de altura. O reservatório terá capacidade para armazenar cerca de 2,9 bilhões de metros cúbicos de água, o que permitirá regular o fluxo dos rios, aumentar a geração de energia nas usinas e aumentar a capacidade de controle de enchentes na bacia hidrográfica. O projeto foi aprovado em 2015 e, após 11 anos de obras, concluiu a segunda etapa do enchimento do reservatório e colocou em operação sua primeira unidade geradora em junho deste ano. Quando estiver totalmente em funcionamento, a usina deverá economizar cerca de 17 milhões de toneladas de carvão padrão por ano e reduzir as emissões de 46 milhões de toneladas de dióxido de carbono, segundo autoridades chinesas. 5. Projeto de Desvio de Água Sul-Norte – Fase Oeste [caption id="attachment_29493" align="alignnone" width="900"] Imagem: Feng Dapeng/ Xinhua[/caption] Considerado o maior sistema de transferência de água do mundo, o Projeto de Desvio de Água Sul-Norte foi criado para levar água das regiões mais úmidas do sul às áreas mais secas do norte da China. Atualmente, as rotas Leste e Central já abastecem cidades como Pequim e Tianjin, enquanto a Fase Oeste ainda está em fase de planejamento e deverá entrar em operação apenas nas próximas décadas. A Fase Oeste prevê a transferência de água da parte superior do rio Yangtzé para a bacia do Rio Amarelo, ampliando a disponibilidade hídrica em regiões do norte e noroeste da China. O projeto faz parte da estratégia chinesa para enfrentar a escassez hídrica em uma região que concentra grande parte da população e da atividade econômica do país, mas dispõe de uma parcela reduzida dos recursos hídricos nacionais. 6. Megacentro de Dados Guizhou–Anshun [caption id="attachment_29494" align="alignnone" width="900"] Imagem: Xinhua[/caption] A China transformou cavernas naturais na província de Guizhou, no sudoeste do país, em centros para armazenamento de dados. A estrutura aproveita as características do ambiente subterrâneo para ajudar no controle de temperatura dos servidores e reduzir o consumo de energia. O projeto faz parte da iniciativa “East Data, West Computing”, que leva parte da capacidade de processamento das regiões costeiras para o interior da China. Guizhou se tornou um dos principais polos de computação do país, com data centers voltados para inteligência artificial, computação em nuvem e armazenamento de grandes volumes de informações. 7. Plataforma eólica flutuante de Lufeng [caption id="attachment_29495" align="alignnone" width="900"] Imagem: Lin Shanchuan/ Xinhua[/caption] A China lançou ao mar a primeira plataforma eólica flutuante do mundo equipada com uma turbina de 16 megawatts e sistema de ancoragem por cabos tensionados. A estrutura, construída em Zhuhai, na província de Guangdong, será instalada na região dos campos petrolíferos de Lufeng, no Mar do Sul da China. Com mais de 307 metros de altura e cerca de 8 mil toneladas, a plataforma deve gerar aproximadamente 54 milhões de kWh por ano. A eletricidade produzida será enviada por cabos submarinos para as instalações de petróleo e gás da região, reduzindo o uso de combustíveis fósseis nas operações marítimas. 8. Ponte Shiziyang [caption id="attachment_29496" align="alignnone" width="900"] Imagem: Deng Hua/ Xinhua[/caption] Em construção na Grande Baía Guangdong-Hong Kong-Macau, a Ponte Shiziyang será a maior ponte suspensa de dois níveis do mundo quando for concluída. Parte do projeto Shiziyang Link, a estrutura terá um vão principal de 2.180 metros e ligará Guangzhou a Dongguan, na província de Guangdong. Com 16 faixas de tráfego em dois níveis e torres principais de 342 metros de altura, a ponte foi projetada para ampliar a conexão entre as cidades da região e melhorar o fluxo de transporte na área do Rio das Pérolas. O projeto deve estabelecer recordes em cinco categorias de pontes suspensas de dois níveis, incluindo comprimento do vão principal, altura das torres e número de faixas. 9. Ferrovia Sichuan-Tibete [caption id="attachment_29497" align="alignnone" width="900"] Imagem: Wang Xi/ Xinhua[/caption] A Ferrovia Sichuan-Tibete é um dos maiores projetos ferroviários em andamento na China. Com cerca de 1.550 quilômetros de extensão, a linha conectará Chengdu, capital da província de Sichuan, a Lhasa, capital da Região Autônoma de Xizang (Tibete), atravessando uma das regiões montanhosas mais desafiadoras do país. A ferrovia exige a construção de uma extensa rede de túneis e pontes para superar o relevo da região. A obra busca ampliar a conexão do Tibete com outras áreas do país, facilitando o transporte de passageiros e cargas. Trechos da linha já estão em operação, enquanto outras partes seguem em construção. 10. Linhas de ultra-alta tensão (UHV) [caption id="attachment_29498" align="alignnone" width="900"] Imagem: Ding Lei[/caption] A China construiu uma das maiores redes de transmissão de ultra-alta tensão (UHV) do mundo para transportar eletricidade por milhares de quilômetros, conectando regiões produtoras de energia a grandes centros consumidores. A tecnologia permite levar eletricidade gerada por fontes eólicas, solares fotovoltaicas e solares térmicas no oeste e norte do país para áreas industriais do leste. Entre os projetos recentes está a linha Hami-Chongqing, que entrou em operação em 2025. Com cerca de 2.260 quilômetros de extensão e capacidade instalada de 14,2 milhões de quilowatts, a estrutura transporta energia produzida em Xinjiang, região com grande potencial solar e eólico, até Chongqing, um dos principais centros urbanos da China. O projeto mostra como a rede de ultra-alta tensão permite conectar áreas produtoras de energia a regiões com maior demanda.
14 de julho de 2026
A expansão do etanol de milho está modificando a estrutura da indústria brasileira de biocombustíveis e atraindo grupos estrangeiros interessados em combinar produção agrícola, transformação industrial, energia renovável e proteína animal. Empresas originárias do Paraguai e dos Estados Unidos já construíram operações de grande escala no país, enquanto capitais dos Emirados Árabes Unidos passaram a financiar a diversificação de grupos sucroenergéticos brasileiros. Paralelamente, companhias internacionais como a britânica BP avaliam novos projetos integrados às suas usinas de cana-de-açúcar. O crescimento do setor ajuda a explicar esse movimento. A produção brasileira de etanol de milho aproximou-se de 10 bilhões de litros na safra 2025/2026, ante 2,65 bilhões de litros no início da década. A Empresa de Pesquisa Energética já estimava que o milho representaria aproximadamente 23% da produção nacional de etanol em 2025, participação que tende a continuar crescendo com a entrada de novas fábricas. Desde 1º de agosto de 2025, o percentual obrigatório de etanol anidro misturado à gasolina brasileira também passou de 27% para 30%, criando demanda adicional para o combustível renovável. O interesse estrangeiro está relacionado às características específicas do modelo brasileiro. O país combina ampla oferta de milho de segunda safra, possibilidade de operação industrial durante praticamente todo o ano, mercado doméstico relevante de combustíveis e uma extensa cadeia de produção de carnes que demanda ingredientes para nutrição animal. A fábrica não depende somente da comercialização do etanol. O processamento do milho também gera DDG ou DDGS, óleo de milho, energia elétrica e, em determinados projetos, biometano e dióxido de carbono de origem biogênica. Esse modelo transforma as fábricas em biorrefinarias integradas. O milho deixa de ser comercializado apenas como commodity e passa a ser convertido simultaneamente em combustível, proteína para alimentação animal, óleo vegetal e energia. É justamente essa integração que tem atraído investidores internacionais com experiência em agronegócio , energia, infraestrutura e gestão de ativos. Além das condições agrícolas e industriais, o ambiente de incentivos públicos também funciona como importante fator de atração para o capital estrangeiro. Conforme a localização e o enquadramento de cada projeto, as empresas podem acessar créditos presumidos ou outorgados de ICMS, diferimento de impostos sobre máquinas e equipamentos, redução do IRPJ em áreas atendidas pela Sudam ou pela Sudene, financiamentos do BNDES, do Fundo Clima e dos fundos regionais, além de apoio municipal na disponibilização de terrenos e infraestrutura. Estados produtores adotaram mecanismos específicos para os biocombustíveis: Mato Grosso possui um módulo do PRODEIC voltado ao setor, enquanto a Bahia estabeleceu crédito presumido de 75% do ICMS em operações com etanol, DDG e óleo produzido nas biorrefinarias. O RenovaBio complementa essa estrutura ao permitir que produtores certificados emitam Créditos de Descarbonização (CBIOs), criando uma receita adicional associada à eficiência ambiental da fábrica. Embora esses instrumentos não eliminem os riscos do investimento e dependam de aprovação, contrapartidas e condições específicas, sua combinação pode reduzir o custo de implantação, melhorar o fluxo de caixa e aumentar a rentabilidade de longo prazo, tornando o Brasil mais competitivo na disputa por projetos internacionais de bioenergia. Entre as empresas estrangeiras, a Inpasa representa o caso mais expressivo. Fundada no Paraguai em 2006 e presente no Brasil desde 2018, a companhia desenvolveu uma plataforma industrial baseada no processamento de milho e sorgo para produção de etanol, DDGS, óleos vegetais e energia renovável. A empresa opera unidades em estados como Mato Grosso, Mato Grosso do Sul e Maranhão e está expandindo sua presença para Goiás e Bahia. Somente os principais investimentos recentes anunciados pela Inpasa no Brasil somam aproximadamente R$9,7 bilhões. A unidade de Balsas, no Maranhão, inaugurada em 2025, recebeu R$2,5 bilhões. A fábrica de Luís Eduardo Magalhães, na Bahia, foi projetada para processar 1 milhão de toneladas de grãos e produzir 460 milhões de litros de etanol por ano. Em Rio Verde, Goiás, a companhia iniciou a construção de uma biorrefinaria de R$ 2,4 bilhões, com inauguração prevista para o primeiro trimestre de 2027. Em Mato Grosso, o pacote envolvendo uma nova planta em Rondonópolis e a ampliação da unidade de Nova Mutum alcança R$3,48 bilhões. A trajetória da Inpasa demonstra que o Brasil não é apenas um mercado de consumo para o investidor estrangeiro. O país passou a funcionar como uma plataforma de produção agroindustrial em grande escala, apoiada pela disponibilidade regional de grãos, pela proximidade com produtores rurais e pela crescente demanda por biocombustíveis e coprodutos. Outro investidor estrangeiro pioneiro foi o Summit Agricultural Group, dos Estados Unidos. O grupo norte-americano participou da criação da FS Fueling Sustainability em parceria com a brasileira Tapajós Participações. A companhia foi a primeira indústria brasileira de grande escala dedicada à produção de etanol, nutrição animal e bioenergia integralmente a partir do milho. A FS iniciou suas operações em 2017 e atualmente possui três unidades industriais em Mato Grosso, localizadas em Lucas do Rio Verde, Sorriso e Primavera do Leste. A capacidade produtiva informada pela companhia alcança aproximadamente 2,6 bilhões de litros de etanol por ano. Além do combustível, as unidades produzem ingredientes para nutrição animal e energia elétrica, demonstrando a aplicação no Brasil de conhecimentos acumulados pela indústria norte-americana de etanol de milho, adaptados às condições agrícolas e energéticas brasileiras. A experiência da FS também evidencia a importância das parcerias entre investidores estrangeiros e grupos brasileiros. O investidor internacional pode aportar tecnologia industrial, conhecimento de processamento e acesso a capital, enquanto o parceiro local contribui com originação de milho, relacionamento com produtores, conhecimento tributário, licenciamento, logística e implantação regional. A Cargill constitui outro caso relevante de capital norte-americano. A multinacional participava da SJC Bioenergia desde 2011 e, em 2025, concluiu a aquisição integral da empresa, que passou a operar como Cargill Bioenergia. A plataforma possui unidades em Quirinópolis e Cachoeira Dourada, em Goiás, e processa cana-de-açúcar e milho para produzir etanol anidro e hidratado, açúcar, óleo vegetal de milho, ingredientes para nutrição animal e bioeletricidade. Em agosto de 2025, a Cargill confirmou a decisão de construir uma nova unidade de etanol de milho em Goiás, integrada a uma planta de cana-de-açúcar já existente. Embora a companhia não tenha divulgado inicialmente o valor do investimento, a capacidade ou o cronograma completo, o anúncio reforçou a estratégia de integrar as duas matérias-primas. O modelo permite utilizar infraestrutura, armazenagem, energia, logística e equipes administrativas de forma compartilhada, reduzindo o custo marginal da expansão. O capital dos Emirados Árabes Unidos também está presente nesse processo por meio da Mubadala Capital, acionista de referência da Atvos. Em 2023, a gestora realizou um aporte de R$500 milhões na companhia brasileira, contribuindo para a reestruturação financeira e para o início de um novo ciclo de investimentos. Nesse caso, a participação estrangeira ocorre por meio do controle e do financiamento de uma empresa brasileira já estabelecida no setor de bioenergia. Em maio de 2026, a Atvos anunciou sua primeira unidade voltada ao etanol de milho, integrada à Unidade Santa Luzia, em Nova Alvorada do Sul, Mato Grosso do Sul. O projeto terá capacidade para processar 642 mil toneladas de milho por ano e produzir 273 milhões de litros de etanol, 183 mil toneladas de DDG e 13 mil toneladas de óleo de milho. A integração com a usina de cana permitirá utilizar o bagaço para fornecer energia ao processamento do milho, ampliando o aproveitamento dos ativos industriais e mantendo a produção durante todo o ano. O projeto da Atvos mostra que a entrada estrangeira não precisa ocorrer somente por meio da construção de uma fábrica totalmente nova. Aquisições, aportes de capital, joint ventures e investimentos em empresas brasileiras com ativos já implantados também oferecem caminhos de entrada no mercado. Essa estratégia pode reduzir riscos relacionados a licenciamento, aquisição de terrenos, contratação de mão de obra, originação de grãos e conhecimento regulatório. A britânica BP representa uma etapa diferente desse movimento. A empresa ainda não anunciou uma fábrica brasileira de etanol de milho, mas confirmou que avalia investimentos no segmento. A análise considera a integração com as 11 unidades de açúcar e etanol de cana controladas pela companhia no Brasil. Entre as possíveis sinergias estão o compartilhamento de tanques, instalações logísticas e sistemas industriais, além da utilização do bagaço de cana para fornecer energia às futuras plantas de milho. Até julho de 2026, entretanto, não havia sido divulgada uma decisão final de investimento, localização, capacidade ou cronograma para o projeto. Para as empresas chinesas, o cenário apresenta uma particularidade. A China já possui forte presença no agronegócio e na indústria brasileira de biocombustíveis, especialmente por meio da COFCO International. A companhia opera no país com originação e exportação de grãos, processamento de soja, biodiesel e produção de etanol de cana-de-açúcar. Em 2019, informações de mercado indicaram que a COFCO avaliava uma fábrica de etanol de milho próxima ao seu complexo de Rondonópolis, em Mato Grosso, mas a empresa não confirmou o projeto naquele momento. Desde então, os anúncios oficiais da COFCO para Rondonópolis permaneceram concentrados no processamento de soja e na produção de biodiesel. Não foi identificado, até julho de 2026, anúncio corporativo de decisão final de investimento ou início de construção de uma fábrica de etanol de milho pela companhia chinesa. A possibilidade, entretanto, continua industrialmente coerente, considerando que o complexo está localizado em uma das maiores regiões produtoras de milho do país e possui acesso ferroviário e infraestrutura de processamento de commodities. A ausência de um grande projeto chinês confirmado contrasta com a velocidade de entrada de capitais paraguaios, norte-americanos e árabes. Ao mesmo tempo, cria uma oportunidade para grupos chineses interessados em equipamentos industriais, fermentação, enzimas, armazenagem de grãos, secagem de DDGS, cogeração, biometano, captura de carbono e produção de combustíveis sustentáveis. A oportunidade não está limitada à venda de equipamentos. Empresas chinesas podem entrar por meio de joint ventures com produtores brasileiros, aquisição de participação em usinas existentes, financiamento de projetos, fornecimento de tecnologia ou construção de biorrefinarias próprias. Também existe potencial para integração com cadeias de proteína animal, já que o DDGS produzido pelas fábricas pode ser direcionado à alimentação de bovinos, suínos, aves e peixes. Outro caminho estratégico está na internacionalização dos produtos. O etanol brasileiro pode ampliar sua utilização em combustíveis marítimos, combustível sustentável de aviação e outras rotas de descarbonização. Em junho de 2026, produtores brasileiros consideraram um avanço relevante o reconhecimento de parâmetros relacionados à pegada de carbono do etanol de milho no âmbito da Organização Marítima Internacional, movimento que pode abrir oportunidades futuras para combustíveis renováveis no transporte marítimo. O avanço dos investimentos estrangeiros indica que o etanol de milho deixou de ser uma atividade regional ou complementar. Ele passou a integrar decisões globais de alocação de capital em agronegócio, energia e descarbonização. Inpasa, Summit Agricultural Group, Cargill e Mubadala já possuem exposição concreta ao setor brasileiro, enquanto a BP analisa novas possibilidades de entrada. Para o capital chinês, a questão central não é mais determinar se existe mercado para o etanol de milho no Brasil. O mercado já está em operação, cresce rapidamente e recebe investimentos bilionários. A decisão estratégica passa a ser identificar o melhor modelo de entrada antes que os principais polos de produção, parceiros industriais e ativos logísticos sejam ocupados por outros investidores internacionais.
13 de julho de 2026
Após um período de relativa estabilização em relação aos níveis extraordinários registrados durante a pandemia, o transporte marítimo internacional voltou a apresentar pressão sobre os custos logísticos. Os principais indicadores globais e chineses de frete registraram novas altas nas últimas semanas, refletindo um ambiente mais complexo para empresas que operam entre a China e a América Latina . O movimento ocorre justamente em um momento em que as relações econômicas entre a China e a América Latina alcançam um novo patamar. Segundo dados apresentados durante o Fórum China–CELAC , o comércio bilateral superou US$515 bilhões em 2024, um crescimento expressivo quando comparado aos aproximadamente US$12 bilhões registrados em 2000. Em pouco mais de duas décadas, a região consolidou-se como uma das principais parceiras comerciais da China, impulsionada pelo aumento das exportações de commodities, pela expansão das importações de bens industriais e pela intensificação dos investimentos chineses em infraestrutura, energia, mineração, agronegócio e manufatura. Esse crescimento do comércio também ampliou a dependência da região em relação ao transporte marítimo. Dados oficiais do National Bureau of Statistics of China indicam que o comércio exterior chinês atingiu 45,47 trilhões de yuans em 2025, crescimento de 3,8% em relação ao ano anterior. As exportações somaram 26,99 trilhões de yuans, alta de 6,1%, enquanto as importações alcançaram 18,48 trilhões de yuans. O avanço das exportações mantém elevada a demanda por capacidade logística nos principais portos chineses, especialmente nas rotas destinadas à Ásia, Europa e América Latina. Os indicadores de frete confirmam essa mudança de cenário. O Shanghai Containerized Freight Index (SCFI), principal referência para o mercado spot de exportação da China, voltou a subir em 2026, alcançando aproximadamente 3.326,87 pontos na atualização mais recente analisada. O China Containerized Freight Index (CCFI) registrou crescimento semanal de cerca de 7%, enquanto o subíndice específico para a América do Sul avançou aproximadamente 10,8%, sinalizando maior pressão sobre as negociações de frete destinadas ao continente. Embora esses índices não representem diretamente o valor pago em uma operação específica entre um porto chinês e um porto latino-americano, eles refletem a evolução das condições de mercado enfrentadas por exportadores, importadores e operadores logísticos. A tendência também é observada em indicadores internacionais. O World Container Index (WCI), elaborado pela Drewry, atingiu US$4.639 por contêiner de 40 pés na atualização de 9 de julho de 2026, registrando alta semanal de 2% e alcançando o maior nível desde setembro de 2024. A convergência desses indicadores reforça que a pressão atual não está restrita a uma única rota ou região, mas integra um movimento mais amplo do mercado mundial de transporte marítimo. A alta dos fretes não decorre de um único fator. Segundo a UNCTAD, o setor marítimo continua enfrentando um ambiente marcado por tensões geopolíticas, mudanças nas rotas internacionais, aumento dos custos operacionais e maior volatilidade na demanda por transporte. Os desvios provocados pelos conflitos no Mar Vermelho obrigaram diversas embarcações a contornar o Cabo da Boa Esperança, ampliando significativamente as distâncias percorridas, o tempo de viagem e o consumo de combustível. A própria UNCTAD estima que esses desvios elevaram em aproximadamente 12% a necessidade global de capacidade da frota e levaram muitas embarcações a aumentar sua velocidade operacional, elevando também o consumo de bunker e os custos de operação. Ao mesmo tempo, a evolução do mercado energético continua influenciando diretamente os custos do transporte marítimo. O preço médio do petróleo Brent permaneceu em níveis historicamente elevados nos últimos anos, passando de US$ 64,30 por barril, em 2019, para US$100,93 por barril, em 2022, antes de recuar para uma média próxima de US$ 80 entre 2023 e 2024. Como o combustível representa um dos principais componentes do custo operacional da navegação, oscilações dessa magnitude tendem a ser parcialmente incorporadas às tarifas de frete por meio de sobretaxas de bunker e ajustes tarifários aplicados pelas armadoras. Outro fator relevante é o próprio crescimento da atividade marítima mundial. O relatório Review of Maritime Transport 2025, da UNCTAD, estima que o comércio marítimo global movimentou aproximadamente 12,72 bilhões de toneladas em 2024, crescimento de 2,2% em relação ao ano anterior. Apesar da expansão, a entidade projeta desaceleração para 0,5% em 2025, refletindo um ambiente de maior incerteza econômica e comercial. Paralelamente, a frota mercante mundial alcançou aproximadamente 112.500 embarcações, com capacidade total de 2,44 bilhões de toneladas de porte bruto (DWT). Mesmo com a expansão da frota, a reorganização das rotas internacionais e a concentração da capacidade nas principais armadoras continuam influenciando a disponibilidade de espaço e os custos de transporte. Para a América Latina, esse cenário possui implicações estratégicas. Diferentemente de outras regiões, grande parte das economias latino-americanas depende intensamente do transporte marítimo para abastecimento industrial e integração às cadeias globais de valor. Máquinas, equipamentos, componentes eletrônicos, fertilizantes, produtos químicos, equipamentos para geração de energia e diversos insumos industriais utilizados pela região têm origem principalmente na Ásia, especialmente na China. Entretanto, a infraestrutura logística latino-americana apresenta realidades bastante distintas entre seus corredores marítimos. Na costa do Pacífico, mercados como México, Peru, Chile, Equador e Colômbia possuem acesso mais direto às rotas transpacíficas. Já na costa atlântica, Brasil, Argentina e Uruguai dependem de serviços específicos para o Atlântico Sul, geralmente com percursos mais longos e estruturas operacionais distintas. Essa diferença faz com que a evolução dos fretes internacionais seja percebida de maneira desigual entre os diferentes países e portos da região. Dados da Comissão Econômica para a América Latina e o Caribe (CEPAL) mostram que a infraestrutura portuária regional continua altamente concentrada. Santos permanece como o maior porto de contêineres da América Latina, seguido por Manzanillo, no México, Bahía de Cartagena, na Colômbia, Callao, no Peru, além dos terminais panamenhos de Manzanillo International Terminal (MIT) e Balboa. A eficiência operacional, a frequência das escalas e a conectividade marítima desses portos desempenham um papel decisivo na competitividade logística regional. Os impactos da alta dos fretes vão muito além do valor pago pelo transporte marítimo. Custos logísticos mais elevados afetam diretamente a formação de estoques, o capital de giro das empresas, o custo do seguro internacional, as despesas de armazenagem, os prazos de entrega e, em última análise, a competitividade dos produtos comercializados entre China e América Latina. Para empresas chinesas que avaliam expandir sua presença industrial na região, a volatilidade logística também influencia decisões relacionadas à localização de fábricas, centros de distribuição e estratégias de regionalização da produção. Embora o cenário atual esteja distante da crise logística observada durante a pandemia, os indicadores demonstram que o transporte marítimo voltou a ocupar posição central nas decisões estratégicas das empresas. Em um ambiente de maior integração econômica entre China e América Latina, compreender a evolução dos fretes, bem como a infraestrutura portuária e as cadeias globais de suprimentos deixa de ser apenas uma questão operacional e passa a representar um fator determinante para investimentos, competitividade e planejamento de longo prazo.
13 de julho de 2026
Nos últimos meses, o Brasil deu mais um passo importante na modernização de sua política sanitária para a produção animal. A publicação da Portaria SDA/MAPA nº 1.617/2026 proibiu a fabricação, a importação, a comercialização e a utilização de cinco antimicrobianos como promotores de crescimento na alimentação animal, aproximando a regulamentação brasileira das tendências internacionais voltadas ao combate da resistência antimicrobiana. Os antimicrobianos são substâncias utilizadas para combater ou controlar microrganismos, como bactérias, fungos, vírus e parasitas. Na pecuária , seu uso é amplamente reconhecido como essencial para o tratamento de doenças e para a preservação da saúde e do bem-estar animal quando empregado de forma terapêutica e sob orientação técnica. No entanto, durante décadas, alguns antimicrobianos também foram utilizados em baixas doses como promotores de crescimento, com o objetivo de melhorar a eficiência alimentar e aumentar o ganho de peso dos animais. Esse uso contínuo passou a ser questionado por autoridades sanitárias em diversos países, uma vez que pode favorecer o desenvolvimento da resistência antimicrobiana, fenômeno em que bactérias se tornam menos sensíveis aos medicamentos, reduzindo sua eficácia tanto na medicina veterinária quanto na medicina humana. A medida representa mais do que uma simples alteração regulatória. Ela demonstra que a competitividade da pecuária brasileira está cada vez mais associada à capacidade de atender às exigências sanitárias impostas pelos principais mercados consumidores do mundo. Os princípios ativos proibidos são: Avoparcina; Bacitracina; Bacitracina de Zinco; Bacitracina Metileno Disalicilato; Virginiamicina. A Portaria também determina o cancelamento dos registros desses produtos no Brasil, estabelecendo um período de transição para adaptação da cadeia produtiva. Embora o Ministério da Agricultura justifique a decisão com base na preservação da eficácia dos antimicrobianos utilizados na medicina humana e veterinária, o contexto internacional mostra que a medida acompanha uma tendência regulatória já adotada por diversos parceiros comerciais. Desde 2022, a União Europeia passou a restringir de forma significativa a utilização de antimicrobianos na produção animal, especialmente daqueles considerados críticos para a saúde humana. Além das regras aplicáveis aos produtores europeus, o bloco também passou a exigir padrões semelhantes para produtos importados, transformando os requisitos sanitários em um importante fator de competitividade internacional. Nesse cenário, grandes exportadores brasileiros passaram a acompanhar de perto essa evolução regulatória. Recentemente, o empresário Joesley Batista, controlador da JBS, gigante global de alimentos, e o CEO da companhia, Gilberto Tomazoni, teriam defendido, junto ao presidente Luiz Inácio Lula da Silva, a ampliação das restrições ao uso de antimicrobianos na pecuária brasileira. O movimento revela uma mudança importante na estratégia das grandes empresas exportadoras brasileiras. Em vez de reagirem apenas às exigências dos mercados internacionais, parte do setor privado demonstra disposição para antecipar adequações regulatórias capazes de preservar o acesso aos mercados de maior valor agregado. Essa postura faz sentido do ponto de vista econômico. A União Europeia, o Reino Unido, o Japão e diversos outros importadores têm elevado continuamente seus padrões relacionados à segurança dos alimentos, ao bem-estar animal, à rastreabilidade e ao uso racional de antimicrobianos. Empresas que conseguem atender antecipadamente a esses requisitos tendem a reduzir riscos comerciais, fortalecer sua reputação internacional e ampliar sua competitividade. Para investidores chineses , esse movimento merece atenção. Embora a China mantenha sua própria estrutura regulatória para medicamentos veterinários e segurança alimentar, a tendência mundial aponta para critérios sanitários cada vez mais rigorosos. O Brasil, maior exportador mundial de carne bovina e um dos principais fornecedores globais de proteína animal, demonstra estar ajustando gradualmente sua legislação para manter a competitividade, simultaneamente, nos mercados asiáticos e europeus. A nova Portaria do MAPA deve ser interpretada como parte desse processo de evolução institucional. Mais do que restringir determinados princípios ativos, ela sinaliza que a política sanitária brasileira passa a incorporar, de forma crescente, padrões internacionais relacionados à saúde pública, à sustentabilidade e à segurança alimentar, fatores que influenciarão cada vez mais as estratégias de investimento e de comércio internacional da cadeia global de proteínas.
10 de julho de 2026
O anúncio do investimento de R$91 milhões para a implantação de uma nova granja de suínos pela Master Agroindustrial, detentora da marca Sulita , representa mais do que a expansão de uma unidade produtiva. O empreendimento evidencia uma estratégia de crescimento estruturado que vem sendo desenvolvida pela empresa e reforça a posição do Brasil como um dos principais polos mundiais de produção de proteína animal. Embora o novo investimento tenha sido divulgado recentemente pela imprensa especializada, ele integra um plano estratégico significativamente mais amplo apresentado pela própria Master Agroindustrial no início de 2026. Durante evento promovido pela Federação das Indústrias do Estado de Santa Catarina (FIESC), a empresa anunciou que pretende mobilizar aproximadamente R$250 milhões, que serão destinados diretamente às propriedades rurais parceiras, fortalecendo a base produtiva da companhia. Metas produtivas da Master Agroindustrial [caption id="attachment_29431" align="alignnone" width="2560"] Imagem: China2Brazil[/caption] A estratégia demonstra que o crescimento da empresa está sendo conduzido de forma verticalizada, ampliando simultaneamente a capacidade industrial e a produção primária. O novo investimento de R$91 milhões deve ser interpretado dentro desse contexto, como parte da expansão da capacidade de alojamento de matrizes e da produção de leitões necessária para sustentar o aumento do volume de abates planejado para os próximos anos. Atualmente, a Master Agroindustrial possui cerca de 42 mil matrizes, integra aproximadamente 350 produtores rurais, emprega mais de dois mil colaboradores e produz entre 1,1 e 1,2 milhão de suínos por ano. O objetivo estabelecido pela companhia é alcançar cerca de 70 mil matrizes até 2030, superar a marca de dois milhões de animais produzidos anualmente e praticamente dobrar sua capacidade industrial. Outro aspecto que merece atenção dos investidores internacionais é o elevado perfil exportador da empresa. Segundo informações institucionais divulgadas pela Master Agroindustrial, mais de 70% de toda a sua produção é destinada ao mercado externo, tendo o Japão como um de seus principais destinos. O mercado japonês é reconhecido mundialmente por seus elevados requisitos sanitários, padrões rigorosos de qualidade e forte exigência em rastreabilidade, fatores que reforçam a competitividade internacional da companhia. A escolha por expandir suas operações em Santa Catarina também possui fundamentos estratégicos importantes. O estado mantém um dos mais elevados padrões sanitários do mundo para a produção de carne suína, condição que permite acesso a mercados de alto valor agregado, incluindo Japão, Coreia do Sul, Estados Unidos, Canadá e México. Essa vantagem sanitária constitui um diferencial competitivo relevante para empresas brasileiras que atuam no comércio internacional de proteína animal. A expansão da capacidade produtiva também acompanha outro movimento estratégico recente da companhia. Em abril deste ano, a Master Agroindustrial concluiu a aquisição de 38% da empresa chilena Coexca S.A., fortalecendo seu processo de internacionalização. Segundo a empresa, a operação permitirá ampliar sinergias industriais, tecnológicas, produtivas e comerciais, aumentando sua presença em mercados internacionais e consolidando sua posição como um dos principais grupos privados da suinocultura latino-americana. Do ponto de vista econômico, investimentos como este evidenciam uma tendência observada em diversos segmentos do agronegócio brasileiro: o fortalecimento da integração vertical entre produção primária, processamento industrial e exportação. Em vez de ampliar apenas frigoríficos ou apenas granjas, grandes grupos vêm expandindo toda a cadeia produtiva de forma coordenada, garantindo maior controle sanitário, previsibilidade de oferta, padronização da qualidade e ganhos de eficiência operacional. Para investidores chineses, essa dinâmica merece atenção especial. A China permanece como o maior consumidor mundial de carne suína e continua acompanhando de perto os movimentos de expansão dos principais fornecedores globais de proteína animal. Empresas brasileiras que investem simultaneamente em produção, tecnologia, biossegurança e internacionalização tendem a consolidar sua competitividade no longo prazo, tornando-se parceiras estratégicas cada vez mais relevantes para o abastecimento do mercado asiático. Embora a Master Agroindustrial ainda não tenha divulgado oficialmente um comunicado detalhando as características técnicas da nova granja de R$91 milhões, o investimento está plenamente alinhado ao plano corporativo de expansão apresentado pela empresa. A iniciativa reforça não apenas a confiança no crescimento da demanda global por proteína animal, mas também o papel estratégico do Brasil como fornecedor seguro, competitivo e de elevada qualidade para os mercados internacionais.
10 de julho de 2026
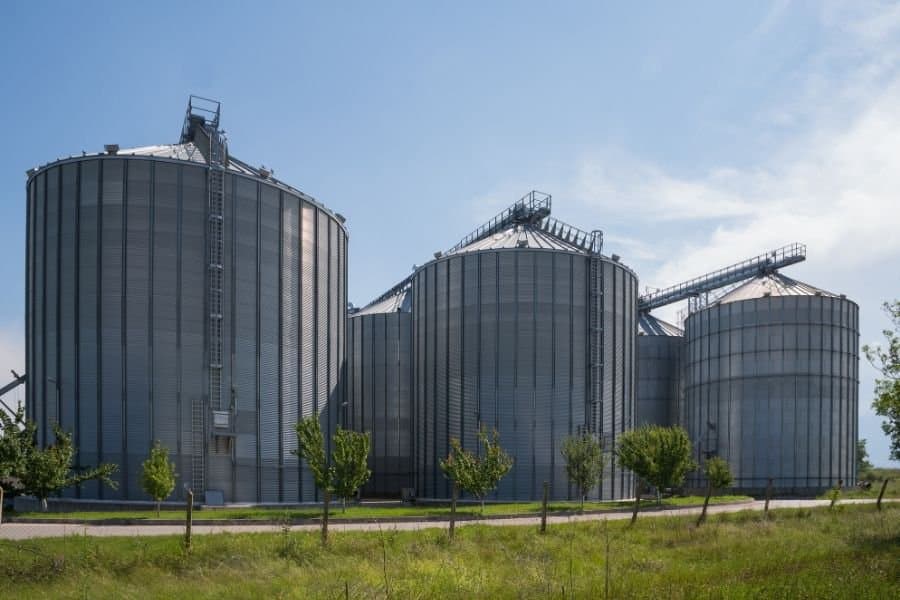
Antes da divulgação do Plano Safra 2026/27, o mercado esperava que a redução das taxas de juros pudesse estimular uma nova onda de investimentos em infraestrutura de armazenagem. No entanto, as primeiras avaliações de instituições financeiras e do próprio setor apontam um cenário mais cauteloso. Segundo análise do Citi, mesmo com a redução do custo do crédito, os investimentos em novos armazéns deverão permanecer limitados, refletindo um conjunto de fatores estruturais que vai além da política monetária. A avaliação faz sentido quando comparada aos dados oficiais. De acordo com o IBGE, a capacidade estática de armazenagem do Brasil alcançou 233,8 milhões de toneladas no segundo semestre de 2025, um crescimento de apenas 1,1% em relação ao semestre anterior. Embora o avanço seja positivo, ele continua abaixo do ritmo de expansão da produção agrícola brasileira, que segue batendo recordes, ampliando a pressão sobre a infraestrutura logística do país . Na prática, a redução dos juros melhora as condições de financiamento, mas não elimina os principais obstáculos para novos investimentos. A construção de um complexo armazenador exige elevado volume de capital, longo prazo de retorno, estabilidade na renda do produtor, previsibilidade dos preços das commodities, disponibilidade de equipamentos e infraestrutura energética adequada. Em um ambiente em que muitos produtores ainda enfrentam restrições de caixa após safras de margens apertadas, a simples redução das taxas de financiamento não é suficiente para acelerar significativamente os projetos de expansão. Outro fator relevante foi o desenho do Plano Safra 2026/27. Apesar da redução de 0,5 ponto percentual nas taxas das linhas do Programa para Construção e Ampliação de Armazéns (PCA), o volume total de recursos destinado à armazenagem foi reduzido em aproximadamente 29% em comparação com o ciclo anterior. Para empresas do setor, como a Kepler Weber, líder nacional em soluções de armazenagem, essa combinação tende a reduzir o ritmo de novos investimentos, principalmente entre produtores que dependem de crédito subsidiado. Os estudos da Companhia Nacional de Abastecimento (Conab) reforçam que o problema permanece estrutural. A armazenagem brasileira continua fortemente concentrada nas regiões Centro-Oeste e Sul, enquanto estados de elevada produção, como Mato Grosso, ainda operam com déficit de capacidade em relação ao volume colhido. Essa limitação gera pressão sobre rodovias, ferrovias e portos durante a safra, aumenta os custos logísticos e reduz a capacidade do produtor de escolher o momento mais favorável para comercializar sua produção. Quanto menor a disponibilidade de armazenagem, maior a necessidade de venda imediata após a colheita, justamente no período de maior oferta e, normalmente, de preços mais baixos. Ao mesmo tempo, observa-se uma mudança importante no perfil dos investimentos. Em vez de investir na construção de grandes estruturas comerciais, cresce a armazenagem dentro das próprias propriedades rurais. Essa estratégia permite ao produtor ganhar autonomia comercial, reduzir custos logísticos e administrar melhor o fluxo de vendas ao longo do ano, diminuindo a dependência das tradings durante os períodos de pico da colheita. Essa tendência vem sendo destacada pela Conab como uma das principais transformações da infraestrutura agrícola brasileira nos últimos anos. Para investidores, especialmente aqueles interessados no agronegócio brasileiro, o cenário transmite uma mensagem clara: a demanda por infraestrutura de armazenagem permanece elevada e deve continuar crescendo nas próximas décadas. O desafio, entretanto, não está apenas no acesso ao crédito, mas na construção de modelos de investimento capazes de combinar eficiência operacional, tecnologia e retorno financeiro de longo prazo. Empresas fornecedoras de silos, sistemas de secagem, automação, sensores, equipamentos de movimentação de grãos e soluções de armazenagem em fazendas encontram no Brasil um mercado ainda subatendido, impulsionado pelo crescimento contínuo da produção agrícola e pela necessidade de reduzir um dos principais gargalos logísticos do país.
8 de julho de 2026
O número de trabalhadores em regime flexível, sem contrato fixo de longo prazo, poderá chegar a 320 milhões na China em 2026, segundo estimativa do Centro de Pesquisa sobre Novas Formas de Emprego da China. O volume representa cerca de 44% da força de trabalho do país e se aproxima da população dos Estados Unidos. A popularização da chamada gig economy (economia de bicos) ocorre em meio à entrada de um número recorde de novos graduados no mercado de trabalho e à disputa das empresas por profissionais especializados. Instituições de ensino projetam a formação de 12,7 milhões de estudantes em 2026, o maior número já registrado no país. O aumento da oferta de mão de obra, porém, não reduziu a dificuldade de contratação em setores ligados à inteligência artificial (IA), semicondutores e desenvolvimento de software. Enquanto cresce a concorrência por vagas em áreas tradicionais, empresas disputam especialistas com habilidades técnicas específicas. Recorde de graduados não resolve falta de talentos específicos A China forma cerca de 5 milhões de graduados por ano em áreas STEM ( ciência, tecnologia, engenharia e matemática), o maior volume do mundo, segundo a revista The Diplomat. Ainda assim, empresas relatam dificuldade para preencher vagas em setores de alta tecnologia e na indústria avançada. Muitos jovens preferem disputar empregos de escritório, considerados mais prestigiados, enquanto fábricas e empresas voltadas à automação enfrentam falta de profissionais qualificados. A procura por especialistas aumentou com a expansão da inteligência artificial. Grandes empresas de tecnologia ampliaram programas de recrutamento para engenheiros, pesquisadores e cientistas de dados responsáveis pelo desenvolvimento de modelos de IA. Em muitos casos, estudantes recebem propostas de emprego antes mesmo da conclusão da graduação. Trabalho flexível cresce além dos aplicativos A gig economy já não reúne apenas entregadores e motoristas de aplicativos. O modelo passou a atrair consultores, desenvolvedores, designers, especialistas em dados e outros profissionais ligados à economia digital. A busca por maior flexibilidade e a dificuldade de ingressar no mercado formal levaram parte desses trabalhadores a optar por contratos temporários, projetos independentes e prestação de serviços. Embora a gig economy ajude a criar alternativas de renda para milhões de pessoas, trabalhadores desse segmento costumam ter menos acesso a benefícios vinculados ao emprego formal, como previdência e garantias trabalhistas. O crescimento desse formato levou autoridades chinesas a discutir formas de ampliar a proteção social para essa parcela da população. Para os jovens graduados, porém, a gig economy representa uma alternativa em um mercado mais seletivo. O aumento do número de formandos não significa, necessariamente, mais oportunidades nas áreas desejadas, já que a formação universitária nem sempre corresponde às habilidades procuradas pelas empresas. A diferença entre qualificação acadêmica e demanda profissional se tornou um dos principais desafios do emprego na China.
2 de julho de 2026
Shenzhen concentra algumas das maiores empresas de tecnologia da China , tornando-se um dos principais polos de inovação do mundo. O protagonismo da cidade é resultado de uma estratégia iniciada há mais de 45 anos, quando o governo chinês escolheu a então pequena cidade fronteiriça para sediar a primeira Zona Econômica Especial (ZEE) do país, dando início a um experimento econômico que mudaria o rumo da economia chinesa. Até o fim da década de 1970, Shenzhen tinha uma economia baseada principalmente na pesca e em atividades agrícolas. A proximidade com Hong Kong levou o governo chinês a escolher a cidade para testar políticas de abertura econômica voltadas à atração de investimentos estrangeiros e ao desenvolvimento industrial, experiência que marcou o início das reformas econômicas do país. A criação da Zona Econômica Especial permitiu à cidade adotar políticas mais flexíveis para atrair investimentos, ampliar a participação do capital estrangeiro e estimular a instalação de indústrias voltadas à exportação. A industrialização acelerada transformou o perfil da cidade nas décadas seguintes, consolidando Shenzhen como um dos principais centros manufatureiros da China. A partir dos anos 2000, o governo passou a direcionar investimentos para pesquisa e desenvolvimento (P&D), inovação e setores de maior valor agregado, incentivando a transição para uma economia baseada em tecnologia. Além dos investimentos públicos e privados em setores como inteligência artificial, robótica, semicondutores, biotecnologia e energia limpa, Shenzhen integra um dos principais ecossistemas globais de inovação. Segundo o Relatório do Índice Global de Inovação 2025, da Organização Mundial da Propriedade Intelectual, a aglomeração Shenzhen–Hong Kong–Guangzhou ocupa o 1º lugar entre os 100 principais polos de ciência e tecnologia do mundo. O relatório também identificou 24 aglomerações chinesas entre os 100 principais polos globais de inovação, o maior número registrado entre os países avaliados. O levantamento destaca que esses polos concentram empresas, universidades e institutos de pesquisa, criando um ambiente que favorece a circulação de talentos, capital e conhecimento. A integração entre Hong Kong, Macau e Guangdong Esse ecossistema de inovação reforça o papel de Shenzhen como núcleo da estratégia da Grande Baía Guangdong-Hong Kong-Macau, iniciativa lançada pelo governo chinês para integrar Hong Kong, Macau e nove cidades da província de Guangdong. Segundo o portal oficial da Grande Baía, a região reúne mais de 87 milhões de habitantes e responde por cerca de 11% do Produto Interno Bruto (PIB) da China. A proposta busca fortalecer a integração entre indústria, infraestrutura, logística, pesquisa e serviços financeiros, ampliando a competitividade internacional do sul do país. Segundo o Departamento Provincial de Estatísticas de Guangdong, Shenzhen registrou um Produto Interno Bruto (PIB) de aproximadamente 3,9 trilhões de yuans em 2025, mantendo-se entre as maiores economias municipais da China. Atualmente, Shenzhen concentra empresas como Huawei, Tencent, BYD, DJI, Mindray e UBTech, que atuam em áreas como telecomunicações, inteligência artificial, veículos elétricos, equipamentos médicos, drones e robótica. Essas empresas emergem diretamente do ecossistema de inovação formado ao longo das últimas décadas, marcado pela integração entre pesquisa, produção industrial e desenvolvimento tecnológico em escala urbana. Mesmo em um cenário de retração dos nascimentos e desaceleração do crescimento populacional na China, Shenzhen continua atraindo novos moradores. O desempenho acompanha a expansão econômica e tecnológica da cidade. O Comunicado Estatístico sobre o Desenvolvimento Econômico e Social de Shenzhen em 2025 informa que a cidade ganhou cerca de 259 mil novos residentes permanentes no último ano, alcançando 18,25 milhões de habitantes. Guangzhou, Dongguan, Foshan e Huizhou também registraram crescimento populacional, enquanto Guangdong incorporou aproximadamente 790 mil moradores em 2025, segundo o Departamento Provincial de Estatísticas de Guangdong.
23 de junho de 2026
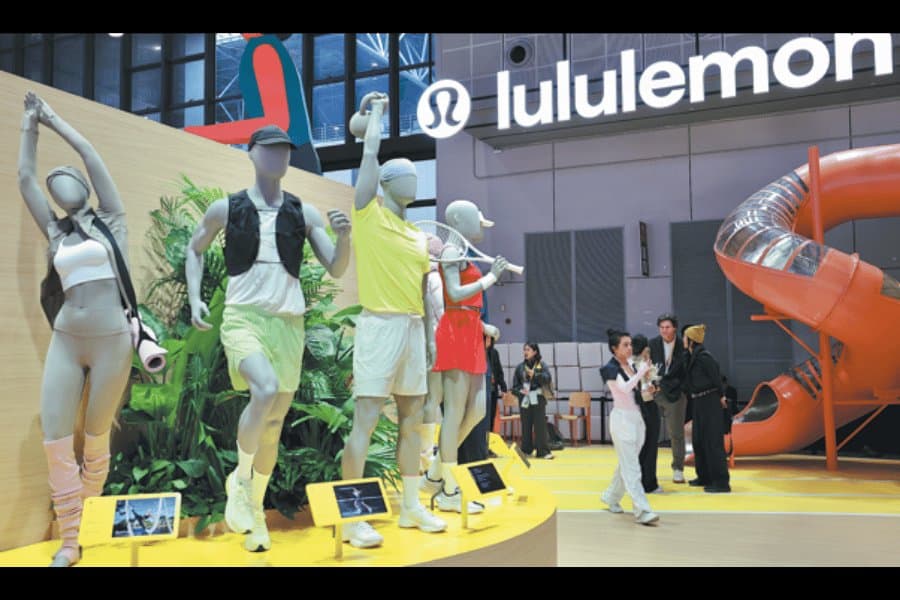
A marca canadense Lululemon, especializada em roupas e acessórios para yoga, corrida e outras atividades esportivas, encontrou na China um de seus principais mercados de crescimento global. Em 2025, a receita da empresa no país cresceu 29%, ritmo quase seis vezes superior ao crescimento global da companhia, de 5%. O desempenho acompanha o fortalecimento da economia do bem-estar na China, marcada pelo aumento dos investimentos dos consumidores em saúde, atividade física e qualidade de vida. A trajetória da marca acompanha uma mudança que vem ganhando força entre as gerações mais jovens da China. Se durante anos o consumo aspiracional esteve associado principalmente a bens de luxo e símbolos de status, hoje uma parcela crescente dos consumidores direciona seus gastos para experiências e produtos ligados ao bem-estar físico e mental. Segundo a consultoria Moojing Global, o mercado online de saúde e bem-estar da China movimentou 304,4 bilhões de yuans em 2025, alta de 15,8% em relação ao ano anterior. O levantamento aponta que categorias relacionadas a exercícios físicos, nutrição, saúde preventiva e autocuidado continuam entre as que registram maior expansão no país. A mudança também aparece em pesquisas sobre comportamento do consumidor . Segundo o China-Britain Business Council (CBBC), a China já possui o segundo maior mercado de saúde e bem-estar do mundo e deve alcançar US$1,6 trilhão até 2030. O avanço é impulsionado principalmente por millennials e integrantes da Geração Z, que passaram a adotar uma visão mais ampla sobre o conceito de saúde. Para esses consumidores, o bem-estar não está restrito à prática de exercícios físicos ou à prevenção de doenças. O conceito passou a incluir saúde mental, qualidade do sono, equilíbrio entre vida pessoal e profissional, alimentação saudável e até a combinação entre práticas da medicina tradicional chinesa e soluções modernas de saúde. Essa mudança tem influenciado decisões de compra em setores que vão de alimentos e suplementos a academias, vestuário esportivo e experiências ligadas ao autocuidado. A aposta da Lululemon no mercado chinês A Lululemon entrou no mercado chinês em 2013, quando a prática de atividades como yoga e corrida ainda ocupava um espaço relativamente pequeno no país. Desde então, a empresa expandiu sua presença de forma gradual e encerrou 2025 com mais de 170 lojas na China. Além da venda de produtos, a marca estruturou sua atuação em torno de uma estratégia centrada em comunidade, com eventos de corrida, aulas de yoga, treinos coletivos e programas conduzidos por embaixadores locais. Diferentemente de marcas esportivas que concentram sua atuação na venda de equipamentos, a Lululemon opera com um modelo que combina varejo e experiência. As lojas funcionam como pontos de encontro para atividades físicas e convivência, enquanto instrutores e embaixadores locais ajudam a sustentar uma rede de prática esportiva que reforça a presença da marca no cotidiano dos consumidores. O produto, nesse caso, atua como extensão de um estilo de vida já praticado dentro dessas comunidades. Essa estratégia reduz a dependência de publicidade tradicional e desloca o foco da comunicação para a construção de vínculos recorrentes com consumidores urbanos. Com isso, a empresa aposta em microcomunidades ligadas a modalidades específicas, como corrida de rua, yoga e treinamento funcional, especialmente em grandes centros urbanos chineses. O crescimento da operação chinesa tem sido particularmente relevante para a companhia em um momento de desaceleração internacional. No primeiro trimestre de 2026, a receita da Lululemon na China aumentou 23% em comparação com o mesmo período do ano anterior, segundo dados divulgados pela Reuters. O resultado contrastou com um cenário mais desafiador enfrentado pela empresa em outras regiões. Para 2026, a expectativa divulgada pela empresa é de crescimento próximo a 20% no país, percentual superior ao projetado para o restante de suas operações globais.