

18 de junho de 2026
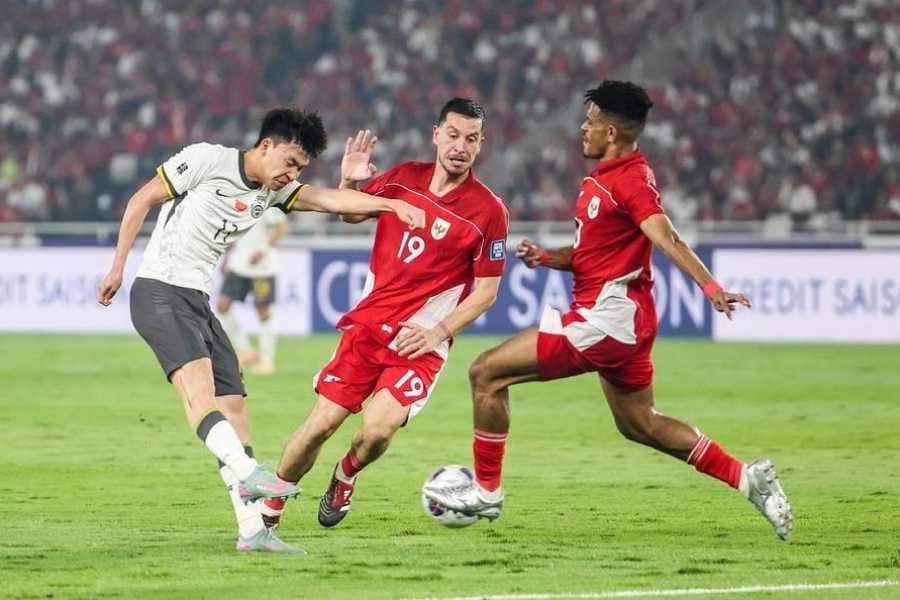
A China não está entre as 48 seleções que disputam a Copa do Mundo de 2026 . Eliminada nas Eliminatórias Asiáticas, a seleção masculina ficou fora do Mundial. Ainda assim, o país participa da competição por meio da arbitragem, de empresas parceiras da FIFA, de tecnologias utilizadas na operação do torneio e da fabricação de produtos oficiais comercializados durante o evento. Por que a China ficou fora da Copa? A eliminação da seleção chinesa foi confirmada na terceira fase das Eliminatórias da Confederação Asiática de Futebol (AFC), após a derrota por 1 a 0 para a Indonésia, em junho de 2025. Mesmo com a ampliação da Copa do Mundo de 32 para 48 seleções e o aumento do número de vagas destinadas à Ásia, a campanha do país foi insuficiente para garantir a classificação. No Grupo C, a equipe enfrentou adversários como Japão, Austrália, Arábia Saudita, Bahrein e Indonésia. A China terminou na 5ª posição do grupo, sem alcançar as vagas diretas obtidas pelos líderes do grupo, nem a pontuação necessária para avançar à quarta fase de repescagem. A ausência prolonga um jejum que dura mais de duas décadas. A única participação da seleção masculina chinesa em uma Copa do Mundo ocorreu em 2002, no torneio sediado por Japão e Coreia do Sul. Desde então, o país não retornou ao campeonato. Presença chinesa continua nos bastidores Embora a seleção esteja fora do Mundial, a China continua representada em diferentes áreas da organização da competição. Na arbitragem, o país conta com Ma Ning, que participa de sua segunda Copa do Mundo após integrar o corpo de arbitragem no Catar, em 2022. Credenciado pela FIFA desde 2011, ele é acompanhado pelos assistentes Zhou Fei e Fu Ming, formando o trio chinês escalado para o torneio. A participação dos árbitros teve ampla repercussão nas redes sociais chinesas. Ma Ning, conhecido no país pelo apelido de "Mestre dos Cartões", acumulou milhões de visualizações em plataformas como Weibo e RedNote durante o início da competição. A tecnologia chinesa também desempenha um papel importante na infraestrutura do torneio. Parceira oficial de tecnologia da FIFA, a Lenovo fornece servidores, computadores, tablets e soluções de inteligência artificial que apoiam a operação digital da Copa do Mundo de 2026. Entre as inovações está o Football AI Pro, sistema desenvolvido pela empresa para auxiliar treinadores e comissões técnicas na análise de desempenho, permitindo acessar estatísticas detalhadas e gerar insights táticos a partir de grandes volumes de dados. A companhia também participa do desenvolvimento de recursos como o Referee View, que utiliza inteligência artificial para oferecer novos ângulos de câmera e ampliar a experiência das transmissões, além de tecnologias voltadas ao processamento de dados e à infraestrutura que sustenta as operações do torneio. Outra empresa do país presente é a Hisense, patrocinadora oficial da Copa do Mundo de 2026. A companhia de eletroeletrônicos fornece telas e tecnologia de exibição para as operações da competição, incluindo o suporte técnico às transmissões e ao sistema de Árbitro Assistente de Vídeo (VAR), além de exibir sua marca nos painéis dos estádios. Da indústria chinesa para torcedores de todo o mundo A participação da China também passa pela indústria de manufatura. Empresas chinesas produzem parte dos brinquedos, mascotes, artigos promocionais e outros produtos licenciados vendidos durante a Copa do Mundo. Fabricantes da província de Anhui ampliaram a produção de itens licenciados para atender à demanda internacional gerada pelo torneio. Já as empresas de Yiwu, um dos principais polos chineses de pequenas mercadorias, seguem fornecendo uma ampla variedade de produtos relacionados à Copa para mercados em diferentes países. A presença chinesa também ganhou espaço na cerimônia de abertura. O personagem Labubu , da franquia The Monsters da Pop Mart, participou do evento realizado no Estádio Azteca, tornando-se a primeira propriedade intelectual (IP) chinesa a integrar a abertura de uma Copa do Mundo. A participação ocorreu após a empresa lançar uma coleção especial do personagem inspirada no futebol, em parceria com a FIFA, reforçando a estratégia de internacionalização da marca.
9 de junho de 2026
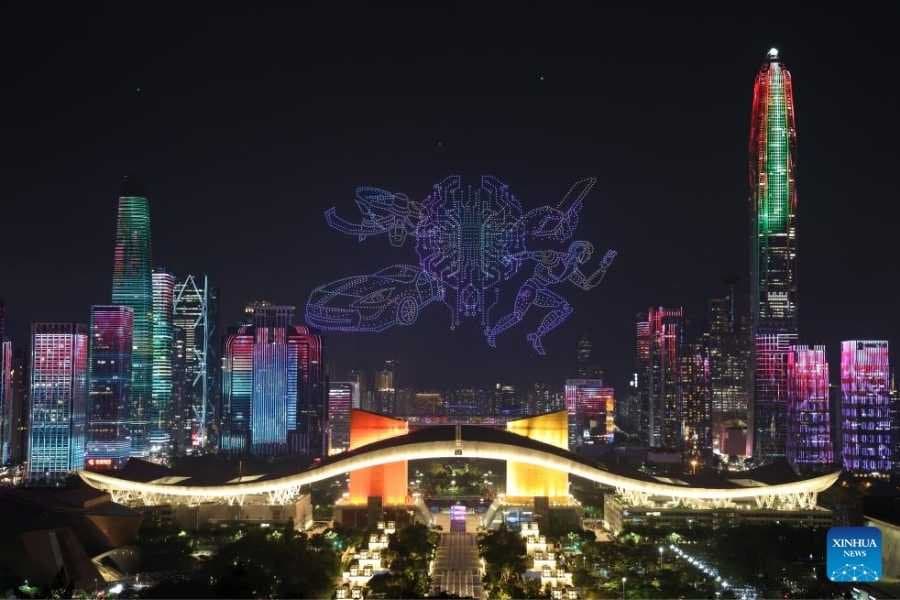
A liderança da China no mercado de veículos elétricos provou a capacidade do país de transformar indústrias inteiras em tempo recorde. Porém, a nova fase de inovação do país vai muito além do setor automotivo. Universidades, startups e empresas avançam em áreas menos conhecidas, que vão da economia de baixa altitude às interfaces cérebro-computador. Parte dessas tecnologias já começa a chegar ao mercado, enquanto outras ainda estão em fase de testes, mas já influenciam setores como mobilidade, saúde, indústria e comunicação da nova geração tecnológica. A seguir, cinco tecnologias emergentes que vêm ganhando espaço na China. 1. Economia de baixa altitude [caption id="attachment_29049" align="alignnone" width="900"] Imagem: Mao Siqian/ Xinhua[/caption] Enquanto boa parte do mundo ainda associa drones a entregas pontuais ou filmagens aéreas, a China tenta transformar o espaço aéreo de baixa altitude em uma nova frente de crescimento econômico. Segundo estimativas da Administração de Aviação Civil da China, a economia de baixa altitude movimentou cerca de 1,5 trilhão de yuans em 2025 e pode ultrapassar 3,5 trilhões de yuans até 2035. A estratégia reúne atividades realizadas geralmente abaixo de mil metros de altitude, incluindo drones de logística, monitoramento agrícola, inspeção de infraestrutura, resposta a emergências e futuras aeronaves elétricas de decolagem e pouso vertical (eVTOL), frequentemente chamadas de táxis aéreos. Em 2024, a Comissão Nacional de Desenvolvimento e Reforma (NDRC) criou um departamento dedicado à economia de baixa altitude. Já em 2026, o segmento foi elevado à categoria de cluster industrial emergente estratégico no 15º Plano Quinquenal (2026-2030), ao lado de áreas como semicondutores, biomedicina e robôs inteligentes. 2. Interfaces cérebro-computador [caption id="attachment_29048" align="alignnone" width="900"] Imagem: Universidade de Tsinghua, via Xinhua[/caption] A China tornou-se o primeiro país a autorizar a comercialização de uma interface cérebro-computador implantável para uso médico. O dispositivo, chamado Neural Electronic Opportunity (NEO), permite que pacientes com paralisia grave controlem equipamentos externos por meio da atividade cerebral e representa um novo passo para uma tecnologia que até então permanecia restrita a laboratórios e ensaios clínicos. As interfaces cérebro-computador criam uma conexão direta entre o cérebro e dispositivos eletrônicos. Os sinais neurais captados pelo sistema são convertidos em comandos para computadores, próteses, cadeiras de rodas e outros equipamentos. Atualmente, as principais aplicações estão concentradas na reabilitação de pacientes que perderam movimentos em decorrência de lesões na medula, doenças neurodegenerativas ou acidentes vasculares cerebrais. 3. Chips em fibra e eletrônica vestível [caption id="attachment_29047" align="alignnone" width="900"] Imagem: Liu Ying/ Xinhua[/caption] Diferentemente dos chips convencionais, fabricados em superfícies rígidas, pesquisadores da Universidade Fudan desenvolveram um dispositivo em formato de fibra têxtil, fino como um fio de cabelo, que pode ser incorporado diretamente a tecidos sem perder capacidade de processamento. O avanço se insere no campo da eletrônica vestível, área que busca integrar sensores e sistemas computacionais a roupas e outros materiais flexíveis. Além do vestuário, os pesquisadores indicam aplicações em dispositivos médicos implantáveis e futuras interfaces cérebro-computador, onde a flexibilidade dos materiais é essencial para se adaptar ao corpo humano. 4. Sol artificial [caption id="attachment_29046" align="alignnone" width="900"] Imagem: CNNC Southwestern Institute of Physics/ via Xinhua[/caption] Conhecida como uma das apostas para a próxima geração de energia limpa, a fusão nuclear busca reproduzir na Terra o mesmo processo que ocorre no Sol. Na China, o Experimental Advanced Superconducting Tokamak (EAST), apelidado de "sol artificial", tem sido um dos principais projetos dessa área. Em janeiro de 2025, o reator chinês estabeleceu um recorde mundial ao manter plasma em estado de confinamento de alta eficiência por 1.066 segundos, superando a marca anterior de 403 segundos registrada pelo próprio equipamento. A descoberta representa mais um passo na corrida global para transformar a fusão em uma fonte de energia do futuro, com potencial de gerar grandes quantidades de energia com baixas emissões de carbono. 5. Trens de levitação magnética [caption id="attachment_29045" align="alignnone" width="900"] Imagem: Li Ziheng/ Xinhua[/caption] Os trens de levitação magnética, conhecidos como maglev, utilizam campos magnéticos para eliminar o contato com os trilhos, reduzindo o atrito e permitindo velocidades muito superiores às dos sistemas ferroviários convencionais. Em dezembro de 2025, pesquisadores chineses aceleraram um veículo experimental de uma tonelada a 700 km/h em apenas dois segundos em uma pista de testes de 400 metros, estabelecendo um novo recorde mundial para sistemas de levitação magnética supercondutora. Segundo os pesquisadores, o experimento envolveu desafios como propulsão eletromagnética de alta velocidade, controle de levitação e armazenamento de energia de alta potência. O resultado contribui para pesquisas sobre sistemas de transporte ultrarrápido e conceitos de deslocamento em tubos de baixa pressão.
8 de junho de 2026
O mercado brasileiro de sementes de soja está iniciando uma transformação estrutural que poderá redefinir a dinâmica do setor nas próximas décadas. A avaliação é do Rabobank, que aponta que o segmento está deixando para trás um ciclo baseado principalmente na expansão de área cultivada e entrando em uma nova fase marcada pela tecnologia, consolidação empresarial, propriedade intelectual e maior valor agregado. Segundo o estudo “O novo ciclo do mercado de sementes de soja no Brasil ”, divulgado pelo Rabobank em maio de 2026, o mercado nacional de sementes de soja movimentou aproximadamente R$ 24,5 bilhões na safra 2024/25 e poderá alcançar cerca de R$ 37 bilhões até 2040. O crescimento permanece positivo, mas em ritmo mais moderado do que o observado nas últimas décadas. Entre os anos 2000 e 2025, a área plantada com soja no Brasil cresceu, em média, 5,1% ao ano. Para os próximos anos, a expectativa é de expansão próxima de 1,5% ao ano. Essa desaceleração não representa uma perda de importância da cultura, mas sim um sinal de maturidade do mercado. Em vez de depender principalmente da abertura de novas áreas agrícolas, o crescimento deverá ser impulsionado por ganhos de produtividade, inovação genética, biotecnologia e eficiência operacional. A relevância da soja para a agricultura brasileira continua evidente. Dados da Companhia Nacional de Abastecimento (Conab) mostram que a produção nacional, que era de aproximadamente 32 milhões de toneladas na safra 1999/2000, ultrapassou 170 milhões de toneladas nas últimas safras. Para a safra 2025/26, as projeções da companhia indicam uma produção próxima de 179 milhões de toneladas, consolidando o Brasil como o maior produtor mundial da oleaginosa. Grande parte dessa evolução está diretamente relacionada aos avanços tecnológicos incorporados às sementes ao longo dos últimos 25 anos. O desenvolvimento de novas cultivares adaptadas às condições tropicais, o melhoramento genético, a incorporação de eventos biotecnológicos, o aperfeiçoamento do manejo agrícola e os investimentos em pesquisa permitiram ampliar significativamente os níveis de produtividade observados no país. Nesse contexto, as sementes passaram a representar muito mais do que um simples insumo agrícola. Atualmente, elas concentram parte relevante da tecnologia utilizada dentro da porteira. O próprio Rabobank estima que o custo associado às sementes deverá aumentar pelo menos 20% até 2040, impulsionado pela incorporação de novas tecnologias genéticas e biotecnológicas. A participação desse insumo nos custos operacionais da lavoura também tende a crescer nos próximos anos. O estudo destaca ainda que aproximadamente metade do custo de produção de uma semente comercial está relacionada aos royalties e às tecnologias embarcadas. Outros 26% estão associados à aquisição da matéria-prima utilizada pelas sementeiras, enquanto cerca de 16% correspondem ao beneficiamento industrial. Esses números demonstram que o valor econômico da cadeia está migrando cada vez mais para a genética, a inovação e a propriedade intelectual. Apesar de sua importância econômica, o mercado brasileiro de sementes de soja permanece altamente fragmentado. Segundo dados citados pelo Rabobank, existem mais de 900 registros relacionados à produção de sementes de soja e mais de 500 unidades de beneficiamento espalhadas pelo país. Essa estrutura difere significativamente da observada em mercados mais consolidados, como os Estados Unidos, onde poucas empresas concentram grande parte da participação de mercado. Essa pulverização ajuda a explicar por que o banco projeta um processo gradual de consolidação nos próximos anos. A tendência é que empresas com maior escala, capacidade financeira, acesso à tecnologia e estrutura de distribuição ampliem sua participação de mercado, principalmente por meio de movimentos regionais, aquisições estratégicas e parcerias comerciais. Outro desafio relevante identificado pelo setor continua sendo a utilização de sementes não certificadas e a pirataria. Levantamentos da CropLife Brasil indicam que aproximadamente 33% da soja cultivada no país utiliza sementes não certificadas, enquanto cerca de 11% do mercado nacional corresponde a sementes piratas. Além de comprometer a remuneração das empresas desenvolvedoras de tecnologia, essa prática reduz investimentos em pesquisa, limita a rastreabilidade da produção e afeta a competitividade do setor. O cenário também desperta atenção fora do Brasil. A China, maior importadora mundial de soja, vem tratando a indústria de sementes como um setor estratégico para sua segurança alimentar. Nos últimos anos, o governo chinês reforçou sua legislação de proteção à propriedade intelectual relacionada a sementes e ampliou os investimentos em pesquisa genética, melhoramento vegetal e biotecnologia agrícola. Empresas chinesas já começam a ampliar sua presença no mercado brasileiro. A LongPing High-Tech, controlada por capital chinês, atua no país desde 2017 com foco em pesquisa, desenvolvimento e comercialização de sementes. A companhia também vem ampliando iniciativas voltadas ao melhoramento genético da soja em parceria com instituições de pesquisa. Outro exemplo é a Beijing Dabeinong Technology Group, que obteve aprovações regulatórias no Brasil para eventos de soja geneticamente modificada. Os avanços regulatórios demonstram que empresas chinesas vêm aumentando sua capacidade de atuação em um dos mercados agrícolas mais importantes do mundo. Entretanto, a presença chinesa no setor vai muito além dessas iniciativas. Desde 2017, a Syngenta, uma das maiores empresas globais de sementes, genética vegetal e proteção de cultivos, passou a ser controlada pela estatal chinesa ChemChina em uma operação avaliada em aproximadamente US$43 bilhões, considerada uma das maiores aquisições internacionais já realizadas por uma empresa chinesa. Atualmente, a Syngenta integra o Syngenta Group, conglomerado agrícola controlado por capital estatal chinês e que reúne operações globais de sementes, defensivos agrícolas, biotecnologia e inovação para o agronegócio. No Brasil, a Syngenta possui forte atuação nos mercados de soja, milho, defensivos agrícolas e biotecnologia, competindo diretamente com algumas das maiores empresas do setor. Dessa forma, quando se observa a evolução do mercado brasileiro de sementes, torna-se evidente que a China já não participa apenas como compradora da soja produzida no país, mas também como investidora e protagonista em uma parte relevante da tecnologia que sustenta a produtividade agrícola brasileira. Essa realidade ganha ainda mais importância diante da perspectiva de consolidação do setor apontada pelo Rabobank. À medida que genética, biotecnologia, rastreabilidade e propriedade intelectual passam a concentrar parcela crescente do valor econômico da cadeia produtiva, empresas com forte capacidade de pesquisa e desenvolvimento tendem a ampliar sua relevância estratégica. Nesse contexto, grupos ligados à China já ocupam posições importantes e podem ampliar sua participação no mercado brasileiro nos próximos anos. Para investidores internacionais, especialmente aqueles ligados aos segmentos de genética, biotecnologia, pesquisa agrícola e produção de sementes, o Brasil continua sendo um dos mercados mais estratégicos do planeta. No entanto, o ambiente de negócios está se tornando mais competitivo e exigente. O crescimento acelerado baseado exclusivamente na expansão territorial está dando lugar a uma nova realidade, na qual tecnologia, inovação, propriedade intelectual e eficiência operacional serão os principais fatores de diferenciação. A análise do Rabobank sugere que a próxima etapa da evolução da soja brasileira não será determinada apenas pela quantidade de hectares cultivados, mas principalmente pela capacidade de gerar mais produtividade por meio da ciência e da inovação. Nesse novo cenário, a genética agrícola tende a ocupar uma posição cada vez mais central na construção da competitividade do agronegócio brasileiro.
2 de junho de 2026
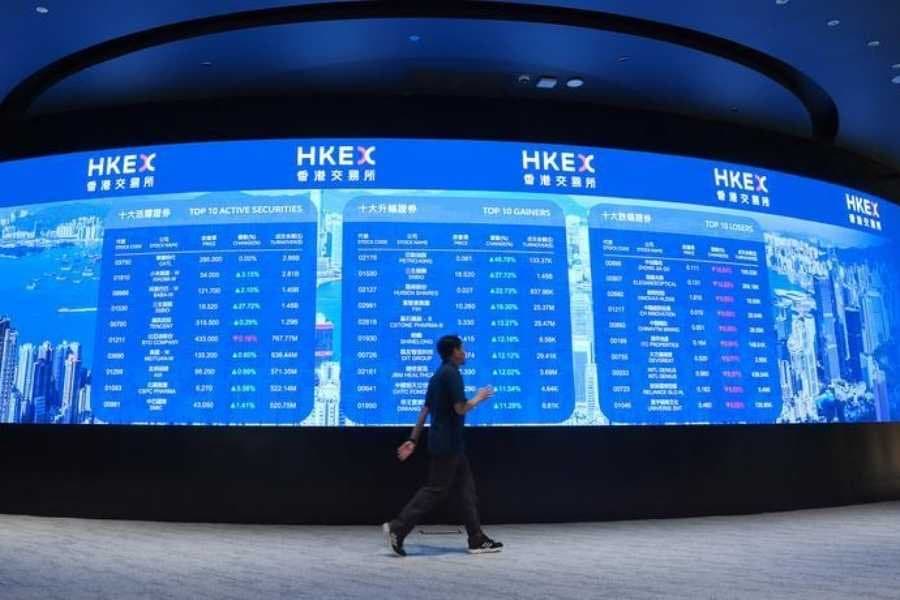
Quatro das cinco maiores Ofertas Públicas Iniciais (IPO) do mundo no primeiro trimestre de 2026, em valor captado, foram de empresas chinesas de inteligência artificial em Hong Kong. Segundo o relatório Global Unicorn Tracker Q1 2026, da PitchBook, as operações somaram mais de US$22 bilhões em valor de saída (exit value). O interesse dos investidores por empresas chinesas de inteligência artificial ganhou força após o chamado "momento DeepSeek". No início de 2025, a startup chamou a atenção do mercado ao apresentar modelos de IA desenvolvidos com custos inferiores aos observados entre concorrentes ocidentais. Além disso, o endurecimento dos controles de exportação dos Estados Unidos sobre chips avançados e outras tecnologias estratégicas levou investidores e empresas a direcionarem mais recursos para o ecossistema chinês. Hong Kong também se beneficiou da flexibilização das regras de listagem por meio do Chapter 18C, mecanismo criado para permitir que empresas de tecnologia especializada acessem o mercado de capitais antes de atingir os critérios tradicionais de lucratividade. Entre as empresas que chegaram ao mercado estão a desenvolvedora de modelos de linguagem Z.ai, a MiniMax Group, a fabricante de processadores gráficos Biren Technology e a designer de chips Iluvatar CoreX Semiconductor. Segundo a PitchBook, as companhias figuraram entre as maiores estreias do trimestre. A MiniMax captou cerca de US$619 milhões em sua oferta pública, enquanto a Biren Technology levantou aproximadamente US$624 milhões para ampliar sua capacidade de produção de chips voltados à inteligência artificial. As ações também registraram forte valorização após a estreia. Até abril, a Z.ai acumulava alta de 569,2% desde a listagem. No mesmo período, a Iluvatar CoreX Semiconductor avançou 171,7%, a MiniMax registrou ganho de 164,2% e a Biren Technology subiu 42,2%. O volume das ofertas indica que o interesse dos investidores não está restrito aos desenvolvedores de modelos de IA. Fabricantes de chips, fornecedores de infraestrutura computacional e empresas ligadas à cadeia tecnológica também têm atraído capital à medida que a demanda por inteligência artificial cresce.
29 de maio de 2026
O planejamento da safra brasileira de soja 2026/27 começa a revelar um cenário que merece atenção de produtores, fornecedores de insumos e investidores internacionais. Dados recentes do mercado apontam que os custos dos principais insumos utilizados na produção de soja já se encontram aproximadamente 20% acima da média observada nos últimos sete anos, elevando significativamente a necessidade de capital de giro e pressionando as margens dos produtores rurais. A situação ocorre em um momento particularmente relevante para o agronegócio brasileiro. O Brasil segue consolidado como o maior produtor e exportador mundial de soja, desempenhando papel fundamental no abastecimento da indústria de alimentos, proteínas animais e biocombustíveis para o mercado externo. No entanto, a competitividade dessa cadeia produtiva depende diretamente do acesso a fertilizantes, defensivos agrícolas, combustíveis e serviços logísticos em condições economicamente viáveis. Levantamentos de mercado indicam que o custo adicional para implantação da próxima safra representa aproximadamente 5,7 sacas de soja por hectare acima da média histórica. Embora a produtividade brasileira continue entre as mais competitivas do mundo, o aumento dos custos vem reduzindo a margem operacional dos produtores, especialmente em regiões de grande expansão agrícola como Mato Grosso, Goiás, Mato Grosso do Sul e Paraná. O principal fator de pressão continua sendo o mercado internacional de fertilizantes. O Brasil permanece fortemente dependente das importações para atender sua demanda agrícola. Atualmente, mais de 90% dos fertilizantes utilizados no país possuem origem externa, tornando o setor altamente sensível às oscilações cambiais, aos custos de transporte marítimo e aos eventos geopolíticos que afetam os grandes países produtores de nutrientes agrícolas. Nos últimos meses, o mercado internacional registrou novas pressões sobre produtos estratégicos utilizados na produção de soja. Fertilizantes nitrogenados, fosfatados e potássicos apresentaram valorização em diversos mercados globais, refletindo preocupações relacionadas à oferta internacional, custos energéticos e tensões geopolíticas em importantes regiões produtoras. Os aumentos observados nos principais insumos agrícolas evidenciam que a pressão de custos não está concentrada em um único produto, mas distribuída por toda a cadeia produtiva. Os números do mercado mostram uma escalada relevante: [caption id="attachment_28921" align="alignnone" width="1958"] Imagem: China2Brazil[/caption] Em diversas regiões produtoras estratégicas, como Rio Verde (GO), Sorriso (MT) e Cascavel (PR), o custo operacional da soja já supera R$5 mil por hectare, dependendo do nível tecnológico adotado e das condições específicas de cada propriedade. Além dos fertilizantes, outro componente que passou a exercer influência crescente sobre os custos agrícolas brasileiros é o diesel, principal combustível utilizado nas operações mecanizadas do campo e no transporte da produção. O diesel impacta diretamente as atividades de preparo do solo, plantio, pulverização, colheita e transporte dos grãos até armazéns, indústrias processadoras e portos de exportação. O diesel possui relevância estratégica para o agronegócio brasileiro, podendo representar entre 10% e 20% dos custos associados às operações mecanizadas em determinadas regiões produtoras. Além do abastecimento de máquinas agrícolas, o combustível influencia diretamente os custos de frete, armazenagem e escoamento da produção. Como consequência, a recente valorização do diesel passou a impactar toda a cadeia da soja, contribuindo para aumentos estimados de até 3% no custo operacional total da safra em algumas regiões. Outro fator que preocupa o setor é a deterioração da relação de troca. Na prática, os agricultores precisam entregar uma quantidade maior de sacas de soja para adquirir os mesmos volumes de fertilizantes e demais insumos necessários para o plantio. Esse fenômeno reduz a rentabilidade potencial da atividade e exige maior rigor no planejamento financeiro das operações agrícolas. O atual cenário brasileiro revela não apenas desafios, mas também oportunidades relevantes. A elevada dependência do Brasil em relação aos fertilizantes importados evidencia o potencial para novos investimentos em produção local, mistura, armazenamento, distribuição e logística de insumos agrícolas. Da mesma forma, projetos voltados para infraestrutura logística, armazenagem, tecnologia agrícola e eficiência operacional tendem a ganhar importância estratégica nos próximos anos. A evolução dos custos da safra 2026/27 reforça uma realidade cada vez mais evidente: a competitividade do agronegócio brasileiro não dependerá apenas da expansão da área cultivada ou do aumento da produção, mas também da capacidade do país de fortalecer sua cadeia de suprimentos, ampliar investimentos industriais e reduzir sua dependência externa em insumos estratégicos. Para a China, maior compradora mundial de soja brasileira, a elevação dos custos de produção no Brasil é um fator que merece acompanhamento contínuo. Embora não exista risco imediato de redução da oferta, a pressão sobre as margens dos produtores pode influenciar decisões de investimento, adoção tecnológica e expansão de área nas próximas safras. O momento atual representa uma oportunidade de observar não apenas o crescimento da produção agrícola, mas também as transformações estruturais que estão ocorrendo nos setores de fertilizantes, logística, tecnologia agrícola e infraestrutura, segmentos que serão fundamentais para sustentar o próximo ciclo de expansão do agronegócio brasileiro.
26 de maio de 2026
A transformação tecnológica da China deixou de se concentrar em poucos polos e passou a se distribuir por diferentes regiões, com cidades assumindo especializações em áreas como inteligência artificial, semicondutores, mobilidade elétrica e economia digital. O movimento reflete uma transição do modelo industrial baseado em escala para uma estrutura mais orientada por inovação, dados e integração entre pesquisa e produção. O estudo “The spatial distribution and synergistic effect of different innovation activities in Chinese cities” (2025), que analisou 296 cidades chinesas, aponta que a inovação no país se organiza em três dimensões principais: tecnologia (patentes), design industrial e mercado (marcas registradas). O levantamento indica concentração ainda relevante em grandes centros urbanos, mas também crescimento gradual de cidades médias, especialmente em atividades ligadas à aplicação e comercialização de tecnologia. Diante desse processo, diferentes cidades passaram a ocupar posições estratégicas dentro do ecossistema de inovação chinês, combinando indústria, pesquisa e políticas públicas de desenvolvimento tecnológico. A seguir, veja 10 cidades que se destacam pela relevância em inovação e tecnologia na China, considerando indicadores como produção industrial avançada, presença de empresas do setor, investimentos em pesquisa e desenvolvimento e estrutura de políticas industriais. 1 - Shenzhen [caption id="attachment_28619" align="alignnone" width="1575"] Imagem: Wavie Hu/ Unsplash[/caption] Shenzhen concentra parte relevante do ecossistema tecnológico chinês e abriga empresas como Huawei, Tencent e BYD. A cidade se destaca pelo alto volume de registros de patentes e pelo investimento consistente em pesquisa e desenvolvimento em relação ao PIB. O perfil industrial combina manufatura avançada, hardware e desenvolvimento de software. 2 - Pequim [caption id="attachment_28620" align="alignnone" width="1575"] Imagem: Henry Chen/ Unsplash[/caption] A capital reúne universidades, centros de pesquisa e empresas de tecnologia, com forte presença no setor de inteligência artificial.O distrito de Zhongguancun concentra startups e institutos de inovação, com atuação de grupos como Baidu e ByteDance. 3 - Xangai [caption id="attachment_28618" align="alignnone" width="1575"] Imagem: Henry Chen/ Unsplash [/caption] Principal centro financeiro do país, Xangai ampliou sua atuação em setores como semicondutores, biotecnologia e veículos elétricos. A cidade também abriga a Gigafábrica da Tesla, uma das maiores unidades de produção da empresa fora dos Estados Unidos, e adota políticas locais de incentivo à indústria de chips e IA aplicada. 4 - Hangzhou [caption id="attachment_28621" align="alignnone" width="1575"] Imagem: Huang Zongzhi/Xinhua [/caption] Sede do Alibaba, Hangzhou se consolidou como polo de comércio eletrônico, computação em nuvem e serviços financeiros digitais. A cidade também aplica soluções baseadas em dados na gestão urbana e na oferta de serviços públicos digitais. 5 - Guangzhou [caption id="attachment_28622" align="alignnone" width="1575"] Imagem: Liu Dawei/ Xinhua[/caption] Tradicional base industrial do sul da China, Guangzhou vem ampliando sua atuação em tecnologias aplicadas à mobilidade, automação e biotecnologia. A cidade atrai centros de pesquisa e empresas voltadas à mobilidade inteligente. 6 - Chengdu [caption id="attachment_28623" align="alignnone" width="1575"] Imagem: Zhang Yan/ Xinhua[/caption] Localizada no oeste da China, Chengdu tem ampliado sua participação no ecossistema tecnológico chinês, com crescimento em desenvolvimento de software, games e semicondutores. A cidade também atrai centros de P&D devido a custos operacionais mais baixos e incentivos locais. 7 - Nanjing [caption id="attachment_28624" align="alignnone" width="1575"] Imagem: Yang Lei/ Xinhua[/caption] Com forte base acadêmica, Nanjing se destaca em pesquisa científica e desenvolvimento de semicondutores. A cidade integra universidades e indústria, com foco em telecomunicações e engenharia eletrônica. 8 - Wuhan [caption id="attachment_28625" align="alignnone" width="1575"] Imagem: Wu Zhizun/ Xinhua[/caption] Wuhan concentra instituições de ensino e pesquisa voltadas à óptica, engenharia e ciência dos materiais. A cidade abriga um dos principais polos globais de produção de fibras ópticas e amplia investimentos em automação industrial e inteligência artificial. 9 - Xi'an [caption id="attachment_28626" align="alignnone" width="1575"] Imagem: Liu Xiao/ Xinhua[/caption] Xi’an ganhou espaço em setores como semicondutores e tecnologia aeroespacial. A cidade abriga empresas e institutos ligados à indústria de chips e defesa tecnológica, apoiados por políticas industriais específicas. 10 - Suzhou [caption id="attachment_28627" align="alignnone" width="1575"] Imagem: Li Bo/ Xinhua[/caption] Vizinha de Xangai, Suzhou combina manufatura avançada com tecnologia de precisão. A cidade atrai investimentos estrangeiros e se especializa em robótica, nanotecnologia e equipamentos industriais de alta performance.
19 de maio de 2026
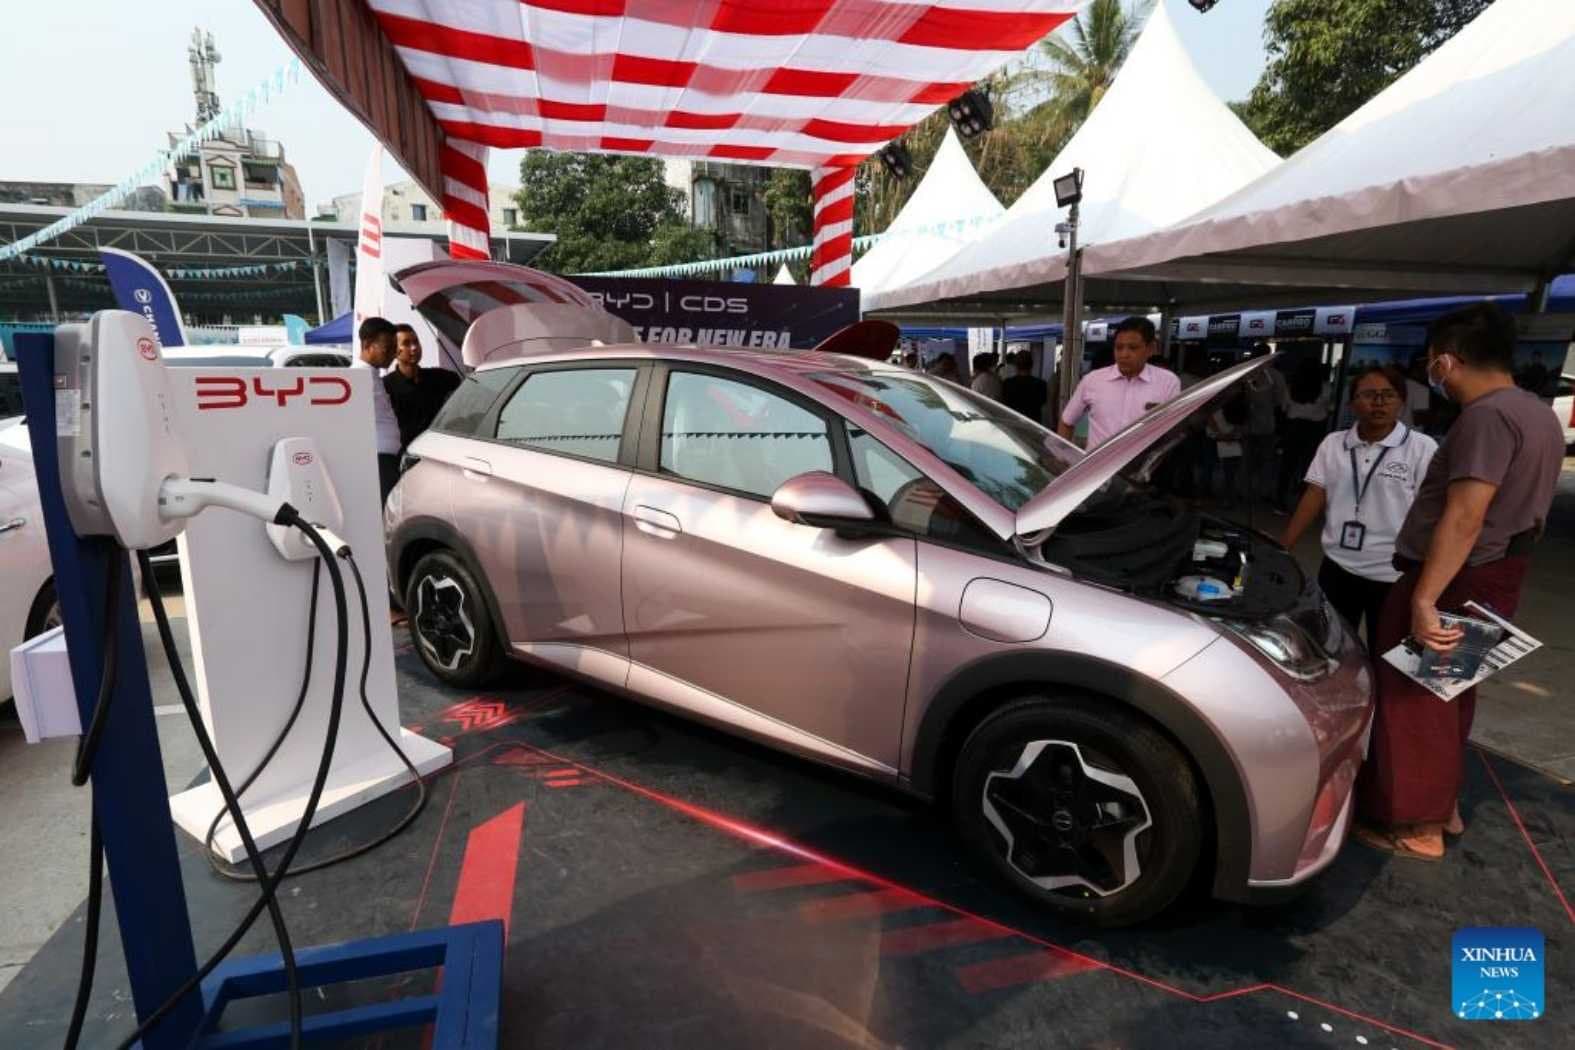
A China levou menos de uma década para fazer um movimento que outros países não conseguiram em meio século: sair de uma posição secundária na indústria automotiva e assumir a liderança global justamente no segmento que deve definir o futuro do setor. Em 2025, o país respondeu por cerca de 60% das vendas globais de veículos elétricos, segundo a Agência Internacional de Energia (IEA), e superou o Japão como maior exportador de automóveis do mundo. O resultado reflete uma estratégia industrial iniciada ainda nos anos 2000 e ampliada ao longo das duas décadas seguintes. Ao invés de competir diretamente no motor a combustão, segmento em que Estados Unidos, Alemanha e Japão já tinham vantagem consolidada, a China priorizou o desenvolvimento de veículos elétricos em estágio inicial de mercado. Essa decisão reduziu a defasagem tecnológica em relação aos líderes tradicionais e permitiu a entrada das fabricantes locais em um segmento ainda em formação, apoiadas por políticas públicas e um ambiente doméstico protegido. Uma estratégia industrial de longo prazo A eletrificação passou a integrar o planejamento do governo chinês ainda nos anos 2000 e ganhou escala a partir de 2009, com a adoção de subsídios diretos e incentivos fiscais. A segurança energética teve papel relevante nesse movimento, já que o país é o maior importador global de petróleo. Além disso, fatores como poluição urbana, desenvolvimento industrial e posicionamento tecnológico também influenciaram a estratégia. Entre 2009 e 2022, os incentivos diretos ao setor somaram pelo menos US$29 bilhões, segundo estimativas da MIT Technology Review. Quando se consideram subsídios locais, crédito subsidiado e políticas de compras públicas, o volume total de apoio é significativamente maior, de acordo com diferentes análises do setor. O mercado doméstico funcionou como uma alavanca de escala. Como maior mercado automotivo do mundo, a China gerou demanda suficiente para acelerar a produção, reduzir custos e encurtar o ciclo de aprendizado industrial. Empresas como BYD e Geely cresceram nesse ambiente, combinando apoio estatal com forte competição interna. Ao longo do tempo, a política industrial foi sendo ajustada conforme o mercado amadurecia. Baterias no centro da disputa global Um dos pontos mais relevantes dessa trajetória está na cadeia de baterias. A China concentra mais de 70% da capacidade global de produção de baterias de íons de lítio, segundo a IEA, e abriga a maior fabricante do mundo, a CATL , com cerca de um terço do mercado global. O país lidera etapas críticas de processamento e refino de minerais como lítio, cobalto e níquel, mesmo quando a extração ocorre em outros países. Essa posição mantém uma dependência relevante da indústria global de veículos elétricos em relação à cadeia chinesa. A liderança nas baterias tem impacto direto no custo. Esses componentes representam entre 30% e 40% do valor de um veículo elétrico. Ao concentrar produção e processamento, a China reduziu preços em ritmo mais acelerado que concorrentes, o que já se reflete na competitividade internacional de suas montadoras. Em alguns mercados, veículos elétricos chineses chegam com preços próximos ou inferiores aos modelos a combustão. Reação internacional e disputa industrial O avanço da China no setor já provoca respostas em outras economias. Estados Unidos e União Europeia ampliaram subsídios e impuseram tarifas a veículos elétricos chineses, com o objetivo de proteger suas indústrias e reduzir dependências externas. Ainda assim, a diferença de escala e custo permanece relevante. Montadoras ocidentais enfrentam o desafio de competir em um segmento no qual a China não apenas lidera em volume, mas opera com uma cadeia produtiva integrada. A disputa, nesse contexto, ultrapassa o setor automotivo e passa a envolver política industrial, segurança energética e reorganização das cadeias globais de produção.
12 de maio de 2026
A China iniciou uma estratégia nacional para ampliar o uso de inteligência artificial em diferentes setores da economia, da manufatura aos serviços públicos. A abordagem conhecida como “AI+” (AI Plus) orienta governos locais e empresas a incorporar a tecnologia em larga escala, com foco em ganhos de produtividade, autonomia tecnológica e crescimento econômico até 2035. As diretrizes, divulgadas pelo Conselho de Estado em 2025, estabelecem como prioridade o uso da IA em ciência e tecnologia, indústria, consumo, bem-estar da população, gestão pública e cooperação internacional. O país busca usar essa tecnologia como o motor das chamadas “novas forças produtivas”, enxergando na IA uma forma de compensar o envelhecimento populacional e garantir a sustentabilidade do PIB. Metas por etapas De acordo com o documento oficial, o plano "AI+" está dividido em três prazos com objetivos progressivos. Até 2027, a expectativa é ampliar de forma consistente a aplicação de IA em setores-chave da economia e acelerar o desenvolvimento da chamada economia inteligente, com maior presença da tecnologia na gestão pública e nas atividades industriais. Até 2030, a IA deverá estar presente em praticamente todos os setores, com a taxa de adoção de terminais inteligentes e agentes de IA superando 90%, fazendo da economia inteligente um dos principais motores do crescimento do país. Até 2035, a China quer estar plenamente inserida em uma nova era de economia e sociedade inteligentes, de acordo com as diretrizes. Fábricas e indústria no centro do plano O setor manufatureiro aparece como prioridade operacional da estratégia “AI+”. O Ministério da Indústria e Tecnologia da Informação da China (MIIT) trabalha em diretrizes para ampliar o uso de inteligência artificial em processos industriais, incluindo a integração de grandes modelos de linguagem a máquinas, veículos e equipamentos. A proposta inclui o desenvolvimento de novos modelos de negócio baseados no ambiente digital, a aplicação de sistemas inteligentes em diferentes etapas da produção e a modernização de indústrias tradicionais. A meta é ampliar o uso de dados e automação nas fábricas, com sistemas conectados e maior eficiência operacional. A indústria automotiva é um dos setores onde essa transição avança mais rapidamente. Montadoras chinesas aceleram a adoção de sistemas de IA, como assistentes de voz e funções de condução autônoma, em linha com as diretrizes do governo. Empresas como Huawei e Xiaomi, junto a fabricantes de veículos elétricos, também investem no desenvolvimento de chips e sistemas próprios. O movimento busca reduzir a dependência de tecnologia estrangeira e fortalecer a cadeia produtiva nacional. Um plano que vai além das fronteiras O Plano de Ação Global para Governança da IA, divulgado em julho de 2025 durante a Conferência Mundial de IA, convoca os países a explorar novas formas de aplicar o conceito "AI Plus" e a levar a inovação global em IA a um novo nível. O documento reforça a ideia de cooperação entre nações, onde os países são incentivados a usar a IA em áreas como produção industrial, saúde, educação, agricultura e combate à pobreza, além de avançar em soluções como carros autônomos e cidades inteligentes. Para o governo chinês, a inteligência artificial é a chave para uma nova fase de crescimento econômico. O plano prevê investimentos para melhorar os modelos de IA, ampliar o acesso a dados de qualidade, aumentar a capacidade de processamento, apoiar o desenvolvimento de tecnologias de código aberto e formar mais profissionais qualificados.
5 de maio de 2026
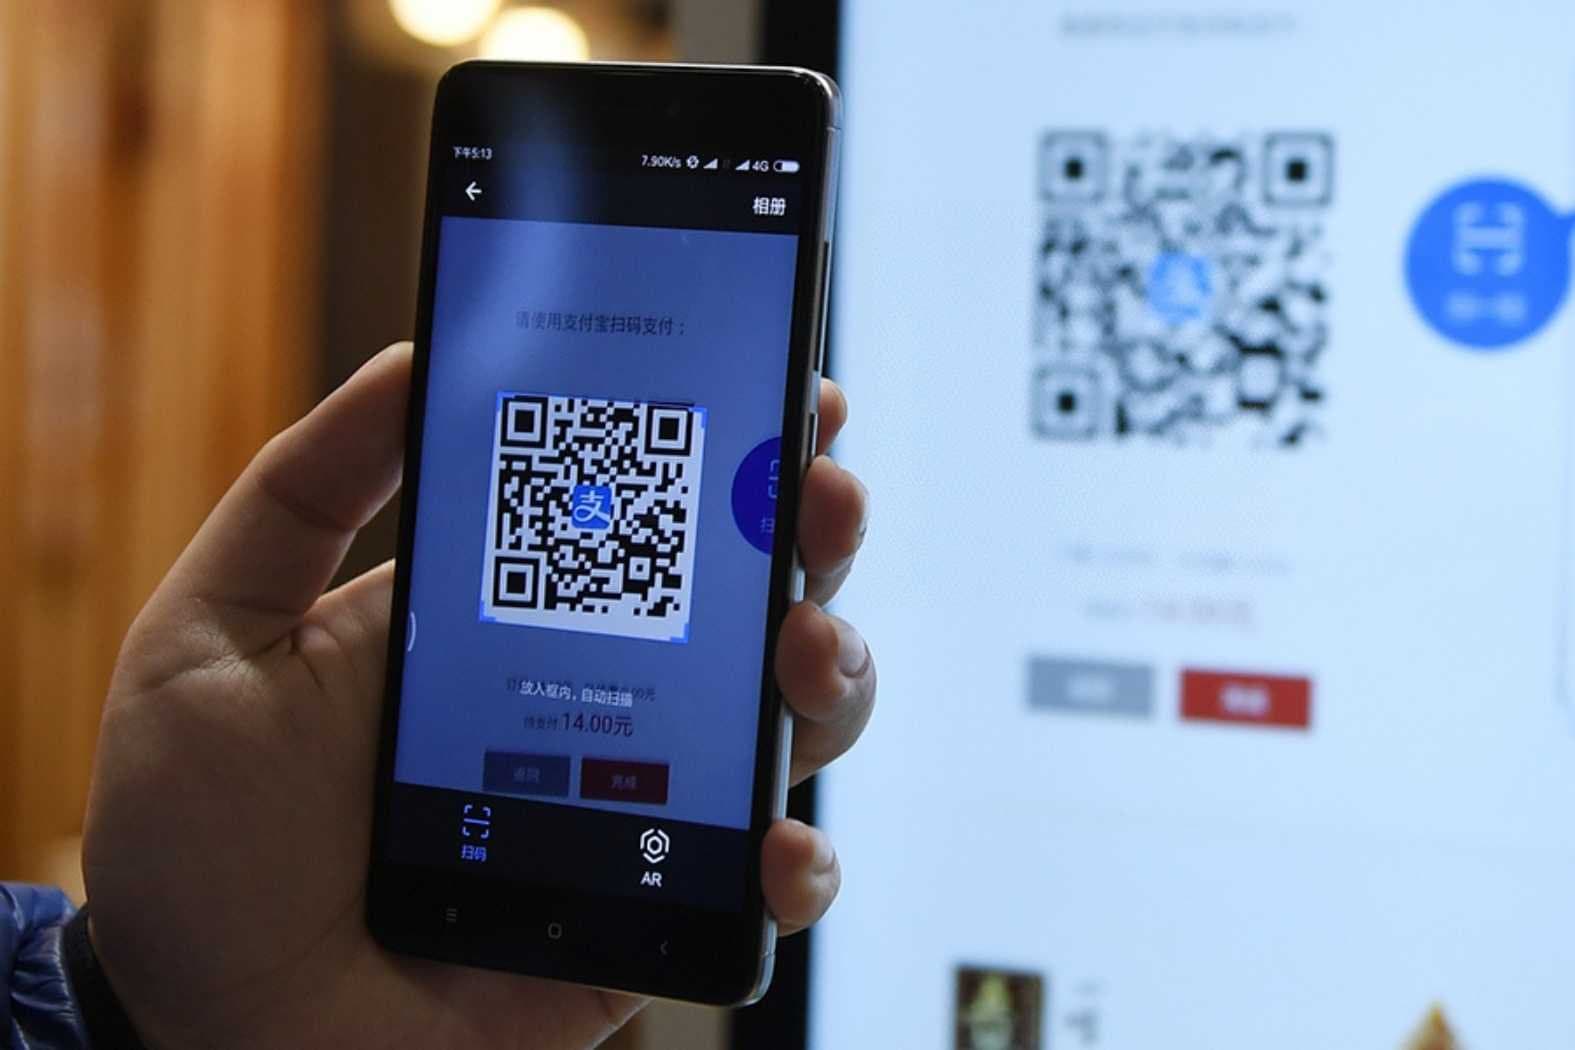
Enquanto o resto do mundo ainda discute a troca dos cartões pelas carteiras digitais, a China já vive essa realidade consolidada no dia a dia. Com quase 70% das conexões usando o 5G, o país criou um sistema onde o dinheiro físico quase não existe mais. O usuário chinês médio consome agora 23,4 GB por mês, tendo uma rotina em que tudo — desde a compra do café da manhã até o pagamento de impostos — acontece em segundos dentro de superaplicativos como WeChat Pay e Alipay. Em 2026, o celular na China deixou de ser apenas um acessório para se tornar a peça central da economia. Segundo dados do Ministério da Indústria e Tecnologia da Informação, o país passou de 1,6 bilhão de usuários de internet móvel. Só no primeiro trimestre deste ano, o uso de dados passou dos 100 bilhões de gigabytes. Esses números mostram uma sociedade que funciona em um ritmo diferente do resto do mundo, onde o dinheiro em papel ficou cada vez mais raro. Aplicação do QR Code e a força do consumo digital O principal acelerador dessa mudança foi a popularização dos QR Codes. Diferente de mercados que priorizaram maquininhas de cartão, o modelo chinês se baseou em uma tecnologia de baixo custo e fácil implementação. Isso permitiu a inclusão de pequenos comerciantes, ambulantes e prestadores de serviço no sistema de pagamentos digitais. Com isso, o celular passou a concentrar diferentes funções. Além de pagar compras, o usuário pode acessar transporte público, desbloquear bicicletas compartilhadas, agendar serviços e realizar operações administrativas sem sair dos aplicativos. A ausência de tarifas para o consumidor e a liquidação imediata das transações aceleraram a substituição do dinheiro físico em várias situações. O avanço dos agentes de IA no cotidiano A partir dessa base digital já consolidada, a tecnologia chinesa agora avança para uma nova etapa: o uso de agentes de IA . Grandes empresas, como o Alibaba e outras gigantes do setor, estão lançando ferramentas que buscam entender e antecipar as necessidades do usuário. A grande mudança é que essas IAs não apenas dão respostas, mas executam ações sozinhas dentro dos aplicativos. Com um único comando, o assistente pode comparar preços, escolher o melhor itinerário, reservar um hotel e finalizar o pagamento de forma autônoma, transformando a transação financeira em um processo de assistência contínua, onde a tecnologia cuida de toda a parte burocrática e logística para o consumidor. Esse modelo indica uma mudança no funcionamento dos serviços digitais. Com grande volume de dados e integração entre plataformas, a tendência é que parte das decisões operacionais seja transferida para sistemas automatizados, alterando a dinâmica do consumo e da prestação de serviços no ambiente urbano.
4 de maio de 2026
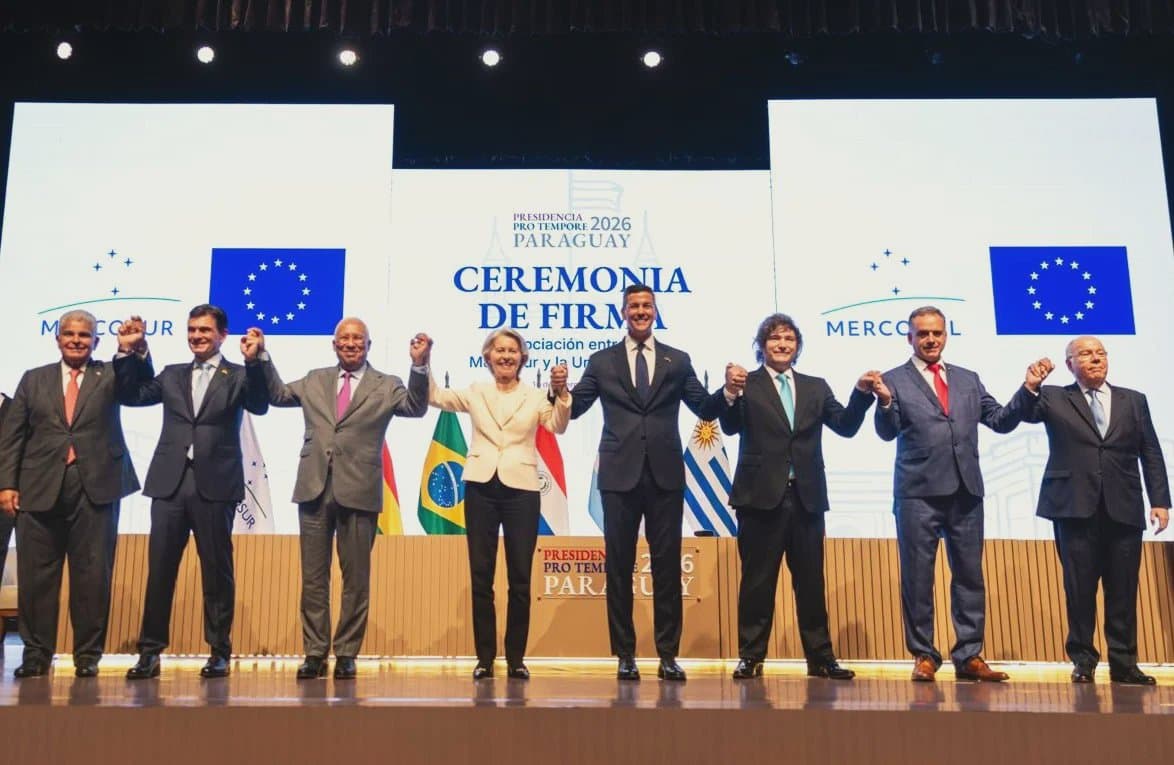
A entrada em vigor provisória do acordo comercial entre Mercosul e União Europeia , em 1º de maio de 2026, representa um dos movimentos mais relevantes do comércio internacional para o agronegócio brasileiro nas últimas décadas. Após mais de vinte anos de negociações, o entendimento conecta dois grandes blocos econômicos, reúne cerca de 700 milhões de consumidores e cria uma nova etapa de integração comercial entre América do Sul e Europa. Para o Brasil, principal país agroexportador do Mercosul, o acordo abre uma nova fronteira internacional baseada em acesso ampliado a mercados, redução tarifária gradual e maior diversificação de destinos estratégicos para seus produtos. Segundo informações oficiais do Governo do Brasil e da União Europeia, o acordo estabelece cronogramas progressivos de desgravação tarifária, além de avanços em áreas como facilitação de comércio, investimentos, compras públicas, medidas sanitárias e fitossanitárias e cooperação regulatória. Na prática, isso significa melhores condições de competitividade para diversos setores do agro brasileiro, especialmente aqueles em que o país já possui escala produtiva, eficiência logística crescente e forte reputação internacional em abastecimento. Para um país que já lidera exportações globais de soja, café, açúcar, suco de laranja, carne bovina e carne de frango, o novo ambiente comercial reforça o protagonismo do Brasil no fornecimento global de alimentos. Entre os segmentos mais impactados está a proteína animal. O mercado europeu historicamente impõe elevados padrões sanitários e barreiras tarifárias relevantes , o que sempre limitou parte do potencial exportador sul-americano. Com o novo acordo, foram definidos mecanismos de acesso preferencial e cotas específicas para determinados produtos, criando oportunidades concretas para expansão gradual das vendas brasileiras de carne bovina e de aves. Ainda que volumes estejam sujeitos a controles e exigências rígidas, a simples abertura institucionalizada desse canal comercial já altera a percepção estratégica sobre o futuro do setor. No caso da carne bovina, a criação de quotas tarifárias com alíquota reduzida é interpretada por analistas europeus como uma das áreas mais sensíveis do tratado, justamente pela competitividade do Brasil. Já no segmento avícola, onde o país ocupa posição global de liderança, o acesso ampliado tende a favorecer exportadores com histórico consolidado em biossegurança, produtividade e escala industrial. Outro grupo altamente beneficiado envolve açúcar, etanol e produtos agroindustriais. O Brasil reúne vantagens naturais e industriais difíceis de replicar: clima favorável, grande disponibilidade de terras agricultáveis, tecnologia tropical consolidada e matriz energética competitiva. No açúcar e no etanol, o acordo reforça a posição brasileira em um momento em que a Europa amplia o debate sobre segurança energética, transição verde e redução de emissões. O etanol de cana, em particular, passa a ganhar importância não apenas como commodity, mas como solução energética de baixo carbono. Frutas frescas, sucos e alimentos processados também devem encontrar ambiente favorável. O consumidor europeu valoriza rastreabilidade, qualidade, sustentabilidade e regularidade de entrega, atributos que cadeias exportadoras brasileiras vêm fortalecendo nos últimos anos. Itens como limão, melão, manga, uva, abacate, café especial e derivados vegetais podem ampliar presença em nichos premium, agregando valor à pauta exportadora nacional. I mpacto além da exportação direta O acordo reposiciona o Brasil como plataforma internacional de produção agroindustrial. Empresas globais que buscam abastecer diferentes mercados passam a enxergar o país não apenas como fornecedor de matéria-prima, mas como base estratégica para processamento, industrialização e distribuição. Para investidores estrangeiros, inclusive chineses, esse fator merece atenção especial. A China continuará sendo o principal parceiro comercial do agronegócio brasileiro em diversas cadeias, especialmente soja, carne bovina e celulose. No entanto, a abertura simultânea de uma nova frente robusta na Europa aumenta o valor geopolítico do Brasil. Em outras palavras, o país passa a atender com ainda mais relevância os dois maiores polos consumidores do mundo: Ásia e Europa. Isso fortalece a posição negociadora brasileira, amplia alternativas comerciais e reduz dependência excessiva de destinos específicos. Para grupos chineses com interesse em alimentos, logística, armazenagem, proteína animal, fertilizantes, biocombustíveis e infraestrutura portuária, o momento exige leitura estratégica. Investir no Brasil deixa de significar apenas acesso ao mercado local ou fornecimento à China. Passa a significar presença em uma plataforma capaz de abastecer múltiplos continentes sob diferentes regimes comerciais. Trata-se de uma mudança estrutural no mapa global de investimentos ligados ao agro. Naturalmente, o acordo não elimina desafios. O mercado europeu continuará exigindo padrões elevados de conformidade sanitária, rastreabilidade, sustentabilidade ambiental, bem-estar animal e governança corporativa. Portanto, o ganho brasileiro não será automático. As empresas mais preparadas tecnicamente, mais eficientes logisticamente e mais aderentes a padrões ESG serão as principais beneficiadas. Ainda assim, a mensagem central é clara: o agronegócio brasileiro entra em uma nova fase. Em um cenário global marcado por tensões geopolíticas, preocupação com segurança alimentar e busca por fornecedores confiáveis, o Brasil amplia mercados exatamente no momento em que o mundo mais precisa de estabilidade no abastecimento. O acordo Mercosul-União Europeia não substitui a importância da China para o campo brasileiro, nem reduz o protagonismo asiático. Ao contrário: ele confirma que o Brasil se consolida como eixo estratégico da segurança alimentar mundial. Para quem observa o comércio internacional com visão de longo prazo, a conclusão é objetiva: o agro brasileiro acaba de ganhar uma nova fronteira internacional. Autor: João Luiz Filho